Запечатано до открытия: проверяемый стандарт измерения прогнозов AI на финансовых рынках
Это перевод. Основная версия — оригинал на английском; ссылайтесь на него.
Четырнадцать американских и китайских моделей ИИ, двенадцать рынков, четыре горизонта: запечатанная живая лига, подсчёт независимых голосов за каждым консенсусом и 30 зарегистрированных прогнозов
Вадим Чернец, PhD, архитектор систем ИИ · Основатель PolyHelper (polyhelper.ai) · ORCID 0009-0007-4845-3163
SSRN 7653679 · DOI 10.2139/ssrn.7653679 · Zenodo 10.5281/zenodo.23552697 · OSF регистрация 10.17605/OSF.IO/9Q86N · Релиз анализа 10.5281/zenodo.23552700 · GitHub
Загрузить эту статью
- SSRN (предпочтительное цитирование): ssrn.com/abstract=7653679 · DOI 10.2139/ssrn.7653679
- Zenodo (архивирована, открытый доступ): doi.org/10.5281/zenodo.23552697
- OSF (зарегистрированные прогнозы раздела 8): doi.org/10.17605/OSF.IO/9Q86N
- GitHub (полный текст и команды проверки из приложения Б): https://github.com/vadimchernets/papers/tree/main/sealed-before-the-open
- Релиз анализа (файлы, которые читает эта версия, зафиксированные, с манифестом SHA-256): doi.org/10.5281/zenodo.23552700
- Живая лига и открытые данные (CC BY 4.0): trends.polyhelper.ai/markets/ · trends.polyhelper.ai/api/v1/
Проверьте печать в три этапа (приложение Б): загрузите книгу и печать от 20 октября, установите хеш запечатанного префикса, проверьте якорь.
curl -sO https://trends.polyhelper.ai/api/v1/council-book.jsonl
curl -sO https://trends.polyhelper.ai/markets/proof/2026-10-20/130025Z.txt
curl -sO https://trends.polyhelper.ai/markets/proof/2026-10-20/130025Z.txt.ots
head -n 159 council-book.jsonl | shasum -a 256   # 59673b9e...a7d9, as in 130025Z.txt
ots verify 130025Z.txt.ots                       # Bitcoin block 972,334
Без узла Bitcoin команда ots info 130025Z.txt.ots показывает аттестацию блока 972,334, корень Меркла которого любой обозреватель блокчейна отображает (Приложение B, шаг 6). На шаге 10 проверяется временная метка в журнале Sigstore Rekor.
Цитируйте препринт SSRN. Оцененные сессии читаются по состоянию на 20 октября 2026 года из открытых файлов, созданных 21 октября 2026 года между 02:42 и 05:33 UTC. Первый учтённый запуск от 21 октября 2026 года читается из файлов, созданных в 22:16 UTC. Таблица 5 содержит статус соответствия по состоянию на 21 октября 2026 года в 15:05 UTC, проверка соответствия требованию 1 в 22:33 UTC и запись Rekor требования 3 от 22 октября 2026 года в 00:00:16 UTC.
Ключевые слова: прогнозирование в области ИИ; большие языковые модели; финансовые рынки; оценка прогнозов; оценка Брайера; калибровка; смещение предвидения; доверенная временная метка; OpenTimestamps; эффективное число независимых голосов; рынки прогнозов; зарегистрированные прогнозы
JEL: G17; C53; C52; G14; D84
Резюме
Когда модель искусственного интеллекта говорит, что золото подорожает, читатель может оценить это предсказание при закрытии, но обычно не может проверить, когда оно было сделано. Бэктест смешивает память с мастерством, и торговый сезон — это один путь через рынок. Я предлагаю стандарт с нумерованными требованиями для измерения прогнозов искусственного интеллекта на финансовых рынках и документирую его эталонную реализацию — открытую лигу AI Council · Markets, управляемую PolyHelper, с опубликованным статусом по каждому требованию. Четырнадцать крупных языковых моделей, семь из американских и семь из китайских лабораторий, отвечают на один и тот же вопрос на основе совместного снимка цены, каждая со своим счётом. Одиннадцать из них прогнозируют двенадцать индикаторов по четырём горизонтам перед каждым открытием в Нью-Йорке. Каждый рассчитанный ответ запечатан в хеш-цепь SHA-256 перед его эталонной ценой и зафиксирован в Bitcoin через OpenTimestamps. С 21 октября 2026 года рассчитанный прогон объявляется заранее, и независимые органы RFC 3161 подписывают каждую отмеченную временем запись, которая также входит в журнал прозрачности Sigstore Rekor. В то первое утро в подсчёте каждый рассчитанный ответ был подписан до открытия в 09:30 ET, восемь из них — за 29 минут до этого. Оценка Брайера для запрошенного события устанавливается относительно эталона 50%, климатологического базового уровня и цен на рынках прогнозов, и согласие сообщается как подсчёт независимых голосов. В дни разработки 19 и 20 октября вероятностные картины моделей были столь же сходны, как картины примерно 1,6 независимых прогнозистов. 20 октября три из четырёх ближайших пар объединили американскую и китайскую лабораторию. Против датированной карты 23 попыток прогнозирования и торговли на основе искусственного интеллекта лига является первой действующей лигой искусственного интеллекта по финансовым индикаторам, которая объединяет эти элементы. Это также первая арена рынка искусственного интеллекта, где семь американских и семь китайских моделей торгуют по одному протоколу рядом с читателями, назначенными один раз, случайным образом, на прогноз до или после просмотра моделей. Тридцать датированных предсказаний, зарегистрированных на OSF перед публикацией, оцениваются в датированных редакциях.
Краткое резюме
Прогноз цены — это свидетельство мастерства только если прогнозист не знал исход, прогноз существовал до исхода и именно оцененный прогноз имеет значение, независимо от того, что говорили другие попытки. Модели ИИ создают сложности со всеми тремя: они могут прочитать исход в процессе обучения, их можно спросить снова за секунды, и их результаты обычно ведёт тот, кто спрашивал. Я сформулировал каждое условие как требование, которое читатель может проверить. AI Council · Markets, управляемый PolyHelper, — это эталонная реализация.
Каждый вопрос касается исхода, который ещё предстоит, что не позволяет ему находиться в памяти модели. Рынок — это тест, который обновляется: он задаёт новый вопрос каждое утро и отвечает на него тем же днём, так что ни одна модель не могла прочитать ответ. Два прогноза сравниваются только когда они ставят на одно и то же, поэтому единица измерения — это контракт на событие, зафиксированный заранее. Каждый ответ запечатан в цепь хешей до открывающей цены, по которой он оценивается, поскольку прогноз, видевший движение открытия, отвечает на другой вопрос. Я не хотел, чтобы результаты зависели от доверия к ведущему их лицу, поэтому цепь привязана к Bitcoin и, начиная с 21 октября 2026 года, подписана независимыми органами временной метки. За сеанс считается одна попытка. С 21 октября правило, выбирающее её, объявляется заранее и запечатывается, остальные попытки остаются опубликованными и помеченными.
Оценка — это оценка Брайера для запрашиваемого события. Это корректная оценка, поэтому прогнозист ничего не получает, указывая что-либо иное, чем его убеждение. Лига сравнивает её с монетой, базовым коэффициентом события и ценами прогнозирующего рынка — тремя разными критериями мастерства. Коррелированные модели — не отдельные свидетели, и согласие между ними указывается как количество независимых голосов. Семь американских и семь китайских моделей делят вопрос, снимок, дедлайн и правила, поэтому любое различие между сторонами измеряется по одной задаче. Читатели рандомизированы один раз, чтобы видеть модели до или после их прогнозирования, и остаются в этой группе. Они измеряют, помогают ли модели людям или только вводят их в заблуждение (F28, F29).
Два дня разработки показывают, что считывают эти меры. На однодневном горизонте вероятностные картины моделей, запечатанные до открытия, были столь же похожи, как у менее чем двух независимых прогнозистов. Они были наиболее решительны через шесть месяцев, когда их прогнозы разрешаются в последнюю очередь, и 20 октября три из четырёх ближайших пар присоединились к американской и китайской лаборатории. Основной тест и тридцать предсказаний, зарегистрированные на OSF перед публикацией, оцениваются в датированных версиях на открытых данных и коде.
1. Введение
В понедельник утром человек спрашивает модель ИИ, покупать ли золото. Модель отвечает утвердительно с некоторой уверенностью и дает обоснование. К закрытию золото упало. Была ли модель неправа, или ей просто не повезло, или это был один из нескольких ответов, которые она дала в то утро? Существовал ли ответ в 09:00, или он был написан в полдень? Человек не может сказать. В большинстве оценок, рассмотренных в разделе 7, время прогноза фиксируется в записи оператора. Лига, которую я описываю здесь, хранит эту запись вне системы оператора. 20 октября 2026 г., до открытия торгов, восемь моделей дали золоту в среднем 45% вероятность закрытия выше на дневном контракте Polymarket, а толпа на этом контракте оценила 29%. Оба показателя были зафиксированы до открытия в 09:30 по восточному времени, и каждый может их проверить (Приложение B).
Арены, на которых модели торгуют реальными деньгами, привлекли широкое внимание в 2025 году (Forklog, 2025a, 2025b), а бенчмарки прогнозирования LLM достигли главных площадок машинного обучения: ForecastBench на ICLR 2025 (Karger et al., 2025), FutureX (Zeng et al., 2025) и Prophet Arena (Yang et al., 2025) на ICLR 2026. Торговые бенчмарки показали, что большинство агентов не превзошли стратегию покупки и удержания (Y. Chen et al., 2025; Yu et al., 2025), а на ликвидных рынках прогнозирования сильная система прогнозирования ИИ все еще отставала от консенсуса рынка, хотя комбинация обеих систем превзошла каждую (Alur et al., 2025).
Эти усилия имеют общую зависимость: доказательство того, что прогноз предшествовал исходу, хранится у того, кто проводил оценку. Бэктесты вообще не могут его предоставить, так как модель может уже знать исход (Lopez-Lira et al., 2025; Paleka et al., 2026). Живые бенчмарки предоставляют его через записи оператора, а Prophet Arena добавляет соленую печать SHA-256 каждого прогноза с дополнительными подписанными квитанциями, рассчитанными по часам платформы (Prophet Arena, 2026). Foresight Arena фиксирует хэшированные прогнозы событий Polymarket, некоторые из них по ценам активов, в цепи Polygon до крайнего срока и оценивает их по рыночной цене. Его пересмотренная версия сообщает смоделированные результаты и откладывает живые (Nechepurenko & Shuvalov, 2026a). Prediction Arena выделила передовым моделям реальный капитал на Kalshi и Polymarket и вела журналы оператора без обязательства (Zhang et al., 2026). Вне сферы ИИ прогнозы финансовых пузырей были запечатаны контрольной суммой с отсроченным раскрытием еще в 2010 году (Sornette et al., 2010), а вне рынков вероятности футбола одного ИИ закреплены в Биткойне с июля 2026 года (NeuPortal, 2026). Я не нашел живую лигу прогнозов ИИ на фиксированной панели финансовых индикаторов, которая якорит свои записи вне системы оператора (раздел 7). Мой исследовательский вопрос заключается в том, что нужно измерению прогнозов ИИ на рынках, чтобы читатель мог проверить по часам вне контроля оператора, что было спрогнозировано, когда и какой прогноз учитывался.
Я предлагаю стандарт для этого измерения, написанный в виде контрольного списка требований MUST и SHOULD (раздел 3.13), и документирую его реализацию — открытую живую лигу AI Council · Markets, управляемую PolyHelper, по адресу trends.polyhelper.ai/markets. Четырнадцать моделей, семь из американских и семь из китайских лабораторий, управляют смоделированными портфелями на одном и том же вопросе, снимке и правилах, и одиннадцать из них входят в Совет и дают вероятности. Каждое утро перед открытием Нью-Йорка Совет прогнозирует 12 финансовых индикаторов — от фондовых индексов, ставок, доллара, волатильности, сырья и Биткойна на четырех горизонтах от одного дня до шести месяцев. Каждый ответ запечатан в хэш-цепной книге, головная часть которой закреплена в Биткойне через OpenTimestamps. Каждый ответ оценивается с первой цены после его печати, и книга опубликована с кодом подсчета и данными. С 21 октября 2026 года независимые органы временных меток RFC 3161 также подписывают каждую запечатанную запись, поэтому читатель может проверить по часам вне контроля оператора, что учитанные ответы существовали до открывающей цены, по которой они оценивают (раздел 3.2). Запечатанная запись — это также новый вид открытых данных для финансов: ежедневная панель вероятностей от многих моделей ИИ на одни и те же события, зафиксированная до открытия, на которой можно измерить их разногласие и его ценность.
Контракт события опубликован как схема с проверяющей программой, которую любая другая лига может запустить на своих собственных файлах (раздел 3.13). Мой вклад — стандарт и реализация, которую читатель может проверить. Первые сеансы показывают данные, которые она производит, а зарегистрированные тесты раздела 8 определяют навык. Раздел 3 изложит стандарт и раздел 4 дизайн подсчета для живого рыночного окружения. Раздел 5 измеряет эффективное число независимых голосов на живых данных, раздел 6 излагает дизайн для людей перед ИИ, и раздел 7 составляет датированную карту арен рынка ИИ. Раздел 8 содержит зарегистрированные прогнозы, раздел 9 — самые сильные возражения с правилом, которое отвечает каждому, и раздел 10 — охват каждого утверждения. Раздел 7.4 излагает, что является новым в трех утверждениях и трех дополнительных проектах впервые среди рассмотренных арен рынка ИИ, и на чем построена лига, каждый со своим ближайшим прецедентом. Приложение E дает свидетельства ячейку за ячейкой.
2. Почему ретроспектива нарушает прогнозы AI на рынке
Турниры человеческих прогнозов защищают три условия Executive Summary сроками регистрации и доверенным организатором. Модели AI проходят мимо каждой защиты. Модель может знать результат из тренировки, её можно спрашивать много раз в минуту, и запись того, что она сказала, ведётся, как правило, тем, кто спрашивает. Первые три подраздела рассматривают это по очереди, а четвёртый объясняет, почему торговый сезон не может заменить запись прогноза.
2.1 Что помнит модель
Самая дешёвая оценка модели AI на финансовом прогнозировании — это бэктест, но данные тренировки модели могут уже содержать то, что произойдёт дальше. Lopez-Lira et al. (2025) показали, что большие языковые модели воспроизводят точные значения макроэкономических и финансовых рядов до своего срока обучения, что инструкция не использовать более позднее знание не устраняет воспроизведение, и что воспроизведение прекращается после срока: в пределах окна обучения навык и память неразличимы.
Gao et al. (2025) построили тест на опережающее смещение — склонность к опережению. В репликации результата, что оценки моделью заголовков новостей предсказывают доходность акций (Lopez-Lira & Tang, 2023), предсказательная сила была усилена на наблюдениях с высокой склонностью к опережению. После срока сырой сигнал остался, тогда как взаимодействие, связанное с запоминанием, потеряло значимость. Glasserman и Lin (2023) разделили два внутривыборочных смещения бэктестов GPT sentiment, опережающее и отвлечение тем, что модель знает об указанной компании, и обнаружили второе более крупным, особенно для крупных фирм. На двадцати годах данных фреймворк FINSABER обнаружил, что преимущества, приписываемые стратегиям LLM инвестирования, резко сокращаются, когда контролируются выживаемость, подгон данных и опережение (W. W. Li et al., 2025), и бенчмарки, построенные на исторической симуляции, такие как InvestorBench (H. Li et al., 2025), унаследуют ту же подверженность.
Литература исправляет это двумя способами. Один ограничивает модель: хронологически согласованные языковые модели тренируются только на тексте, доступном до каждой даты прогноза (He et al., 2025). Другой ограничивает время: любая модель, в полной мощи и с поиском, спрашивается о результате, ещё предстоящем, и ответ фиксируется, проверяемо, до того, как результат существует. Я выбрал ограничение времени и оставил модель в полной мощи. Оба пути дополняют друг друга, поскольку хронологически согласованная модель может войти в запечатанную лигу.
2.2 Пути утечки
Переход к прямым вопросам устраняет самую крупную утечку, но не каждую. Paleka et al. (2026) показывают, что временная утечка при оценке прогнозистов на языковых моделях часто бывает тонкой, и что производительность при оценке может не перенестись на прогнозирование в мире. FutureX сообщает о режимах отказа того же семейства, включая поддельные веб-страницы и ответы, чья временная действительность неверна (Zeng et al., 2025). При макрофинансовом прогнозировании ограничение входных данных модели только тем, что было доступно в момент принятия решения, устраняет большую часть видимого навыка, который сообщают утечные бенчмарки (Guan & Chen, 2026). Одна названная форма — это перекрёстное смещение событий между днями: статьи с дней после квартальной отчётности уже содержат реакцию рынка, и если они входят в входные данные для более раннего дня, результат утекает в прогноз (Zhang & Zhang, 2026). Прогноз, запечатанный до контрольной цены, не может опираться на текст, написанный после неё.
Для финансовых рынков проблема времени конкретна. Прогноз на день, записанный в 09:29, и тот, что записан в 09:45, — это разные объекты, потому что второй может видеть открывающийся ход. Если запись того, когда был сделан прогноз, ведётся только оператором, читатель должен верить, что ни один более поздний ответ не заменил более ранний. Предварительная регистрация разделяет генерирование гипотезы и её проверку, фиксируя её в открытом реестре до того, как данные существуют (Nosek et al., 2018). Запечатанный прогноз — это регистрация, сделанная автоматической и ежедневной, и доверенная временная метка позволяет третьей стороне проверить её время (Haber & Stornetta, 1991; Todd, 2016).
2.3 Много запусков, один результат
Прогнозист в турнире обычно подаёт один ответ к сроку. Модель можно спрашивать десять раз, с немного другой формулировкой или в немного другие минуты, и её ответы варьируются. Оценивающий, который оставляет лучший из десяти, или повторно запускает конвейер после сбоя и оставляет повторный запуск, раздувает навык без изменения одного прогноза, и раздувание невидимо, если не записан каждый запуск и правило для того, какой запуск считается, не зафиксировано заранее. Поэтому я написал стандарт, чтобы запечатать каждый запуск, который он отправляет, подсчитать один запуск за сеанс по правилу, написанному до запусков, и сохранить остальные как помеченные справочные вычисления (раздел 3.4).
2.4 Одна траектория — это не измерение
Арены, в которых модели торгуют деньги, отвечают на вопрос, чьи решения заработали бы деньги, но доходность портфеля в сезон — это один розыгрыш из путей, которые рынок мог бы пройти. Пресс-сообщения о первых двух сезонах Alpha Arena сообщают об изменении рейтинга: модель, выигравшая первый сезон на криптовалютных вечных фьючерсах, была среди самых слабых во втором, на токенизированных акциях США с новыми форматами и плечом (Forklog, 2025a, 2025b; Yahoo Finance, 2025). Активы, форматы и модели изменились между сезонами, поэтому изменение рейтинга, как его сообщают эти сообщения, не определяет удачу. Это то, что один сезон как одна траектория предсказывает. StockBench обнаружил, что большинство агентов, торговавших акциями Dow примерно четыре месяца, не превзошли покупку и удержание (Y. Chen et al., 2025), LiveTradeBench обнаружил более 50 живых дней, что общие чат-лидерборды не предсказали результаты торговли (Yu et al., 2025), и PredictionMarketBench обнаружил, что наивные агенты проигрывают комиссиям и расчётам на воспроизведённых биржах Kalshi (Arora & Malpani, 2026). Prediction Arena дал одной когорте моделей границы реальный капитал на 57 дней, и те же модели в среднем получили доход −22,6% на Kalshi и −1,1% на Polymarket (Zhang et al., 2026): площадка переместила средний результат более чем на двадцать пунктов. Никто не может сказать, знала ли модель что-то о рынке, потому что доход смешивает направление ставки, её размер, её время, её затраты и путь рынка в одно число.
Вероятности выявляют направление и уверенность прогноза. Модель, заявляющая о 70% вероятности роста золота сегодня, может быть оценена по этому утверждению в отдельности посредством строго правильного правила (Brier, 1950; Gneiting & Raftery, 2007). Двенадцать рынков на четырёх временных горизонтах дают много таких утверждений от одной модели в день, хотя двенадцать рынков одного дня связаны одной сессией (раздел 4.6). На вопросы регулируемого рынка предсказаний, разрешившиеся после обучения моделей, пять передовых моделей были чрезмерно уверены, а расширенное рассуждение ухудшило калибровку (Nel, 2025).
2.5 Что требуют три условия
Прогноз должен быть сделан после отсечки модели о событии, которое ещё произойдёт (2.1). Его время должно быть зафиксировано до наступления события в записи, изменение которой позже сможет обнаружить третья сторона (2.2). Правило выбора того, какой прогноз учитывается, должно быть зафиксировано до запусков (2.3). Оценка должна быть правильной оценкой запрошенного события, агрегированной на достаточном количестве независимых сессий, чтобы различить мастерство от удачного результата, с проверкой калибровки (2.4). И согласие между моделями должно быть скорректировано с учётом корреляции их ошибок, прежде чем оно будет интерпретировано как свидетельство (Clemen & Winkler, 1985; Kim et al., 2025; Chernets, 2026a). Раздел 3 представляет эти пять пунктов в виде контрольного списка.
3. Протокол
Протокол превращает момент прогноза в факт, который может проверить третья сторона, и указывает, на ком лежит каждый уровень этого факта. Всё нижеследующее опубликовано в открытых файлах лиги (AI Council · Markets, 2026): протокол как arena-protocol.json, запечатанная книга как council-book.jsonl, тексты вопросов в папке asks/ и опечатанные списки с их доказательствами OpenTimestamps на одной странице в день (/markets/proof/<day>/). Я описываю правила, действовавшие 20 октября 2026 года (протокол arena-3, версия методологии подсчёта 2), и использую запуск того утра, 2026-10-20-am, как рабочий пример; каждое время и хэш, цитируемые для него, можно прочитать из открытых файлов (Приложение B). Каждая печать содержит версию действующей методологии, и последующее изменение правил оставляет всё, что было запечатано до этого, как оно было.
Контракт события. Стандарт измеряет события. Модель, запуск или строка таблицы лидеров — это совокупность таких событий; я определяю каждое событие контрактом, зафиксированным до того, как вопрос будет разослан (Таблица 1). Два прогноза принадлежат одному и тому же событию только если совпадают все поля. Прогноз со своей собственной ссылкой, например строка, запечатанная после открытия (Раздел 3.3), — это прогноз на другое событие. Он оценивается по этому событию и исключается из всех статистик, сравнивающих модели на одном и том же событии (требование 4).
Слово доходность обозначает в этой лиге три отдельных события. Прогноз касается самого 10-летнего доходности, в единицах доходности, от её справочного уровня к терминальной цене в 15:00 ET. Контракт толпы, если вопрос его указывает, разрешается на основе чистой доходности казначейства по цене на закрытие в 15:30 ET и оценивается на этих условиях (Раздел 4.9). Портфель держит фонд облигаций казначейства (IEF), который растёт при падении доходности (Раздел 4.7). 20 октября толпа оценила контракт доходности в 7% в сравнении с предыдущей чистой доходностью 5,15%, цена, которая уже включала предрыночное падение; собственный вопрос лиги о доходности начинается со справочного уровня 09:30 и спрашивает что-то другое. Правильный прогноз по одному сам по себе ничего не говорит о других. VIX разделён тем же способом: прогноз касается индекса, обычный портфель не может его держать, профессиональная лига может.
Таблица 1. Минимальные поля контракта события и то, где их фиксирует эталонная реализация.
| Поле | Что оно фиксирует | Эталонная реализация |
|---|---|---|
| Цель | Сам показатель, не инструмент, который его отслеживает | 12 показателей по коду; торгуемые фонды появляются только в портфельных лигах (assets, trades_as) |
| Предикат и горизонт | Событие: строгий рост от справочного уровня к терминальной цене | prob_up; 1d; 1w, 1m, 6m как 5, 21 и 126 сессий (Bitcoin 7, 30 и 182 календарных дня) |
| Источник цены | Поставщик, символ, размер бара и правило временной метки для справочной и терминальной цены, по каждому показателю | Поставщик, символ и правило справки на каждой строке прогноза (price_provider, price_symbol, reference_rule; для S&P 500 одноминутный бар ^GSPC в момент или после справочного времени), объявлено по показателю в схеме контракта; источник портфельных цен в протоколе (prices) |
| Граница информации | Что может использовать прогноз: всё до справочной цены, но никогда саму справочную цену | Снимок цены и вопрос, хэшированные в строку запуска (snapshot_sha256, ask_sha256) |
| Срок и учитываемый запуск | Какой ответ считается для сессии | Начиная с 21 октября 2026 года, запланированный утренний запуск, объявленный заранее, запечатанный в asks.jsonl и опубликованный на странице доказательств; внутри него строка, запечатанная последней перед справкой (counted), и с сессии 11 (2 ноября 2026) первая корректно сформированная строка ответа каждого места, запечатанная перед справкой, последующие строки того же места помечаются как повторные попытки согласно правилу, объявленному в asks.jsonl, строка 74, текстовый SHA-256 0f42c93b…b0b6cd. Для 19 и 20 октября запуск, запечатанный последним перед открытием (session_run), применённый после запусков; в каждом учитываемом запуске до сих пор каждое место запечатало одну строку ответа, так что первая и последняя строка перед справкой одинаковы |
| Справочная цена | Одна справка на событие, взятая после печати | Первая цена в момент или после 09:30 ET; Bitcoin, закрытие первого одноминутного бара, начинающегося в момент или после печати строки (reference, btc) |
| Разрешение | Терминальная цена, её время и её правило | Закрытие последней сессии горизонта в 16:00 ET; 10-летняя доходность в 15:00 ET; день Bitcoin от минуты печати до 16:00 ET сессии подсчёта |
| Правило ничьей | Какие небольшие движения являются ничьей и как они оцениваются | Полоса 0,1 раза масштаба одноминутного бара дневного движения, примерно 0,08 от стандартного отклонения сессии; рулонные сессии исключены (direction, noise_rolls) |
| Правило подсчёта и ориентиры | Надлежащий счёт и с чем он сравнивается | Оценка Brier по всем строкам; ориентир 50%; фиксированная климатология события (climatology_fixed, Раздел 4.3) |
| Версия правил | Какая методология применяется | methodology.version, запечатанная в каждой строке запуска; methodology_version на каждой строке прогноза |
| Идентификатор события | Один ключ для «того же события» | event_id_v2, хэш девяти ключей полного контракта, с пятиключевым event_id рядом с ним (event-contract.schema.json, Раздел 3.13) |
Примечание: Названия полей в скобках — это названия в открытых файлах (arena-protocol.json, поле methodology каждой строки запуска, council-stats.json, council-calibration.json и столбцы council-forecasts.csv). Временное окно 15:00 ET для доходности указано в запечатанной строке запуска 20 октября.
3.1 День лиги
Рисунок 1 отслеживает один день лиги от снимка к оценке.
Снимок. Перед отправкой вопроса движок создаёт снимок цены 12 рынков: S&P 500, Nasdaq-100, Dow Jones, индекс полупроводников (SOX), доходность США на 10 лет, индекс доллара (DXY), VIX, золото, WTI, Brent, медь и Bitcoin (таблица 2). Каждая строка содержит цену, недавние изменения, 52-недельный диапазон и минуту, когда она была прочитана; до открытия строки индексов акций и доходности содержат данные предыдущей сессии, остальные строки актуальны. SHA-256 снимка записывается в строку запуска (snapshot_sha256), поэтому позднее утверждение о том, что модели видели разные цены, может быть проверено.
Вопрос. Торгуют четырнадцать мест; одиннадцать из них также дают вероятности и образуют Совет, пять из американских и шесть из китайских лабораторий, и три места на скамье только торгуют (таблица 8). Один вопрос направляется каждой модели Совета, слово в слово, кроме одного блока, который дает каждой модели собственный счёт. SHA-256 общего текста записывается в строку запуска (ask_sha256) и повторяется в каждой строке ответа, а текст публикуется как asks/<sha256>.md. Хеш текста, который получила каждая модель, включая её собственный счёт, запечатывается при отправке (asks.jsonl). 20 октября вопрос открылся в 08:30 EDT, и его опубликованный файл хешируется в значение в строке запуска, 77d3c627…6f07. Он также дал предварительные изменения фьючерсов индексов акций и сообщил моделям, что они могут их использовать (раздел 3.3).
Печать до 09:30 ET. Каждый ответ регистрируется как одна строка книги с хеш-цепью. 20 октября восемь учитываемых ответов имеют времена ответов с 12:31:11Z по 12:42:02Z; строка запуска и ответы вошли в книгу одной партией, ответы с booked_at 13:00:25Z, и партия была отмечена в 13:00:25Z (09:00:25 ET). Печать партии фиксирует время партии. Требование 12 запечатывает каждый ответ при получении, и утро 21 октября показывает обе формы. Его первые восемь учитываемых ответов (12:32:52Z по 12:44:59Z) были зарегистрированы одной партией в 13:00:19Z, второй раз, когда две внешние органы подписали его отмеченный список, и девятый был зарегистрирован в 13:23:37Z, через 14 секунд после получения, второй раз, когда три органа подписали следующий список (раздел 3.2). Страница доказательств 20 октября записывает, что «приём для оценки закрылся в Вт, окт 20, 2026, 9:30 AM ET (2026-10-20T13:30:00Z)». В тот день было сделано четыре печати в 13:00:25Z, 15:00:12Z, 15:36:05Z и 16:52:54Z, привязанные к блокам 972,334, 972,344, 972,354 и 972,359. Первая охватывает строки 1–159, которые содержат строку запуска (151) и восемь учитываемых ответов (152–159).
Открытие. Справочная цена каждого рынка, кроме Bitcoin, — это первая цена в или после 09:30 ET; для Bitcoin, который торгуется круглосуточно, это закрытие первого одноминутного бара, начинающегося в или после времени печати строки. Справочная цена всегда берётся после печати (раздел 3.3).
Оценка после закрытия. После закрытия в 16:00 ET движок записывает строку оценки в ту же книгу с справочной ценой, закрытием, изменением, флагом ничьей и вероятностью, которую дала каждая модель. 20 октября строка оценки (строка 184) была зарегистрирована в 20:30:36Z, после последней печати дня, поэтому она покрывается следующей печатью, первой 21 октября. Более длительные горизонты оцениваются, когда закрываются их окна, как их собственные строки.
Рисунок 1. День лиги: снимок, вопрос, печать, открытие, оценка.
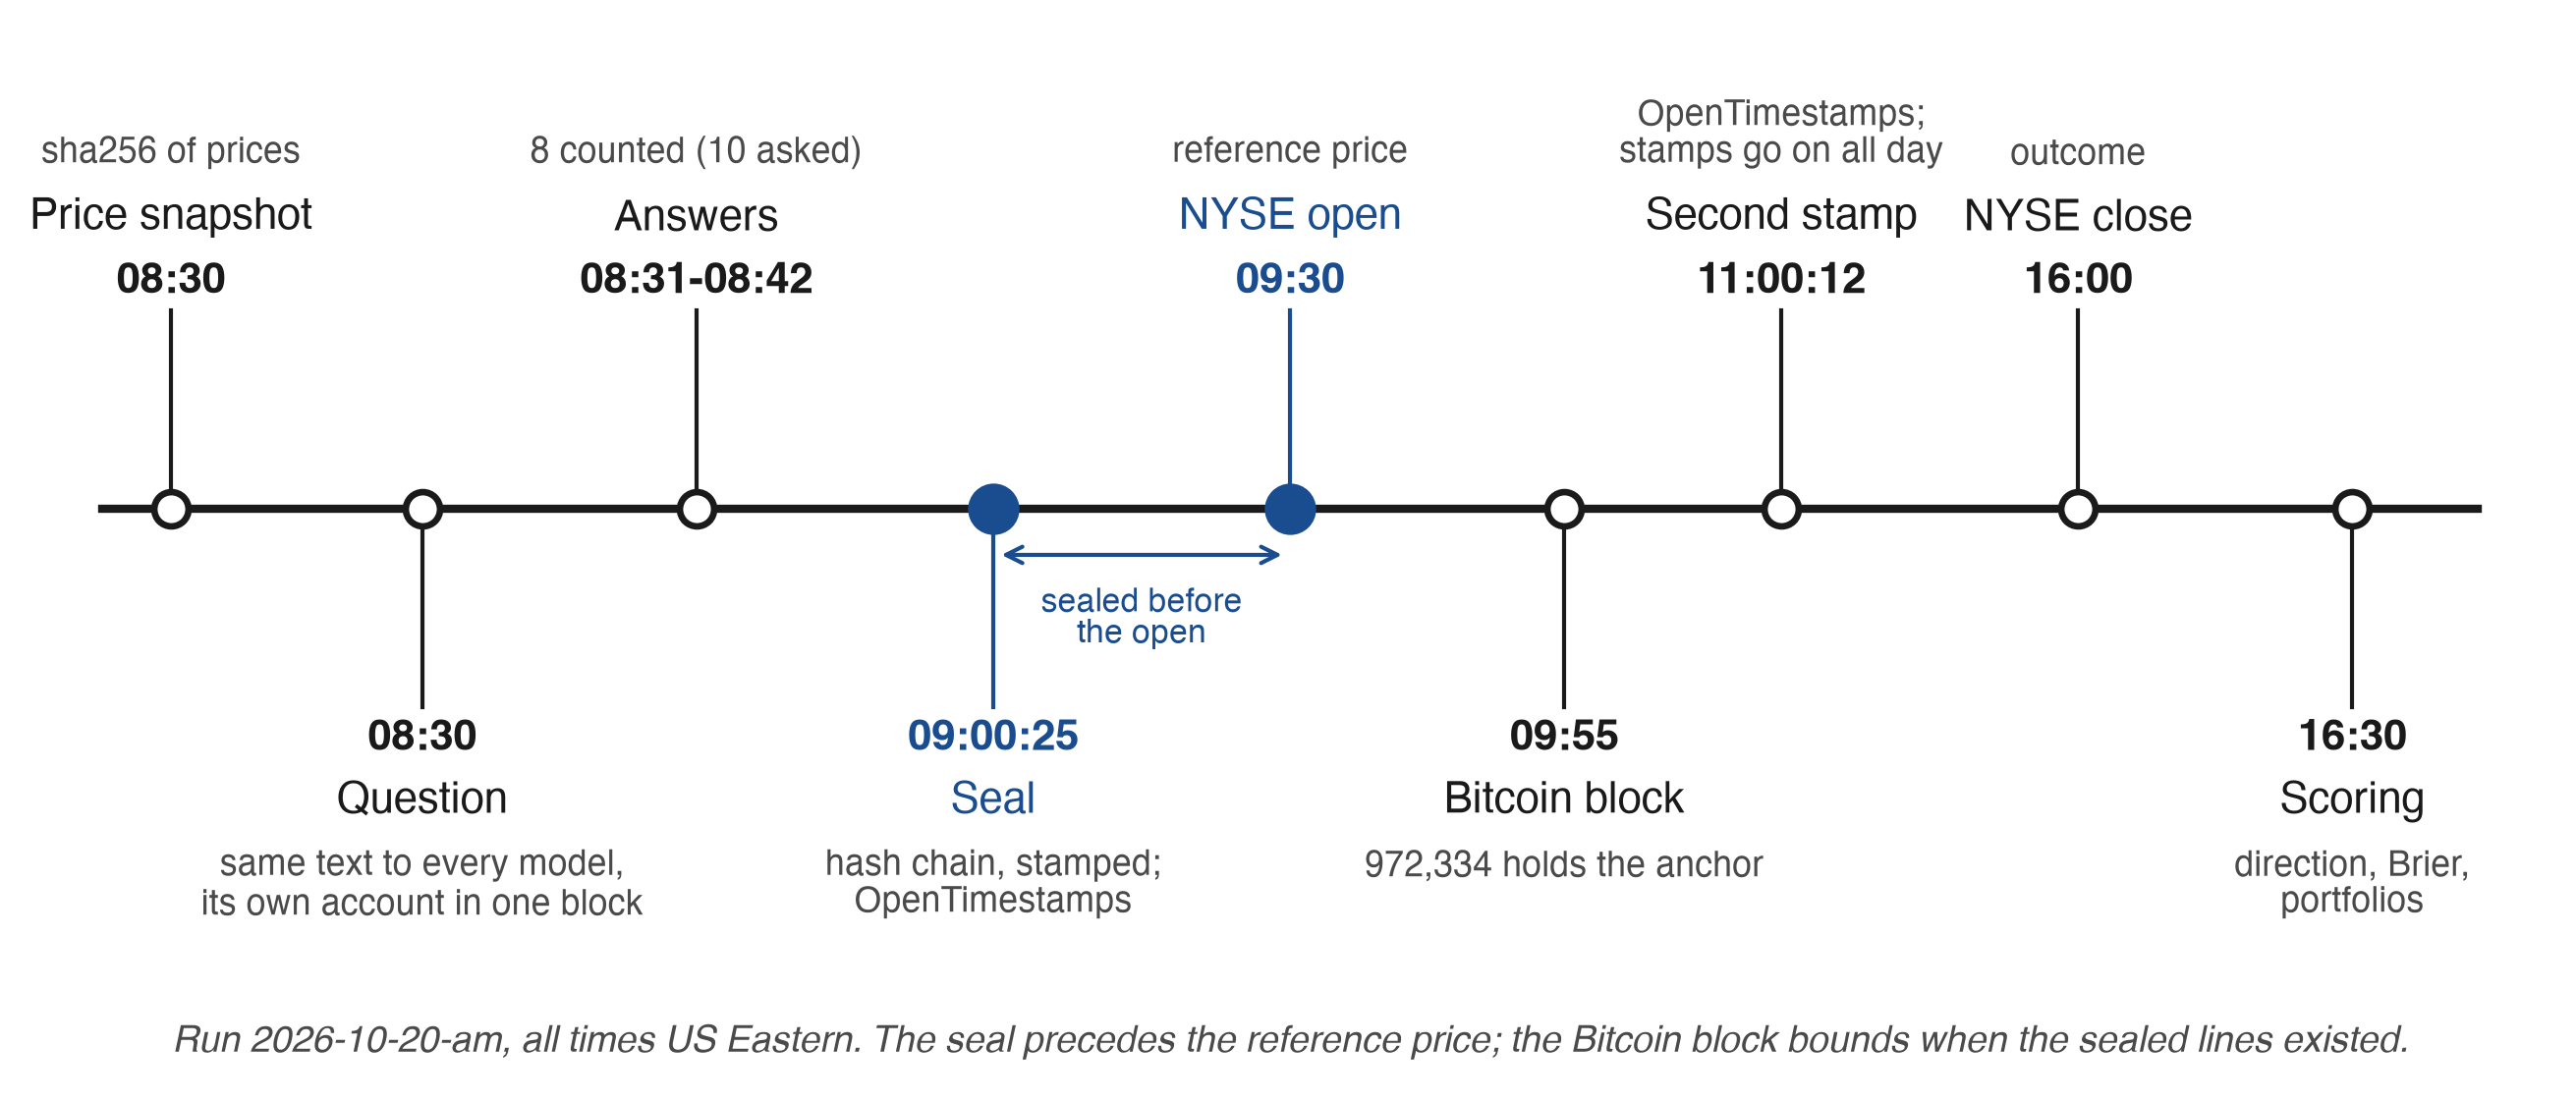
Примечание: Времена — это времена запуска 2026-10-20-am, прочитанные из council-book.jsonl и страницы доказательств /markets/proof/2026-10-20/. ET — это нью-йоркское время. Время блока Bitcoin — это время заголовка блока 972,334, который содержит якорь печати в 13:00:25Z. Время заголовка ограничивает время майнинга практическим пределом (раздел 3.11). Вторая печать дня, 15:00:12Z (11:00:12 ET), отмечена, чтобы показать, что печати идут в течение дня; строка оценки в 20:30:36Z покрыта первой печатью следующего дня.
В таблице 2 я привожу для каждого рынка символ цены, на которой разрешается его событие, конец его однодневного события, фонд, через который портфельные лиги его держат, и краудовый контракт, запечатанный вместе с вопросом 20 октября 2026 года.
Таблица 2. Двенадцать рынков: символ цены, справочная цена и конец однодневного события, фонд, в котором каждый торгуется в портфельных лигах, и краудовый контракт, запечатанный 20 октября 2026 года.
| Рынок | Код | Символ цены | Справочная цена | Конец однодневного события (ET) | Торгуется как | Краудовый контракт, 20 октября 2026 (площадка, запечатанный объём $) |
|---|---|---|---|---|---|---|
| S&P 500 | SPX | ^GSPC |
Первый 1-минутный бар в или после 09:30 ET | 16:00 | SPY | Polymarket, 20,637 (Kalshi также указана) |
| Nasdaq-100 | NDX | ^NDX |
То же | 16:00 | QQQ | Kalshi, 1,150 |
| Dow Jones | DJI | ^DJI |
То же | 16:00 | DIA | Polymarket, 20 |
| Полупроводники | SOX | ^SOX |
То же | 16:00 | SOXQ | Нет |
| Доходность США на 10 лет | US10Y | ^TNX |
То же | 15:00 | IEF | Kalshi, 3,199 |
| Индекс доллара | DXY | DX-Y.NYB |
То же | 16:00 | UUP | Polymarket, 4 |
| VIX | VIX | ^VIX |
То же | 16:00 | Не держится (indicators_only) |
Нет |
| Золото | GOLD | GC=F |
То же | 16:00 | GLD | Polymarket, 3,112 (Kalshi также указана) |
| WTI | WTI | CL=F |
То же | 16:00 | USO | Polymarket, 3,736 (Kalshi также указана) |
| Brent | BRENT | BZ=F |
То же | 16:00 | BNO | Нет |
| Медь | COPPER | HG=F |
То же | 16:00 | CPER | Нет |
| Bitcoin | BTC | BTC-USD |
Закрытие первого 1-минутного бара, начинающегося в или после времени печати строки | 16:00 сессии оценки | BTC-USD | Polymarket, 38 |
Примечание: Из строк прогнозов запусков от 20 и 21 октября 2026 г. (price_provider, price_symbol, reference_rule, event_end_at), arena-protocol.json (assets, indicators_only) и строка 151 запуска council-book.jsonl (crowd.odds, crowd.kalshi). Каждая строка указывает поставщика yahoo_finance_chart_v8_1m и правило first_1m_bar_at_or_after_reference_at__last_1m_bar_at_or_before_end_at__v1. Горизонты в неделю, месяц и шесть месяцев составляют 5, 21 и 126 сессий (биткойн 7, 30 и 182 дня; таблица 1). Диапазоны рисования устанавливаются за сессию (таблица 1) и не указаны. Основное сравнение толпы допускает контракты с запечатанным объемом не менее 1000 долларов США (раздел 4.9).
Цены существуют до вопроса, вопрос до ответов, ответы до цены, по которой они оценены, и исход после всех них. Каждое «до» записывается в книгу в виде хеша, и голова книги закреплена вне контроля оператора.
3.2 Что такое печать
Книга — это последовательность строк JSON , записанные один раз и сохраняемые в записанном виде. Каждая строка имеет четыре поля бухгалтерского учета: ее позицию n, хеш предыдущей строки prev, собственный хеш содержимого seal и цепной хеш link. Пусть будет SHA-256 (National Institute of Standards and Technology, 2015), а — сериализация объекта JSON с отсортированными ключами точно так, как их записывает json.dumps(o, sort_keys=True, ensure_ascii=False) на Python, закодированная в UTF-8 (приложение B, шаг 4). Тогда для строки с содержимым (каждое поле, кроме четырех):
Печать закрепляет содержание строки. Цепь закрепляет ее содержание, где она находится и все, что было до нее. Я переосчитал оба хеша для всех 211 строк книги по состоянию на 20 октября 2026 г.: каждый seal и каждый link воспроизводятся, и каждый prev равен link предыдущей строки.
Строка запуска содержит хеш вопроса, хеш снимка цены, реестр по сторонам, действующую методологию оценки и цены прогнозного рынка, записанные при выпуске вопроса. Строка ответа содержит модель, ее режим и весь разобранный ответ для 12 рынков и четырех горизонтов, с own_sha256, хешем исходного ответа, и ask_sha256. Строка оценки содержит исход. Все три запечатаны одинаково.
Одна цепь доказывает порядок и содержание. Оператор, контролирующий файл, мог бы перестроить всю цепь за день, поэтому я беру время извне. При каждом запуске ядро записывает короткий временный список, который называет для каждой книги, сколько строк она имела, SHA-256 ровно тех строк и цепь последней. Для этой книги от 20 октября 13:00:25Z он гласит «159 строк, sha256 59673b9e…a7d9, последняя цепь 378273fd…7175b2c». Список временно отмечен OpenTimestamps (Todd, 2016), который объединяет множество хешей в дерево Меркла и фиксирует его корень в транзакции Bitcoin через открытые серверы календаря. Доказательство .ots, опубликованное рядом со списком, содержит путь хеширования от SHA-256 списка к корню Меркла одного заголовка блока, здесь блок 972334, время заголовка 13:55:20Z. Конструкция — это связанная временная отметка Хабера и Сторнетты (1991) с цепью Bitcoin (Накамото, 2008) в качестве свидетеля.
Я оцениваю достоверность временных доказательств по тому, кому должен доверять читатель — от собственного журнала оператора до подписанного времени:
- Уровень 1, журнал оператора. Каждая строка запечатана в цепь (
at,prev,link; строки ответов добавляютbooked_at, вторая из печати их пакета), и справочная цена берётся после печати. Цепь фиксирует порядок и содержание; минута печати — это то, что записал оператор. - Отправка в календари. Список, содержащий голову цепи, отправляется в общедоступные календари OpenTimestamps (доказательства указывают
alice.btc.calendar.opentimestamps.orgиbob.btc.calendar.opentimestamps.org). Предварительная квитанция показывает, что хеш принят; она не содержит время, которое может проверить читатель. - Уровень 2, якорь Bitcoin. Календари фиксируют хеш в блоке Bitcoin. Закреплённый префикс существовал не позже чем через несколько часов после времени заголовка блока согласно практическому ограничению (раздел 3.11), и любой, кто держит более ранее доказательство, может обнаружить переписание любой строки в нём. Блок может быть намайнен после 09:30 ET: 20 октября отметка времени 09:00:25 ET достигла блока с временем заголовка 09:55:20 ET.
- Уровень 2+, подписанное время. С 21 октября 2026 года независимые органы временной метки RFC 3161 (Adams et al., 2001) FreeTSA и DigiCert, к которым присоединился Sectigo из третьего списка того дня, подписывают каждый список с отметкой времени, фиксируя секунду, в которую существовала каждая входящая в него строка. Читатель доверяет органу и его сертификату вместо оператора, и при наличии независимых органов достаточно любого. Токен определяет время пакета. Поступление каждого ответа является предметом требования 12.
Строка запечатана, когда она входит в цепь, голова отмечена, когда она идёт в календари, и она закреплена, когда она достигает блока. Поскольку книга только растёт, отметка, сделанная на строке 159, по-прежнему проверяется при любой большей длине: head -n 159 сегодняшнего файла возвращает отмеченные байты неизменёнными и хешируется в значение, отмеченное тем утром, так что префикс берётся по количеству строк, а не по фильтру, который переписал бы строки. Каждый список с отметкой выводит байтовое правило, которое он хеширует: файл в том виде, как он хранится, UTF-8 без метки порядка байтов и ничего не перекодированное, каждая строка считается с её финальным LF, и последняя строка считается после записи её LF.
Время раскрытия и время печати. Время печати — это когда строка входит в цепь; время раскрытия — это когда её текст становится общедоступным. Лига публикует тексты строк после результатов дня, с видимыми до этого местом, печатью и временем (страница доказательства). Отложенное раскрытие, свойство Sornette et al. (2010), предотвращает использование третьей стороной запечатанной вероятности в открытом виде. Обязать оператора, который держит текст для его бронирования — работа P1b и P2 (раздел 3.11). В пределах пакета цепь записывает порядок бронирования: 20 октября строка прогона стоит перед своими ответами и была забронирована с ними, после их поступления.
3.3 Справочная цена после печати
Справочная цена — это первая цена после печати по правилу каждого рынка. Прогноз оценивается только по ценовому пути, который начинается после того, как он был зафиксирован. Информация, существующая до справочной цены, разрешена: вопрос может содержать довольсоюзные фьючерсы (20 октября S&P 500, Nasdaq-100, Dow и Russell 2000 фьючерсы относительно предыдущего закрытия), и модель может искать новости до своего ответа. То, что исключает протокол — это справочная цена и всё, что после неё.
Строка, запечатанная после открытия, сохраняется. Она получает свою собственную справочную цену, первую цену после её собственной печати, и отмечается как поздняя (late_ref в строке оценки). Строка, запечатанная после закрытия, не оценивается для того сеанса (counted). Такая строка отвечает на другой вопрос: в книге 20 октября собственная справочная цена строки, запечатанной после открытия, изменила знак оценённого движения в шести из девяти однодневных ячеек. Поэтому я исключаю её из всего, что сравнивает модели на общем событии: консенсус, количество общих ошибок, ближайшая модель, эффективное количество голосов и каждое сравнение один-к-одному (требование 4). Строка оценки отмечает строку, и подсчитанная серия статистики лиги её исключает (таблица 5).
То же правило устанавливает одну справочную цену за общее событие, включая Bitcoin. В эталонной реализации справочная цена Bitcoin — это закрытие первого одноминутного бара, который начинается в момент печати строки или после неё (reference_rule, Yahoo Finance BTC-USD), поэтому цена всегда позже печати, тогда как открытые файлы записывают печать второй как reference_at и начало ценового бара как reference_price_at. Строка, запечатанная в более позднем пакете, получает свою собственную справочную цену Bitcoin и является отдельным событием. 21 октября восемь ответов, запечатанных в 13:00:19Z, имеют справочную цену 83,536.42, закрытие 13:01Z бара; девятый, запечатанный в 13:23:37Z, имеет свой, 83,677.08, закрытие 13:24Z бара, и оценивается отдельно (own_event, same_event false), вне общего события Bitcoin. Поскольку reference_at равняется секунде печати, разрез на «запечатано до reference_at» выбросил бы каждую строку Bitcoin. Я использую одни часы для всех двенадцати рынков вместо этого: строка ответа входит в статистику общего события только если она была запечатана до 09:30 ET справочной цены сеанса. Строки Bitcoin соответствуют той же границе 09:30 ET, тогда как цена самого Bitcoin берётся из первой минуты после печати прогона. Это правило опубликованного подсчитанного ряда (n_eff.counted) и поданных скриптов разрешения. Как только ответы запечатаны при поступлении (требование 12), общая справочная цена для рынка, торгуемого в течение всего дня — это цена при закрытии приёма прогона, после каждой подсчитанной печати.
3.4 Один подсчитанный прогон за сеанс
Лига запрашивает более одного раза в день (утренний запуск, вечерний запуск, выходной биткоин-запуск и воскресный радар), поэтому несколько запусков могут быть направлены на одну сессию. Ровно один считается для каждой модели и сессии, и стандарт требует, чтобы этот запуск был зафиксирован правилом, объявленным до запусков (требование 6). Правило вида "запуск, запечатанный последним перед открытием" применяется постфактум. Оно оставляет оператору свободу отправить более поздний запуск перед открытием и, таким образом, выбирать среди запусков. Поэтому я сделал расписание правилом. Начиная с 21 октября 2026 года, начала учитываемого периода, считается запланированный утренний запуск, а каждый другой запуск является справочным расчётом. Объявление запечатано как первая строка цепочки исходящих вопросов (asks.jsonl, 04:16 UTC 21 октября 2026 года, за восемь часов до утреннего запуска) и опубликовано на странице доказательств с его SHA-256 (c24b0d4f…5df5) и снимком Internet Archive (05:35 UTC в тот же день); я прочитал его там 21 октября 2026 года в 15:05 UTC. В двух сессиях разработки 19 и 20 октября запечатанная методология считала запуск, запечатанный последним перед открытием сессии (session_run), правило, применённое после запусков. Эти сессии образуют сегмент разработки вне окна основного сравнения (раздел 8). Остальные запуски оцениваются на отдельной странице (not_counted, earlier_run), сохраняются, публикуются и помечаются, и каждый может применить объявленное правило к запечатанным временным меткам (P3, раздел 3.11). Повторные попытки портфельных lig (asked_again, приложение A) запечатаны с хешами их вопросов и остаются вне каждого прогностического результата.
3.5 Направление, вероятность и ничья
Модель даёт prob_up, его вероятность от 0 до 100, что индикатор выше в конце горизонта, чем по его справочной цене. Для 10-летней доходности "покупка" — это ставка на то, что доходность растёт; для VIX — что ожидаемая волатильность растёт.
Я рассматриваю малые движения как ничьи по правилу, фиксированному заранее. Полоса равна , где — среднее абсолютное одноминутное процентное изменение за четыре сессии минутных данных перед справочным моментом; для нормальных доходностей это составляет примерно 0.08 стандартного отклонения сессии (council-stats.json, draw_band). Для фьючерсов (WTI, Brent, золото, медь) минутные движения при зафиксированном изменении контракта первого месяца исключаются, поскольку ролловер — это скачок между двумя контрактами (noise_rolls). Стандарт требует, чтобы оценённое событие было событием, о котором спрашивалось (требование 7). Основная оценка Бриера вычисляется по всем строкам, рост означает изменение выше нуля, и оценка без ничьих приводится вторая с числом строк, которые она исключает. Моделям задаётся вопрос о вероятности строгого роста и им не говорят о правиле ничьей. Начиная с сессии 21 октября, оценка по всем строкам является главной оценкой лиги (поле pall). Сессии разработки остаются опубликованными, отдельный сегмент (требование 15), по оценке, которая исключает ничьи. Такая оценка минимизируется вероятностью роста при движении вне полосы, поэтому для заданного вопроса это не строго корректно.
Полоса ничьи и корректная оценка могут быть вместе. Один подход просит вероятность роста при движении вне полосы и оценивает её только по строкам, которые не являются ничьёй. Другой просит три вероятности: роста, ничьи и падения, оцениваемые оценкой Бриера для трёх исходов, строго корректной для тройки (Brier, 1950; Gneiting & Raftery, 2007):
Прогноз, который даёт ничье нулевую вероятность на строке, которая не является ничьёй, получает ровно двоичную оценку Бриера, . Равномерный прогноз по одной трети каждого даёт против 0.25 для двоичной монеты, поэтому оценка с тремя исходами требует собственного ориентира. Вероятность ровно 50 не поддерживает ни одну сторону и оценивается Бриером только.
3.6 "Покупка на спадах" как уровень, фиксированный заранее
«Покупать на спадах» без уровня невозможно оценить, поэтому я требую ответ с действием buy_dips, которое дает entry, уровень ниже эталона, где модель добавит позицию. Если цена коснется его в течение сессии, портфель покупает по входу, иначе ничего не покупается. В любом случае вероятность оценивается. Пять допустимых действий — buy_strong, buy_dips, hold, trim и sell. Слово, не входящее в список, сохраняется как action_word, его вероятность и уровни оцениваются, и оно не торгует.
Каждая ячейка ответа содержит два запечатанных ответа на одно событие — вероятность и действие — и в два последних учтённых утра они совпадают (Рисунок 2). Из 384 ячеек восьми мест, запечатанных до эталона 20 октября 2026 года, и 432 ячеек девяти мест 21 октября 2026 года ни одно поле действия не было пусто, каждый sell и trim стояли ниже 50, hold располагалась около 50% (медиана 52 в оба утра) и медиана возрастала пошагово к buy_strong. Я нашёл покупку на спадах рядом с вероятностью ниже 50 в четырёх ячейках: три однодневные ячейки Claude 20 октября (S&P 500 48, Nasdaq-100 47, полупроводники 46) и S&P 500 MiMo на неделю 21 октября (47). Покупка на спадах — это приказ, который исполняется только на уровне входа, установленном ниже эталона, поэтому вероятность ниже 50 рядом с ним логична. Таблица 3 подсчитывает действия по горизонту. hold заполнила 64 однодневные ячейки в каждое утро (из 96 и 108 ячеек), а на шесть месяцев buy_dips лидировала (37 и 38 ячеек).
Рисунок 2. Указанная вероятность роста по действию, запечатанному в той же ячейке ответа: запуски 2026-10-20-am (восемь мест, запечатанных до эталона) и 2026-10-21-am (девять мест), все четыре горизонта.
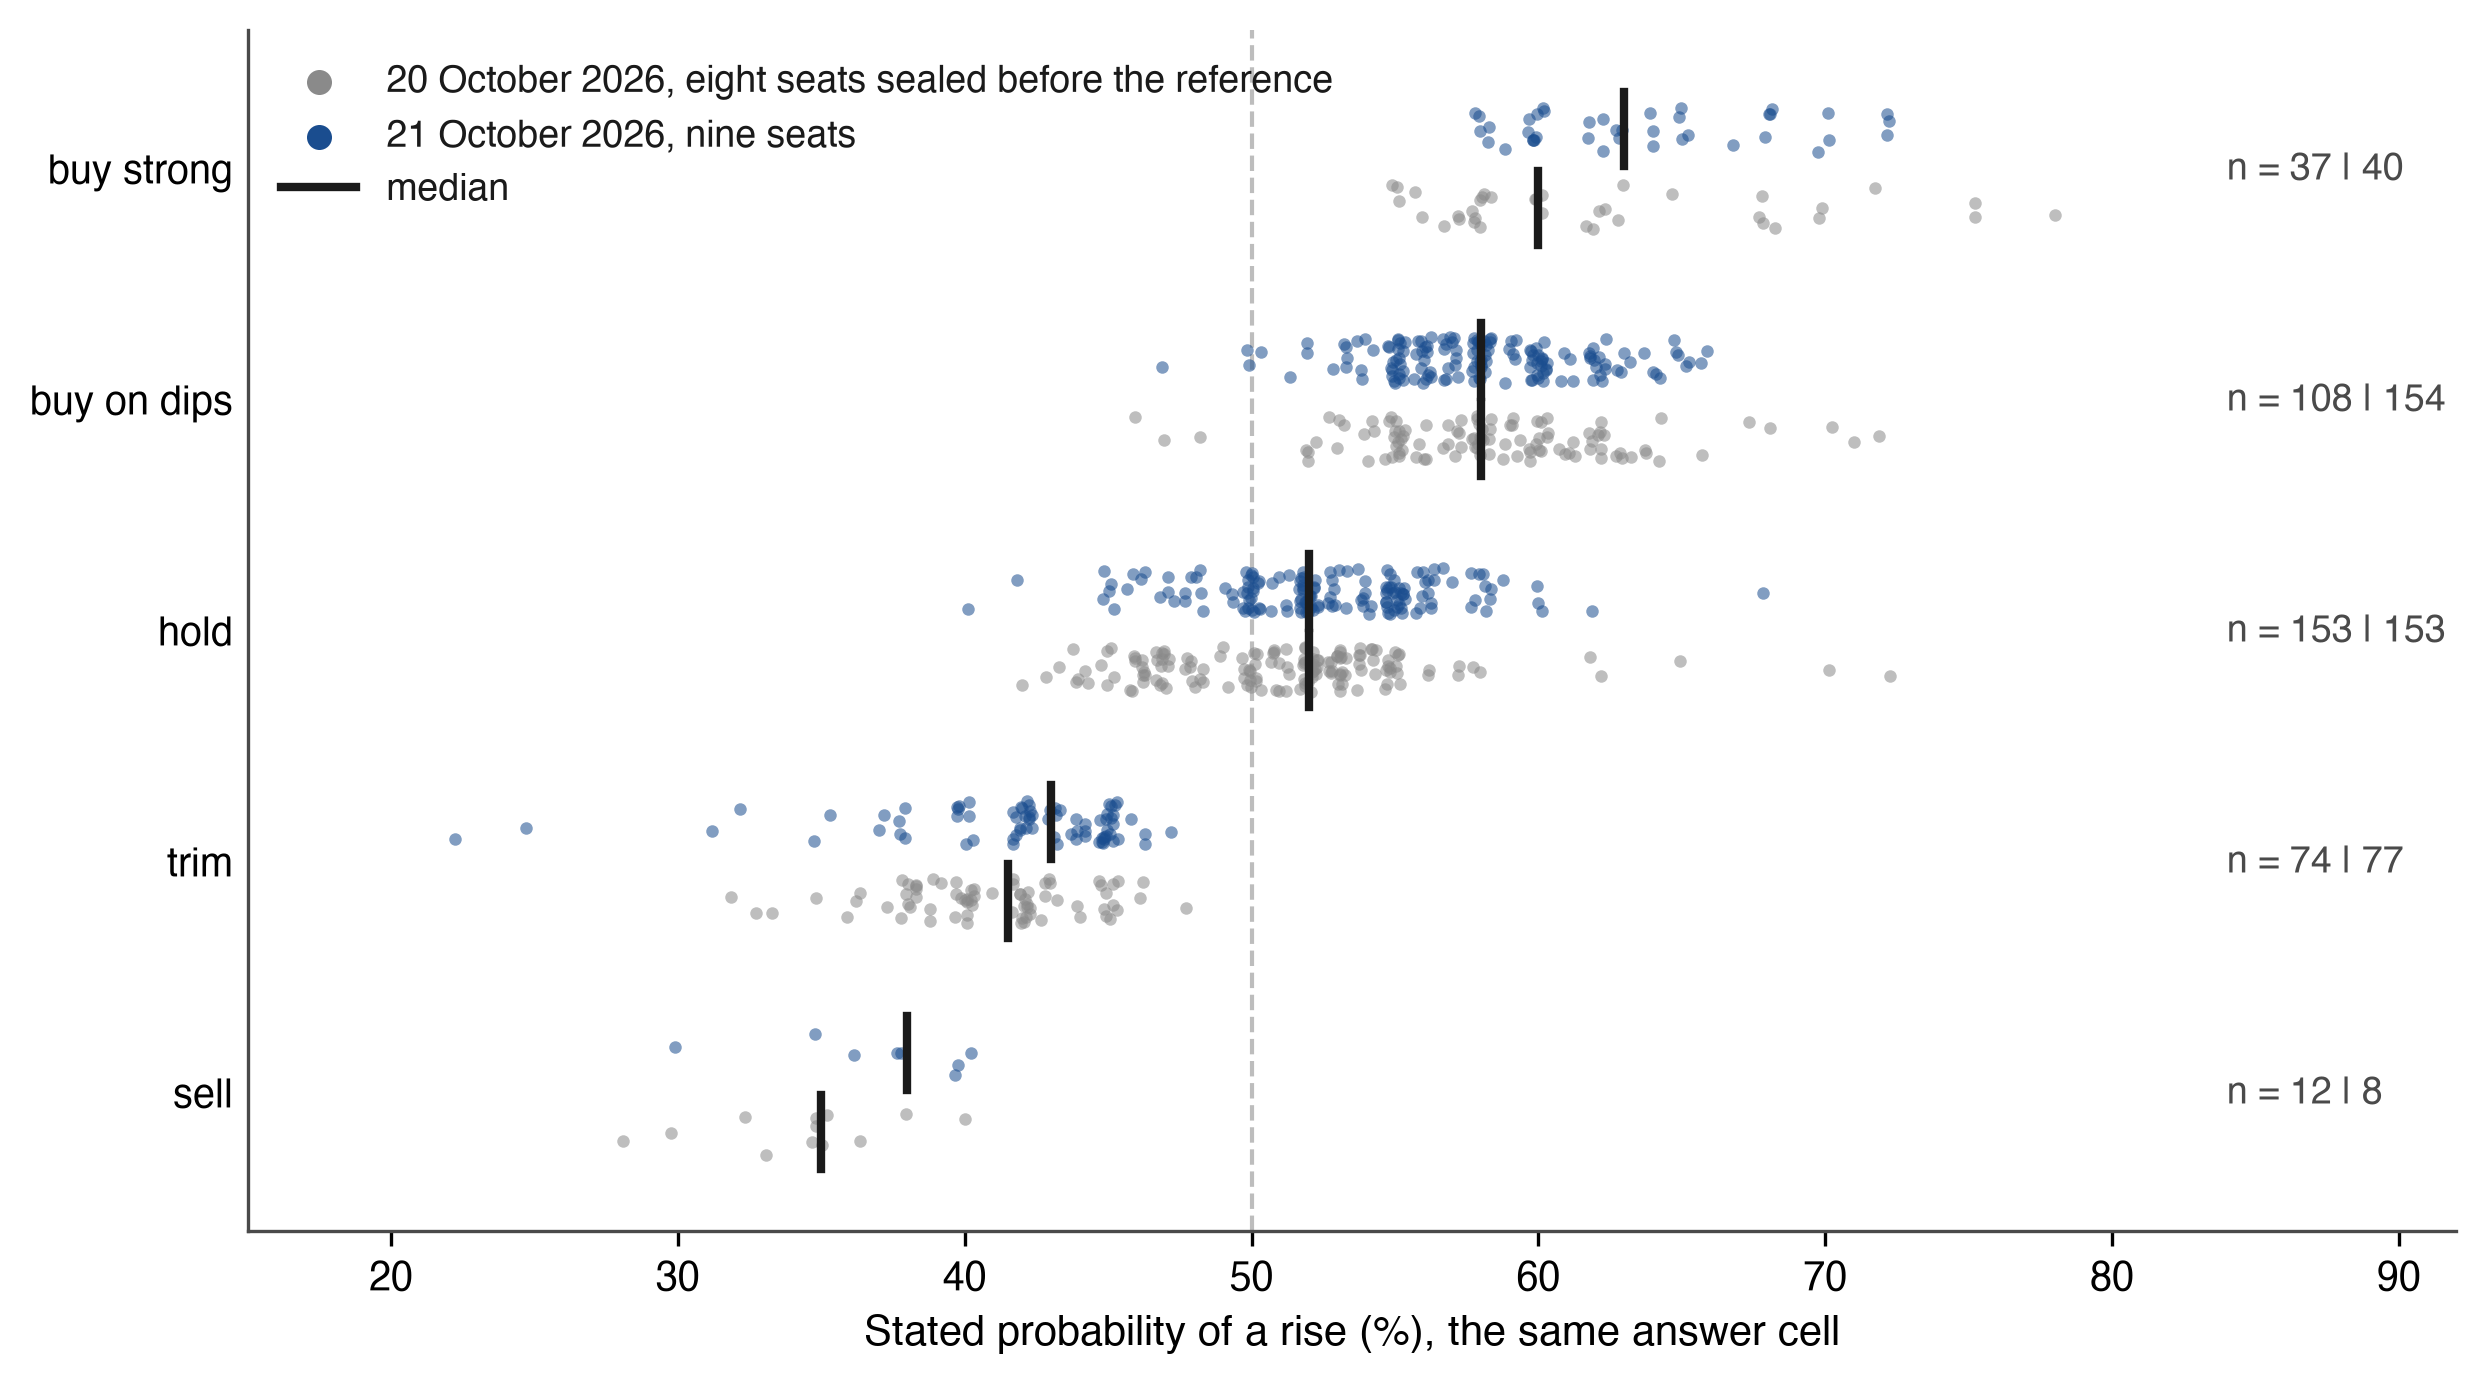
Примечание: Каждая точка — одна ячейка ответа (место × рынок × горизонт), слегка смещённые; столбцы отмечают медианы (sell 35 и 38, trim 41,5 и 43, hold 52 и 52, покупка на спадах 58 и 58, buy strong 60 и 63); n указывает ячейки 20 | 21 октября. Действия как запечатанные в items.<market>.<horizon>.action, вероятности в prob_up. Источник: council-forecasts.csv, сохранён 22 октября 2026, 01:32 UTC. Как и каждый рисунок и таблица разделов 3–5, построленные из запечатанных ответов, это показывает отсутствие результата.
Таблица 3. Действия, запечатанные по горизонту: запуски 2026-10-20-am (восемь мест, запечатанных до эталона, 96 ячеек на горизонт) и 2026-10-21-am (девять мест, 108 ячеек на горизонт).
| Горизонт | Запуск | Продать | Сократить | Держать | Покупать на спадах | Покупать сильно |
|---|---|---|---|---|---|---|
| 1 день | 20 окт 2026 | 1 | 11 | 64 | 16 | 4 |
| 1 день | 21 окт 2026 | 0 | 12 | 64 | 26 | 6 |
| 1 неделя | 20 окт 2026 | 3 | 23 | 33 | 31 | 6 |
| 1 неделя | 21 окт 2026 | 1 | 18 | 31 | 54 | 4 |
| 1 месяц | 20 окт 2026 | 2 | 15 | 42 | 24 | 13 |
| 1 месяц | 21 окт 2026 | 3 | 22 | 34 | 36 | 13 |
| 6 месяцев | 20 окт 2026 | 6 | 25 | 14 | 37 | 14 |
| 6 месяцев | 21 окт 2026 | 4 | 25 | 24 | 38 | 17 |
Примечание: Подсчёты ячеек ответов по действию, в них запечатанному. Источник: council-forecasts.csv, сохранён 22 октября 2026, 01:32 UTC.
3.7 Четыре горизонта и год
Каждый ответ охватывает четыре горизонта для каждого рынка: следующий торговый день (1d), неделю (1w), месяц (1m) и шесть месяцев (6m), плюс одно неоценённое предложение о годе (years). Для одиннадцати рынков в часы биржи более долгие горизонты составляют 5, 21 и 126 сессий; для Bitcoin это 7, 30 и 182 календарных дня, и его день проходит от минуты запечатывания до закрытия 16:00 ET сессии оценки, примерно семь часов для утреннего запуска. Я сравниваю горизонты в каждом определении. Одна модель в одно утро даёт таким образом 48 вероятностей, каждая разрешена на собственном окне и все запечатаны в одну минуту на одном наборе информации.
3.8 Цель и «неправильно, если»
Для каждого рынка и горизонта модель также дает target, куда она ожидает падения цены, и invalidation, показанная как «Неправильно, если», уровень, при котором она бы признала, что взгляд был неправильным, с её основным риском и тем, что заставило бы её пересмотреть взгляд (risk, revise_if). Всё запечатано с вероятностью, поэтому прогноз фальсифицируем в собственных терминах модели. Один запечатанный ответ показывает поля в работе. 19 октября 2026 года, перед открытием, ChatGPT (GPT-6.1 Sol) дал S&P 500 54% шанс подняться в день с целью 7 678,59 и «Неправильно, если» на 7 560, затем 42% на неделю, 38% на месяц и 61% на шесть месяцев. Его высказанный взгляд был «Я придаю больший вес непосредственным эффектам инфляции от расходов на ИИ, чем его итоговому приросту производительности», а его условие для пересмотра было «Я бы отказался от месячного медвежьего взгляда, если SPX пробьёт 8000 наряду с улучшением рекомендаций по прибыли» (строка книги 83). Каждый из этих уровней можно проверить по ценовому пути без вопроса к модели, что она имела в виду. На Рисунке 3 я рисую весь ответ, с вероятностью, действием, целью и уровнем «Неправильно, если» на каждом горизонте и уровнем входа 7 350 на шесть месяцев, при котором её покупка на спадах заполнится. Вопрос показал предыдущее закрытие, 7 659,44, а эталонная цена дня, 7 700,34, была принята после запечатывания.
Рисунок 3. Один запечатанный ответ: ChatGPT по S&P 500, запуск 2026-10-19-am (council-book.jsonl, строка 83), с вероятностью, действием, целью, уровнем «Неправильно, если» и уровнем входа на каждом горизонте.
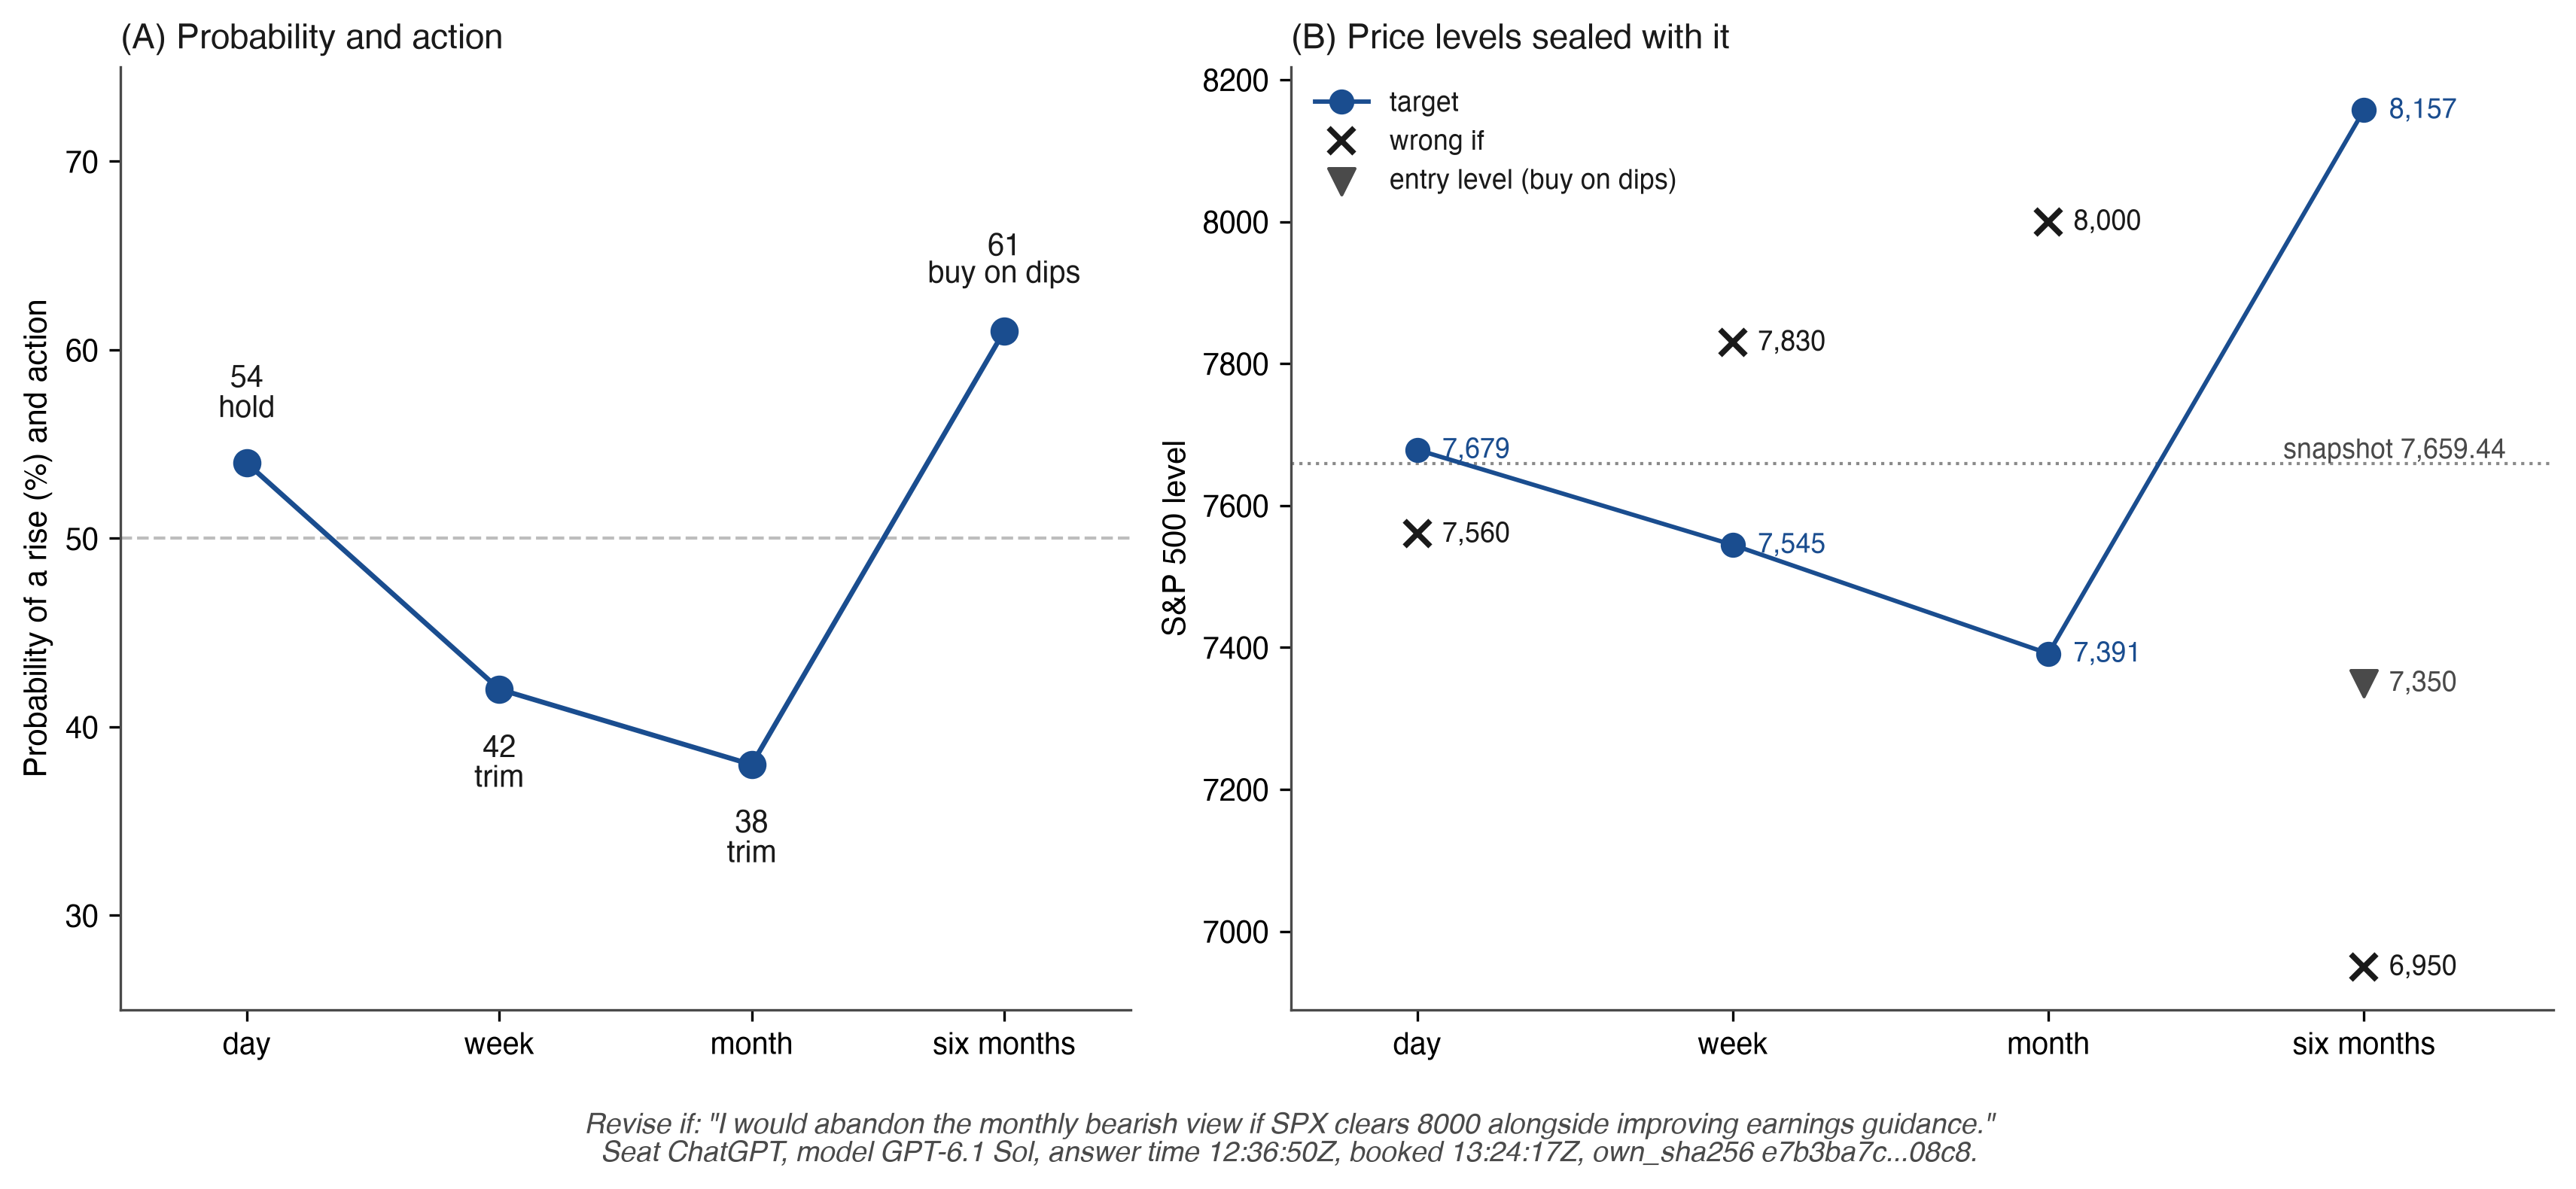
Примечание: Все значения зафиксированы в строке ответа (время ответа 12:36:50Z, зарезервировано 13:24:17Z, до 09:30 ET справочное). Пунктирная линия — цена S&P 500 в снимке вопроса (asks/02577f9c….md); линия через целевые значения соединяет горизонты для чтения и не является траекторией. Уровень входа — это поле items.SPX.6m.entry строки ответа; столбец entry в council-forecasts.csv пуст для этой ячейки.
3.9 Пустые ячейки
Каждая ячейка ответа оценивается. Ячейка, которую модель оставляет пустой, считается на 50%, Brier 0,25, без стороны (counted_50); она не может превзойти монету, но может скрыть результат хуже, чем монета, на сложном рынке, поэтому я указываю количество пустых ячеек рядом с каждой оценкой (требование 8). Место, которое не отправляет строку ответа, записывается как no_answer и отсутствует в оценках этого прогона. Заполненное значение 0,25 принадлежит оценке обслуживания места. Консенсус и подсчеты соглашения формируются из фактически данных вероятностей, а поле of их подсчитывает. Каждое место таким образом имеет три результата на каждом горизонте, каждый ранжирован отдельно: оценка Brier по заявленным вероятностям, доля ожидаемых ячеек, заполненных к сроку, и оценка обслуживания. Портфель — это четвёртый результат в своей собственной таблице. Одна общая оценка скрыла бы, потеряло ли место на суждении, на пунктуальности или на торговле.
Ожидаемые ячейки должны быть известны до ответов. Стандарт требует реестр ожидаемых ответов с местами, рынками, горизонтами, сроком и политикой повтора, запечатанный до первого вопроса прогона (требование 13), так чтобы каждая ожидаемая ячейка разрешалась в один статус (counted, counted_50, no_answer или отклонено). Строка прогона несёт реестр по сторонам, и с 21 октября 2026 года реестр запечатан до первого вопроса в цепи исходящих вопросов (asks.jsonl). Реестр проверяет полноту по отношению к объявленному расписанию. Хеш каждого исходящего вопроса, запечатанный при его отправке, проверяет прогоны, которые были отправлены (требование 13).
3.10 Изменение версии модели, исправление, изменение правил
Место — это операционный участник; версия модели — это конкретная по времени реализация, и запись содержит обе. Когда версия места изменяется, его учёт продолжается, изменение датировано, результат с новой версии показан отдельно (new_model_version), каждая версия получает собственный учёт со дня, когда она вступила в силу (_ver:<model>:<n>), и прогон, в котором версия изменилась, помечается флагом (seat_versions_in_run).
Исправление — это новая строка, которая называет строки, которые оно касается (of), и строка, которую оно исправляет, остаётся в написанном виде. Цены следуют тому же правилу: протокол объявляет, что с 22 октября 2026 года исправленная справочная цена или цена закрытия вводится как запечатанная строка исправления с её источником и причиной, и строка оценки перед ней не переписывается (price_corrections в arena-protocol.json). 20 октября 47 из 211 строк книги были исправлениями: некоторые восстанавливают модель и режим ответов в первых прогонах из квитанций прогонов, другие записывают, что повторно запечатанный ответ равен более ранней строке (same_as, более старые копии в council-forecasts-copies.csv). Стандарт требует модель, версию и режим в самой строке ответа или, в слепом сезоне, подсоленное обязательство по отношению к ним (требование 1).
Изменение методологии изменяет задачу и открывает новый сегмент измерения (требование 15). Подтверждающая оценка, парный выигрыш или сравнение портфеля вычисляется внутри одной версии методологии, или версии сообщаются как отдельные сегменты; старые прогнозы переоценённые по новому правилу помечаются как альтернативный анализ. Утверждение, которое основывается на элементе уровня 2+, охватывает печати, сделанные после того, как этот элемент появляется в открытых файлах.
3.11 Доказательство-до: три свойства
Я называю запись прогноза доказательством-до, когда третья сторона, используя открытые файлы и цепь Bitcoin, может установить свойства ниже, и когда запись говорит, на ком из них оно основывается. Пусть прогноз находится в строке книги , со справочной ценой во время и исходом во время . Пусть печать зафиксирует первые строк через дайджест , и пусть его доказательство поместит запечатанный список в блок с временем заголовка . Обозначим за разницу, на которую истинное время майнинга может следовать за временем заголовка: в практике несколько часов, по обсуждаемой ниже границе.
P1a. Отсутствие реконструкции после якоря. Для каждого учитываемого прогноза существует метка с . Помеченный префикс существовал, согласно практической оценке, не позже чем , и любое более позднее добавление, удаление или переписывание строки в нём изменяет , так что он больше не совпадает с дайджестом, зафиксированным в блоке . Для любого результата, полученного позже чем , это исключает прогноз, написанный после результата.
P1b. Обязательство до эталона. Прогноз был запечатан до . Начиная с 21 октября 2026 года это выполняется на уровне 2+, для любого лица, признающего одного из органов и его сертификат: два токена RFC 3161, подписанные до в помеченном списке с . 21 октября два органа подписали список, охватывающий строки 1—222, строку запуска (214) и восемь учитываемых ответов (215—222), в 13:00:19 UTC, за 29 минут 41 секунду до , и три подписали список, охватывающий девятый учитываемый ответ (224), в 13:23:37 UTC, за 6 минут 23 секунды до (Приложение B, шаг 9). Для Bitcoin эталоном является закрытие первого одноминутного бара после запечатывания каждой строки, 13:01Z для пакета и 13:24Z для девятого ответа, поэтому порядок там выполняется по конструкции. Для сеансов разработки 19 и 20 октября, сеансов, которые оценивает эта версия, P1b находится на уровне 1 в цепном записи (at, booked_at, prev, link). 20 октября якорный блок упал после (раздел 3.2).
P2. Отсутствие подстановки. Изменение любого поля для изменяет , следовательно, и каждую позднейшую ссылку, следовательно, . Необнаруживаемая подстановка потребовала бы второго прообраза SHA-256 или переписывания цепи Bitcoin, при условии, что проверяющий имеет доказательство, которое было опубликовано при запечатывании (модель угрозы ниже).
P3. Отсутствие выбора среди раскрытых запечатанных запусков. Для каждой модели и сеанса учитываемая строка фиксируется правилом, объявленным до запусков и применённым только к запечатанным временным меткам. Начиная с 21 октября 2026 года это правило — опубликованное расписание, запечатанное до запусков. В пределах запуска, первый корректно оформленный ответ каждого участника учитывается начиная с сеанса 11 (объявлено в asks.jsonl, строка 74). Раздел 3.4 приводит правило для сеансов разработки. Любой другой запечатанный запуск остаётся в реестре, помечен, и читатель может пересчитать, какая строка учитывается. Полная форма также охватывает запуски, на которые были заданы вопросы и которые остались запечатанными: хеш каждого исходящего вопроса запечатывается при его отправке (уровень 2+). Начиная с 21 октября 2026 года эти хеши связаны в цепь в asks.jsonl.
Модель угрозы. Временная метка доказывает, что дайджест существовал. Она ничего не говорит о других дайджестах, запечатанных рядом с ним. Оператор, размещающий как реестр, так и доказательства, может запечатать два реестра при каждом запуске и позже заменить реестр и доказательство вместе; заменитель проверяется по Bitcoin, а также по органу временных меток. Требование 3 поэтому делает обязательным публикацию, при каждом запечатывании, SHA-256 запечатанного списка по крайней мере на одном канале только для добавления, который оператор не контролирует (депозит в архиве, хост системы контроля версий с открытым исходным кодом или снимок веб-архива) и перечисление каналов на странице доказательства. Начиная с 22 октября 2026 года каждый запечатанный список поступает в журнал прозрачности Sigstore Rekor при запечатывании, и списки более ранних дней поступили в него 21 октября 2026 года между 23:45 и 23:47 UTC (таблица 5). Для списка в журнале P1a и P2 выполняются для всех начиная с его времени в журнале, а до того времени — для любой стороны, которая сохранила или может получить из независимого архива более раннее доказательство.
Таблица 4 сопоставляет каждое свойство элементу протокола, который его обеспечивает, и уровню, на котором читатель может его проверить.
Таблица 4. Доказательство предшествования: какой элемент протокола обеспечивает каждое свойство и на каком уровне.
| Свойство | Что оно исключает | Элемент, обеспечивающий его | Как читатель проверяет его |
|---|---|---|---|
| P1a Отсутствие реконструкции после якоря (уровень 2, с независимой копией доказательства или записи списка в Rekor) | Прогноз, написанный или переписанный после якоря | Хеш с временной меткой на книгу; якорь OpenTimestamps в Bitcoin; дайджест с меткой времени на независимом канале | head -n m хеш совпадает с дайджестом с меткой времени; доказательство .ots ведёт к корню дерева Меркла блока; граница предшествует результату |
| P1b Обязательство перед справочником (уровень 1 на 19 и 20 октября; уровень 2+ с 21 октября) | Прогноз, запечатанный после справочной цены, но оценённый по ней | Время печати в цепи (booked_at); справочник после печати; печать при получении (обязательна); с 21 октября: токены RFC 3161 |
Сравнить время печати строки, max(at, booked_at), с 09:30 ET сессии; с 21 октября: Приложение B, Шаг 9 |
| P2 Отсутствие подмены (уровень 2, с независимой копией доказательства или записи списка в Rekor) | Запечатанный прогноз, изменённый позже | Печать на строку seal; связанная link с prev; книга только на добавление |
Пересчитать seal и link; каждый prev совпадает с предыдущей link |
| P3 Отсутствие выбора среди раскрытых запечатанных прогонов (правило уровня 1; полная форма уровня 2+) | Несколько запросов и подсчёт выигравшего прогона | Один подсчитанный прогон на сессию, объявленный заранее с 21 октября 2026; каждый другой прогон сохранён как not_counted; уровень 2+: хеши исходящих вопросов запечатаны при отправке (asks.jsonl, с 21 октября) |
Применить объявленное правило к временам печати в книге; найти все прогоны в council-forecasts.csv (run_id, run_role) |
P1a имеет разрешение в часах, и его граница практична. Внешнее время — это время блока в цепи, принятой сетью, и временная метка заголовка этого блока устанавливается майнером. Правила консенсуса ограничивают её снизу медианой времени предыдущих 11 блоков и сверху примерно на два часа впереди скорректированных сетью часов узлов, которые её принимают (Bitcoin Developer Documentation, n.d.). Ни одно из правил не определяет, насколько позже своей временной метки заголовка блок был фактически добыт. При нормальной работе медиана отстаёт от реального времени примерно на час, поэтому якорный дайджест существовал не позже чем на несколько часов после . Проверяющий, который хочет границу только из правил консенсуса, использует временную метку заголовка блока несколько подтверждений позже, и подписанное календарное время на каждую печать поступает только от центра временных меток (уровень 2+). Для блока 972 334 медиана времени предыдущих 11 блоков была 12:45:12Z, на 70 минут раньше его временной метки заголовка. Интернет-черновик IETF определяет, как проверяющий проверяет якоренные во времени доказательства Bitcoin (Fassbender, 2026). 17, 19 и 20 октября блоки якорения (971 796, 972 153 и 972 334) несли временные метки заголовков в пределах часа от времени бронирования, и для дневного горизонта, который разрешается в 16:00 ET, граница с её допуском упала перед результатом; для более длинных горизонтов разрешение материально не важно. Порядок печати и справочника в пределах сессии — это P1b.
3.12 Лестница доверия
Открытые заявления о «проверённых» прогнозах AI попадают на три уровня, с четвёртым шагом выше последнего (Рисунок 4). На уровне 0 читатель доверяет оператору. На уровне 1 оператор ведёт отпечаток пальца или связанную запись, которая доказывает, что более позднее изображение совпадает с более ранним хешем, но не когда был сделан хеш. На уровне 2 отпечаток якорен вне оператора, в открытом реестре, который не может быть переписан или переоформлен без обнаружения, и проверен инструментами, которые оператор не контролирует. Уровень 2+ — это уровень 2 плюс подписанное третьей стороной время на каждую печать (Раздел 3.2).
Рисунок 4. Лестница доверия: доверить оператора, отпечаток оператора, якорь вне оператора и подписанное время от двух органов (уровень 2+, RFC 3161, с 21 октября 2026).
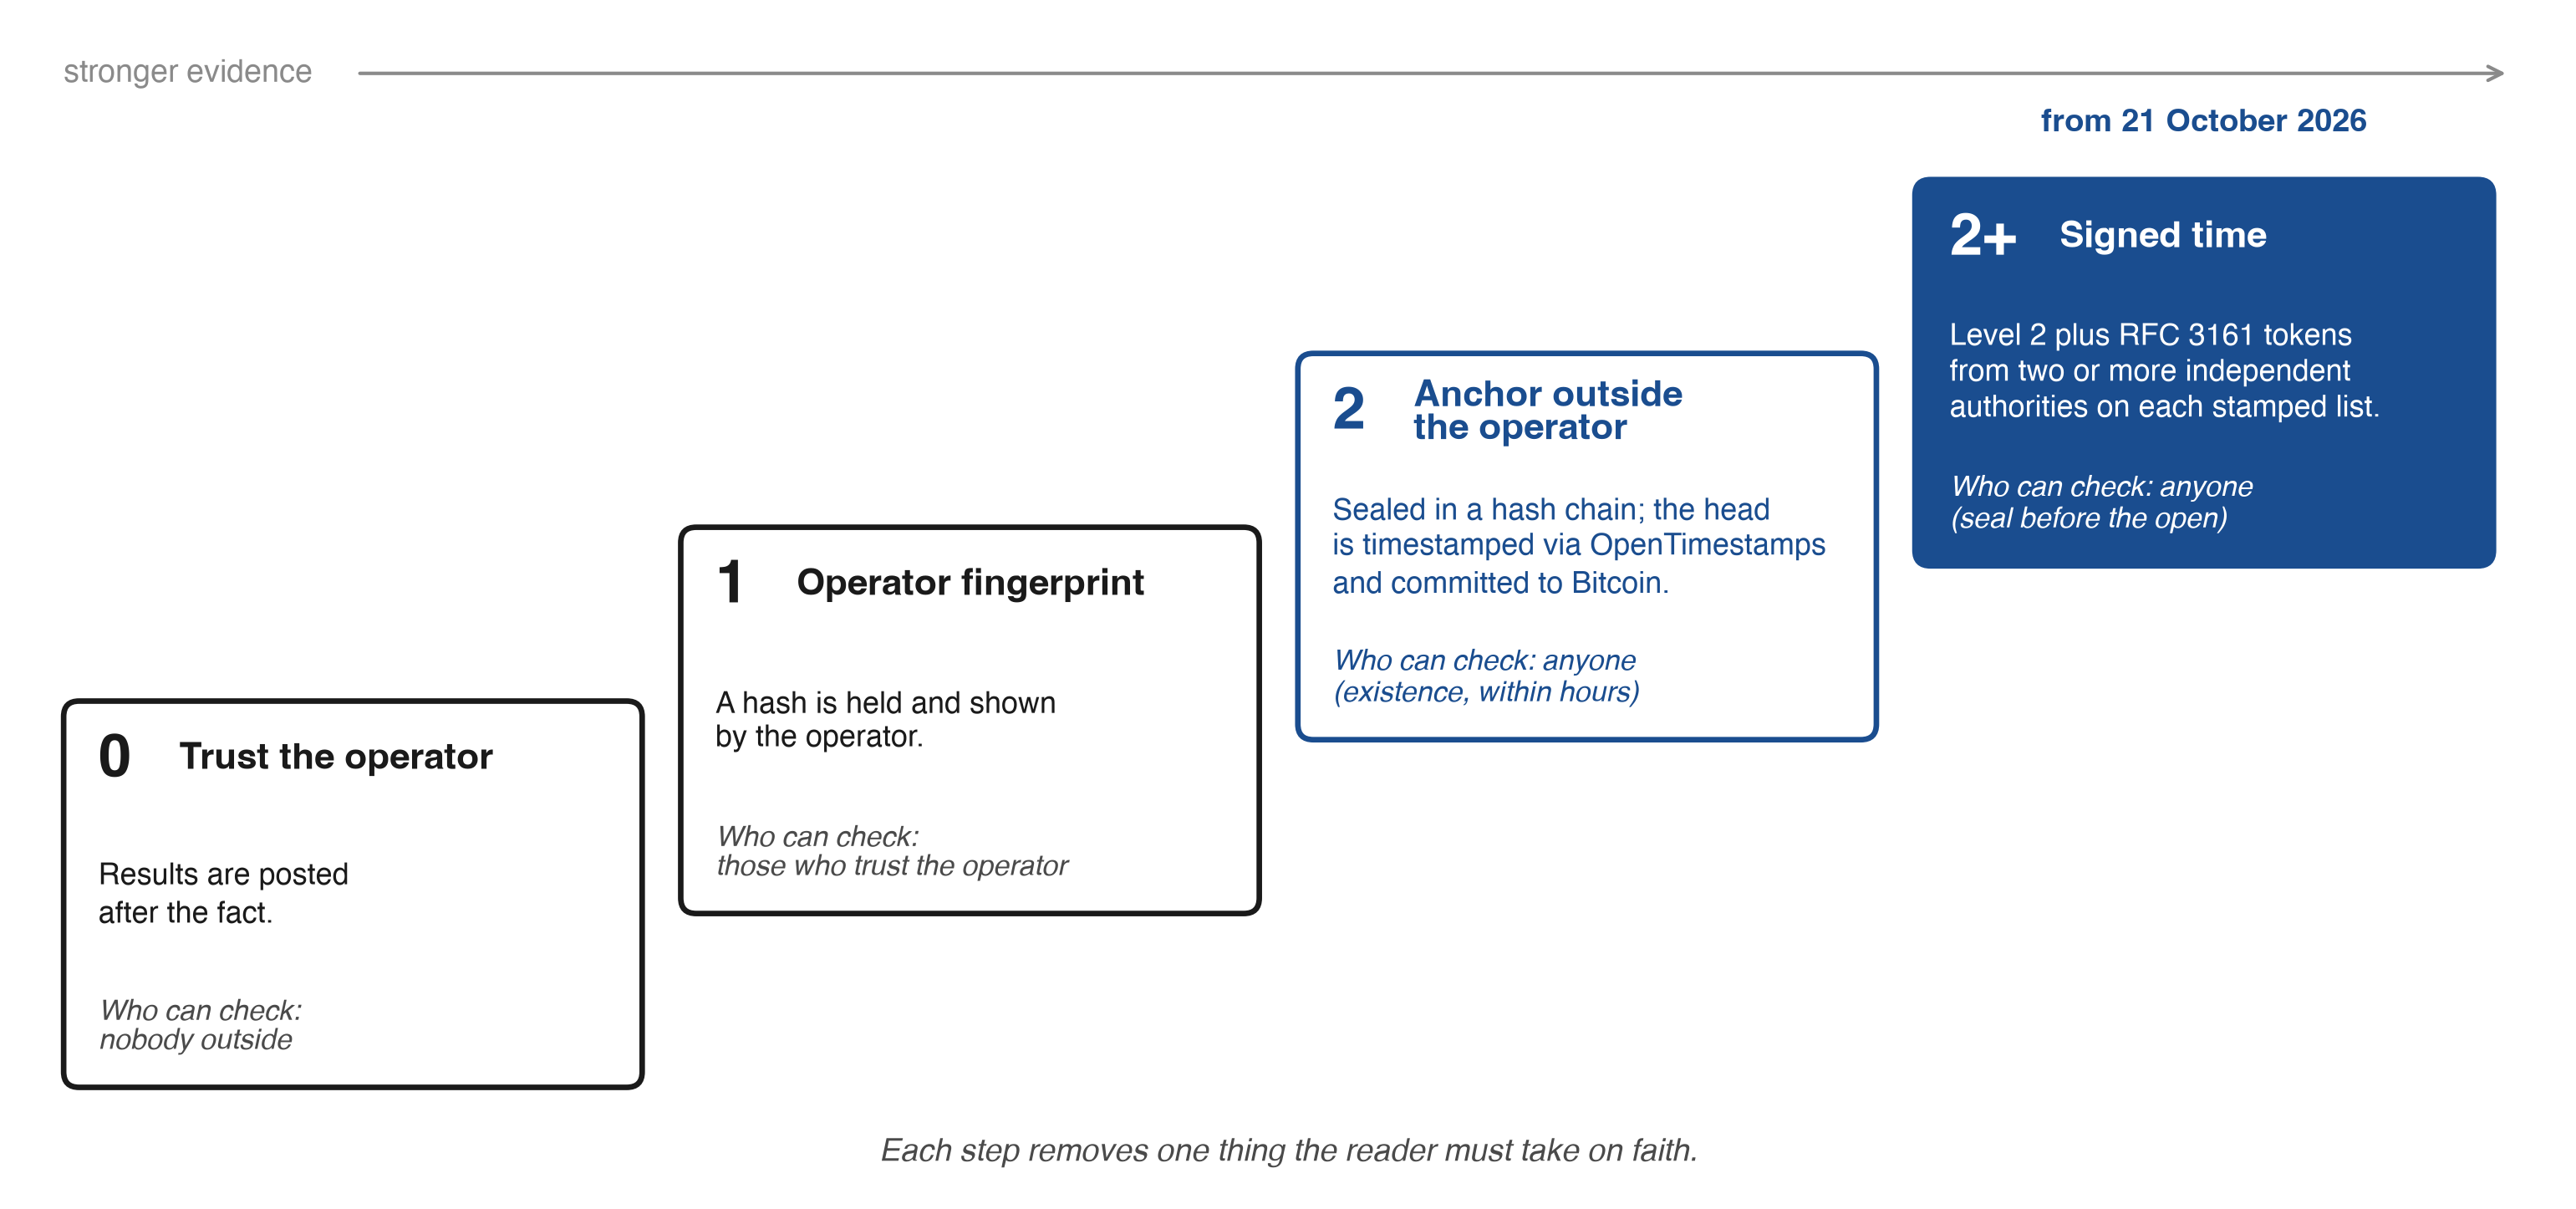
Примечание: уровни описывают, чему читатель должен доверять в отношении времени записи. Уровень 2+ добавляет токены RFC 3161, в лиге с 21 октября 2026, когда запись, содержащая подсчитанные ответы, была подписана перед открытием 09:30 ET. Печать при получении, справочник после печати и правило подсчитанного прогона — это отдельные требования (Раздел 3.13).
В эталонной реализации якорь даёт уровень 2 для P1a и P2 против любой стороны, держащей независимую копию доказательства, и против всех для каждого списка с временной меткой, введённого в журнал Rekor (Раздел 3.11). P1b находится на уровне 2+ в подсчитанной записи (Раздел 3.11). P3 стоит на уровне 1 в связанной записи оператора и, с 21 октября 2026, в правиле подсчитанного прогона, объявленном заранее. Лестница измеряет доверие к часам. То, что читатель может утверждать о ценах или умении, поднимается на вторую лестницу, лестницу утверждений (Таблица B1, Приложение B): опубликованные правила, пересчитанные файлы, проверенное внешнее обязательство, результаты согласованные с независимым источником цен, предварительно спаренная оценка, замороженная перед своим окном, и репликация вторым конвейером. Эта вторая лестница заканчивается зарегистрированными сравнениями Раздела 8.
3.13 Контрольный список предложенного стандарта
Я формулирую требования ниже как то, что арена, эталон или фонд принимает, когда утверждает, что следует стандарту. MUST обозначает требование, без которого утверждение не выполняется; SHOULD обозначает спецификацию уровня 2+.
- ДОЛЖНА определять каждую задачу договором события, зафиксированным до выхода вопроса, с полями не менее таблицы 1, включая источник цены каждого индикатора (поставщик, символ, размер бара и правило временной метки для справочной и терминальной цены); прогнозные результаты, которые лежат в будущем; и запечатать модель, её версию и режим в самой строке ответа. В слепой сезон строка несёт их как обязательство SHA-256 с солью, , и соли публикуются после сезона, поэтому идентичность фиксируется при запечатывании и скрыта до конца сезона.
- ДОЛЖНА хранить добавляемую, закрепленную хешем запись, в которой каждая строка запечатывается при входе, текст вопроса и снимок цены хешируются в прогон, вопрос публикуется, и исправление представляет собой новую строку, которая называет строки, которые оно касается.
- ДОЛЖНА привязать голову записи вне оператора при каждом прогоне (уровень 2), опубликовать доказательства, указать границу с её допуском и опубликовать каждый запечатанный дайджест в момент запечатывания по крайней мере на одном канале добавляемых данных, который оператор не контролирует.
- ДОЛЖНА брать одну справочную цену за общее событие, после запечатывания, по опубликованному правилу для каждого инструмента; строка, запечатанная позже, получает свою собственную справку и является отдельным событием. Прогнозы объединяются (консенсус, согласие, подсчёты общей ошибки, сравнения между моделями) только когда каждое поле их контрактов события совпадает.
- ДОЛЖНА публиковать каждый прогон, подсчитанный или нет, с его меткой.
- ДОЛЖНА фиксировать подсчитанный прогон каждой сессии правилом, объявленным до прогонов (например, опубликованным расписанием), и ДОЛЖНА публиковать объявление с его хешем на канале, который оператор не контролирует. Правило, применённое впоследствии к выполненным прогонам, не соответствует этому требованию.
- ДОЛЖНА оценивать запрошенное событие по строго правильному правилу: первичная оценка Бриера строгого роста по всем строкам, с любой отфильтрованной оценкой второй и количеством удаляемых строк; или, с полосой ничьей, либо запросить вероятность роста при движении вне полосы, либо запросить три вероятности и оценить их по трёхрезультатной оценке Бриера (раздел 3.5).
- ДОЛЖНА сообщать пустые ячейки и отсутствующие ответы рядом с каждой оценкой, держать заполненное значение вне консенсуса и подсчётов соглас, и сообщать качество по указанным вероятностям, охвату и любой оценке обслуживания как отдельные результаты.
- ДОЛЖНА сообщать неинформативный эталон 50% и климатологическую базовую ставку одного и того же события для каждого актива и горизонта, оцененные на фиксированном окне, которое заканчивается до сезона и запечатанные опубликованным хешем, с оценкой навыков предсказания Бриера в сравнении с ним; цена рынка прогнозов, используемая как эталон, запечатывается с её торгуемым объёмом, и объявленный минимальный объём определяет первичное сравнение.
- ДОЛЖНА ранжировать только после минимального количества сессий за горизонт, с интервалами, сгруппированными по сессиям, и для горизонтов длиннее одного дня — интервалами, соответствующими перекрывающимся окнам; сравнение запланировано на точность парного различия оценки Бриера на уровне сессии, а утверждение об отсутствии различия требует интервала в пределах объявленного поля эквивалентности (раздел 4.6).
- ДОЛЖНА публиковать данные и код оценки таким образом, чтобы каждый показатель можно было пересчитать третьей стороной, и указывать в каждом пересмотре статьи неизменяемый выпуск анализа с контрольной суммой для каждого файла (приложение C).
- ДОЛЖНА запечатывать каждый ответ при его поступлении без ожидания пакета, и ДОЛЖНА (уровень 2+) получить маркер RFC 3161 от общественного органа временных меток при каждом запечатывании.
- ДОЛЖНА (уровень 2+) запечатывать хеш каждого исходящего вопроса при его отправке и запечатывать список ожидаемых ответов с его сроком и политикой повторных попыток до первого вопроса в цикле.
- ДОЛЖНА сопровождать любой опубликованный консенсус моделей на той же поверхности числом указанных вероятностей, вошедших в него, их средней попарной корреляцией и из раздела 5.1 для этого цикла и горизонта, чтобы читатель видел, сколько независимых голосов стоит за этим согласием.
- ДОЛЖНА рассматривать изменение методологии как начало нового сегмента измерения, а исправление как добавленную строку, которая оставляет оригинал на месте; подтверждающие оценки вычисляются в пределах одного сегмента (раздел 3.10).
- ДОЛЖНА, где читатели дают прогнозы наряду с моделями: назначать каждого читателя один раз и случайным образом, никогда не переназначать; учитывать один первый прогноз на рынок, идентификатор и сессию; закрывать прогнозы читателей в справочное время; рассматривать переустановленный идентификатор как нового читателя и сообщать долю переустановок; обозначать слепую группу в словаре данных до первого оцениваемого прогноза; и не хранить адрес читателя, максимум — соленый хеш с днем, используемый только для ограничения повторных голосов, ничего не публикуя (раздел 6).
- ДОЛЖНА сообщать диагностику разделов 4–6 рядом с оценками: долю наибольшего собственного значения и коэффициент участия матрицы подобия, два счета отчетливости каждого места, тест сторон как блоков, запись выборки для каждой цитируемой ссылки, входящей в счет перекрытия, ветвь только цен, повторения вероятности при замороженном пакете, цены спроса, предложения и время последней сделки в каждой строке толпы и оборот и затраты каждого счета рядом с теневым вариантом без сделок.
Часть контрольного списка выполняется как код. Лига публикует контракт события в виде схемы JSON (event-contract.schema.json) и автономный проверяющий инструмент, написанный только со стандартной библиотекой Python (tools/conformance.py, по тому же адресу, что и данные, SHA-256 e1f929a9…63db2e полученный 21 октября 2026 г., 22:33 UTC, без изменений хранится в tools/archive/conformance-e1f929a9.py; environment.json содержит каждую версию проверяющего инструмента с его датой и хэшем). Полный контракт содержит девять ключей: актив, горизонт, время отсчёта, время завершения, правило, версия распределителя, правило отсчёта, поставщик цены и символ цены, а его event_id_v2 — это ev2- с первыми 16 шестнадцатеричными цифрами SHA-256 их канонического JSON (отсортированные ключи, без пробелов, UTF-8). Первый идентификатор, event_id (ev1-, первые пять ключей), остаётся рядом с ним, так что опубликованный идентификатор никогда не меняется. Две лиги, написавшие одинаковый контракт, получают одинаковый идентификатор, поэтому проверка требования 4 становится сравнением идентификаторов для каждого поля, которое определяет результат, а правила подсчёта очков фиксируются версией методологии, запечатанной в той же строке. Проверяющий инструмент проверяет каждую строку по схеме, перестраивает её идентификатор, проверяет времена, диапазон вероятности и поля результата, отклоняет один идентификатор, используемый для двух событий и требует методологической версии каждой строки (требование 15). Любая лига может запустить python3 conformance.py its.csv на свой собственный экспорт. На файле прогнозов лиги от 21 октября 2026 г., 22:33 UTC, он сообщил «3792 строки, ОК», с обоими идентификаторами перестроенными на каждой строке. Успех показывает хорошо сформированную запись, а таблица 5 читает требование соответствия по требованиям.
Таблица 5 показывает статус эталонной реализации для каждого требования. Утверждение, основанное на требовании, действует с даты, когда требование выполнено. «Выполнено» означает видимое в открытых файлах, когда я их читал 21 октября 2026 г. в 15:05 UTC (см. примечание), «Частично выполнено» означает, что часть требования видна там, а «В процессе» означает, что реализация находится в разработке, с уже внедрёнными частями, указанными рядом.
Таблица 5. Соответствие эталонной реализации, прочитанное 21 октября 2026 г. (требование 3 от 22 октября 2026 г.).
| Треб. | Уровень | Статус | Что реализовано |
|---|---|---|---|
| 1 Контракт события | MUST | Выполнено с 21 октября 2026 г. | Поля контракта запечатаны в методологии; схема контракта, проверяющий инструмент и оба идентификатора на каждой строке прогноза, девятиключевой event_id_v2 с поставщиком, символом и правилом отсчёта; модель с её строкой версии и режимом, запечатанные в каждой строке ответа (восстановленные строками коррекции для первых прогонов) |
| 2 Запись с цепочкой хэшей | MUST | Выполнено | Цепочка, хэши вопросов и снимков, опубликованные вопросы, исправления как строки |
| 3 Внешний якорь | MUST | Выполнено с 22 октября 2026 г. | Якорь OpenTimestamps на каждом прогоне, доказательства опубликованы; с 21 октября RFC 3161 токены двух независимых органов на каждом запечатанном списке (три с 13:23 UTC), каждый список называет предыдущий по его SHA-256; каждый запечатанный список внесён в журнал прозрачности Sigstore Rekor при запечатывании с 22 октября 2026 г. (первый на индексе журнала 3,368,763,032, пять секунд после его марки времени 00:00:11 UTC), а более ранние списки от 21 октября в 23:45–23:47 UTC (список от 20 октября на индексе журнала 3,368,351,276) |
| 4 Одна ссылка на общее событие | MUST | В процессе | Строки, запечатанные после ссылки, содержат свою собственную ссылку (late_ref); строки содержат reference_at, same_event и event_id; подсчитанный ряд n_eff, помеченный как основной, исключает такие строки; все-места n_eff, помеченный как «без среза по времени запечатывания», и together опубликованы рядом с ним без среза |
| 5 Каждый прогон опубликован | MUST | Выполнено | Непосчитанные прогоны помечены not_counted |
| 6 Посчитанный прогон | MUST; SHOULD | MUST выполнено с 21 октября; SHOULD выполнено | Запланированный утренний прогон объявлен заранее, запечатан как первая строка asks.jsonl (04:16 UTC) и опубликован на странице доказательств с его SHA-256 и снимком Internet Archive (05:35 UTC); 19 и 20 октября следуют правилу разработки раздела 3.4 |
| 7 Событие задано | MUST | В процессе | Оценка Бриера для всех строк объявлена как основная оценка из сеанса 21 октября (main_metric, первая такая оценка после закрытия); 19 и 20 октября остаются опубликованными как отдельный сегмент (method_segments) |
| 8 Пустые ячейки | MUST | Выполнено | counted_50, no_answer, of; три результата сообщены отдельно |
| 9 Эталоны | MUST | В процессе | Эталон 50% опубликован; фиксированная климатология опубликована в живом council-calibration.json с 21 октября 2026 г., 08:54 UTC (climatology_fixed, 48 ячеек рынок-горизонт, содержание SHA-256 2810d11e…3cabb7, sha256_ok true); F12 и F13 уже применяют пол в 1000 долларов в их собственных определениях, и пол объёма толпы в опубликованной методологии дополняет его |
| 10 Рейтинг и интервалы | MUST | В процессе | Правило 30/10, интервалы, сгруппированные по сеансам, и парные интервалы на уровне сеанса (pairs, council-pairs.csv) опубликованы; интервалы с перекрывающимся окном и объявленные маржи в регистрации |
| 11 Данные, код, выпуск | MUST | В процессе | Данные и код опубликованы с хэшами; анализ выпущен с каждой ревизией |
| 12 Запечатывание при поступлении; RFC 3161 | MUST; SHOULD | Частично выполнено | RFC 3161 токены на каждом запечатанном списке с 21 октября; в то утро восемь ответов были запечатаны в одном пакете и девятый — на 14 секунд после его поступления; запечатывание каждого ответа при поступлении дополняет это |
| 13 Хэши вопросов, реестр перед вопросом | SHOULD | Частично выполнено с 21 октября | Каждый шаг прогона запечатывает свой реестр (запрошенные места, уже ответившие места, запасные) перед его первым вопросом, поэтому второй запрос видим; исходящие хэши вопросов сцеплены в asks.jsonl и покрыты запечатанными списками; оба на странице доказательств; крайний срок и политика повторных попыток присоединяются к полям реестра |
| 14 Эффективные голоса рядом с консенсусом | MUST | В разработке | n_eff опубликован в council-stats.json; подсчитанный ряд (подсчитанные запуски, ответы запечатаны до 09:30 ET) обозначен основным, ряд со всеми местами сохранён рядом с ним; печать рядом с каждым отображаемым консенсусом его завершает |
| 15 Segments | MUST | Выполнено | Версия методологии запечатана в каждой строке запуска и в каждой строке прогноза (methodology_version); баллы по сегментам (method_segments); изменения датированы; ничего не пересчитано |
| 16 Readers | MUST | В разработке | Две постоянные случайные группы активны (experiment.g0, g1), только первые прогнозы, прогнозы читателей закрыты в 09:30 ET, адрес не сохранён (солёный ежедневный хеш ограничивает голоса); метка слепой группы в словаре данных и доля сбросов это завершают |
| 17 Diagnostics | SHOULD | Частично выполнено | Коэффициент участия (n_eff_participation), подсчёты без знака и с центрированием климатологии, перекрытие общих источников и рука Closed Book опубликованы; остальные диагностики указаны |
Примечание: статус прочитан в открытых файлах и на странице доказательства от 21 октября 2026 года в 15:05 UTC (council-stats.json сгенерирован 14:51:50 UTC, council-book.jsonl из 230 строк); требование 1 проверено в 22:33 UTC того же дня (раздел 3.13), а требование 3 внесено в журнал Rekor 22 октября 2026 года в 00:00:16 UTC (приложение B, этап 10).
4. Меры
Протокол фиксирует, что было сказано и когда. Меры преобразуют этот записанный результат в оценки; вместе они представляют оценку прогноза, которую требует стандарт. Я описываю каждую меру, опубликованную в методологии (версия 2) и протоколе лиги (arena-3, Pro лига pro-1), и, где это требует стандарт, требование. Раздел 5 сообщает о значениях зависимости на живых данных, и результаты точности поступают как датированные редакции этой статьи.
4.1 Направление
Был ли индикатор выше или ниже в конце горизонта, чем на его эталоне, и поддерживала ли вероятность модели эту сторону? Выше 50 поддерживает рост, ниже 50 падение, ровно 50 ни то ни другое. Прогноз 51% и прогноз 95% дают одинаковый результат, поэтому направление не может отличить уверенную модель от нерешительной, и основной мерой является оценка Бриера.
4.2 Оценка Бриера
Для прогноза с заявленной вероятностью (в процентах) роста и результатом ,
и оценка модели по разрешённым прогнозам — это среднее (Бриер, 1950), от 0 для идеального прогноза до 1 для наихудшего. Оценка Бриера строго правильна для события, на котором она рассчитывается (Gneiting & Raftery, 2007); для вопроса лиги это событие — строгий рост по всем рядам (Раздел 3.5, требование 7).
4.3 Неинформативный эталон 50% и климатология
Прогнозист, который всегда говорит 50%, набирает 0,25 по каждому прогнозу. Это неинформативный эталон 50% (монета файлов лиги), нейтральная ссылка. Прогнозист, который знает базовый курс роста, может набрать ниже 0,25 без навыков о дне, и на длинных горизонтах базовый курс может быть далеко не от одной половины. Поэтому я добавляю климатологический эталон (требование 9): частоту строгого роста одного и того же события для каждого актива и горизонта, оценённую на фиксированном окне, заканчивающемся перед сезоном и закреплённую в методологии, с оценкой умения Бриера
на тех же рядах. Одно и то же событие означает событие, на котором контракт рассчитывается: для дня — от эталонной цены к финальной цене по правилу источника цены из Таблицы 1 (09:30 до 16:00 ET, доходность до 15:00 ET, Bitcoin от минуты запечатывания до 16:00 ET). Для более длинных горизонтов это охватывает одинаковое количество сессий или календарных дней (Раздел 3.7). Базовый курс другого события смещал бы эталон.
В эталонной реализации фиксированная климатология — это поле climatology_fixed файла council-calibration.json: для каждого актива и горизонта, p_up, частота строгого роста с 2016 по 2025 год со всеми рядами, учитываемыми, p_up_ex_draw, то же самое с исключёнными ничьими, количества n и n_independent, окно и правило. Основной эталон — это = p_up, поскольку основная оценка Бриера учитывает все ряды. p_up_ex_draw служит собственной оценке умения лиги без ничьих (bss_reference). Это поле запечатано council-clim-window.json, опубликованным по адресу данных, с 2810d11e…3cabb7, SHA-256 его содержимого: json.dumps Python объекта без его ключа sha256, с отсортированными ключами и параметрами по умолчанию. Скрипт подачи пересчитывает эту контрольную сумму содержимого перед тем, как прочитать . Поле вошло в живой файл 21 октября 2026 года в 08:54 UTC, его контрольная сумма проверена (sha256_ok), и это эталон основного сравнения. Где живое окно не имеет дневную историю, встанет ближайшее дневное событие: дневной бар для золота, WTI, Brent, меди и индекса доллара, дневное закрытие для доходности 10-летних облигаций, день UTC для Bitcoin и, начиная с одной недели, движения от открытия. Четыре американских индекса акций берут свои из дневного бара сессии 09:30 до 16:00 ET, события, на которое отвечают модели, и основной тест также сообщается только по этим четырём (Раздел 8). Аппроксимации смещают и оставляют прогнозы нетронутыми (Раздел 10).
4.4 Калибровка и резкость
Калибровка проверяет, реализуются ли заявленные вероятности с заявленной частотой. Лига сообщает о калибровке направленной уверенности: каждая разрешённая вероятность складывается в сторону, которую она поддерживает ( становится с перевёрнутым исходом, а ровно 50 исключается), сложенные прогнозы распределяются по четырём бинам: [50, 60), [60, 70), [70, 80) и [80, 100], каждый бин показывает среднюю заявленную вероятность и долю реализовавшихся исходов, построенные по 20 прогнозам (calib_min). Складывание измеряет, соответствует ли уверенность в поддерживаемой стороне частоте попаданий на этой стороне. Калибровка сырой вероятности роста также может быть вычислена из открытых строк. Оценка Бриера раскладывается на слагаемые калибровки и разрешения (Murphy, 1973), а бины — это читаемое дополнение к этому разложению.
Бины требуют много прогнозов, поэтому я добавляю для каждого места, консенсуса и каждого горизонта логистическую калибровочную подгонку по всем строкам рассматриваемого события (Cox, 1958). Наклон ниже 1 означает, что заявленные вероятности отстоят слишком далеко от одной половины, выше 1 — слишком близко; измеряет крен в сторону роста или падения. Наклон использует каждый прогноз и имеет стандартную ошибку, вычисленную с сеансами, рассматриваемыми вместе (раздел 4.6). Ту же подгонку с интервалами, сгруппированными по событиям, применили к ценам Polymarket (Walker, 2026).
Калибровка оценивается вместе с остротой, поскольку прогнозист, всегда говорящий 50%, калиброван и неинформативен (Gneiting et al., 2007). Я также запрашиваю для каждого места, консенсуса и горизонта
от 0 (всегда 50%) до 100 (всегда уверен), только на заявленные вероятности, и с климатологической вероятностью раздела 4.3 вместо 50. Острота в сравнении с половиной ожидается расти с горизонтом, где долгосрочные базовые ставки далеки от половины; острота в сравнении с климатологией — собственная прогнозиста. Ни одна не требует исхода. На прогоне 20 октября 2026 года восемь мест, закрытых до опорной даты, имели K 9,2 на один день, 14,1 на неделю, 13,9 на месяц и 20,3 на полгода (рисунок 5; сами ячейки находятся на рисунке 6B). Они отстояли примерно на пять пунктов от равных шансов на день и были наиболее решительными на горизонте, который разрешается последним, отчасти это базовая ставка, которую исключает. На 21 октября 2026 года девять мест дали 10,1, 12,5, 14,6 и 19,9. Большинство заявленных вероятностей лежали между 40 и 60. На один день это касалось 93% из них 20 октября и 95% 21 октября, а даже на полгода более половины (58% и 61%).
Рисунок 5. Заявленные вероятности роста по горизонту: прогоны 2026-10-20-am (восемь мест, закрытых до опорной даты) и 2026-10-21-am (девять мест).
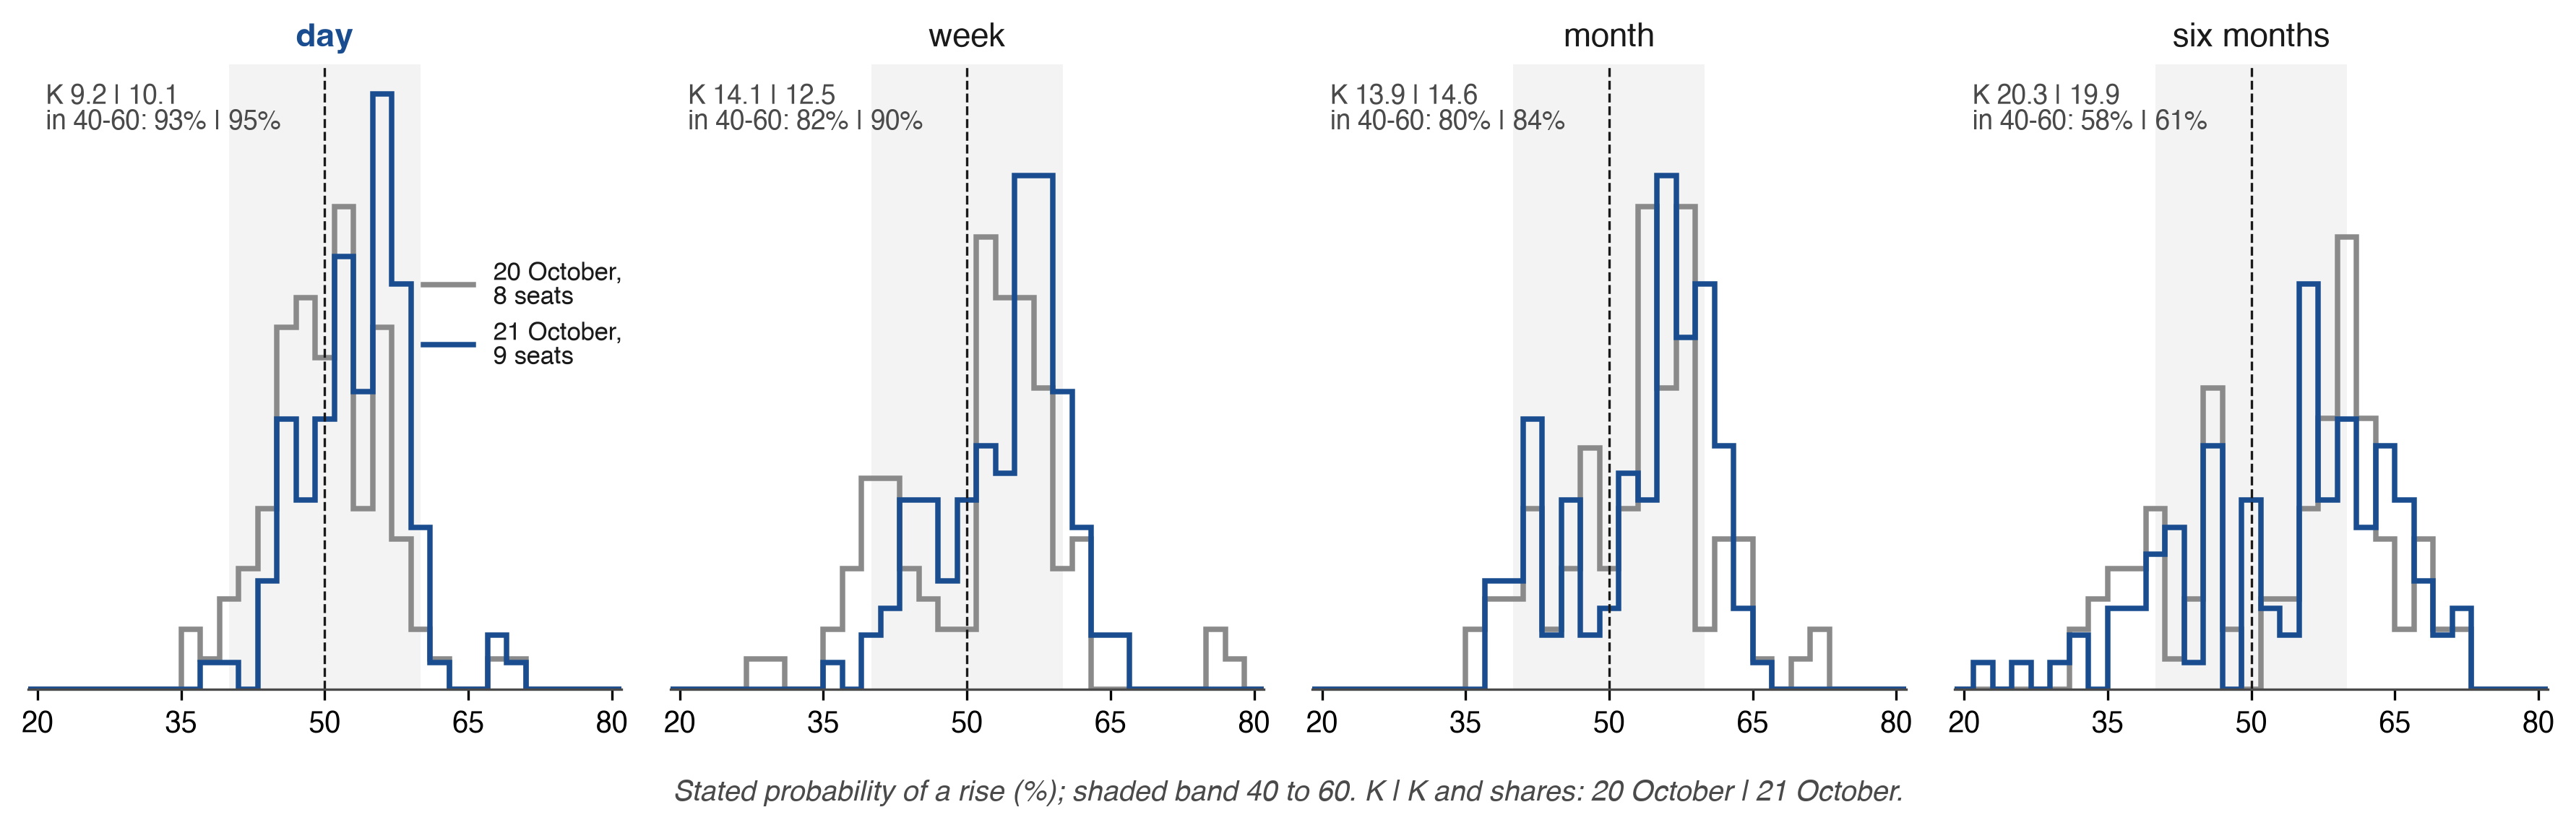
Примечание: гистограммы с шагом 2 пункта, отмасштабированные по равной площади; затенённая полоса идёт от 40 до 60. K = (2/n)Σ|p − 50| (раздел 4.4). 21 октября четыре ячейки Bitcoin девятого ответа имеют собственную опорную дату (раздел 3.3) и исключены из этого и каждого другого объединённого результата прогона (428 из 432 ячеек). Источник: council-forecasts.csv сохранен 22 октября 2026, 01:32 UTC.
4.5 Базовые показатели
Лига оценивает те же строки против фиксированных базовых показателей:
- Монета (0,25 на каждый прогноз).
- Импульс: направление вчерашних показателей того же индикатора с фиксированным 55%, оцениваемое на тех же строках, что и консенсус; опубликованное поле лиги исключает ничьи, а зарегистрированный F15 оценивает его на всех строках (раздел 8.1).
- Купить и держать (
_hold_all), S&P 500 (_spy), 60/40 (_passive), Наличные деньги по ставке казначейского векселя на 13 недель (_cash) и Случайный в соответствии с правилами лиги (_random).
Первые два являются базовыми показателями для вероятностных оценок, а остальные пять — портфели, управляемые при тех же затратах и исполнении, что и модели. Momentum проверяет тривиальное правило. Когда результат представляет собой равные шансы независимо от вчерашнего дня, фиксированные 55% дают в ожидании. Климатологический эталон — это планка, которую требует стандарт. Методология также называет неизменную базовую линию, точечный прогноз без вероятности, который остаётся вне сравнения Брайера. Консенсус Совета — это также базовая линия: среднее значение вероятностей моделей с удаленными наибольшим и наименьшим значениями при наличии пяти или более ответов, второе место того же семейства, взвешенное на одну треть, и результат удерживается в пределах 2% к 98%.
Усреднение приносит выигрыш, который не является навыком. Для одного события с исходом и весами , суммирующимися в единицу, оценка Брайера взвешенного среднего равна взвешенному среднему оценок членов минус их взвешенное разброс (Krogh & Vedelsby, 1995):
Консенсус поэтому не может уступить среднему значению членов, которых он сохраняет, по общему событию, независимо от их навыка; удержание результата в пределах 2% к 98% может стоить максимум 0.0004 в строке. Вывод о том, что консенсус превосходит среднее значение своего члена, механически ожидается. Его навык оценивается против монеты, климатологического базового уровня, толпы и лучшей единственной модели предыдущего периода, а термин разброса сообщается рядом с оценкой консенсуса (раздел 5.3).
4.6 Правило 30/10: 30 прогнозов как минимум на 10 торговых дней
Модель входит в таблицу горизонта только когда у неё есть как минимум 30 разрешённых прогнозов на этом горизонте и как минимум 10 торговых сессий с как минимум одним разрешённым прогнозом на этом горизонте в каждой. Запечатанная методология излагает правило и его причину в одном поле: «12 индикаторов одного дня движутся вместе: лига показывает торговые дни рядом с прогнозами, и модель ранжируется после 30 разрешённых прогнозов как минимум на 10 торговых дней» (independence). Правило не ограничивает, как неравномерно прогнозы распределяются по этим сессиям, поэтому таблица показывает количество сессий каждой модели рядом с её оценкой (days), и второе условие — то, которое действует. Если прогнозы в рамках сессии имеют корреляцию , то прогнозов из одной сессии несут информацию примерно независимых, эффект дизайна кластерной выборки (Kish, 1965). При и одна сессия стоит примерно 3.75 независимых прогнозов, а тридцать прогнозов из трёх утр примерно одиннадцать. Требование 10 торговых дней заставляет выборку охватывать различные новости; в рамках горизонта единица переивыборки — это сессия. Правило 30/10 определяет право на участие, и мощность рассматривается ниже. Первая таблица после сессии 30 октября 2026 года — это условное описательное упорядочение, и модель, которая пропустила любую из первых десяти сессий, становится приемлемой позже.
Файл статистики публикует интервалы из 5 оценённых сессий (Student t на средних сессий) и из 20 методом бутстреп по сессиям, при 12 индикаторах дня как одном кластере (council-stats.json, sample.note). До 5 сессий интервал не показывается, а интервал, вычисленный по строкам, трактует двенадцать рынков дня как независимые и слишком узок. Для горизонтов, превышающих день, последовательные прогнозы делят большую часть окна исхода, поэтому я требую для горизонта в сессиях интервалы, устойчивые к гетероскедастичности и автокорреляции с лагом (Newey & West, 1987) или блочный бутстреп с блоками не менее сессий (Künsch, 1989), и без интервала до сессий (требование 10). В сезоне из 126 сессий это правило даёт интервалы на неделю с сессии 25 и на месяц с сессии 105, и ничего на полугодие, что потребовало бы 630. Подтверждающие утверждения опираются на день, основной горизонт, и на неделю и месяц, где правило выполнено. Результаты на полугодие и суточные интервалы в этом сезоне носят описательный характер. Утверждение о мастерстве читается в зарегистрированные даты проверки (раздел 8), независимо от того, какие сессии между ними показывают.
Мощность принадлежит сравнению, которое будет заявлено — парной разности Brier. Для прогнозиста и эталона на одних и тех же событиях пусть будет средним по событиям сессии от . При стандартном отклонении средних сессий и объявленным наименьшем эффекте двусторонний тест при 5% с мощностью 80% требует примерно независимых сессий. Персистентность увеличивает число, и зарегистрированный анализ держит последовательные сессии вместе (Diebold & Mariano, 1995; Künsch, 1989). При 126 сессиях расчёт Brier в файле (power_brier) обнаруживает падение ниже монеты на 0.0105, а падение на 0.005 требует 554 сессий. Он экстраполирует из 171 прогноза двух сессий (файл создан 21 октября 2026, 05:33 UTC, на данных от 20 октября; живое поле пересчитывается при каждом запуске), принимая их стандартное отклонение на уровне прогноза 0.062 и как приближение до оценки пяти сессий. Он пересчитывается на сессии 30 на данных уровня сессий, и зарегистрированные тесты от него не зависят. Расчёт попаданий в файле (power) требует 209 сессий, чтобы различить 55% от 50% при предполагаемом . Независимый анализ бинарных вопросов прогнозного рынка достигает того же порядка: примерно 350 разрешённых предсказаний, чтобы обнаружить преимущество в Brier на 0.02 над рынком (Nechepurenko & Shuvalov, 2026a).
Отрицательный результат требует собственного правила. Небольшая оценённая разность, слишком широкий интервал для решения и свидетельство отсутствия разности — три находки. Я объявляю одно поле эквивалентности, ±0.01 Brier, для каждого подтверждающего сравнения и читаю «нет существенной разности» только когда 90% интервал парной разности (два односторонних теста при 5%) лежит целиком внутри него. Я выбрал это поле. Оно близко к тому, что двухсессионная экстраполяция говорит о разрешимости за 126 сессий (power_brier, выше), оно не меняется, когда эта экстраполяция пересчитывается, и это допуск в оценке, отличный от любого экономического порога.
4.7 Лига портфелей
Вероятности измеряют суждение. Портфель, вторичная мера, показывает, что модель делает с ним. Каждая из 14 моделей управляет 100 000 долл. США виртуальных денег в соответствии с одинаковыми правилами: одиннадцать торгуемых фондов представляют рынки (VIX служит только индикатором), позиции открываются в длинную позицию только на 5% до 25%, наличные деньги приносят доход из бумаг Казначейства со сроком 13 недель, каждый доллар, который изменяется, стоит 0,1%, и решение торгуется при первом открытии после его закрытия (первая цена с 09:30 до 09:45 ET). «Держать» — это решение без торговли и без затрат. Решение, которое нарушает правило, отклоняется, и позиции остаются. Каждый счет оценивается при закрытии с его доходностью и максимальным убытком, и из 20 сессий с коэффициентами Шарпа и Сортино (Sharpe, 1994; Sortino & Price, 1994). Полные правила находятся в файле протокола (Приложение A, Таблица A1). Счет оценивает инструмент, фонд Казначейства для доходности и фонд для каждого товарного фьючерса, поэтому более низкий счет Брайера не устанавливает более высокую стоимость счета. Счет сравнивается вместо этого с пассивными базовыми показателями при одинаковых затратах в пределах одной версии правил.
4.8 Профессиональная лига
Каждая модель ведет второй счет на 100 000 долл. США в Профессиональной лиге (pro-1), длинно-короткую книгу с подписанными весами от 5% до 30% капитала и валовой экспозицией от 100% до 200%, так что кредитное плечо до 2×; здесь можно торговать VIX. Его базовые показатели — это S&P 500, удерживаемый в длинной позиции и удерживаемый в короткой позиции.
4.9 Искусственный интеллект против толпы
Для до восьми из 12 рынков на рынках предсказаний торгуется ежедневный вопрос, близкий к лиге. Вопрос каждого раунда перечисляет их с полными правилами разрешения и просит каждую модель дать свою собственную вероятность «Вверх» для каждого в отдельном поле своей строки ответа (crowd_up). Инструкция не искать котировки Polymarket, Kalshi или каких-либо коэффициентов ставок запечатана в вопросе, и то, что вернул поиск модели, находится за пределами печати. Где Polymarket указывает рынок, модели отвечают на вопрос Polymarket, и вопрос Kalshi задается только для рынка, который Polymarket не указывает (council-calibration.json, method.crowd_window). Цены толпы и торгуемые объемы (vol) записываются при выпуске вопроса и запечатываются в строке раунда (crowd.odds для Polymarket, crowd.kalshi для Kalshi). 20 октября они были записаны в 12:30:06Z, до того как первая модель начала свой ответ. Я скрываю цену по замыслу. Модель, которой показана рыночная цена и просят пересмотреть ее, может обыграть рынок на некоторых контрактах (S. Kim et al., 2026), но ее ответ тогда больше не является доказательством, независимым от толпы. Лига держит их отдельно: запечатанный ответ слеп к цене, и любая комбинация с толпой является отдельной стратегией, запечатанной перед ее оценкой (Раздел 5.3). Каждое сравнение называет свои информационные часы: запечатанная цена — это толпа в момент вопроса, в то время как файл калибровки сравнивает ответ каждой модели с ценой толпы в момент ответа этой модели, оба оценены по разрешению толпы. После разрешения лига сообщает в расчете на вопрос вероятность моделей и толпы, счет Брайера каждого и стороны, которые каждый получил правильно (строка книги crowd; council-league.json, поле crowd).
20 октября Polymarket указывал шесть ежедневных вопросов «Вверх или вниз» (S&P 500, Dow, золото, WTI, индекс доллара и Bitcoin) и Kalshi пять (S&P 500, Nasdaq-100, доходность 10-летних бумаг, золото и WTI): восемь рынков, три из них на обоих площадках. Если обе площадки указывают рынок, я использую контракт Polymarket, тот, на который ответили модели; в противном случае контракт Kalshi. Каждая вероятность толпы поступает из одного контракта. Вопрос Kalshi устанавливается на забастовку, и его цена преобразуется в «выше предыдущего закрытия» путем интерполяции между двумя соседними забастовками (lo, hi в строке раунда). Интерполированная цена приближает вероятность этого события из двух торгуемых цен, и обе стороны затем оцениваются на это синтетическое событие по источнику, который называет контракт. Я допускаю контракт к первичному сравнению, когда его запечатанный объем составляет по крайней мере 1000 долл. США в момент выпуска вопроса, и сообщаю более тонкие контракты отдельно. Порог показывает деньги, торгуемые по контракту. Требование 17 требует предложения, запроса и времени последней сделки по каждой строке толпы, так как на Polymarket спреды шире на маловероятных исходах (Dubach, 2026).
Вопросы толпы близки к вопросам лиги, и их часы отличаются. День лиги отсчитывается от справки 09:30 до 16:00 ET (доходность до 15:00 ET); вопросы толпы идут близко к закрытию и несколько разрешаются в другие часы и из других источников: золото и индекс доллара при 5:00 PM ET свече Pyth, WTI при ежедневном закрытии активного контракта на фьючерсы, доходность при паритетной доходности Казначейства в 3:30 PM, Bitcoin с полудня на полдень на Binance. Поэтому я провожу сравнение вопрос за вопросом на собственных условиях толпы с отдельно выявленной вероятностью. Цены на рынках предсказаний являются надежным базовым показателем (Wolfers & Zitzewitz, 2004; Berg et al., 2008), и макроэкономические контракты Kalshi дают прогнозы примерно так же точно, как Опрос рыночных ожиданий и консенсус Bloomberg (Diercks et al., 2026). Острота (Раздел 4.4) сравнивается по одним и тем же контрактам, модель за моделью, из crowd_up, так как толпа не оценивает событие prob_up.
Насколько далеко несовпадение событий может сдвинуть оценку, можно сформулировать точно. Предположим, индекс закрылся вчера на уровне 100, открылся на 98 и закрылся на 99: он упал от предыдущего закрытия и вырос от открытия. Пусть две версии события разрешаются с противоположными исходами на доле из строк с фиксированными вероятностями и строками. В перевёрнутой строке прогноз изменяет свою оценку Бриера на , максимум 1 по абсолютной величине, поэтому средняя оценка Бриера смещается максимум на . Разрыв между прогнозистами и в этой строке изменяется на , поэтому разрыв смещается максимум на , где — множество перевёрнутых строк. Границы справедливы для фиксированных прогнозов на фиксированной выборке. Следуют два правила. Прогнозы входят в общую оценку только по одному событию с одной справочной ценой (требование 4). И каждое сравнение с толпой указывает на её долю рыночных сеансов, в которых два вопроса разрешаются с противоположными знаками; разрыв не больше чем не рассматривается как преимущество ни одной стороны.
4.10 Сетка: модель × рынок × горизонт
Каждый учтённый ответ заполняет одну ячейку трёхмерной сетки: до одиннадцати моделей Совета, 12 рынков и четыре горизонта (рис. 6). Каждая ячейка накапливает собственную оценку Бриера, коэффициент попадания, калибровку и резкость. Сетка отвечает на вопросы, на которые не может ответить одна таблица лидеров: какие рынки предсказуемы на каком горизонте, находится ли преимущество модели в одном классе активов и легче ли месячный прогноз дневного, если каждый измеряется по собственной базовой ставке. Маргинальные представления опубликованы в council-league.json (models, by_asset, by_horizon), полные строки в council-forecasts.csv.
Рис. 6. Сетка измерения. (A) Конструкция: модель × рынок × горизонт. (B) Заполненная сетка: запечатанные вероятности одного учтённого утра, 20 октября 2026.
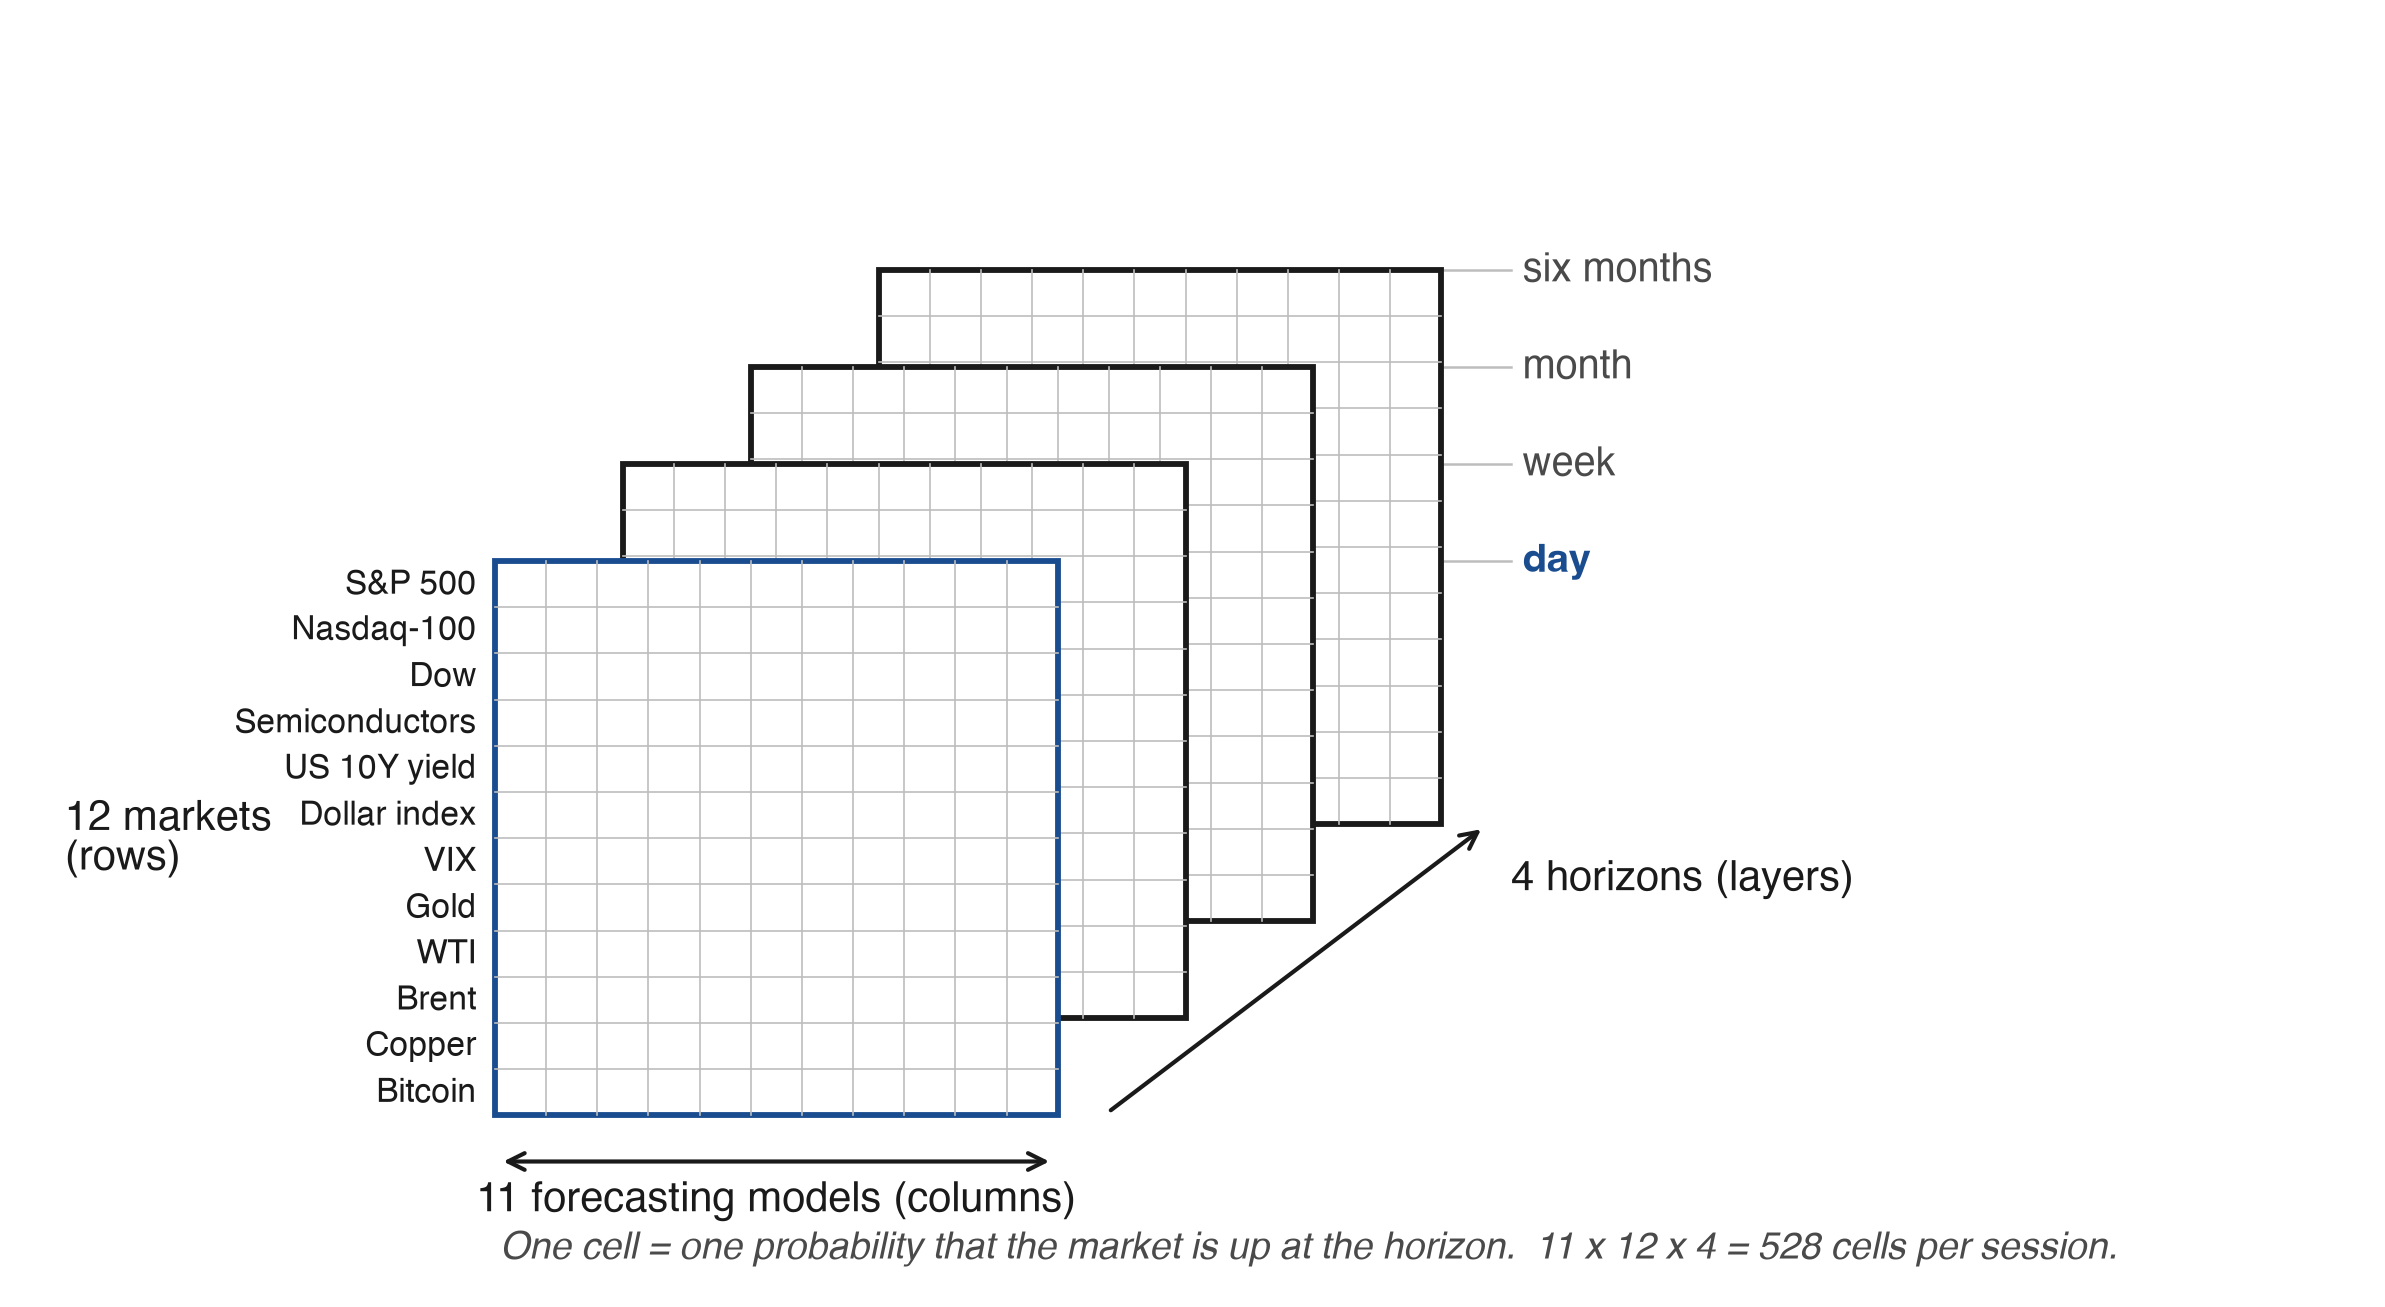
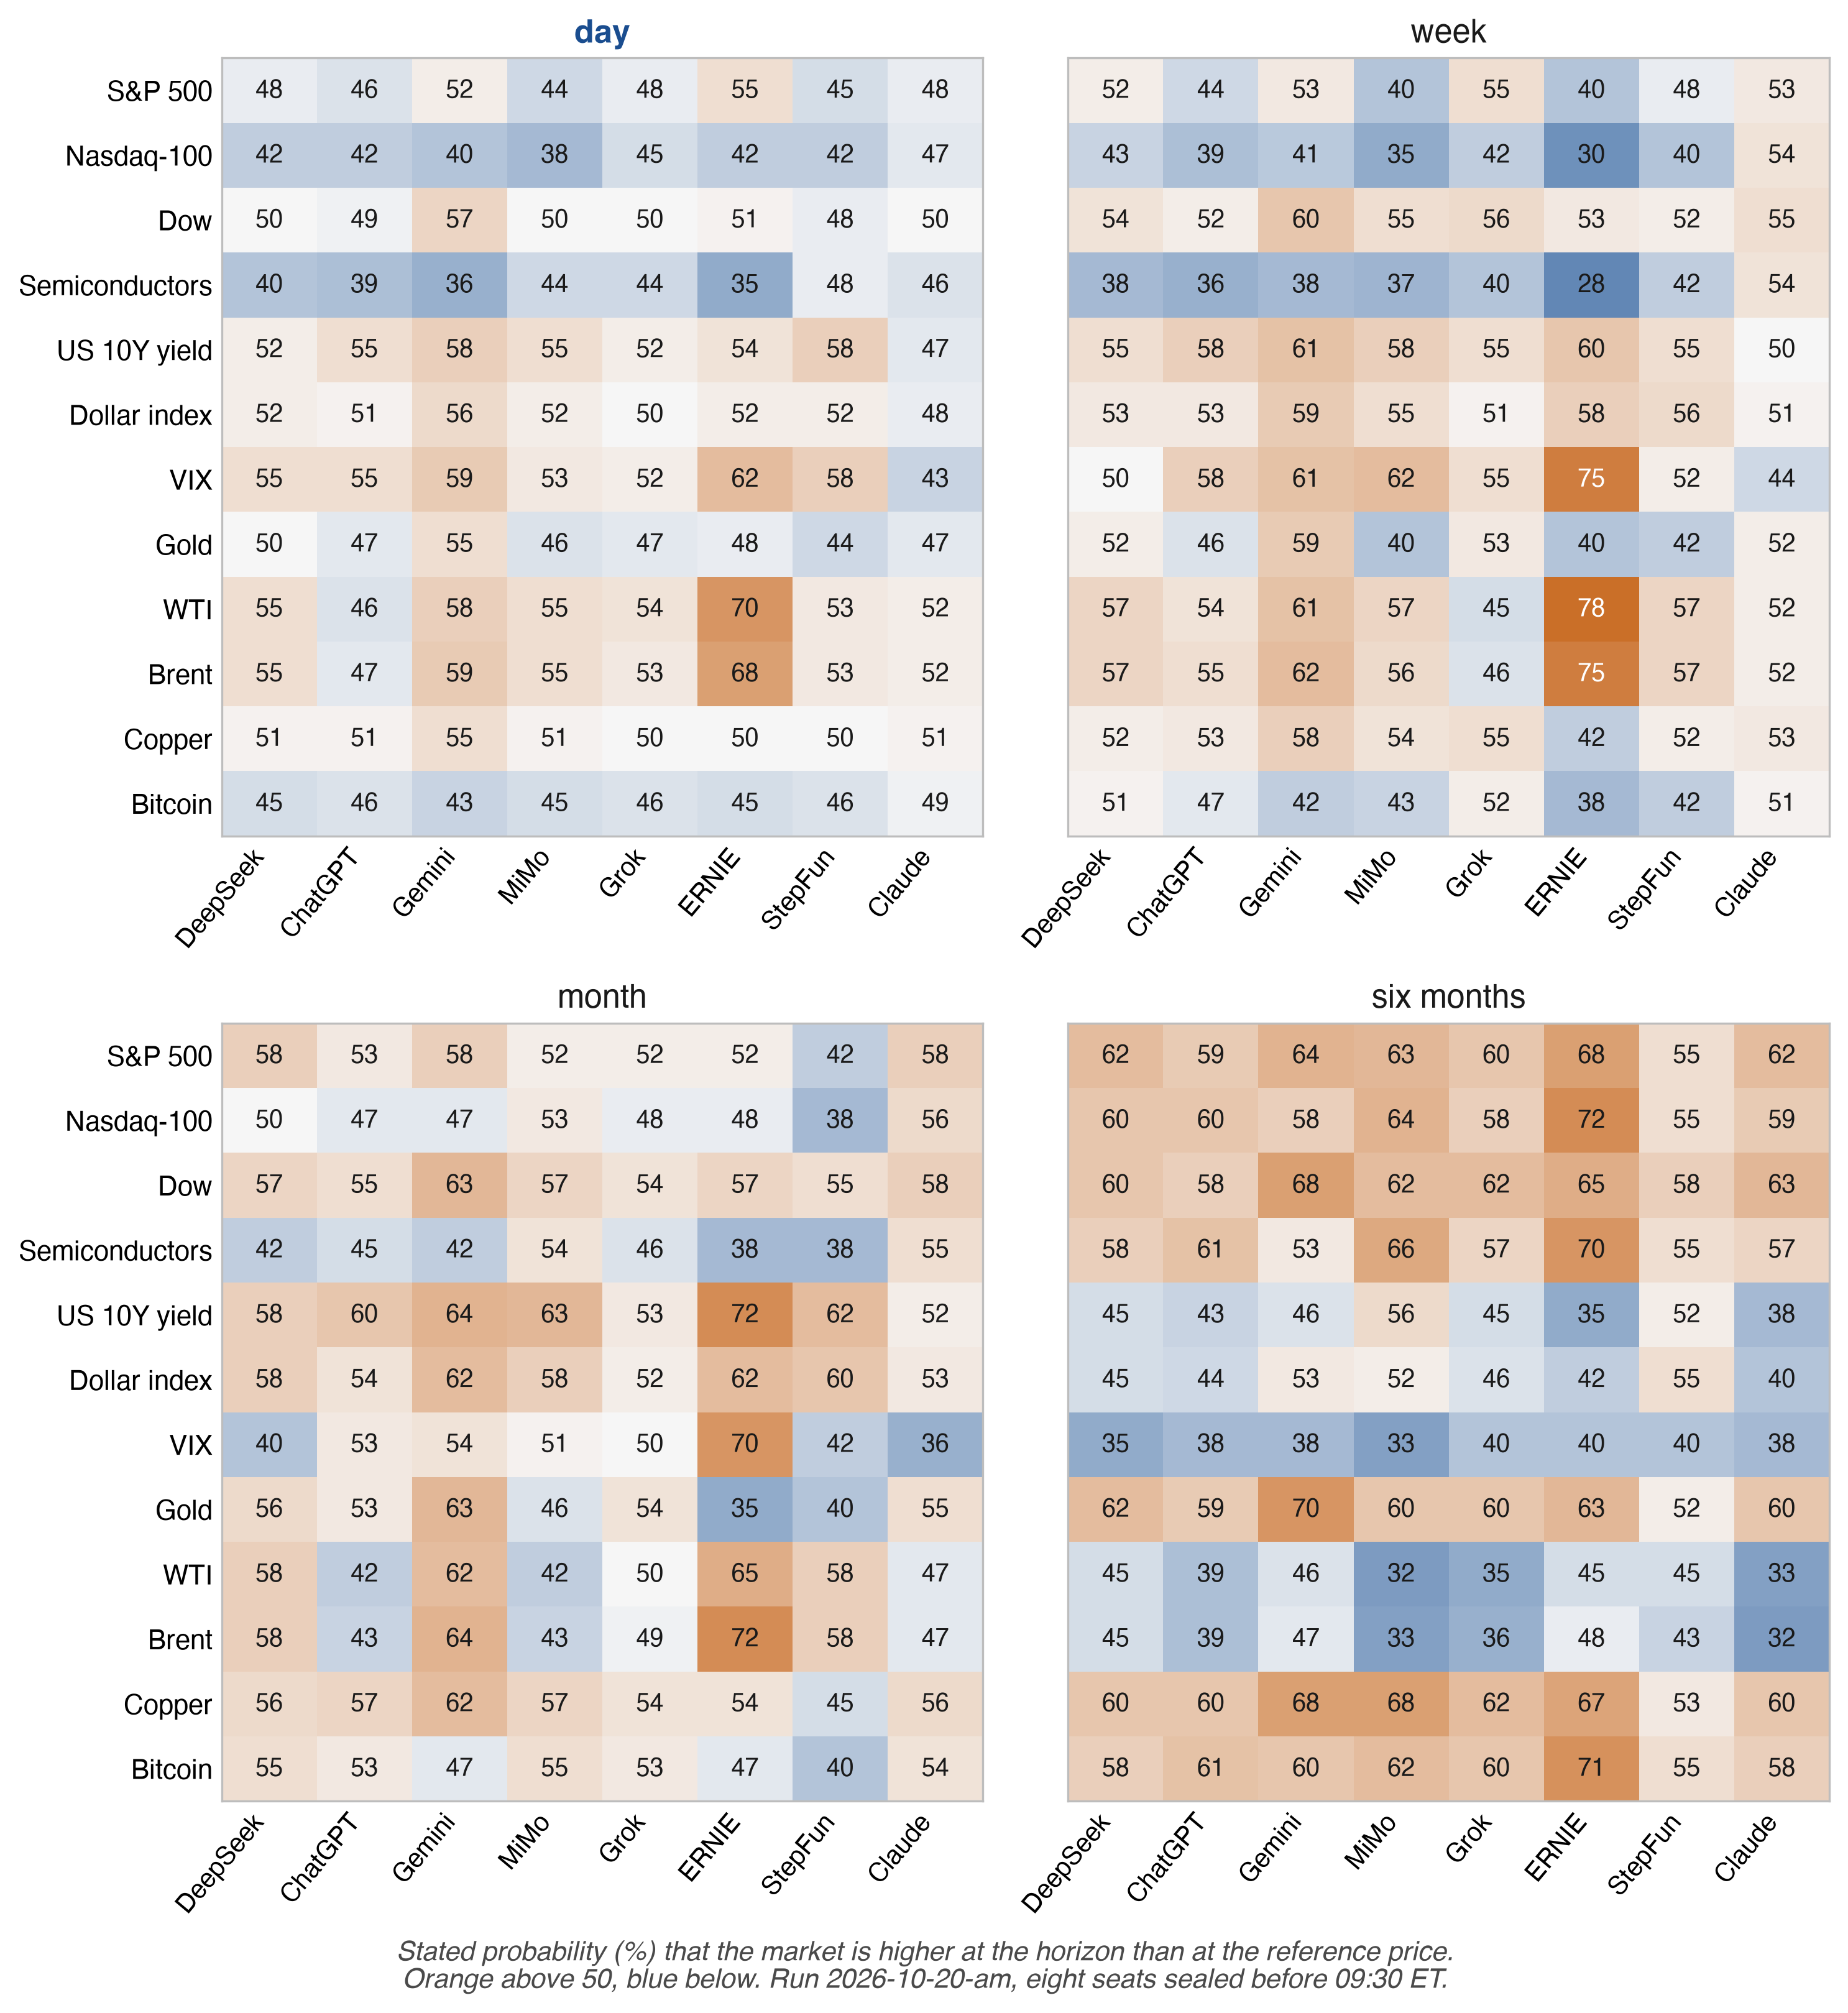
Примечание: (A) Ячейки заполняются из учтённых строк council-forecasts.csv; ячейка ранжируется только в соответствии с правилом раздела 4.6. (B) Восемь мест, чьи ответы были запечатаны перед справкой 09:30 ET 20 октября 2026 (запуск 2026-10-20-am), по одной ячейке на рынок и горизонт, раскрашенные по указанной вероятности роста и отцентрированные на 50%. Места упорядочены по их нагрузке на первую главную компоненту вероятностных изображений, а не по стране. Источник: council-forecasts.csv, прочитано 21 октября 2026.
Дневные прогнозы разрешаются в каждом сеансе; первые недельные прогнозы оцениваемой таблицы лидеров разрешаются с 26 октября 2026, первые месячные прогнозы примерно 19 ноября 2026 и первые полугодовые прогнозы в апреле 2027.
4.11 Воспроизводимость
Каждый счёт можно пересчитать из открытых файлов. Код движка портфеля опубликован в виде текста, 19 файлов и параметров лиги, каждый с его SHA-256 (arena-code.json). Скрипт пересчёта (replay.py) пересчитывает стоимость, долю наличных, комиссии и веса каждого счёта по сделкам и ценам. На файлы по состоянию на 20 октября 2026 года он воспроизвел все 253 опубликованные строки 145 счётов в рамках точности публикации (Приложение B, Шаг 7). Второй скрипт, tools/replay_brier.py по этому же адресу, пересчитывает из council-forecasts.csv оценку Брайера каждого учтённого прогноза и итоги по месту, горизонту и версии методологии, и сравнивает их с опубликованными цифрами; на живых файлах от 22 октября 2026 года, 00:09 UTC, он совпал со всеми 9 318 опубликованными числами точно. Каждая строка прогноза в council-forecasts.csv указывает линию книги, которая её запечатывает (line), поэтому каждый счёт прослеживается до запечатанного ответа, а отсюда до отмеченного префикса и блока Bitcoin (Приложение B). Линия счёта покрыта первой меткой после неё.
Кто угодно может пересчитать опубликованные результаты. Цепь и якорь фиксируют запечатанные ответы, их время и их вопросы. Необработанные вызовы модели, поток цен и развёрнутый код опубликованы с их хэшами в том виде, в котором их предоставил оператор. Согласование справочных цен и цен закрытия со вторым независимым источником — это конечная ступень на лестнице утверждений (Таблица B1). Поскольку живые файлы изменяются при каждом запуске, каждая редакция ссылается на неизменяемый выпуск анализа на Zenodo (10.5281/zenodo.23552700) с манифестом SHA-256, размера и времени получения каждого файла (Приложение C).
5. Сколько независимых голосов
Лига имеет одиннадцать прогнозных мест. Совет такого размера выглядит как столько же мнений, и лига построена, чтобы считать, сколько их у неё есть. Если ошибки N прогнозистов коррелируют с общим коэффициентом ρ, их среднее содержит информацию о
N_eff = N / (1 + (N − 1)ρ)
независимых прогнозистах, и по мере роста N значение N_eff приближается к 1/ρ и останавливается там. Формула представляет собой эффект плана кластерной выборки (Kish, 1965), а насыщение ценности зависимых экспертов при комбинировании прогнозов было показано Clemen и Winkler (1985). Сопутствующая работа применяет это к панелям моделей ИИ (Chernets, 2026a). Потолок не зависит от того, сколько моделей было задействовано. При ρ = 0,5 тысяча моделей стоит двух свидетелей, и как только совет становится больше чем 1/ρ, снижение ρ даёт больше, чем добавление членов. Входные данные измеряются. Когда две языковые модели оба неправильно отвечают, они часто дают одинаковый неправильный ответ, особенно в одной архитектуре или у одного поставщика (Kim et al., 2025). Ошибки прогнозирования трёх передовых моделей коррелировали со средним значением r 0,77 на 568 бинарных вопросах (Spiro, 2026), а передовые модели дают высоко коррелирующие предсказания на эталоне Metaculus AI (Aitchison et al., 2026). Когда много лиц, принимающих решения, принимают один алгоритм, коллективное решение может ухудшиться, даже если алгоритм превосходит каждого из них отдельно (Kleinberg & Raghavan, 2021). Теория и моделирования, калибровочные по институциональным позициям, предполагают, что широкое внедрение схожих моделей ИИ сокращает срок жизни сигналов, которые они торгуют (Meng & Chen, 2026). Такие аргументы требуют измеренного сходства моделей на входе. Рыночная лига предоставляет внешний эталон истины каждый торговый день и до одиннадцати прямых трансляций вероятностей, по которым может быть оценен ρ. N_eff — это подсчёт дисперсии. Смещение, общее для каждой модели, остаётся в среднем независимо от количества моделей, поэтому лига также считает единогласную ошибку напрямую (раздел 5.3). Консенсус моделей, опубликованный без указания его эффективного количества голосов, — это опрос, опубликованный без размера выборки: читатель видит долю согласных и не может сказать, сколько свидетельств несёт согласие. Требование 14 поэтому делает подсчёт ОБЯЗАТЕЛЬНЫМ везде, где показан консенсус. 20 октября восемь мест запечатали однодневный снимок перед открытием, и их снимки были столь же похожи, как снимки 1,46 независимых прогнозистов (раздел 5.2).
5.1 Как лига оценивает ρ
Каждый запечатанный запуск даёт для каждого прогнозного места вероятность того, что каждый из 12 рынков будет выше на каждом горизонте. Для каждого запуска и горизонта лига вычисляет среднее по парам мест корреляции Пирсона их вероятностей на рынках, на которые оба ответили, и вычисляет N_eff = n / (1 + (n − 1)ρ) с собственными n и ρ этого запуска. N_eff выпукла по ρ, поэтому среднее значение подсчётов за запуск по крайней мере равно подсчёту при среднем ρ, и ошибка выборки ρ, оценённая по двенадцати рынкам, также толкает подсчёт за запуск вверх. Среднее значение ниже порога, как в F1 и F2, поэтому является консервативным прочтением, а сравнение между горизонтами читается на самом ρ (F9). При двенадцати рынках одна попарная корреляция несёт стандартную ошибку примерно 0,26–0,18 в наблюдаемом диапазоне 0,38–0,64; пары одного запуска имеют общие места и рынки, поэтому их среднее значение более устойчиво, чем одна пара, но не на корень их числа. Интервал получается из пяти подсчитанных запусков. Я использую строку последнего ответа каждого места и оставляю ячейки, восстановленные после запечатывания строкой с датой correction, потому что их не было в запечатанном ответе. Правило приемлемости является частью оценивающего устройства. Я принимаю только подсчитанные запуски и только ответы, запечатанные до справочной цены, так чтобы поздний ответ, который мог бы увидеть открывающий ход, не входил. Открытый файл council-stats.json публикует этот ряд под n_eff.counted с правилом, указанным в файле. Более старый блок n_eff.per_run и его среднее значение усредняют все запечатанные запуски, пробные запуски и поздние ответы включительно. Приложение C содержит поля для пересчёта из council-forecasts.csv и council-book.jsonl. Таблица 6 следует строкам открытого файла согласно этому правилу, от шести запечатанных запусков к подсчитанной записи.
Таблица 6. От открытого файла к подсчитанной записи, по запускам: строки, исправления, места, строки запечатанные до справочной цены, указанные 50ки, недопустимые ячейки и подсчитанные однодневные строки (council-forecasts.csv, 3792 строки).
| Запуск | Роль | Строк в файле | Строк исправлений | Мест с ответами | Мест запечатанных до справочной цены | Строк запечатанных до справочной цены | Указанные 50 | Недопустимые ячейки | Подсчитанные однодневные строки |
|---|---|---|---|---|---|---|---|---|---|
| 2026-10-16-eve | Пробный | 1056 | 39 | 9 | 9 | 1017 | 20 | 0 | 0 |
| 2026-10-17-btc | Пробный | 864 | 32 | 9 | 9 | 832 | 40 | 0 | 0 |
| 2026-10-18-radar | Пробный | 672 | 21 | 8 | 8 | 651 | 22 | 0 | 0 |
| 2026-10-19-am | Разработка | 336 | 11 | 7 | 7 | 325 | 4 | 0 | 83 |
| 2026-10-20-am | Разработка | 432 | 0 | 9 | 8 | 384 | 14 | 12 | 105 (96 запечатано до справочной цены) |
| 2026-10-21-am | Подсчитанная запись | 432 | 0 | 9 | 9 | 432 | 24 | 0 | 108 |
Примечание: Строки коррекции — это ячейки, добавленные строками коррекции позже (line_kind); остальные столбцы считают ячейки строк ответов. Строка опечатана до эталона, когда печать строки, max(at, booked_at), предшествует 09:30 ET сессии, на которую она направлена; три пробных запуска направлены на 19 октября. Указанные 50 и недействительные ячейки читаются из cell_status (explicit_50, invalid); подсчитанные строки из status. 20 октября девятое место, Meta AI, опечаталось в 16:16:52Z: его 12 недействительных ячеек не содержат вероятности, и его девять подсчитанных однодневных строк оценены по его собственному эталону, вне общего события. 21 октября четыре ячейки Bitcoin девятого ответа имеют свой собственный эталон (раздел 3.3). Источник: council-forecasts.csv и council-book.jsonl сохранены 22 октября 2026, 01:32 UTC (SHA-256 CSV 9fa4747e…c299d).
Я публикую сопутствующую статистику наряду с подсчётом. Корреляция вычисляется по рынкам, поэтому она включает способ, которым рынки движутся вместе (три американских индекса акций, WTI и Brent); вторая версия сохраняет один рынок на группу, исключая Nasdaq-100, Dow и Brent. Корреляция по рынкам также зависит от направления, в котором задаётся каждый рынок: рост VIX, доллара или доходности обычно идёт с падением акций, а лига задаёт каждый рынок как рост, зафиксированный в контракте события. Я также вычисляю версию, свободную от этого соглашения, которая коррелирует отклонения от 50 без вычитания среднего значения каждого места по рынкам, поэтому переворот любого рынка ничего не меняет. На один день это даёт 1.85 и 1.54, 19 и 20 октября, против 1.74 и 1.46 для основного подсчёта. Взятые из климатологической вероятности вместо 50, те же отклонения дают чтение, которое раздел 4.3 запрашивает на длительных горизонтах. Коэффициент участия матрицы — это другое измерение подсчёта, и при эквикорреляции эти два отличаются, поэтому я читаю его наряду с N_eff в качестве второго подсчёта. Третья статистика сначала удаляет консенсус каждого рынка. Вычитание консенсуса, оценённого из тех же моделей, делает отклонения отрицательно коррелированными по построению, поэтому этот показатель описательный и не зарегистрирован. Требование 17 добавляет долю наибольшего собственного значения. Доля близко к единице говорит, что единый общий фактор несёт подобие, структура, под которой один общий ρ является справедливым резюме, а низкая доля говорит, что единый ρ скрывает несколько факторов. На подсчитанном запуске 20 октября 2026 года, по всем 48 ячейкам восьми мест, опечатанных до эталона, наибольшее собственное значение несёт 68% следа (5.47 из 8). Один общий фактор содержит большую часть подобия. Коэффициент участия однодневной матрицы был 2.28 19 октября, 1.79 20 октября и 3.28 21 октября (n_eff_participation).
Основной подсчёт показывает, насколько похожи картины вероятностей. Корреляция ошибок, ρ из формулы выше, — это второй подсчёт, и лига вычисляет его из оценённых сессий: среднее попарное корреляция индикаторов ошибок мест по рынкам, переведённое в N_eff тем же способом (n_eff_errors). Это также передаёт совместное движение исходов. Когда три индекса акций падают вместе, модели, которые сказали вверх, ошибаются вместе, какой бы ни была их схожесть.
5.2 Первое прочтение метода
Я читаю метод сначала на сессиях разработки 19 и 20 октября 2026 (раздел 8). На их двух подсчитанных утренних запусках, используя только ответы, опечатанные до справочной цены 09:30 ET, я нахожу N_eff на один день 1.74 19 октября 2026 (n = 7 мест, опечатанных до эталона, ρ = 0.505) и 1.46 20 октября 2026 (n = 8, ρ = 0.64). Картины этих двух утр были так же похожи, как картины примерно 1.6 независимых прогнозистов. Сохранение одного рынка на группу даёт 1.69 и 1.57. Первый запуск подсчитанного рекорда, 21 октября 2026, дал 2.23 (n = 9, ρ = 0.379), и 2.09 с одним рынком на группу (council-stats.json, n_eff.counted.per_run, создано 21 октября 2026, 22:16 UTC).
То же правило на каждом горизонте, с тремя описательными мерами, которые не требуют исхода за его границами, даёт таблицу 7.
Таблица 7. Описательное прочтение по горизонту подсчитанных утренних запусков, ответы, опечатанные до эталона: N_eff картин вероятностей (среднее попарное ρ в скобках), резкость K, доля вероятностей между 40 и 60, и разброс по местам.
| Запуск | Мера | 1 день | 1 неделя | 1 месяц | 6 месяцев |
|---|---|---|---|---|---|
| 19 октября 2026 (n = 7) | N_eff (ρ) | 1.74 (0.51) | 2.81 (0.25) | 2.39 (0.32) | 1.16 (0.84) |
| K | 10.7 | 14.4 | 17.9 | 25.0 | |
| Доля в [40, 60] (%) | 88 | 81 | 67 | 42 | |
| Разброс (пункты) | 4.2 | 6.3 | 7.4 | 5.1 | |
| 20 октября 2026 (n = 8) | N_eff (ρ) | 1.46 (0.64) | 1.99 (0.43) | 2.68 (0.28) | 1.14 (0.86) |
| K | 9.2 | 14.1 | 13.9 | 20.3 | |
| Доля в [40, 60] (%) | 93 | 82 | 80 | 58 | |
| Разброс (пункты) | 3.5 | 5.7 | 6.2 | 4.7 | |
| 21 октября 2026 (n = 9) | N_eff (ρ) | 2.23 (0.38) | 2.63 (0.30) | 2.41 (0.34) | 1.58 (0.59) |
| K | 10.1 | 12.5 | 14.6 | 19.9 | |
| Доля в [40, 60] (%) | 95 | 90 | 84 | 61 | |
| Разброс (пункты) | 4.3 | 4.8 | 5.7 | 6.8 |
Примечание: Двенадцать рынков на горизонт. N_eff по правилу отправленного скрипта neff-horizons.py (раздел 5.1), с ячейками, которые имеют свой собственный эталон, исключённые (21 октября ячейки Bitcoin девятого ответа); однодневное значение 21 октября равно опубликованному n_eff.counted.per_run. K = (2/n)Σ|p − 50| по ячейкам мест (раздел 4.4); разброс — стандартное отклонение совокупности по местам, усреднённое по двенадцати рынкам. Значения из council-forecasts.csv и council-book.jsonl сохранены 22 октября 2026, 01:32 UTC.
По всем трём прогонам голосов всего меньше в шесть месяцев и больше через неделю и месяц, чем за день. Сходство в шесть месяцев может происходить от общих базовых коэффициентов (акции и золото растут в течение шести месяцев), поэтому шестимесячный подсчёт следует также читать на отклонениях от климатологической вероятности. Я вижу эту закономерность на прогоне 20 октября (рисунок 6B), а на рисунке 7 я её рисую рынок за рынком. Восемь мест, запечатанных до опорной даты, дали пять рынков ниже паритета за день и около 60% в шесть месяцев. В средней вероятности S&P 500 прошла от 48 до 62, Nasdaq-100 от 42 до 61, полупроводники от 42 до 60, золото от 48 до 61 и биткойн от 46 до 61, в то время как нефть, VIX и 10-летний доход пошли в другую сторону (WTI 55 к 40, VIX 55 к 38, доход 54 к 45). Совет увидел короткий шок, который затухает. В шесть месяцев он сошёлся на долгосрочный дрейф. 21 октября короткий конец сдвинулся, а длинный конец держался. Девять мест дали S&P 500 55,9 за день и 60,4 в шесть месяцев, и только медь (47,9) и VIX (45,7) стояли ниже паритета за день. В шесть месяцев активы риска снова стояли на 56,7 к 62,7, а нефть, VIX, доход и доллар на 41,2 к 46,1.
Рисунок 7. Средняя указанная вероятность роста через один день и в шесть месяцев по рынкам: (A) прогон 2026-10-20-am, восемь мест запечатаны до опорной даты; (B) прогон 2026-10-21-am, девять мест.
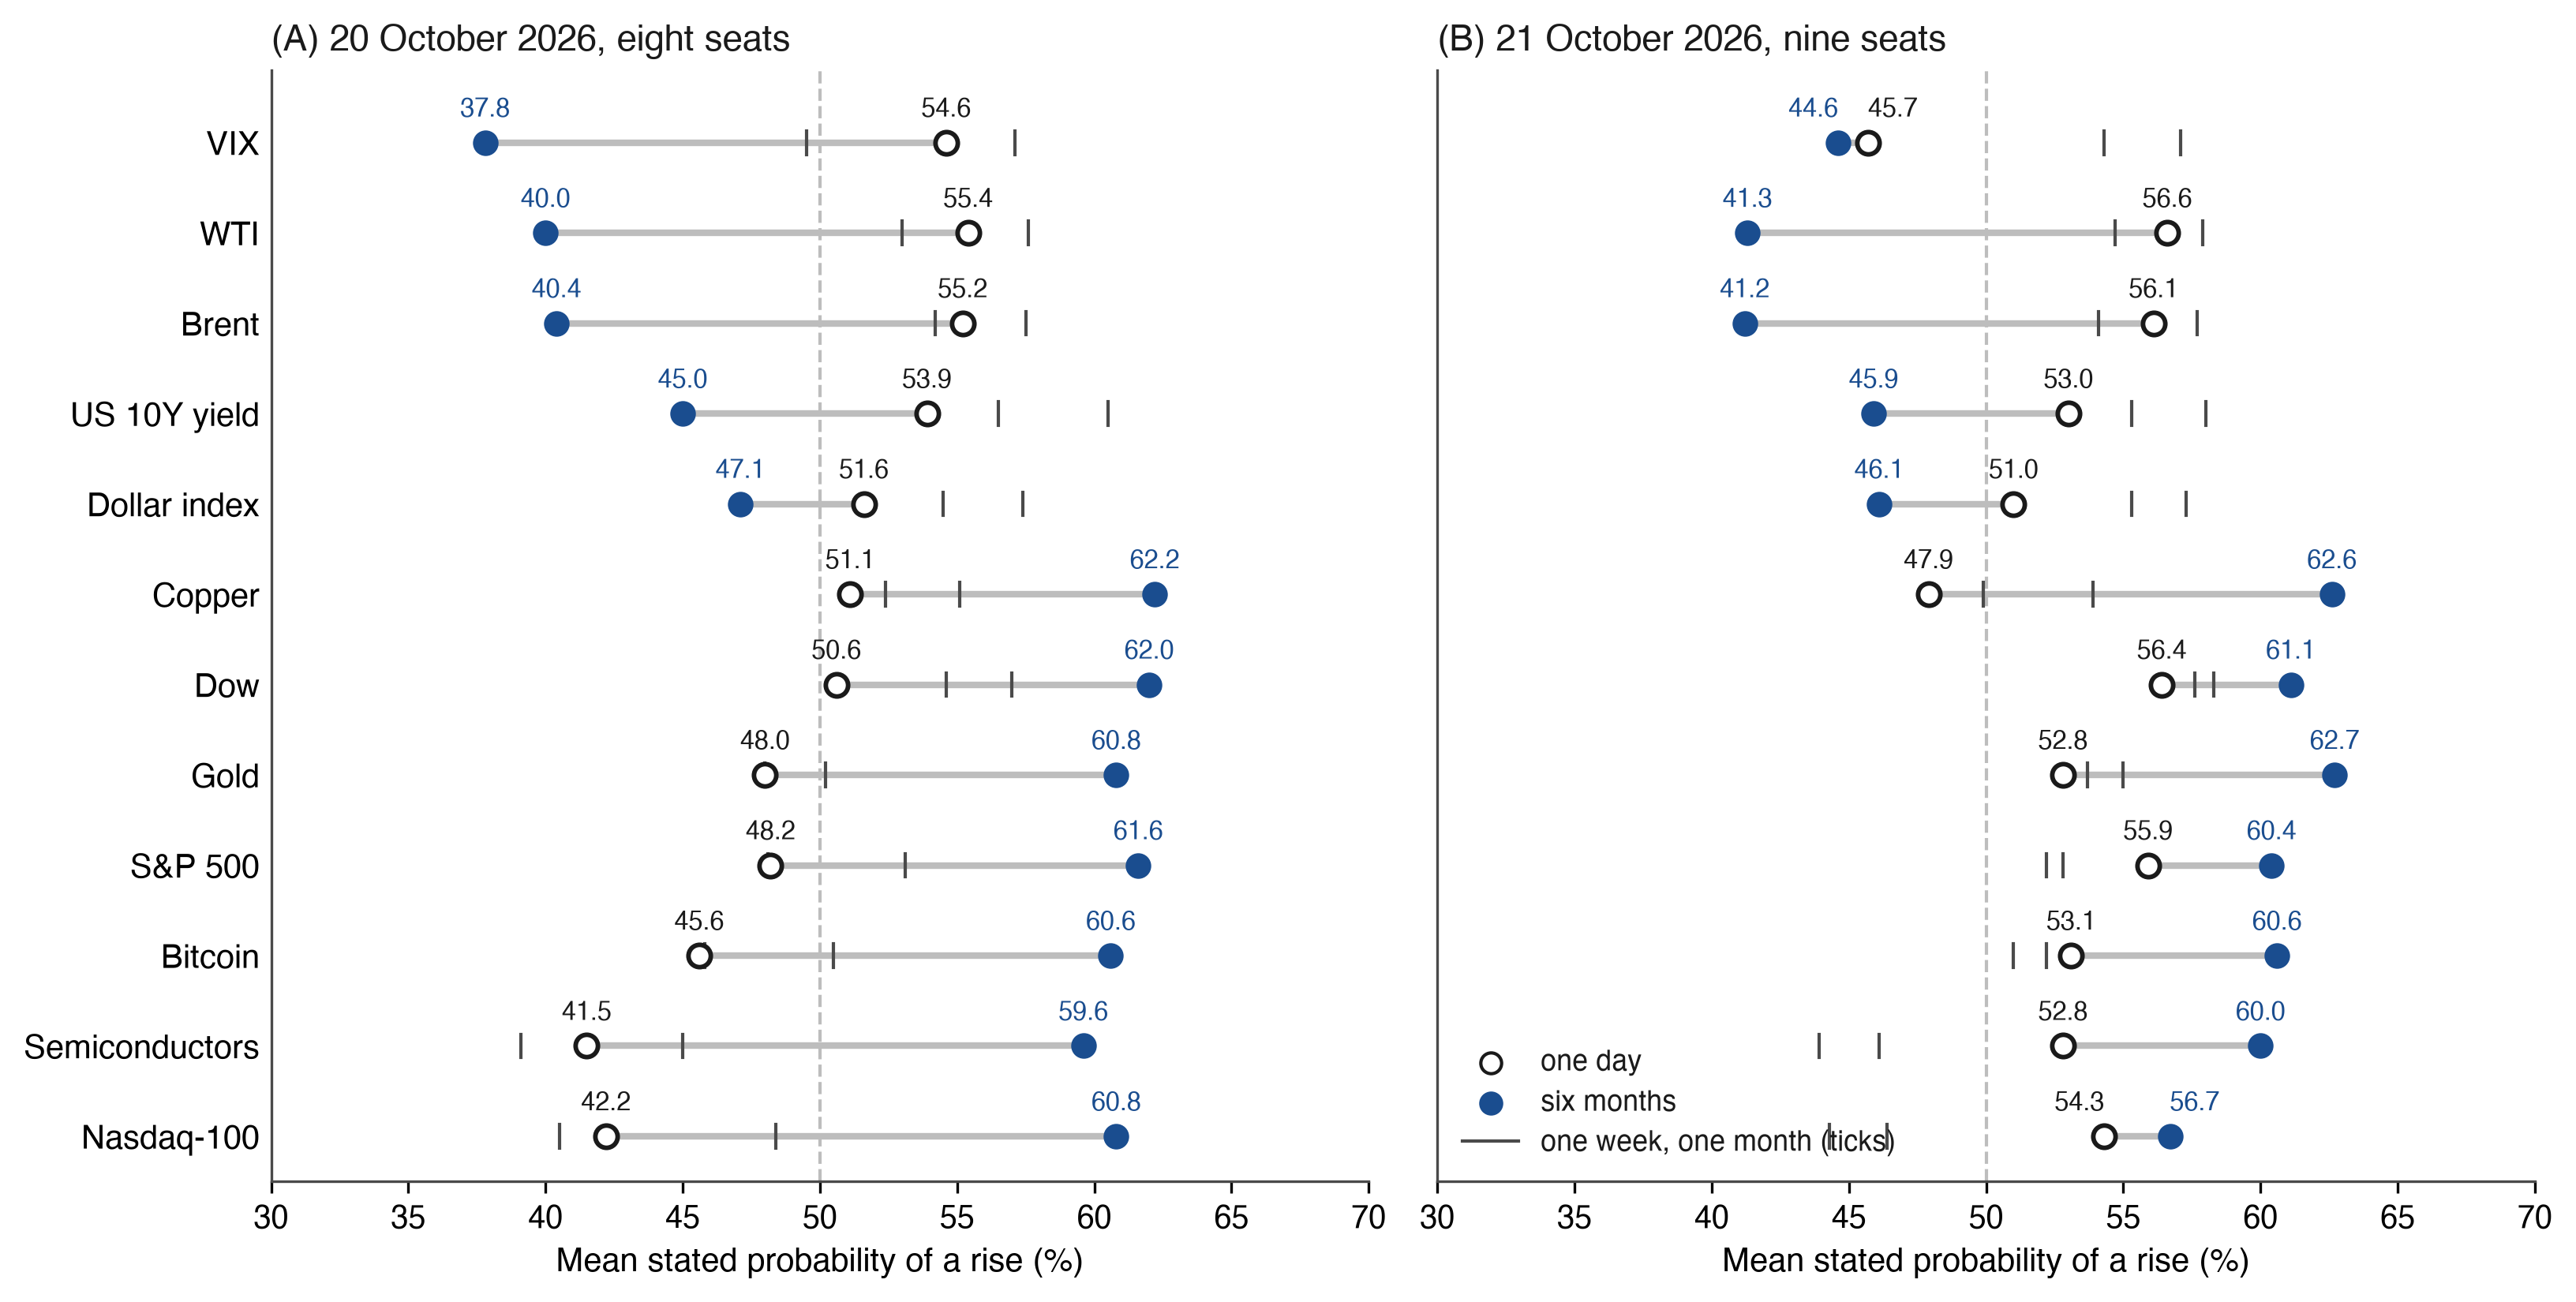
Примечание: Среднее значение prob_up мест; отметки указывают неделю и месяц. Рынки упорядочены по изменению от одного дня до шести месяцев 20 октября. Шестимесячные вероятности включают базовый коэффициент каждого рынка (раздел 4.3); то же самое прочтение против климатологии это . 21 октября среднее значение биткойна исключает ячейки девятого ответа, которые имеют собственную опорную дату. Источник: council-forecasts.csv сохранён 22 октября 2026, 01:32 UTC.
Тот же прогон даёт разброс, который использует раздел 8. Среди восьми мест стандартное отклонение совокупности вероятностей в среднем составило 3,5 пункта в один день, 5,7 в одну неделю, 6,2 в один месяц и 4,7 в шесть месяцев. За один день он варьировался от 1,5 пункта на медь до 6,4 на WTI, а самые широкие ячейки были VIX и Brent в один месяц (9,9 и 9,8). 21 октября средний разброс составил 4,3, 4,8, 5,7 и 6,8 пункта, самый широкий в шесть месяцев (Brent 9,5, WTI и VIX 8,4). Рисунок 8 показывает каждую ячейку на обоих утрах.
Рисунок 8. Разброс указанных вероятностей по местам, по рынкам и горизонтам: (A) прогон 2026-10-20-am, восемь мест запечатаны до опорной даты; (B) прогон 2026-10-21-am, девять мест.
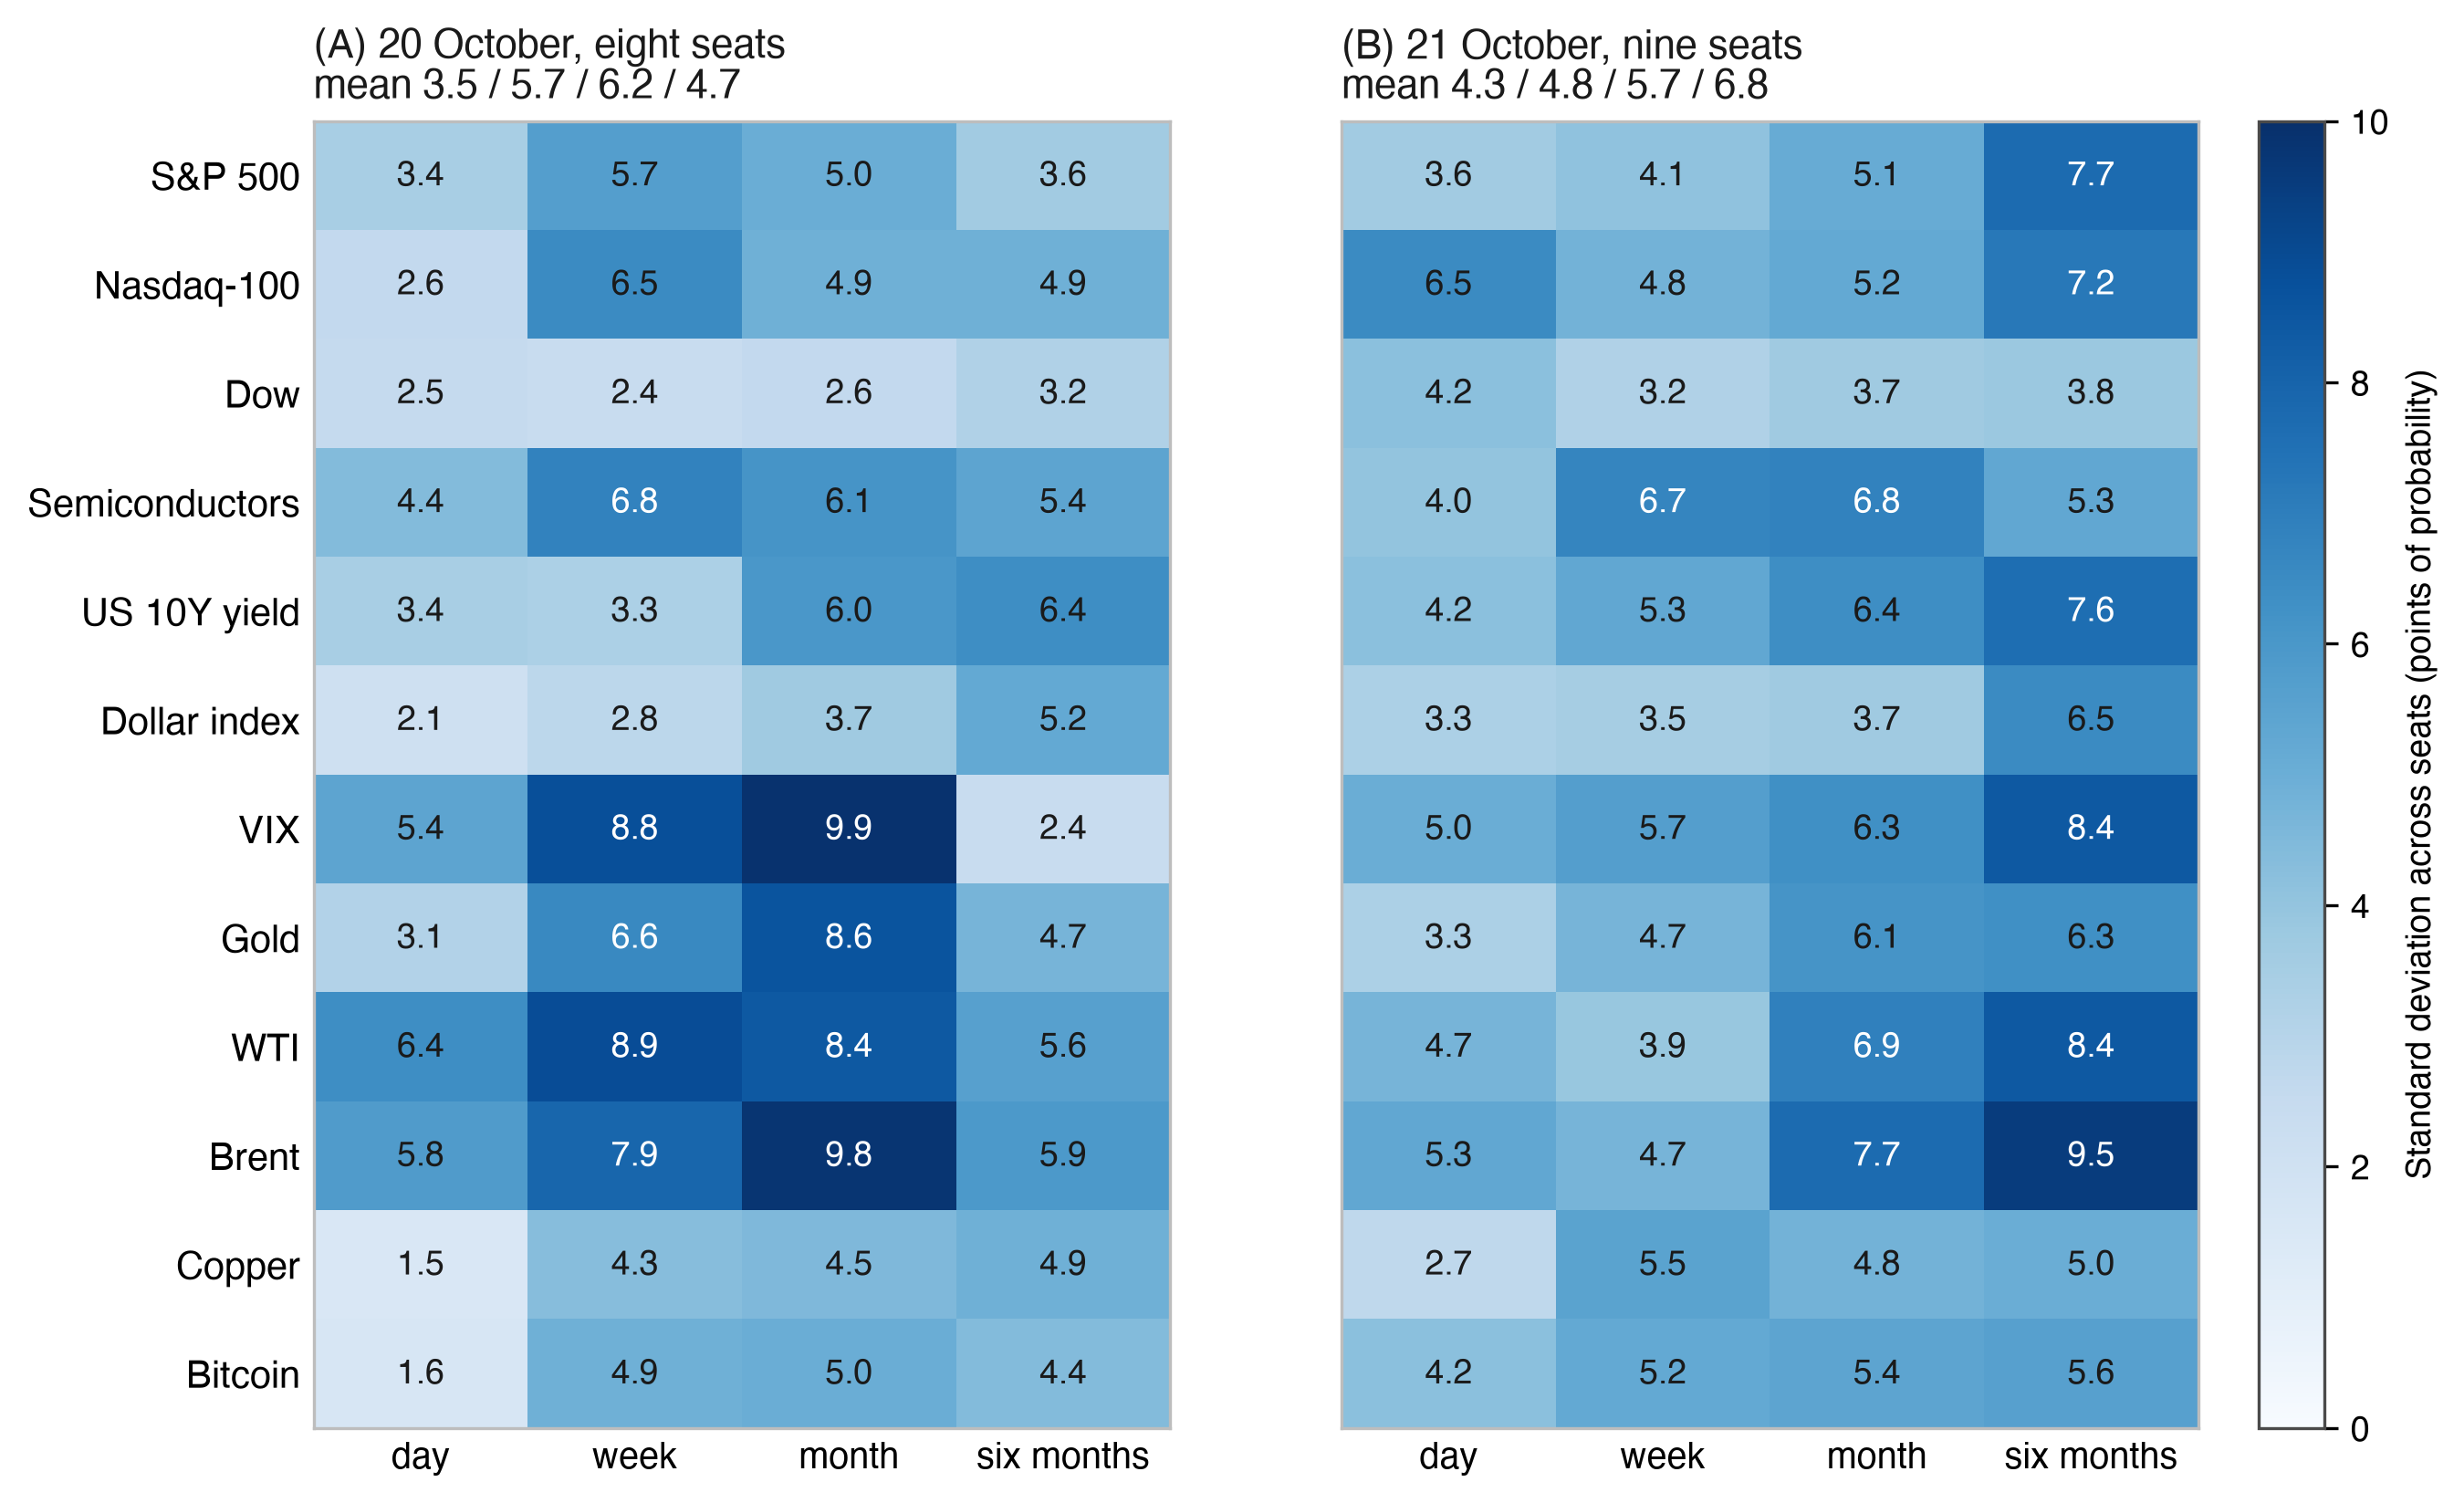
Примечание: Стандартное отклонение совокупности prob_up по местам в каждой ячейке в пунктах вероятности; названия панелей дают среднее значение по двенадцати рынкам на каждом горизонте. Раздел 8 регистрирует использование разброса как вторичного анализа. Источник: council-forecasts.csv сохранён 22 октября 2026, 01:32 UTC.
Последовательные прогоны отвечают на перекрывающиеся вопросы об одних и тех же рынках, и окна недель и месяцев соседних прогонов перекрываются. Сравнение между горизонтами поэтому проводится на парных различиях прогон за прогоном с интервалами над блоками прогонов (F9). Три пробных прогона с 16 по 18 октября, все нацеленные на сессию 19 октября и не учитываемые, дали 4,01, 2,69 и 2,06 за один день. Подсчёт по индикаторам ошибок следует тому же правилу приемлемости и рассчитывается подачей сценария F3. Поле n_eff_errors открытого файла является более широким описательным рядом и не является основным. Рисунок 9 размещает значения за прогон на кривые формулы. Прогнозы F1 к F3 и F9 (раздел 8) указывают, что должны показать учитываемые прогоны после регистрации.
Рисунок 9. Эффективное число независимых голосов в зависимости от числа моделей с поскольку-прогонными показаниями первых запечатанных прогонов и первого учитываемого прогона.
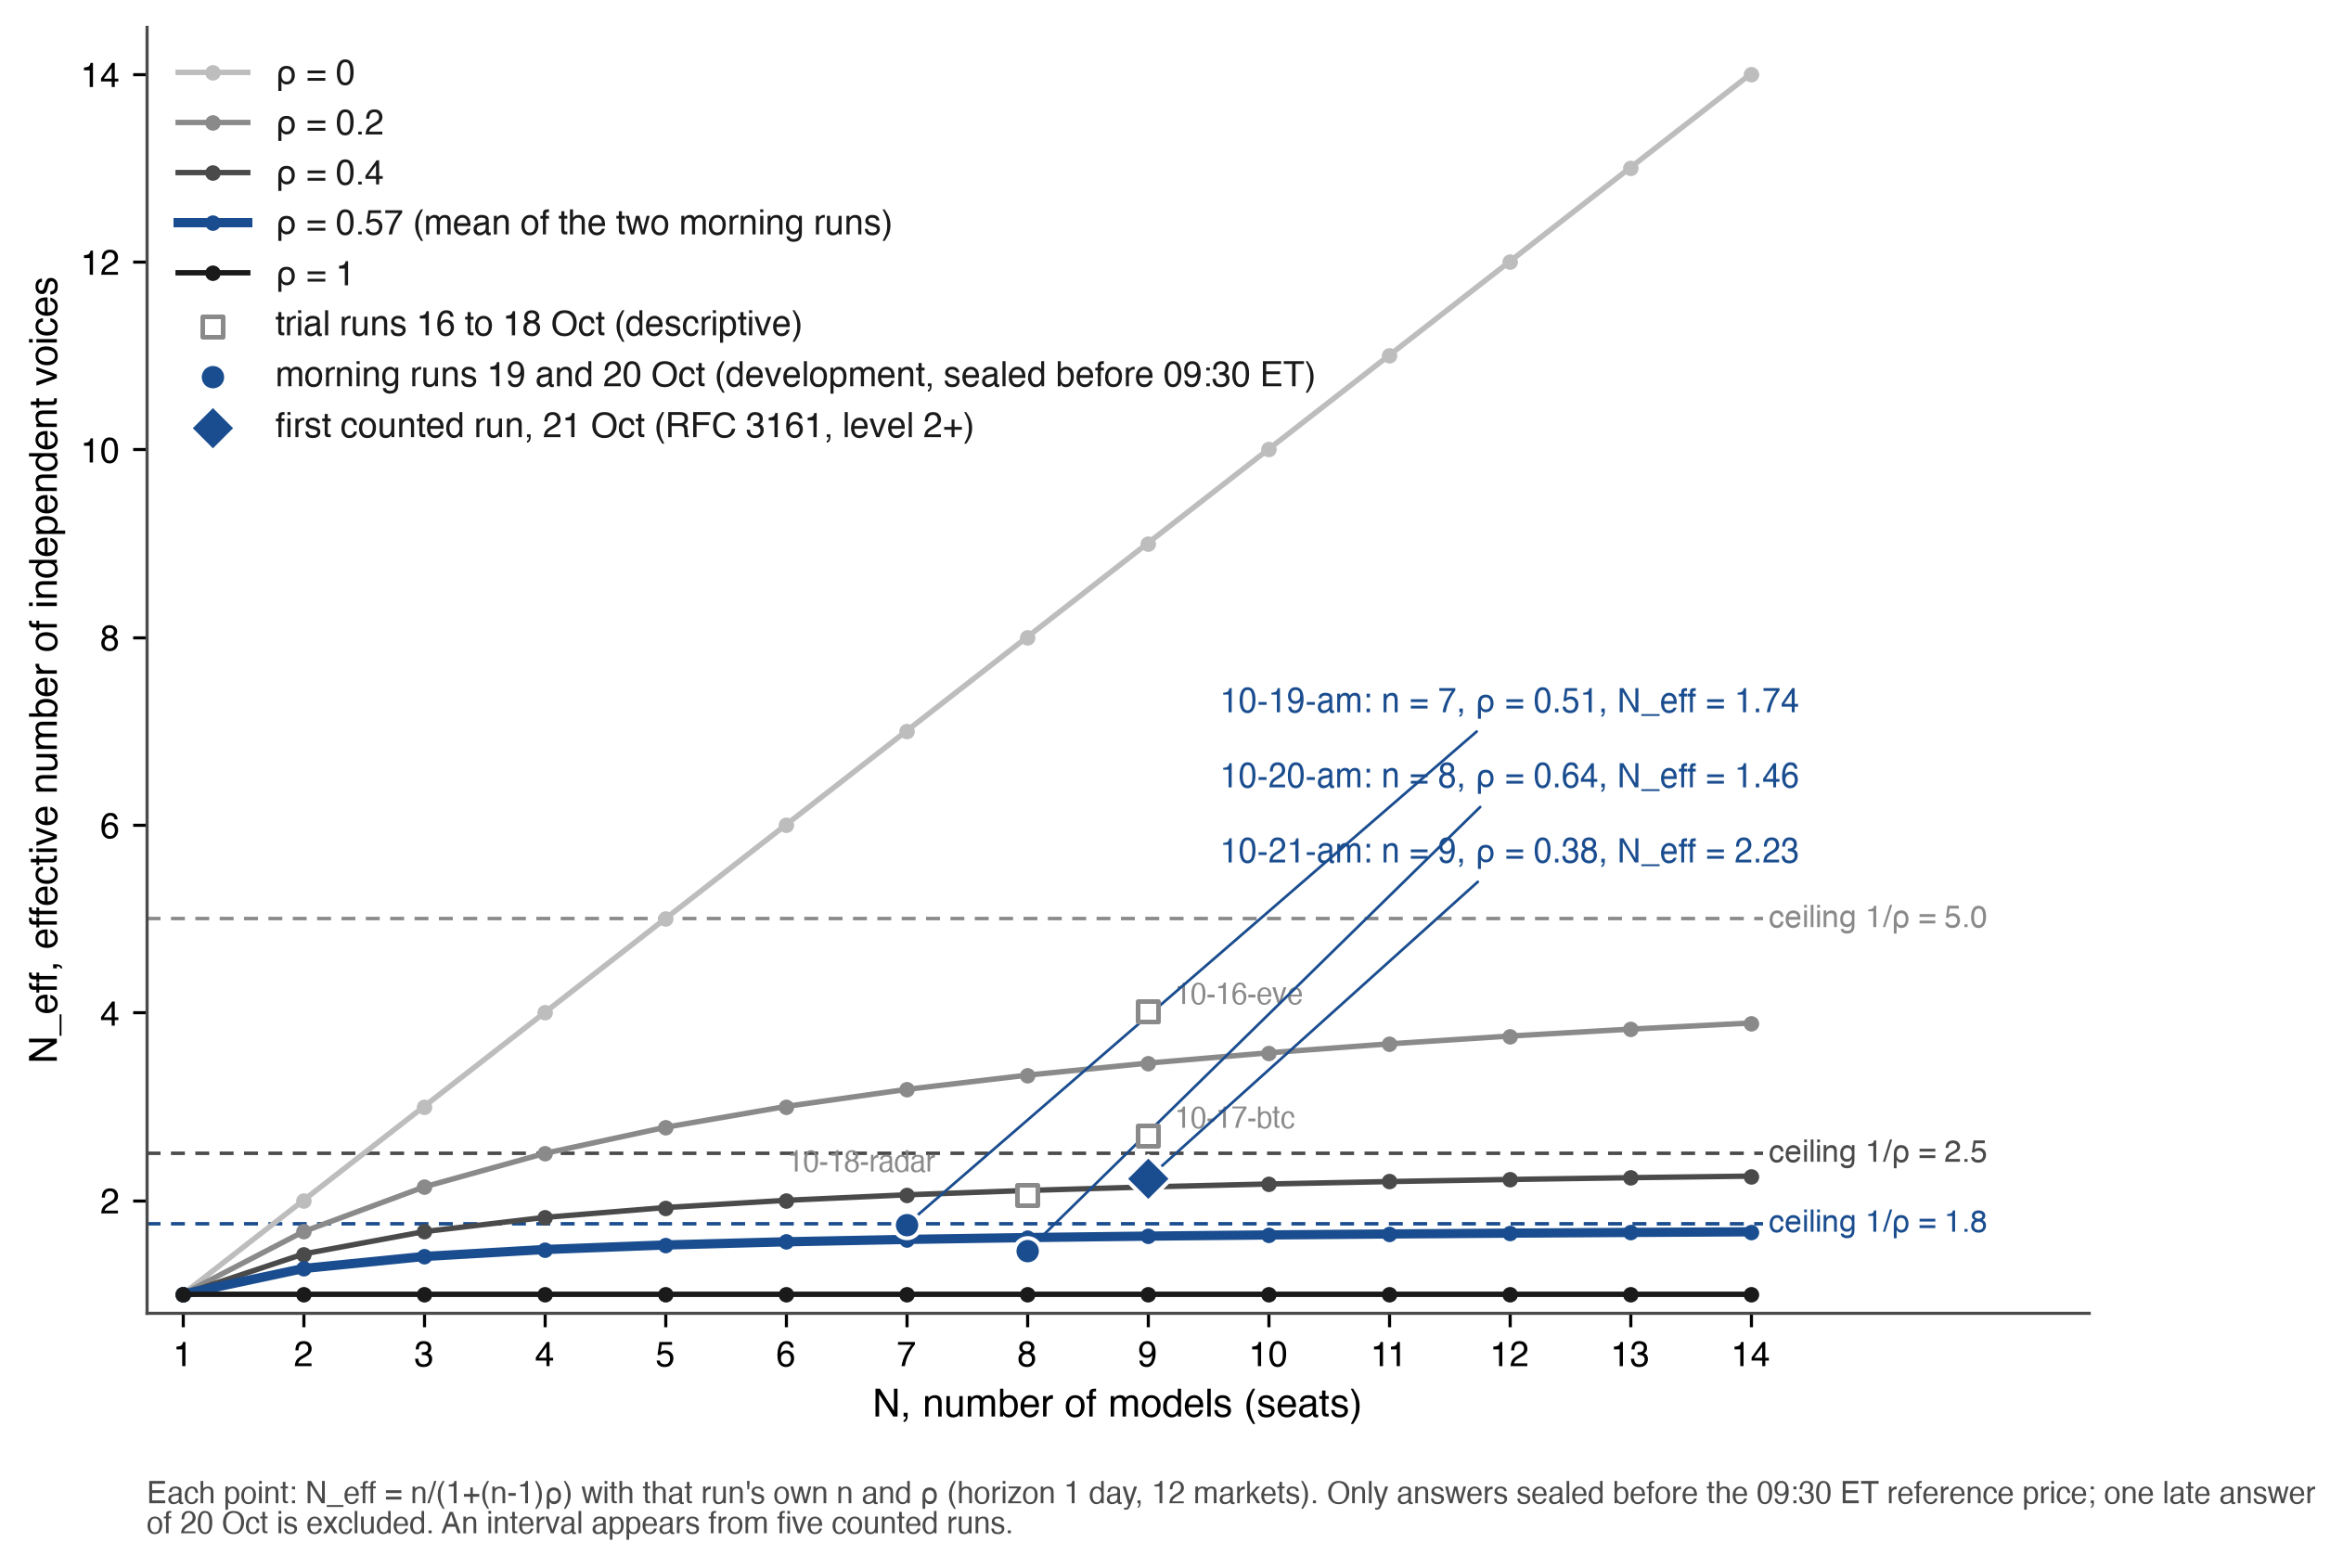
Примечание: N_eff = N / (1 + (N − 1)ρ) для N = 1 к 14 и ρ 0, 0,2, 0,4, 0,57 и 1; пунктирные линии отмечают потолки 1/ρ. Закрашенные окружности: утренние прогоны 19 и 20 октября за один день, ответы запечатаны до опорной даты (1,74, n = 7, ρ = 0,505; 1,46, n = 8, ρ = 0,64); выделенная кривая это их среднее ρ, 0,57. Закрашенный ромб: первый прогон учитываемого рекорда, 21 октября 2026 (2,23, n = 9, ρ = 0,379). Открытые квадраты: три пробных прогона (4,01, 2,69, 2,06). Источник: council-forecasts.csv и council-book.jsonl, прочитаны 21 октября 2026, по правилу раздела 5.1.
5.3 Консенсус и почему он дисконтирует семьи
Я определяю консенсус для рынка как среднее значение вероятностей мест с тремя правилами. Когда по крайней мере пять мест ответают, отбрасываются самая низкая и самая высокая вероятности. Вторая модель из одного семейства считается одной третью, как и каждая дальнейшая, поэтому лаборатория, выводящая несколько моделей, не может переголосовать других по количеству. В структуре блока единообразная формула переоценивает N_eff (Kim et al., 2025). Результат фиксируется от 2 до 98%. Каждое место в текущем реестре поступает из разной лаборатории (таблица 8), поэтому каждый вес семьи равен 1. Правило записано в открытую методологию до того, как лаборатория будет занимать два места.
По тождеству раздела 4.5 консенсус превосходит среднее значение членов, которых он механически удерживает на общем событии, и против полного совета обрезание — это выбор, который измеряют теневой консенсус и F10, арифметический прирост. Мастерство оценивается только в сравнении со справочниками вне совета: монетой, климатологической базовой ставкой, толпой и, для F10, моделью, которая возглавляла более ранний период. Стоимость одного места измеряется напрямую: оценка Brier консенсуса на общих событиях с этим местом и без него, в одних и тех же сессиях. Исключение-по-одному, вычисленное после исходов, является описанием. Любое взвешивание, отличное от замороженного обрезания, весов семейства и зажима, выбранное потому, что оно победило бы в уже прошедших сезонах, является новой стратегией (White, 2000): оно запечатывается до первой сессии, которой оно управляет, и оценивается только после этого запечатывания.
Я запечатываю одну такую стратегию с регистрацией как проверку тезиса самого этого раздела: если коррелированные голоса стоят меньше, дисконтирование их должно помочь. Теневой консенсус взвешивает каждое место по обратной величине его средней попарной корреляции с другими местами, вычисленной на однодневных картинах вероятностей подсчитанных прогонов, запечатанных до временной метки регистрации, ответы запечатаны только до ссылки, со средней корреляцией в минимум 0,05 (место без соответствующего ответа в этом окне получает средний вес остальных). Веса подаются с регистрацией и замораживаются на сезон. На каждом событии они переормализуются по ответившим местам, и обрезание крайностей, веса семейства и зажим являются такими же, как у опубликованного консенсуса. Поданный скрипт вычисляет тень из открытых файлов и оценивает её на тех же событиях, что и опубликованный консенсус, который он никогда не заменяет. Раздел 8 объявляет сравнение. Требование 17 также дает каждому месту два описательных подсчета отличительности, его среднюю корреляцию с другими ответившими местами и долю его направленных ячеек, которые согласуются с большинством. Место, которое является отличительным и добавляет к консенсусу на общих событиях, является местом, на которое ориентируют правило семейства и потолок раздела 5. 20 октября 2026 года, по всем восьми местам, запечатанным до ссылки, и всем 48 ячейкам, два подсчета варьировались от средней корреляции 0,47 и 70% согласия с большинством остальных (Claude) до 0,71 и 88% (DeepSeek). Claude стоял один на своей стороне в четырех из 48 ячеек в четырех из 48 ячеек с шансами даже, больше чем любое другое место, среди них полупроводники и Nasdaq-100 за неделю, которому оно дало 54, а семь других дали от 28 до 43. Точность оценивается отдельно.
all_wrong подсчитывает сессии на рынке, в которых каждое ответившее место ошибалось, с минимум четырьмя ответившими, а minority_right подсчитывает те, в которых консенсус был неправ и минимум одно место было право. В обоих случаях строки — это все строки с результатом «рост», означающим изменение больше нуля, и указанные 50% — ни правильно, ни неправильно, поэтому это место не считается ответившим для этой строки. При независимости единодушная ошибка среди четырех или более мест с коэффициентами ошибок около одной половины была бы редкостью, и её частота в сравнении с произведением собственных коэффициентов ошибок ответивших мест на одних и тех же строках — это F6. Подсчет — это диагностика кластеризации, которая смешивает совместное движение результатов, сложность конкретных сессий и общее смещение, и она не выявляет копирование. Повторяющееся право меньшинства — это причина показать требование каждого места рядом с консенсусом.
5.4 Общие источники
Каждая строка прогноза в council-forecasts.csv несет домены и ссылки, которые его модель цитировала (source_domains, source_urls). Для однодневных ответов каждого прогона я сообщаю концентрацию цитирований на наиболее цитируемых сайтах, среднее перекрытие Jaccard цитируемых ссылок и сайтов между парами мест и то, соглашаются ли пары, которые совместно используют ссылку, на действие чаще, чем пары, которые этого не делают, в рамках слоев прогона и рынка, путем перестановки. На первых пяти прогонах один новостной сайт получил около пятой части всех цитирований, перекрытие точных ссылок было небольшим (среднее Jaccard 0,006), и более высокое согласие 34 пар, имеющих общую ссылку, было неотличимо от случайности (перестановка p = 0,14). Цитируемая ссылка — это строка, которую излучала модель, и не доказывает, что страница была прочитана, и её метка может отличаться от её адреса. 19 октября один ответ цитировал «Reuters» со ссылкой на investing.com (строка книги 83). Требование 17 поэтому просит записать fetch (статус, время, SHA-256 содержимого, указанное время публикации) до того, как ссылка войдет в перекрытие. Числа, которые сам вопрос снабдил, такие как допрефрх фьючерсы, удаляются перед подсчетом общих цифр. В Prediction Arena отслеживание объема исследований модели не отслеживало её результат (Zhang et al., 2026), поэтому лига измеряет, что поиск делает с согласием, вместо того чтобы предполагать это. Перекрытие цитирования измеряет указанное происхождение, и F5 указывает, что оно должно показать.
На рисунке 10 я подсчитываю, кто цитирует что. Однодневные ответы, запечатанные до ссылки в шести прогонах с 16 по 21 октября 2026 года, 918 строк, содержат 1875 цитирований 233 сайтов. Reuters получил 407 из них (21,7%) и был процитирован десятью из одиннадцати мест, всеми, кроме Claude. Его доля варьировалась от 6,2% до 30,3% в зависимости от прогона. Следующими сайтами были cnbc.com (139) и bloomberg.com (66). В два последних подсчитанных утра сайты, цитируемые минимум двумя местами, получили 68,5% и 58,3% цитирований.
Рисунок 10. Цитируемые сайты по местам: цитирования в однодневных ответах, запечатанных до ссылки, прогонов с 16 по 21 октября 2026 года, десять наиболее цитируемых сайтов.
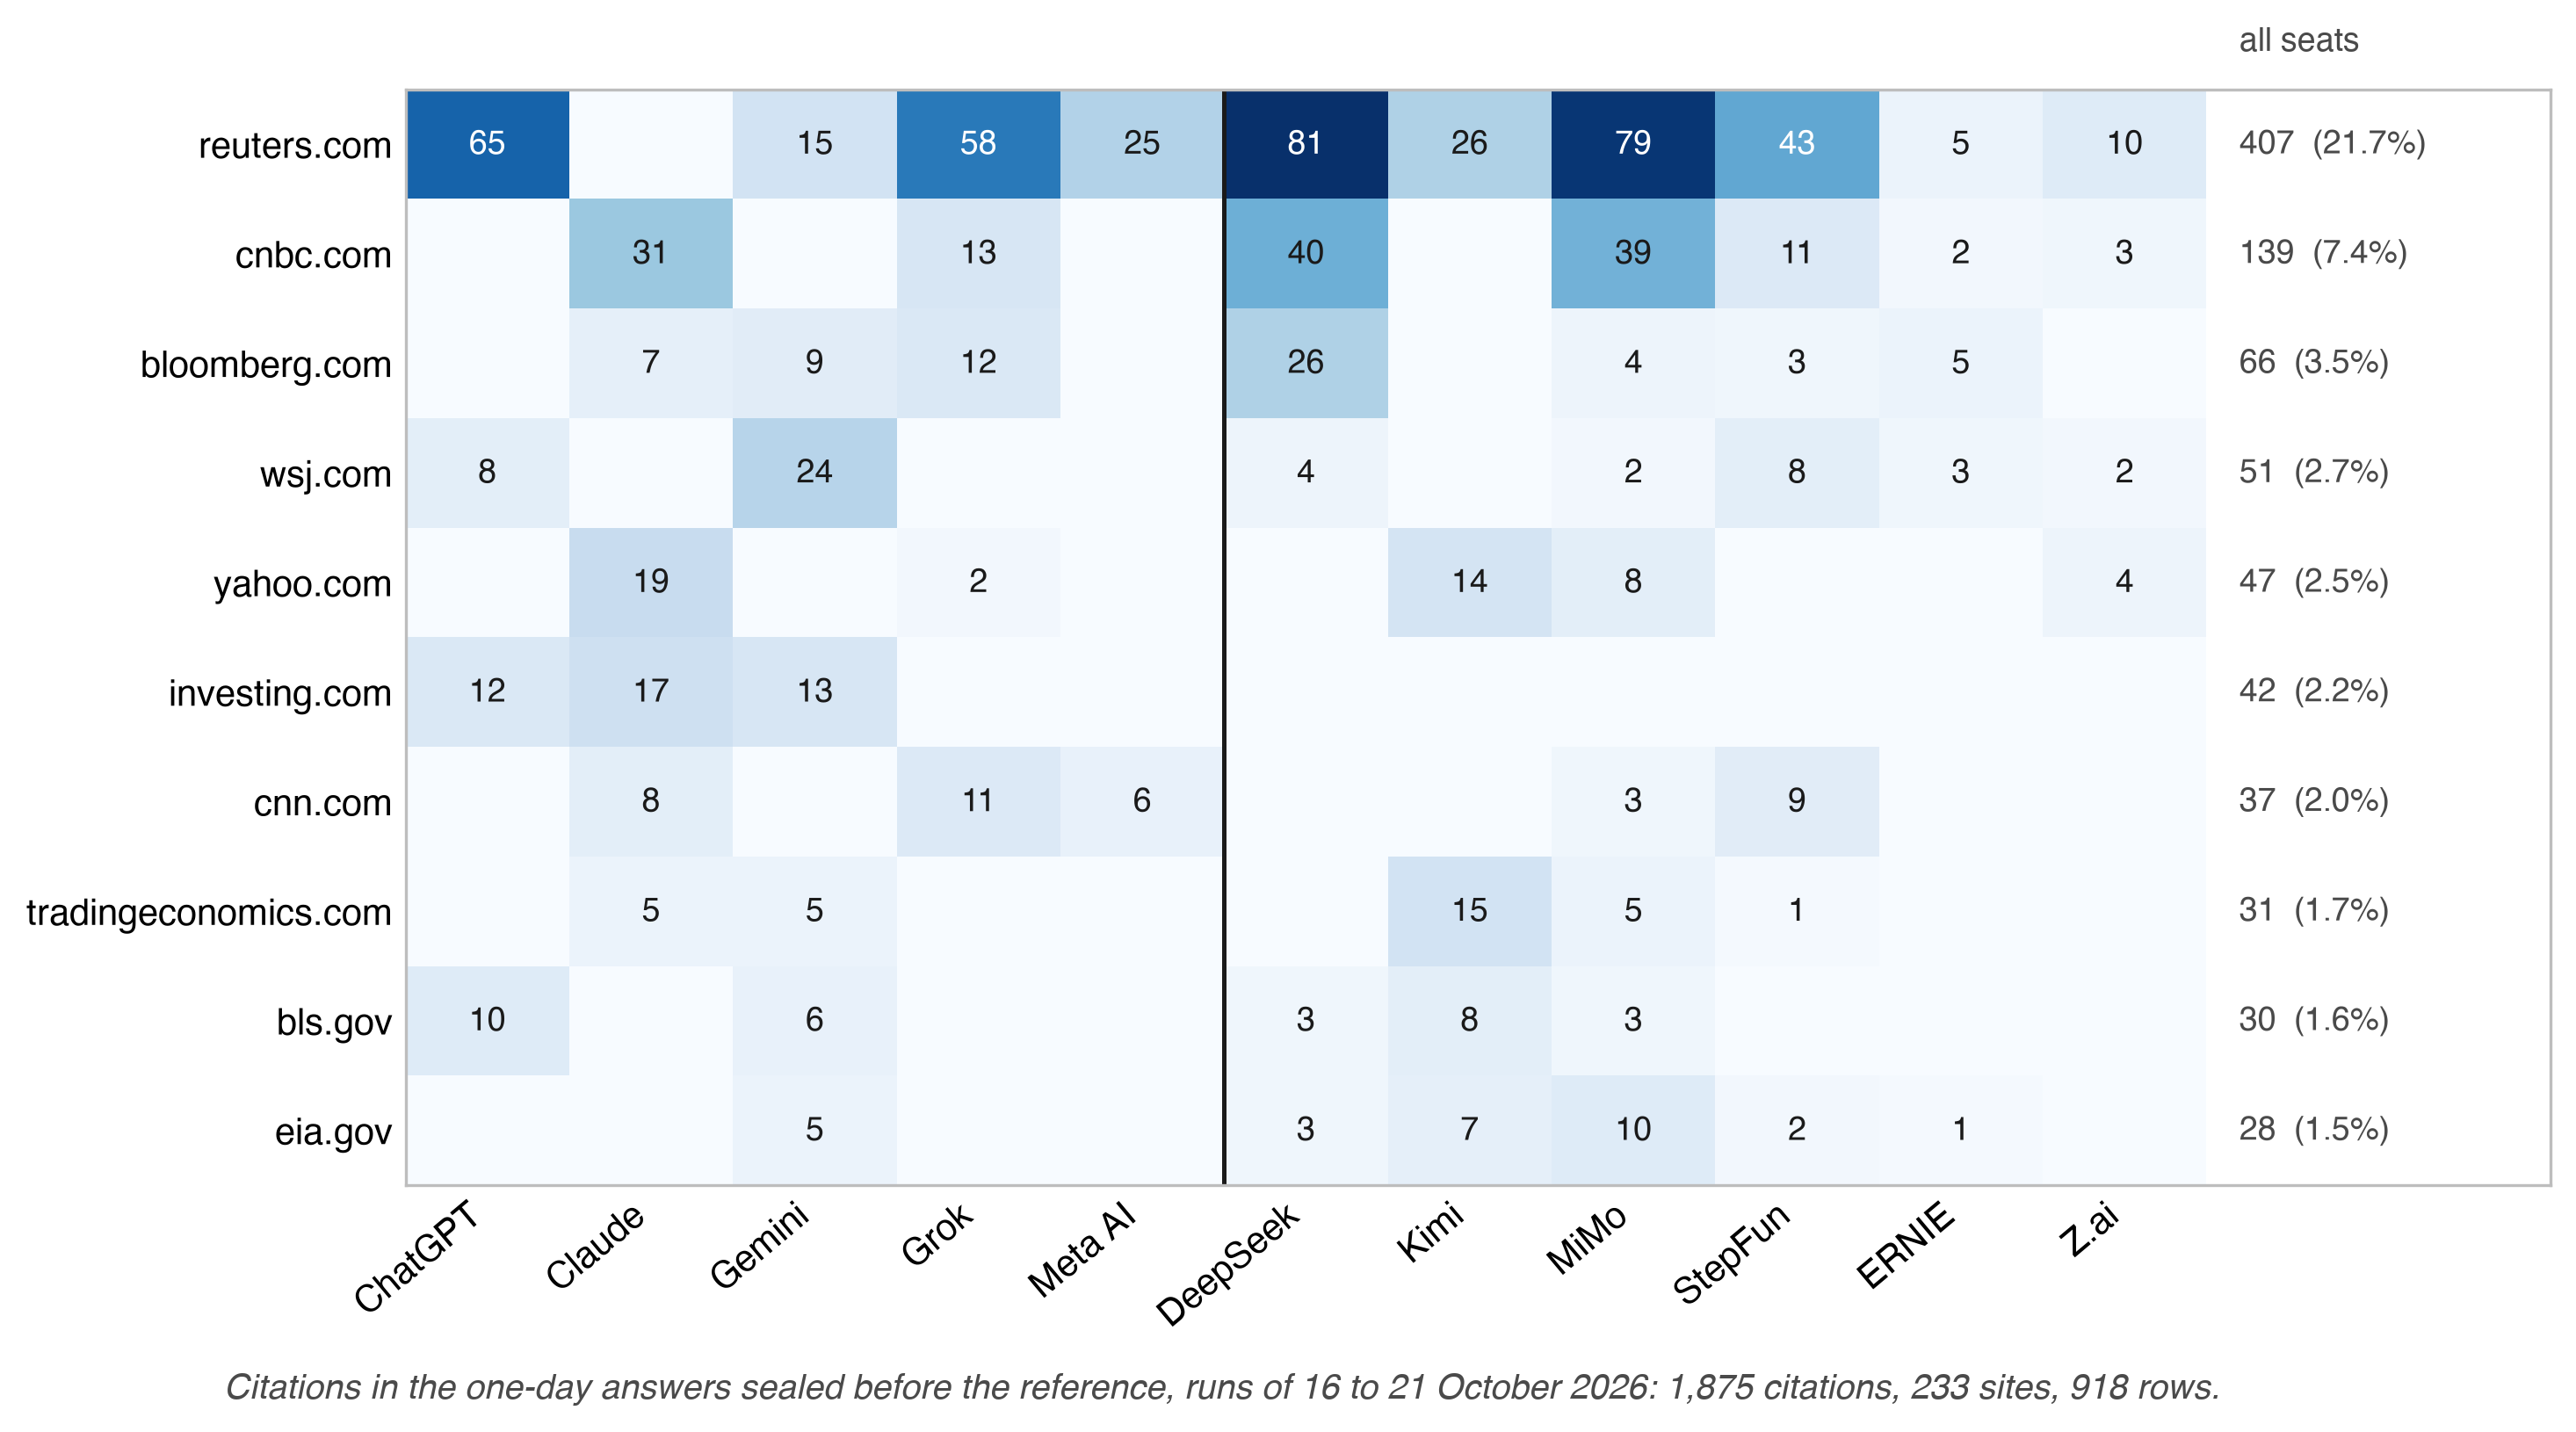
Примечание: Один подсчет для каждого цитируемого сайта на ячейку ответа (source_domains), мест США в первую очередь, с правилом между сторонами; правая колонка показывает общее количество каждого сайта и его долю от всех 1875 цитирований. Цитируемый домен читается так, как раздел 5.4 читает цитируемую ссылку. Источник: council-forecasts.csv сохранён 22 октября 2026 года, 01:32 UTC.
5.5 Закрытая книга: один и тот же вопрос без поиска
Дополнительные новости не делают языковую модель прогнозирующей лучше по умолчанию: на вопросы, разрешённые после срезов моделей, контекст новостей помог на некоторых вопросах и навредил на других, через смещение недавности, переоценивание слухов и сдвиг в том, что означает термин (Karkar & Chopra, 2025).
В лиге Closed Book после каждого запуска одни и те же модели получают запечатанный пакет вместо открытого веба: снимок цены запуска и датированные заголовки с источником, ссылкой, временем публикации и хешем. Им велено не выполнять поиск и не использовать инструменты. Каждая строка ответа записывает состояние поиска под одной из трёх меток: проверено (конфигурация инструмента предотвращает извлечение и в ответе его нет), настроено, но не проверено, или только инструкция. Ссылки вне пакета помечены outside. Пакет запечатывается со своим хешем перед ответами и не перестраивается, а запуск Closed Book использует свои собственные аккаунты на сумму $100 000 вне ежедневной таблицы.
Файл arena-cb-experiment.json сообщает для каждого запуска тепловой сигнал разногласия (в 100 раз больше среднего раскола дневных действий), N_eff и распределение портфелей, закрытых минус открытых на одних и тех же моделях. Если закрытый совет больше согласен, идентичные входные данные приводят стадо в движение. Если согласен меньше, поиск тянет модели к одним и тем же страницам. Утверждение о поиске справедливо, когда рычаги отличаются только поиском. Каждый закрытый ответ поступает из свежего контекста, которому не показан открытый ответ, толпа или другое место, с одним и тем же вопросом, снимком и сроком информации, соответствующими версиями и записанными состояниями доступа. Для F20 и F21 ответы обоих рычагов запечатываются перед одним и тем же общим справочником, в противном случае каждый рычаг оценивается по своему справочнику, и порядок, в котором запрашиваются рычаги, сбалансирован по дням. Если закрытый совет меньше не согласен и его потеря Бриера выше, идентичные входные данные сделали модели похожими, не улучшив их.
Два рычага не могут разделить два источника сходства: одни и те же новости, прочитанные одним утром, и одни и те же убеждения, полученные при обучении. Поэтому Требование 17 определяет третий рычаг — только цены: одни и те же модели получают запечатанный снимок цены запуска и вопрос без заголовков и без поиска в соответствии с одним и тем же сроком и правилами независимости. Согласие, которое остаётся без новостей, поступает из общих приоров; согласие, добавленное пакетом, поступает из общих новостей; согласие, добавленное открытым вебом, поступает из поиска. Когда рычаг работает, каждый запуск сообщает N_eff и тепловой сигнал разногласия во всех трёх рычагах на одних и тех же местах и сеансах.
5.6 Обсуждение против простого консенсуса
Слепая параллельная элицитация предоставляет каждой модели необработанный вопрос без просмотра других, поэтому согласие имеет доказательственный вес. Информированная последовательная элицитация покупает коррекцию ошибок в цене независимости (Chernets, 2026a). На семи языковых бенчмарках голосование большинством составляет большую часть выигрышей, обычно приписываемых многоагентным дебатам (Choi et al., 2025), поэтому обсуждение должно превзойти простое голосование на одних и тех же вопросах перед тем, как оно займёт место. Ежедневные прогнозы по конструкции являются слепыми параллельными. Обсуждение проводится в отдельной еженедельной дорожке, которая никогда не касается ежедневной записи: председатель, чередующийся между сторонами, читает каждый запечатанный портфель под перемешанными буквами и пишет портфель совета и два или три отзыва, каждый из которых указывает на рынок, риск, вес и направление фонда на следующие пять сеансов, поэтому каждый отзыв имеет проверяемое следствие. Каждая критикуемая модель отвечает один раз и указывает портфель, который она бы держала. Теневые аккаунты торгуют портфелем председателя, запечатанными весами, весами с применённым отзывом и указанным ответом (council-talk.json, council-talk-critiques.csv; F22, F23).
5.7 Одна модель, спрошенная снова
Раз в неделю вопрос портфеля задаётся снова, три раза, трём или четырём моделям, и повторы запечатываются как их собственные строки, а не как решения. council-repeats.json сообщает тепловой сигнал среди собственных ответов одной модели в сравнении с теплом между моделями, что даёт шумовой предел разногласия (F24). Поскольку N_eff вычисляется на вероятностях, Требование 17 распространяет повторы на вероятности: под замороженным пакетом выбранная модель отвечает на один и тот же вопрос вероятности три раза в независимых контекстах, каждый запечатывается как диагностическая строка, и лига сообщает дисперсию внутри модели в сравнении с дисперсией между моделями. Изменение версии модели датировано, и запись с момента версии показана отдельно.
5.8 Лаборатория происхождения: одни и те же условия
Все четырнадцать мест торгуют в лиге портфелей. Одиннадцать мест Совета дают вероятности, пять из лабораторий США и шесть из китайских лабораторий, и три места находятся на скамейке, торгуя только (Таблица 8). Каждая модель получает один вопрос, построенный на одном снимке цены, с текстом, опубликованным под его SHA-256. Каждый ответ запечатывается одним сроком и оценивается одним набором правил, и каждое место держит одни и те же $100 000, расходы и лимиты. Файл asks показывает время. 21 октября первый вопрос поступил на каждое место в течение 0,17 секунды в 12:30:09Z, и повторная отправка на одно место несёт тот же хеш. Места, всё ещё молчащие в 13:00, были спрошены снова во второй волне в 13:00:21Z под своей собственной строкой запуска и хешем вопроса (asks.jsonl). Каждая модель запрашивается в самом сильном режиме рассуждений, который указывает её запись в реестре, и режим, запечатанный на строке ответа, — это режим, который оценивается. Каждый поставщик обслуживает свою модель с помощью собственных инструментов и вычислений, поэтому сравнение проводится между лабораториями, как они обслуживают свои модели (Раздел 10).
Таблица 8. Места в лиге (league-roster.json, сгенерировано 21 октября 2026) и строка версии, запечатанная на строках ответов каждого места по 21 октября 2026.
| Место | Лаборатория | Сторона | Роль | Запечатанная версия |
|---|---|---|---|---|
| ChatGPT | OpenAI | US | Совет | GPT-6.1 Sol |
| Claude | Anthropic | US | Совет | Claude Opus 5.5 |
| Gemini | US | Совет | Gemini 4 Argon | |
| Grok | xAI | US | Совет | Grok 4.7 |
| Meta AI | Meta | US | Совет | Muse Spark 1.3 |
| Nemotron | NVIDIA | US | Скамейка | только портфель |
| Amazon Nova | Amazon | US | Скамейка | только портфель |
| DeepSeek | DeepSeek | CN | Совет | DeepSeek V4.1 |
| ERNIE (Wenxin) | Baidu | CN | Совет | ERNIE |
| StepFun | StepFun | CN | Совет | Step 5 Preview |
| MiMo | Xiaomi | CN | Совет | MiMo-V2.6-Pro |
| Kimi | Moonshot AI | CN | Совет | Kimi K3 |
| Z.ai | Zhipu | CN | Совет | GLM-5.3 |
| Qwen | Alibaba | CN | Bench | portfolio only |
Примечание: режим, указанный рядом с каждой версией, приведен в строке ответов (Приложение C), и каждая версия — это строка, которую возвращает интерфейс поставщика, для ERNIE только его имя; каждое место поступает из другой лаборатории, поэтому каждый вес семейства составляет 1 (Раздел 5.3).
Более ранние сравнения не помещали обе стороны в один вопрос и один снимок. Cao et al. (2025) обнаружили, что модель США давала прогноз по китайским фирмам более оптимистично и менее точно, чем китайская модель, и что разрыв исчезал после добавления китайских новостей, что указывает на доступ к информации как на его источник. Сравнение здесь является наблюдательным, потому что поставщик, поколение, язык и инструменты сопровождают этикетку страны (Раздел 10). Оно приводится между сторонами и внутри них, и любой разрыв в вероятностях или баллах публикуется с его диапазоном, когда каждое место по очереди исключается. Разрыв, который меняет знак или теряет большую часть своего размера при исключении одного места, приписывается этому месту, а не стороне (F18, F19). Требование 17 также спрашивает, является ли эта сторона блоком вообще. Для каждого запуска он устанавливает среднюю корреляцию вероятностей внутри каждой стороны в сравнении с таковой между сторонами, с вероятностью различия по крайней мере такого же размера, когда этикетки сторон переставляются среди отвечающих мест. При пяти и шести местах тест является диагностическим. Если ближайшие пары объединяют две стороны, этикетка страны — это не то место, где делится стадо. Я прочитал его впервые на подсчитанном запуске 20 октября 2026 года (восемь мест запечатаны до справки, 48 ячеек) и не нахожу блока по стране. Средняя корреляция вероятностей составляет 0,66 внутри сторон и 0,61 между ними, и три из четырех ближайших пар объединяют их: ChatGPT и MiMo (0,88), Gemini и DeepSeek (0,86), DeepSeek и Grok (0,77). Отдельные ячейки могут разделяться по сторонам. Наибольший разрыв между средними значениями сторон при этом запуске находился в золоте на один месяц, 56 для четырех мест США против 44 для четырех китайских мест, а золото на одну неделю заняло третье место, 52,5 против 43,5. Максимум по 48 ячейкам по конструкции велик. Когда восемь мест разделены четыре на четыре во всех 70 возможных способах, 26 разделений дают наибольший разрыв ячейки по крайней мере такой же ширины (p = 0,37). DeepSeek дал золото на один месяц 56, выше трех из четырех мест США, поэтому даже самая широкая ячейка не разделяется чисто по сторонам. На рисунке 11 я показываю всю матрицу с утром 21 октября рядом с ней.
Рисунок 11. Три из четырех ближайших пар объединяют лабораторию США и китайскую лабораторию 20 октября 2026 года, и ближайшая пара снова объединяет их 21 октября: попарная корреляция запечатанных вероятностей, (A) 20 октября, восемь мест запечатаны до справки; (B) 21 октября, девять мест; с средней корреляцией каждого места и согласием с большинством, и собственными значениями каждой матрицы.
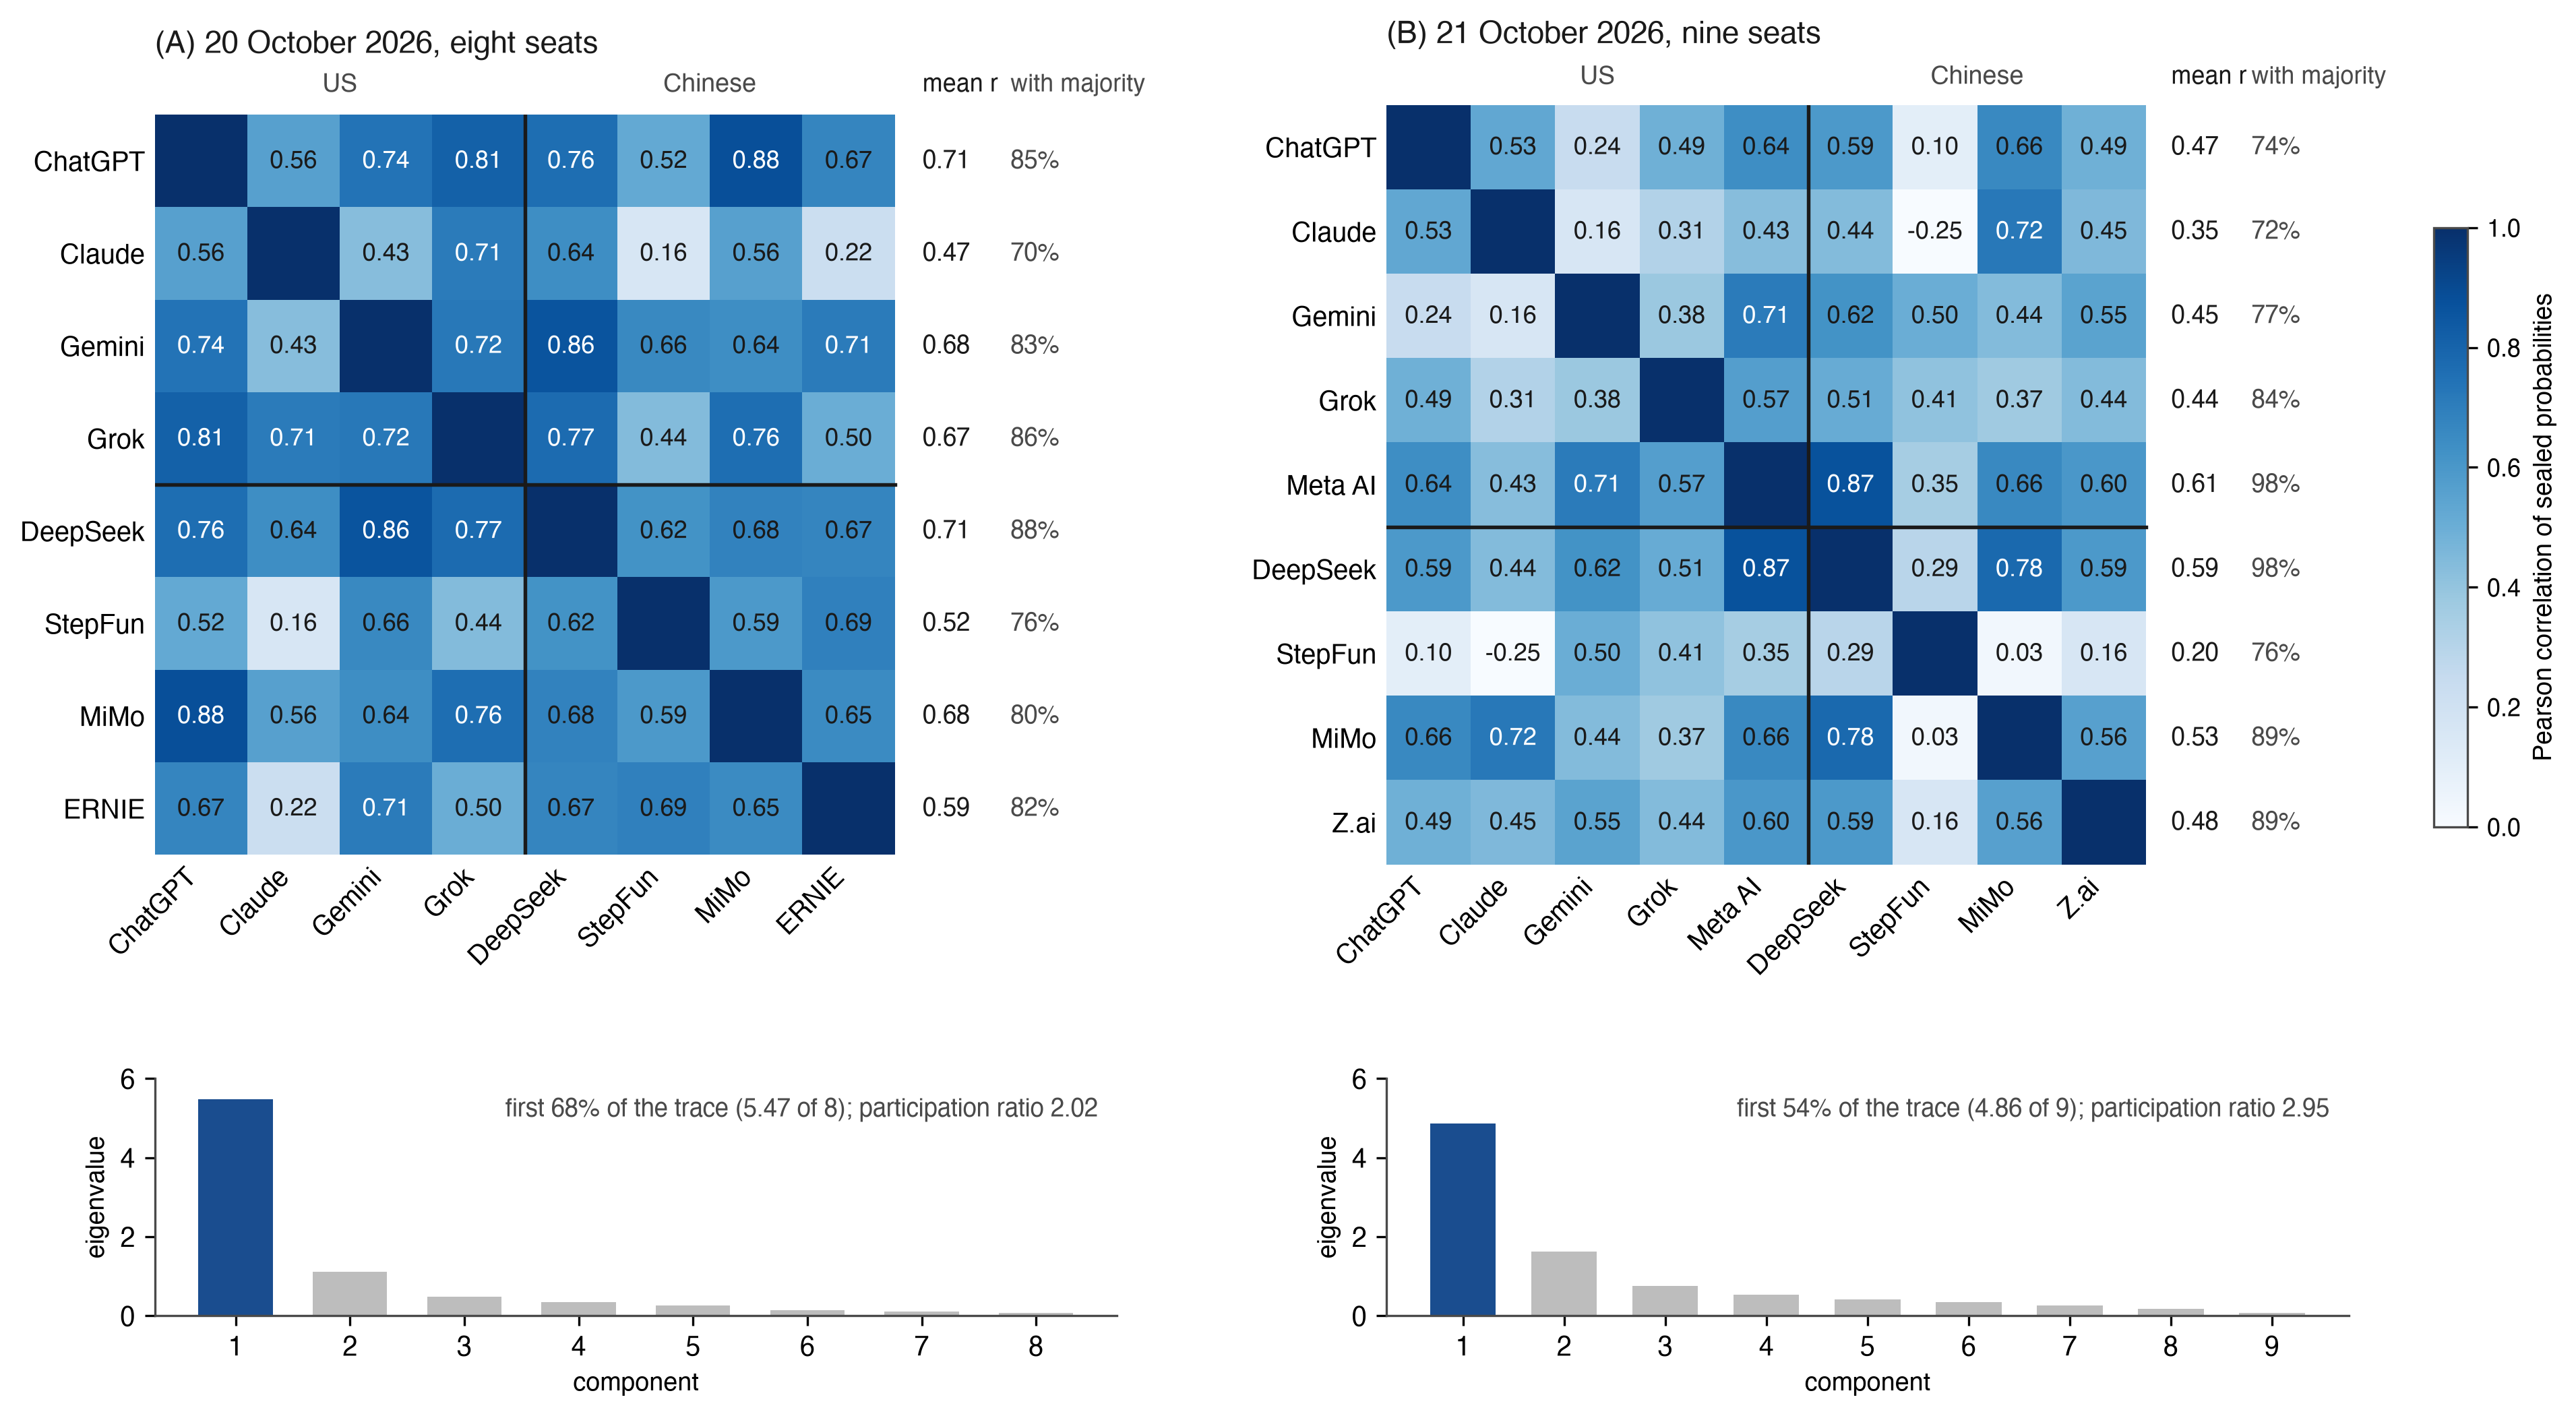
Примечание: корреляция Пирсона по 48 ячейкам (12 рынков × 4 горизонта) запусков 2026-10-20-am и 2026-10-21-am, по ячейкам, которые оба места ответили по общему событию (21 октября ячейки Bitcoin компании Meta AI имеют свою справку, поэтому их пары используют 44 ячейки); места США сначала с правилом между сторонами. Среднее r — это средняя корреляция места с другими местами, а с большинством — это доля направленных ячеек места на той же стороне от 50, что и большинство других мест, связи и указанные 50 исключены. Под каждой матрицей ее собственные значения с долей первого и коэффициентом участия (Σλ)²/Σλ² (требование 17). Среднее внутри сторон 0,66 и 0,43, между ними 0,61 и 0,48. Источник: council-forecasts.csv сохранено 22 октября 2026 года, 01:32 UTC.
Я прочитал первый подсчитанный запуск 21 октября 2026 года, таким же образом с девятью местами, запечатанными до справки, пять США и четыре китайских. Средняя корреляция составляет 0,43 внутри сторон и 0,48 между ними. Ближайшая пара снова объединяет их, Meta AI и DeepSeek (0,87), с Claude и MiMo (0,72) третьей. Наибольший разрыв между средними значениями сторон упал до 7,0 пункта в Brent на один месяц, и 110 из 126 разделений девяти мест на группы из пяти и четырех дают наибольший разрыв по крайней мере такой же ширины (p = 0,87). Золото на один месяц, 12,0 пункта отделены 20 октября, стояло 0,1 отделено (рисунок 12). Сходство также распространилось на больше факторов. Первое собственное значение составило 54% следа (4,86 из 9) против 68% в день раньше, с коэффициентом участия 2,95 против 2,02. По обоим утрам два места, наиболее удаленные от других, были Claude и StepFun. Их средние корреляции составляли 0,47 и 0,52 20 октября и 0,35 и 0,20 21 октября. Два утра диагностического не показывают блока по стране, и F18 и F19 решают это на протяжении всего сезона.
Рисунок 12. Разница между средними указанными вероятностями мест США и китайских мест по рынкам и горизонтам: (A) запуск 2026-10-20-am (четыре и четыре места запечатаны до справки); (B) запуск 2026-10-21-am (пять и четыре места).
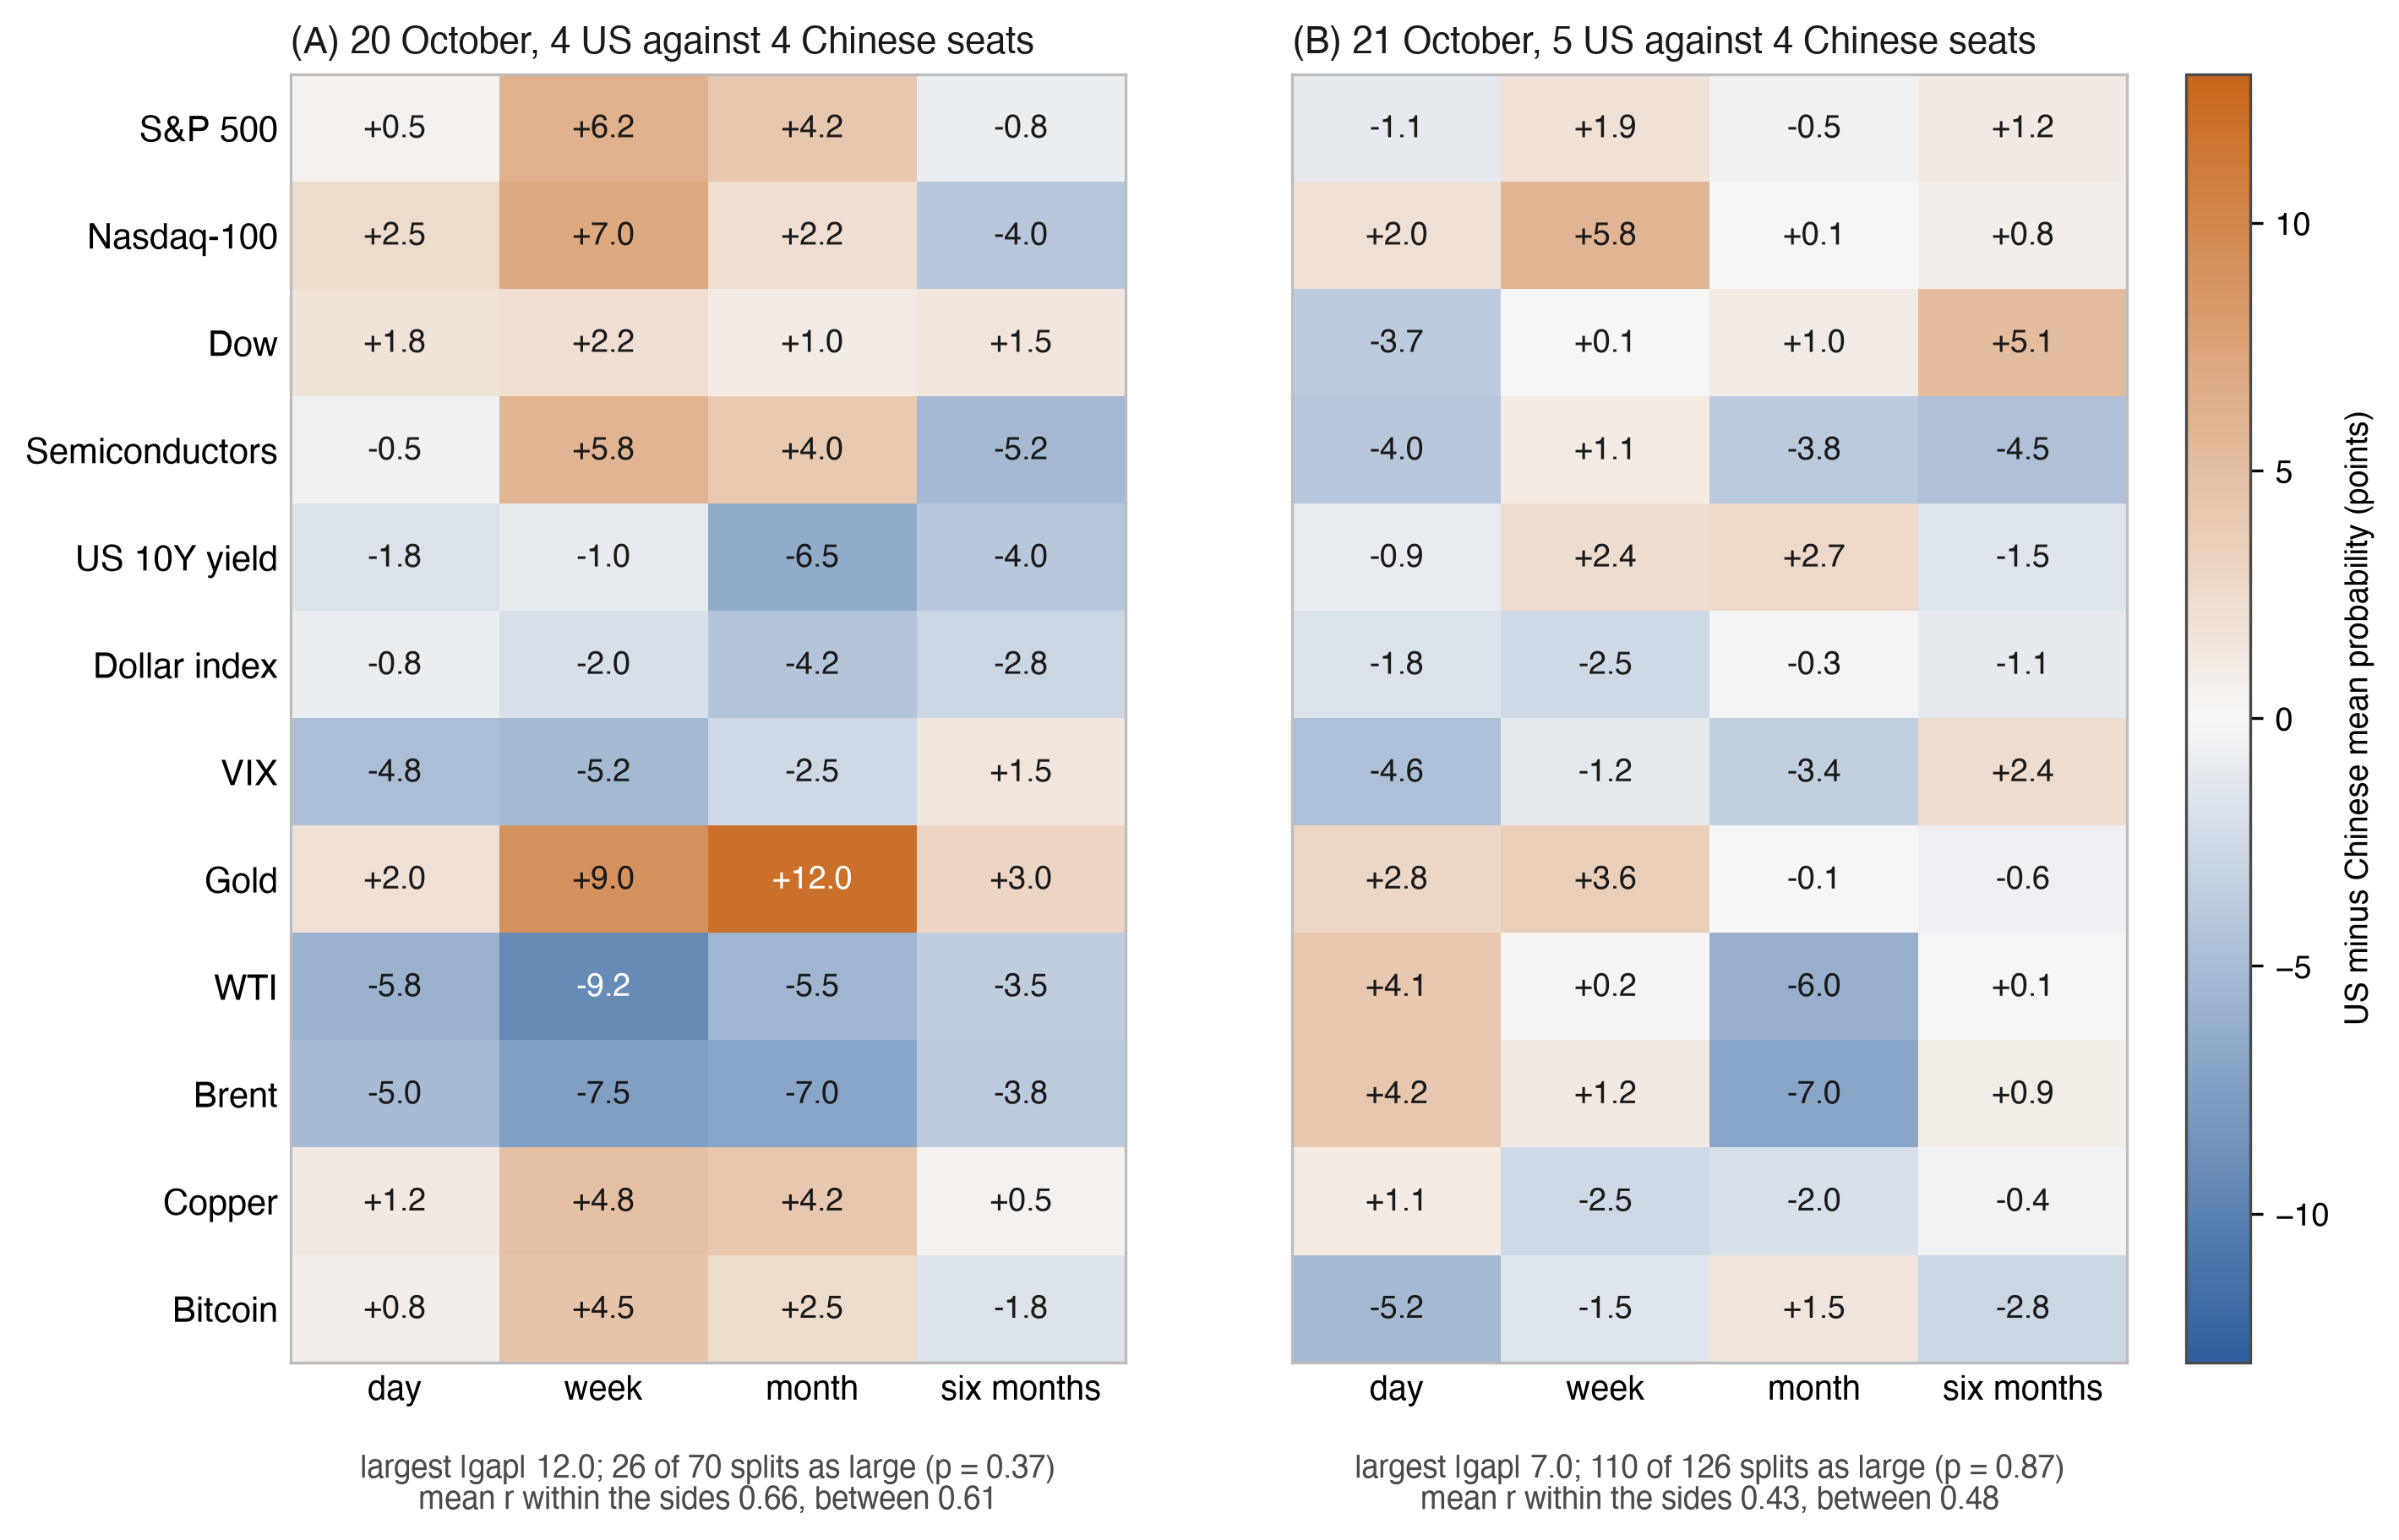
Примечание: Пункты вероятности, США минус Китай; оранжевый, где места США стоят выше, синий, где китайские места стоят выше. Под каждой панелью наибольшая абсолютная разница, количество всех разделений одних и тех же мест на группы одинаковых размеров, которые дают наибольшую разницу по крайней мере такую же большую (70 разделений в A, 126 в B), и средняя корреляция внутри и между сторонами. 21 октября строка Bitcoin исключает ячейки Meta AI, которые имеют свою справку. Источник: council-forecasts.csv сохранено 22 октября 2026 года, 01:32 UTC.
6. Люди перед ИИ
Лига измеряет модели. Страница, на которой они показаны, также спрашивает, помогает ли просмотр моделей человеку делать прогнозы или только склоняет его к ним. Большинство доказательств поступают из исследований, в которых совет приходит в первую очередь. Schoenegger et al. (2025) дали 991 участнику помощника на основе языковой модели и обнаружили прирост точности примерно на четверть, даже от помощника, разработанного для предоставления зашумленного совета; Schoenegger et al. (2024) обнаружили, что ансамбль из двенадцати моделей соответствовал толпе из 925 прогнозистов, и что простое среднее человеческих и машинных прогнозов было ещё лучше. Люди отказываются от алгоритма после того, как видят его ошибку (Dietvorst et al., 2015), а в других случаях взвешивают его выше, чем человеческий совет (Logg et al., 2019). На турнире по геополитическому прогнозированию прогнозисты редко полагались на машинные прогнозы и имели тенденцию выбирать модели, которые согласовывались с их предыдущими убеждениями (Abeliuk et al., 2020). То, что эти исследования не могут легко разделить, — это помощь и якорение.
6.1 Дизайн
Любой посетитель может отметить каждый из 12 рынков вверх или вниз на сеанс с уверенностью от 55 до 95% без регистрации. Каждому читателю назначается один раз и навсегда, по анонимному случайному идентификатору, одна из двух групп. Группа «видящих» видит ответы моделей сразу; группа «слепых» видит их только после первого своего прогноза на сеансе.
6.2 Что измеряется
Для первого прогноза на сеансе лига записывает четыре величины. Я беру в качестве основного результата оценку Бриера (уверенность c на стороне читается как вероятность c/100 этой стороны) на одних и тех же рынках для обеих групп, каждый рынок взвешивается по количеству меньшей группы на нём. Время до первого прогноза показывает, ускоряют ли модели принятие решения. Заявленная уверенность в сравнении с процентом правильных ответов показывает переоценку уверенности. Якорение — это доля первых прогнозов, которые совпадают по направлению с консенсусом, сравниваемая между группами. Слепой читатель, который сначала открывает модели, считается подглядыванием. Анализ следует назначению, с подглядываниями как несоответствие. council-league.json публикует количества, процентные доли правильных ответов, времена, уверенность, подглядывания и оценки Бриера под experiment (g0, g1), и требование 16 содержит метку словаря данных, какая группа слепая перед первым оценённым прогнозом. Эксперимент проводится в реальном времени и открыт для каждого посетителя, и на 21 октября он находился в начальном состоянии, n = 0 оценённых первых прогнозов в обеих группах. F28 и F29, зарегистрированные на OSF с прогнозами раздела 8, устанавливают его два результата на 200 соответствующих первых прогнозов на группу.
6.3 Защита от накрутки
В сравнение входят только первые прогнозы, и не собираются никакие имена, учётные записи или контактные данные. Требование 16 устанавливает один первый прогноз на рынок на идентификатор на сеанс. Адрес читателя не сохраняется: лига хранит только солёный хеш его с датой, чтобы ограничить повторные голоса. Прогнозы читателей закрываются в момент сравнения, и переустановленный идентификатор рассматривается как новый читатель, с указанием доли переустановок.
6.4 Что показывает сравнение
Случайное назначение делает две группы сравнимыми друг с другом. Обе — посетители общедоступной страницы, которые выбрали прийти, поэтому сравнение говорит о них, а не об инвесторах. Оно измеряет эффект доступа, а второй протокол ниже измеряет пересмотр более раннего суждения. Большее согласие с советом измеряется как сдвиг, и протокол пересмотра говорит об обучении путём копирования. Идентификатор обозначает видимого участника, и один человек может иметь несколько, поэтому лига сообщает назначенные и участвующие идентификаторы, первые прогнозы и коэффициенты возврата по группам. Повторное участие — это вторичный анализ, сгруппированный по идентификатору и сеансу.
Второй протокол, определённый стандартом, измеряет пересмотр напрямую. Каждый читатель сначала записывает приватное направление и уверенность с скрытым советом, затем показывается совет или контрольный дисплей путём случайного назначения, и записывает окончательный прогноз для того же рынка и сеанса. Основной результат — это разница между группами в изменении оценки Бриера от приватного к окончательному прогнозу; движение в сторону совета сообщается отдельно для сеансов, на которых его рекомендация была правильной и неправильной, поэтому обучение и копирование можно различить. Протокол пересмотра входит в датированные пересмотры этой работы, когда она проводится.
7. Датированная карта арен рынка ИИ
7.1 Что записывает карта
С 2023 по 2026 год вопрос «способны ли модели ИИ прогнозировать рынки?» задавался в четырех формах: бэктесты суждений модели на исторических ценах, бенчмарки по открытым вопросам, арены, в которых модели торговали реальными или виртуальными деньгами, и рынки прогнозов, используемые как базовая линия или площадка. Карта записывает, кто инициировал каждое усилие, когда и что оно измеряло. В Таблице 9 я задаю шесть вопросов к каждому: как закрепляется время прогноза и на каком уровне доверия, выбираются ли вероятности по строго правильному правилу, сравниваются ли несколько горизонтов по одним и тем же активам, читается ли согласие между моделями в сравнении с их корреляцией (подсчет независимых голосов или вес корреляции), делает ли человек прогноз перед видением ИИ, и открыты ли данные. В Приложении E я сравниваю эталонную реализацию с наиболее близкими усилиями функция за функцией (Таблица E1).
Уровни доверия следуют Рисунку 4 и Разделу 3.12: 0, запись оператора о прибытии; 1, отпечаток оператора или запись, связанная хешем, время которой основывается на операторе или его хосте; 2, отпечаток, зафиксированный вне оператора, что ограничивает с внешней стороны, когда существовала запись, в пределах допуска этой записи (для Bitcoin это несколько часов после времени заголовка блока, потому что время заголовка должно превышать медиану предыдущих одиннадцати и может опережать реальное время); 2+, уровень 2 плюс подписанное третьей стороной время (RFC 3161) на каждой печати. Бэктест не имеет времени подачи для закрепления. Я построил карту на основе опубликованных статей, страниц проектов, репозиториев и пресс-релизов и закончил поиск 21 октября 2026. Каждое заявление о приоритете в Разделе 7.4 охватывает только рассмотренные здесь усилия. «ND» означает не документировано публично по состоянию на 21 октября 2026: не найдено в открытом описании, что не доказывает отсутствие. Я записываю то, что каждое усилие может доказать из своих открытых материалов, и оставляю их качество неранжированным.
7.2 Временная шкала
2023–2024. Lopez-Lira и Tang (2023) показали, что оценки GPT заголовков новостей предсказывали последующие доходы акций, что открыло область и ее центральное сомнение (Раздел 2.1). В 2024 году появились живые вопросы. Система с дополнением поиска приблизилась к человеческому агрегату на вопросах, опубликованных после отсечки моделей (Halawi и др., 2024), ансамбль из двенадцати моделей совпал с толпой из 925 человек (Schoenegger и др., 2024), Metaculus провел квартальные турниры ботов против профессионалов, которые лидировали в каждом квартале до середины 2025 (Metaculus, 2025a, 2025b), и ForecastBench задал около тысячи сгенерированных вопросов с восьми горизонтами и обнаружил, что эксперты по-прежнему впереди лучшей модели (Karger и др., 2025).
2025. Последовали финансовые бенчмарки и денежные арены. InvestorBench предложил моделируемые финансовые решения на исторических данных (H. Li и др., 2025), и накопились свидетельства о памяти и предусмотрительности в бэктестах (Lopez-Lira и др., 2025; W. W. Li и др., 2025; Paleka и др., 2026; Gao и др., 2025). FutureX проводил ежедневный живой бенчмарк агентов (Zeng и др., 2025). В октябре Alpha Arena дала шести моделям реальные деньги, по пресс-релизам (Forklog, 2025a, 2025b; Yahoo Finance, 2025), StockBench обратно-протестировал акции Dow (Y. Chen и др., 2025), Agent Market Arena торговал вживую (Qian и др., 2025), и Prophet Arena оценила живые вопросы Kalshi и Polymarket по калибровке и смоделированным доходам (Yang и др., 2025). LiveTradeBench (Yu и др., 2025), Rallies AI Arena (Rallies.ai, 2025–2026), AIA Forecaster, который совпал с суперпрогнозистами и, объединенный с рынком, его превзошел (Alur и др., 2025), и KalshiBench, который обнаружил чрезмерную уверенность пяти передовых моделей (Nel, 2025), закончили год.
2026, первая половина. Рынки прогнозов стали площадкой. FinDeepForecast запускал агентов глубокого исследования еженедельно (X. Li и др., 2026). Набор данных прогнозов акций Gemini был назван «привязанным по времени» без документированного механизма (louidev, 2026). PredictionMarketBench воспроизвел книги заказов Kalshi (Arora & Malpani, 2026). Prediction Arena дала шести моделям реальный капитал на Kalshi и Polymarket и оценила стоимость счета из логов оператора (Zhang и др., 2026). PolyBench оценил 36 165 прогнозов на снимках Polymarket (Cheng и др., 2026). PolySwarm предложил рой из 50 персон языковой модели, чьи вероятности смешаны с ценами Polymarket и оценены по оценке Бриера (Barot & Borkhatariya, 2026). В мае Foresight Arena предложила бесправный бенчмарк, в котором агенты фиксируют хешированные прогнозы событий Polymarket через keccak256 commit-reveal на Polygon до срока, один коммит на агента и раунд, обеспечиваемый релеем, оцениваемый по оценке Бриера и оценке Alpha в сравнении с середчной ценой на срок. Его статья сообщает смоделированные результаты, а дополнительное исследование запускает живые агенты на нем (Nechepurenko & Shuvalov, 2026a, 2026b).
2026, вторая половина. MarketMania (15 июля) предоставляет семи моделям один раскрытый полезный груз, оценивает заявленные вероятности по пяти криптовалютам с пятью горизонтами, измеряет образование толпы как прирост согласия с большинством и переспрашивает идентичные вопросы без документированного обязательства ответов (MarketMania, 2026). NeuPortal привязывает вероятности футбола одного неназванного ИИ в Bitcoin через OpenTimestamps (NeuPortal, 2026). LLM Trading Arena (20 июля) фиксирует каждый заказ и обоснование в открытую историю git (MaxWellApexLab, 2026). LiveMacroEval проводил почасовые макроэкономические прогнозы (Zhao и др., 2026), TradeRank открыл свой десятый сезон 10 октября (TradeRank, 2026), и Prophet Arena задокументировала реестр хешей SHA-256 с солью на часах оператора (Prophet Arena, 2026). AI Council · Markets опечатала свой первый запуск 16 октября 2026 и начала считать свой счет 19 октября 2026.
7.3 Что каждый может доказать
Таблица 9. Арены рынка ИИ и бенчмарки прогнозирования, 2023–2026: что каждый может доказать из своих открытых материалов.
| Арена или бенчмарк (первая публикация) | Что прогнозируется или торгуется | Время прогноза закреплено (уровень доверия) | Вероятности оценены правильным правилом | Несколько горизонтов по одним и тем же активам | Согласие дисконтировано за коррелированные голоса | Человек прогнозирует до видения ИИ | Открытые данные |
|---|---|---|---|---|---|---|---|
| Lopez-Lira & Tang (апр 2023) | Доходы акций из оценок заголовков | Бэктест, нет времени подачи | Нет (оценки используются как сигналы) | Нет | Нет | Нет | ND |
| Metaculus AI benchmark (Q3 2024) | Вопросы Metaculus, боты против профессионалов | Рекорд платформы (0) | Да (прямое сравнение) | Нет | ND | Отдельная группа профессионалов | Частично |
| ForecastBench (сентябрь 2024) | Около 1000 сгенерированных вопросов, не разрешённых к моменту подачи | Рекорд оператора (0) | Да (индекс Бриера) | Да (восемь горизонтов по вопросам набора данных, от 7 дней до 10 лет) | ND | Отдельные группы суперпрогнозистов и публики | Да |
| InvestorBench (ACL 2025) | Решения по акциям, крипто, ETF в симуляции | Бэктест, без времени подачи | ND | Нет | ND | Нет | Да |
| FutureX (август 2025) | Широкий спектр будущих событий, агенты с поиском | Рекорд оператора (0) | Нет (точность ответа) | Нет | ND | Нет | Да |
| Alpha Arena (октябрь 2025) | Торговля на реальные деньги, крипто и затем акции США | Рекорд оператора (0); организатор заявляет, что сделки проверяемы | Нет (доходность) | Нет | ND | Нет | Заявлено организатором |
| StockBench (октябрь 2025) | Бэк-трейдинг по акциям Dow, март–июнь 2025 | Бэктест, без времени подачи | Нет (доходность, просадка, коэффициент Сортино) | Нет | ND | Нет | Да |
| Agent Market Arena (октябрь 2025) | Живая торговля агентами на основе LLM, акции и крипто | ND (0) | Нет (результаты торговли) | Нет | ND | ND | ND |
| Prophet Arena (октябрь 2025) | События Kalshi и Polymarket | Подсолённый SHA-256 регистр при поступлении, опциональная подписанная квитанция платформы; часы оператора (1) | Да (1 − индекс Бриера); калибровка как диагностика | Представления по горизонтам в архиве; границы ND | ND | Нет; рыночная цена как базис | Да |
| LiveTradeBench (ноябрь 2025) | Размещения по акциям США и Polymarket, 50 дней | ND (0) | Нет (размещения, доходность) | Нет | ND | Нет | Да |
| Rallies AI Arena (ноябрь 2025) | Виртуальные $100 000 на модель в акциях США, восемь моделей (пресс-релиз) | ND (0) | Нет (доходность) | Нет | ND | ND | ND |
| AI-Trader (декабрь 2025) | Живые торговые агенты на акциях США, A-shares и крипто, три китайские и три американские модели | Рекорд оператора (0) | Нет (доходность) | Нет | ND | Нет | Репозиторий открыт |
| KalshiBench (декабрь 2025) | 300 разрешённых вопросов Kalshi после срезки | Статический набор после срезки | Да (индекс Бриера; оценка мастерства относительно климатологии); ECE как диагностика | Нет | Нет | Нет | Да |
| PredictionMarketBench (2026) | Повторённые книги заказов Kalshi с комиссиями | Бэктест-повтор | Нет (торговая P&L) | Нет | ND | Нет | ND |
| Prediction Arena (январь–март 2026) | Торговля на реальный капитал на Kalshi и Polymarket, финансовые контракты по семи категориям | Логи оператора (0) | Нет (стоимость счёта, доходность, процент побед) | Нет | Нет | Нет | ND (репозиторий не предоставлен) |
| PolyBench (апрель 2026) | Снимки Polymarket, 6–12 февраля 2026 | ND (0) | Нет (точность направления, взвешенный по уверенности доход) | Нет | ND | Нет | Код открыт; набор данных по ссылке для скачивания (не получен) |
| Foresight Arena (май 2026) | Бинарные события Polymarket, некоторые по ценам активов | keccak256 коммит-раскрытие по агенту и раунду на Polygon PoS до дедлайна (2; время блока); результаты в статье смоделированы, живые агенты в сопутствующем исследовании | Да (индекс Бриера; альфа относительно среднего рынка) | Нет | Нет (исходы рынков предполагаются независимыми) | Нет | Контракты и код анализа открыты; данные в блокчейне, лицензия ND |
| MarketMania (июль 2026) | Пять криптовалют на пять горизонтов, семь моделей, один раскрытый полезный груз | ND (0) | Да (индекс Бриера на указанной вероятности; разрыв калибровки) | Да (1 час до 1 месяца) | Частично (измерен стадный эффект; согласованность не дисконтирована) | ND | API-экспорты, лицензия ND |
| NeuPortal (июль 2026) | Вероятности футбольных матчей одного безымянного ИИ (не финансово) | SHA-256 каждого файла прогноза, отмечено во времени в Bitcoin через OpenTimestamps (2) | Да (трёхрезультатный индекс Бриера) | Нет | Нет (одна модель) | ND; цена Polymarket в момент блокировки или раньше как базис | Да (GitHub, Zenodo) |
| LLM Trading Arena (июль 2026) | Бумажная торговля крипто и акциями S&P 100, $100 000 на модель | Публичная история git каждого исполнения и обоснования, заказы исполнены при следующем открытии (1; время основано на хосте git) | Нет (стоимость счёта) | Нет | ND | ND | Да (MIT, полный реестр, счета пересчитываемы) |
| LiveMacroEval (август 2026) | Почасовые текущие оценки 16 макроэкономических показателей США до выпуска | ND (0) | Нет (основанные на доходности и ставках оценки) | Нет | ND | Нет; институциональные текущие оценки как компараторы | Статья CC BY 4.0; лицензия данных ND |
| RockAlpha (н.д.) | Живая торговля ИИ акциями, шесть китайских и четыре американские модели, кредитное плечо 2× | ND (0) | Нет (доходность) | Нет | ND | Нет | ND |
| TradeRank (сезон 10, октябрь 2026) | Ежедневные решения 22 моделей по крипто и крупным капиталам США, $10 000 смоделировано | ND (0) | ND | Нет | ND | ND | Открытый набор данных JSON, лицензия ND |
| AI Council · Markets (октябрь 2026) | Фиксированная панель из 12 финансовых показателей, ежедневно | С 21 октября 2026 по крайней мере два RFC 3161 токена на список с меткой времени, подписано до открытия (2+); SHA-256 цепь, заголовок заякорен в Bitcoin (2); 19 и 20 октября 2026 на уровне 1 для печати перед справочным (таблица 12) | Частично (основной индекс Бриера по всем строкам с 21 октября 2026, раздел 3.5; индекс Бриера против монеты и базисов; бины калибровки как диагностика) | Да (день, неделя, месяц, полгода) | Да (N_eff по заявленному правилу приемлемости; вторая модель семейства весит одну треть) | Да (две постоянные группы, раздел 6) | Да (CC BY 4.0, код подсчёта, сценарий пересчёта) |
Примечание: ND = не задокументировано публично по состоянию на 21 октября 2026 года, означает, что свойство не найдено в общественном описании и код не проверялся. «Proper rule» считает только строго правильный балл вероятности прогноза (Brier, log score). Accuracy, ECE и returns отмечены как No. «Separate pool» означает, что люди прогнозируют одни и те же вопросы независимо, а не то, что человек сначала прогнозирует, а затем видит ИИ. Alpha Arena и Rallies AI Arena основаны на сообщениях прессы. Я прочитал Foresight Arena и Prediction Arena полностью (arXiv:2605.00420v2, arXiv:2604.07355v1), NeuPortal и LLM Trading Arena из их хранилищ, и MarketMania из методологии и исследовательских страниц. NeuPortal — это не арена рынка. Я указываю её, потому что её печать наиболее близка к стандартизированной здесь. The AIA Forecaster, FinDeepForecast и датасет GlassBallAI включены только в хронологию. Источники приведены в разделе 7.2.
7.4 Чтение карты
Столбец доверия показывает движение поля от бактестов, которые не могут обеспечить время, к живым вопросам, защищённым записью оператора, и к реестрам операторов соленых хешей с подписанными квитанциями (Prophet Arena). Уровень 2 существует вне фиксированной панели финансовых индикаторов. Foresight Arena обязуется совершать прогнозы событий Polymarket, некоторые из них на цены активов, в Polygon (Nechepurenko & Shuvalov, 2026a, 2026b). Конкурирующие прогнозы погоды фиксируются в цепи в подсети Zeus (Ørpheus AI, n.d.), и NeuPortal привязывает вероятности футбола к Bitcoin. Запечатанные финансовые прогнозы с отсроченным раскрытием восходят к Financial Bubble Experiment (Sornette et al., 2010), и запись прогнозов не-ИИ привязана к Bitcoin и оценена по шкале Brier (Jyotish, 2026). Свободные общественные временные метки существуют (Todd, 2016), поэтому якорь дешевый. Правила вокруг него делают его справедливым тестом.
Вероятности и портфели редко встречаются. Большинство арен, которые торгуют доходностью баллов или стоимостью счета, и большинство бенчмарков, которые оценивают вероятности, не торгуют. Prophet Arena объединяет эти два через смоделированные доходы, MarketMania бумажно торгует прогнозами, которые оценивает, и Foresight Arena оценивает вероятности против рыночной цены. Стандарт для финансовых рынков нуждается в обоих. Портфель ответит на вопрос, который задают пользователи, а вероятность — это часть, которую может оценить правильное правило на коротком отчете (раздел 2.4). Один столбец пуст: нет усилий в таблице 9, чтобы учесть согласие с коррелированными голосами в его общественных материалах. MarketMania измеряет стадное поведение, но не превращает согласие в подсчет голосов, и Foresight Arena рассматривает результаты рынка как независимые. Вне языковых моделей турнир Numerai оценивает вклад модели после нейтрализации её предсказаний против метамодели, построенной из всех представленных работ (Numerai, n.d.). Это награждает отличный сигнал и оставляет открытым вопрос о том, сколько независимых голосов содержит консенсус. Свидетельство того, что модели ошибаются вместе, сильно в автономном режиме (раздел 5).
Что нового. Шесть конструкций в лиге не имеют аналогов среди рассмотренных систем по состоянию на 21 октября 2026 года (таблица E1, таблица 9). Первые три отличают её от всех систем на карте:
- AI Council · Markets — первая живая лига прогнозов ИИ на фиксированной панели финансовых индикаторов, которая привязывает свой реестр прогнозов вне оператора, оценивает каждый прогноз от эталонной цены, полученной после его печати, фиксирует подсчитанный прогон по правилу, объявленному заранее со всеми другими прогонами, опубликованными и помеченными, и сообщает ежедневный подсчет эффективных голосов. В подсчитанном отчете, начиная с 21 октября 2026 года, правило подсчитанного прогона объявляется заранее и запечатывается в цепи вопросов, и по крайней мере две независимые органы RFC 3161 помещают подсчитанные ответы перед эталонной ценой (уровень 2+). Таблица 12 приводит уровень каждого элемента для сеансов разработки 19 и 20 октября 2026 года, уровень 1 для порядка печати и эталонной цены. Foresight Arena — это ближайшее сочетание: внешний якорь, одно обязательство, проверяемое транспортом, за агента и за раунд, и эталонная цена на крайний срок обязательства, на событиях Polymarket, а не на прогнозах фиксированной панели индикаторов ежедневно.
- Это первая живая лига прогнозов ИИ на финансовых индикаторах, которая сообщает, при каждом прогоне, эффективное количество голосов по заявленному правилу приемлемости (подсчитанные прогоны, ответы запечатаны перед эталонной ценой), наряду с весами семей в консенсусе и подсчетом единодушных ошибок и правильных меньшинств. Формула классическая (Kish, 1965; Clemen & Winkler, 1985), корреляция ошибок модели установлена в автономном режиме (Kim et al., 2025; Spiro, 2026; Aitchison et al., 2026), и стадное поведение измерялось в живом режиме (MarketMania, 2026). Утверждение — это подсчет внутри живой лиги.
- Она предлагает стандарт, который разделяет целостность содержимого, внешнюю ограниченность существования, обязательство перед эталонной ценой и идентификацию прогноза, который считается, написанный как пронумерованные требования MUST и SHOULD с проверками, которые читатель может выполнить (раздел 3.13, приложение B). Раздел 3.13 приводит статус каждого требования для эталонной реализации. Ни Foresight Arena, ни Prediction Arena не предлагают стандарт для принятия другими.
Три остальные отличают её от всех арен ИИ на карте:
- Читатели назначаются один раз случайным образом и никогда не переназначаются в одну из двух групп, которые прогнозируют те же рынки в тот же день, что и модели: одна видит модели сразу, другая только после своего первого прогноза, так что она прогнозирует перед их просмотром (раздел 6). Конструкция живая и открыта для каждого посетителя, с двумя результатами, зарегистрированными как F28 и F29 и прочитанными при 200 первых прогнозах на группу. Более ранние конструкции сравнивают отдельные пулы людей (ForecastBench, Metaculus) или дают людям сначала помощника ИИ (Schoenegger et al., 2025).
- Семь моделей из лабораторий США и семь из лабораторий Китая, каждая из другой лаборатории, отвечают на один и тот же вопрос, отправленный в один шаг, на одном снимке экрана под одним сроком, правилами и счетами (раздел 5.8, таблица 8). Ближайшие составы — RockAlpha, шесть китайских и четыре американские модели, по одной на лабораторию, с кредитным плечом 2× (Rockflow, n.d.), и AI-Trader, три и три, торгующие акциями США, A-акциями и криптовалютами (Fan et al., 2025). Ни одна не публикует печать, балл вероятности или конструкцию читателя. Другие составы смешивают две китайские модели среди шести-восьми (Alpha Arena, Rallies AI Arena, LLM Trading Arena, MarketMania), и TradeRank выполняет 22 модели без конструкции страны.
- Тридцать датированных предсказаний о самой лиге, каждое с мерой, датой проверки и правилом опровержения, оцениваются слепыми голосами моделей из трех семей и регистрируются с их распределителями перед данными, которые их решают (раздел 8).
Закрытая книга, оцененная критика и повторные запросы работают в лиге, и их предшественники появляются в хронологии (раздел 7.2, таблица E1).
На чём строится лига. Обязательство хешированного прогноза до исхода (Foresight Arena; NeuPortal и Jyotish через OpenTimestamps) и скрепление финансовых прогнозов с отложенным раскрытием (Sornette et al., 2010) предшествуют этой лиге. NeuPortal, ближайшее скрепление, отличается четырьмя способами: один безымянный модель, футбол, эталон толпы, взятый при блокировке или до неё, и отсутствие документированного правила подсчёта прогонов или цепочки хешей. Более ранние усилия также обеспечивают ежедневные многомодельные денежные лиги (Alpha Arena, Agent Market Arena, Rallies AI Arena, LLM Trading Arena, TradeRank), виртуальные счета в $100 000, пересчёт счетов или оценок третьей стороной (LLM Trading Arena, Foresight Arena) и кредитное плечо (Alpha Arena, RockAlpha). Они также обеспечивают сравнение с ценами рынка прогнозов на момент ответа (Foresight Arena, Prophet Arena, NeuPortal, AIA Forecaster), надлежащий показатель с анализом мощности (Foresight Arena), вероятностные оценки на нескольких горизонтах с бумажной торговлей (MarketMania; ForecastBench для горизонтов), климатологический показатель навыка (KalshiBench) и конструкции живой координации на привязанной арене (Nechepurenko & Shuvalov, 2026b). Лига использует эти особенности. Вопросы события, торговля на реальные деньги и ширина тысяч вопросов — это другие конструкции со своими сильными сторонами, и они дополняют фиксированную ежедневную панель.
8. Зарегистрированные прогнозы
Я указываю здесь с датами, пороговыми значениями и вероятностями, что покажет лига, и её открытые файлы будут решающими. Эта версия читает две оценённые сессии до 20 октября 2026 года. Каждый прогноз называет свою меру, открытое поле или поданный скрипт, который его разрешает, дату проверки, результат, который его подтверждает, и результат, который его опровергает, и вероятность, которая делает ошибку оцениваемой (Brier, 1950; Gneiting & Raftery, 2007), в соответствии с Chernets (2026c). Регистрация прогнозов до данных, которые их разрешают, отделяет прогноз от свидетельств, которые его проверяют (Nosek et al., 2018); дизайн следует логике Зарегистрированного отчета, в котором методы и анализы фиксируются до того, как появляются результаты (Chambers, 2013). Протокол делает это для моделей каждое утро; этот раздел делает это один раз для протокола.
Первичная конечная точка. Одно сравнение является первичным, и претензия лиги на мастерство опирается только на него: предсказывает ли консенсус совета день лучше, чем базовый уровень? Для каждой сессии от сессии 11 (2 ноября 2026 года) до сессии 126, конца сезона, парный прирост равен
где — множество однодневных событий рынка сессии, на которые ответил консенсус, — опубликованный консенсус (раздел 5.3), построенный только из ответов, запечатанных до справочной цены события, равен 1 для строгого роста и 0 в противном случае по всем строкам, ничьи включены (раздел 3.5), и — частота с 2016 по 2025 год строгого роста рынка события в один день, все строки считаны: поле p_up из climatology_fixed.table[*] (горизонт 1d) в council-calibration.json, а не исключающее ничью p_up_ex_draw, которое лига использует как справочный показатель своего собственного показателя мастерства. Таблица запечатана файлом council-clim-window.json, опубликованным по адресу данных, чей контент SHA-256 (JSON без его ключа sha256, ключи отсортированы) составляет 2810d11e907bbaa1f311d06622c929c69e60cc81e558fdb78f5baa04113cabb7. Поданный скрипт читает поле и проверяет печать. Поле находилось в открытых файлах с 21 октября 2026 года, 08:54 UTC, и скрипт читает его без ошибок. Если история суток не охватывает активное окно, частота использует ближайшее суточное событие (раздел 10). Положительное означает, что консенсус имел меньшую потерю. Каждое событие весит одинаково в пределах сессии и каждая сессия одинаково во всём окне. Оценка — это среднее значение . Её интервал — движущийся блочный бутстреп по сессиям, блоки из пяти, 10 000 переборок, семя 20261102, процентильные интервалы (Künsch, 1989; Diebold & Mariano, 1995). Вердикт читается по порядку 30 апреля 2027 года. Первичная претензия подтверждается, если интервал 95% целиком лежит выше нуля. В противном случае, если интервал 90% целиком лежит внутри зоны эквивалентности ±0,01 Brier, маржа, которую стандарт объявляет для каждого подтверждающего сравнения (раздел 4.6), результат читается как отсутствие прироста практического размера. Любой другой результат неубедителен, и незначительный прирост не читается как эквивалентность. Подтвержденный прирост, чей интервал 90% также лежит внутри зоны, сообщается как подтвержденный и меньший, чем маржа. При текущем стандартном отклонении потерь открытого файла и корреляции (power_brier в council-stats.json), 126 сессий могут отличить разрыв примерно 0,01, поэтому зона соответствует тому, что сезон может разрешить. Зарегистрированный анализ чувствительности сообщается рядом с вердиктом: тот же парный прирост на S&P 500, Nasdaq-100, Dow и индекс полупроводников отдельно, чей базовый уровень вычислен на сессии события с 09:30 до 16:00 ET (sensitivity_exact_window в поданном скрипте). Зарегистрированная вероятность того, что первичная претензия подтверждена, составляет 0,08. Оценка сохраняет значение для пути, который берёт сезон, и таблица результатов сообщает среднее значение и дисперсию ежедневных изменений по рынкам во всём окне.
Сеансы и прогоны до сеанса 11 образуют окно проектирования. Они включают два оцененных сеанса разработки раздела 5.2, они информировали проектирование и некоторые пороги, и ни один подтверждающий оценочный расчет их не читает. Тридцать приведенных ниже прогнозов — это вторичные ставки, совместно оцененные по их собственному баллу Бриера, и ни один из них не читается отдельно как подтверждающий мастерство. Ежедневные таблицы на страницах лиги являются описательными, и претензия читается в зарегистрированную дату проверки. Один вторичный научный вопрос объявлен без направления: помогает ли разногласие? Дисперсия между прогнозистами имеет экономическое значение с Miller (1977): акции, по которым прогнозы аналитиков расходятся в большей степени, впоследствии приносят более низкие доходы (Diether et al., 2002). Разброс мест — это версия лигой разногласия машинного прогноза, который в финансах измеряется как дисперсия прогнозов доходности в машинных моделях обучения и предсказывает более низкие доходы акций (Bali et al., 2023) и более низкие доходы криптовалют (Chu et al., 2025). Здесь прогнозисты — это языковые модели, прогноз — это вероятность фиксированного события, а вопрос касается точности. На подсчитанных однодневных событиях после регистрации разброс вероятностей мест (стандартное отклонение населения их заявленных вероятностей события в пунктах) разделяется на трети, с границами на 33,3-м и 66,7-м процентилях в сеансах 1–10, вычисленные поданным скриптом в соответствии с этим правилом, зафиксированным заранее. Парный прирост консенсуса над климатологией сравнивается между наивысшей и наинизшей третью с зафиксированным рынком, двусторонний. Статистика — это среднее значение по рынкам разности среднего прироста между двумя третями с интервалом движущегося блока, и оно не разрешено, если одна из третей имеет менее 30 событий. Второй вторичный вопрос непосредственно проверяет тезис раздела 5: помогает ли дисконтирование коррелированных голосов? На подсчитанных однодневных событиях сеансов 11–126 парная разность баллов Бриера между опубликованным консенсусом и теневым консенсусом раздела 5.3, чьи веса поданы при регистрации, оценивается с помощью того же движущегося блока, что и основная конечная точка, и читается против той же зоны эквивалентности ±0,01. Ни один вторичный вопрос не несет зарегистрированную вероятность, поэтому количество прогнозов остается тридцать. Оба сообщаются без поправки на множественность. Дальнейшее научное сравнение будет новой регистрацией.
8.1 Правила написания прогнозов
Каждый прогноз разрешается из открытых данных лиги под CC BY 4.0 по адресу https://trends.polyhelper.ai/api/v1/, и ни один не требует данных, которые я держу в приватном порядке. Набор A (10 прогнозов: F1, F2, F5, F7, F8, F20, F22, F23, F24 и F28) определяется одним опубликованным полем или сравнением двух, которое любой может прочитать в браузере; поданный скрипт применяет поле к окну. Набор B (20 прогнозов) требует вычисления над открытыми сырыми файлами. Для каждого скрипт подан при регистрации с его SHA-256 до того, как существуют данные, которые он будет читать, и скрипт является определением.
Одно правило окна применяется к каждой строке, если строка не называет другое: прогноз вычисляется на сеансах от сеанса 11 до его даты проверки, на подсчитанных строках, запечатанных до опорного времени 09:30 ET сеанса (то же сокращение применяется к Bitcoin, опорное время которого — закрытие первого минутного бара после запечатывания строки), с баллами Бриера по всем строкам (ничьи включены). Если опубликованное поле также охватывает более ранние сеансы, поданный скрипт применяет определение поля к окну. Сеанс — это день, когда открыта Нью-йоркская биржа: сеанс 1 — 19 октября 2026 года, сеанс 10 — 30 октября, сеанс 11 — 2 ноября, сеанс 30 — 30 ноября и сеанс 52 — 31 декабря 2026 года, с 26 ноября и 25 декабря закрыто. Сезон из 126 сеансов заканчивается около 20 апреля 2027 года и проверяется 30 апреля 2027 года. Каждый прогноз проверяется при первой публикации открытых файлов после его даты. Распознаватели в скриптах OSF (resolve.py, версия правил osf-rules-1) фиксируют четыре детали, которые строки оставляют открытыми. «Рейтинговый» — это правило 30/10, применяемое в пределах собственного окна прогноза, кроме F8, который читает флаг лиги. Два квартала F25 — это сеансы 11–52 (Q4 2026 после периода разработки) и сеансы с 4 января по 31 марта 2027 года. Правило момента F15 — это направление результата показателя в лиге в предыдущем сеансе (опорная цена на закрытие) при 55%, без прогноза после нулевого движения, оцененного по всем строкам. Разброс, используемый для третей выше, — это стандартное отклонение вероятностей мест.
Подобное сравнивается с подобным: модель против монеты, правило момента, консенсус и толпа на одних и тех же сеансах и рынках. При сравнении моделей каждое событие имеет равный вес в пределах сеанса и каждый сеанс равен во всем окне, по сеансам, которые ответили на тот сеанс, поэтому выборка — это доступные сеансы. Если прогноз требует минимальную выборку, меньшая выборка на дату проверки оставляет его не разрешенным. Если поле переименовано, распознаватель использует документированный эквивалент в словаре данных (arena-dataset.json и опубликованные схемы) и логирует сопоставление. Я установил пороги F1–F5 и F9 после того, как первые запечатанные прогоны стали видны мне. Их окна начинаются с сеанса 11, поэтому ни один из этих прогонов их не решает. При их минимальных выборках три прогноза являются описательными со следующими стандартными ошибками: около 5 пунктов для калибровочного разрыва F14 при 100 прогнозах, около 11 пунктов для доли F22 при 20 критиках и около 0,02 Бриера для разности F28 при 200 первых прогнозах на группу. F15, F21 и F28 сравнивают точечные оценки с порогом 0,01, и зона эквивалентности принадлежит основной конечной точке. Несколько прогнозов указывают на ожидание того, что при этих размерах выборок невозможно измерить мастерство. Таблица D1 указывает ожидаемое значение без мастерства рядом с ними, и успех там не показывает, что мастерство отсутствует. Каждый прогноз касается того, что измерит лига, а не того, в какую сторону будет двигаться рынок.
8.2 Прогнозы
Таблица 10 даёт десять основных предсказаний, а Таблица D1 (Приложение D) все тридцать. F1 to F3, F5 to F7 и F9 спрашивают, насколько схожи картины совета и его ошибки, и на каком горизонте голоса расходятся. F4 сравнивает чёткость моделей с чёткостью толпы, а F8 (операционное) спрашивает, заполняется ли таблица по графику. F10 to F15 сравнивают консенсус с предыдущим лидером, простым правилом и толпой. Два предсказания, F16, F17, спрашивают, где находится любой сигнал среди горизонтов. F18 и F19 касаются американской и китайской сторон, F20 и F21 — закрытой книги, F22 to F24 — обсуждения и повторений. F25 to F27 спрашивают, удерживаются ли лидеры и торгуют ли хорошие прогнозисты успешно, F28 и F29 — что доступ к моделям делает с читателями, и F30 — раскрывает ли стиль модель, когда имена скрыты.
Таблица 10. Десять основных предсказаний с пороговыми значениями, датами проверки и вероятностями (все тридцать в Таблице D1).
| # | Предсказание | Опровергается если | Дата проверки | p |
|---|---|---|---|---|
| F1 | Совет остаётся ниже двух независимых голосов: среднее значение N_eff за один день по подсчитанным запускам сессий 11–30, согласно правилу раздела 5.1, ниже 2.0 | среднее ≥ 2.0 с по крайней мере 10 запусками | 30 ноября 2026 | 0.50 |
| F3 | Ошибки также общие: N_eff по однодневным индикаторам ошибок мест, усредённое по крайней мере по 30 оценённым сессиям начиная с сессии 11, ниже 4.0 | значение ≥ 4.0 по крайней мере в 30 сессиях | 31 декабря 2026 | 0.74 |
| F6 | Единогласная ошибка по крайней мере в два раза чаще, чем предсказывает произведение собственных показателей ошибок отвечающих мест на одних и тех же строках | наблюдаемая доля < 2 × ожидаемая | 31 декабря 2026 | 0.92 |
| F10 | Усреднение превосходит следование лидеру: в декабре 2026 года консенсус работает лучше за один день, чем модель, которая лидировала в ноябре | Brier консенсуса ≥ Brier лидера ноября на одних и тех же рыночных сессиях декабря | 31 декабря 2026 | 0.64 |
| F11 | Ни одна модель не показывает обнаруженного суточного преимущества над монетой по всем строкам, начиная с сессии 11 | интервал некоторой ранжированной модели с 95% кластеризацией по сессиям лежит полностью ниже 0.25 | 31 декабря 2026 | 0.79 |
| F12 | Толпа превосходит совет по крайней мере на 100 однодневных рыночных сессиях с объёмом запечатанного контракта по крайней мере 1 000 долларов | Brier толпы ≥ Brier совета | 31 декабря 2026 | 0.83 |
| F13 | Среднее значение толпы и совета превосходит толпу в одиночку на одних и тех же контрактах | Brier комбинации ≥ Brier толпы | 31 декабря 2026 | 0.30 |
| F18 | Страна — малый фактор: разрыв между американской и китайской сторонами меньше, чем диапазон ранжированных моделей Brier внутри каждой стороны | разрыв ≥ диапазон внутри одной из сторон | 31 декабря 2026 | 0.80 |
| F20 | Одна и та же новость означает меньше споров: тепло закрытой книги ниже, чем тепло открытой | тепло закрытой ≥ тепло открытой | 30 ноября 2026 | 0.70 |
| F30 | Стиль выдаёт модель в слепом сезоне: фиксированный угадывающий идентифицирует модель с вероятностью в три раза выше, чем случай, или лучше | среднее значение точности top-1 < среднее значение 3/k по элементам | 30 апреля 2027 | 0.46 |
Примечание: p — зарегистрированная вероятность того, что предсказание сбудется при условии, что оно разрешено: медиана трёх слепых голосов от моделей трёх семейств, поданных по высказыванию, мере, дате и порогу одним. Шесть значений (F5, F7, F20, F21, F23, F25) — голоса от 20 октября 2026 года. Остальные двадцать четыре и первичная конечная точка голосовались 21 октября 2026 года в трёх последующих раундах, каждый по тексту предсказаний, переписанных в том раунде, и каждое значение является медианой голосов этого раунда (все раунды находятся в архиве). Голоса, разбросанные более чем на 0.15, отмечены в архиве. Оценки Brier — за один день, если не указано иное; интервалы — 95% по сессиям. Раздел 8.4 даёт правило для нерешённых предсказаний.
8.3 Вероятности
Я попросил три модели из трёх семейств, Claude Opus 5.5 (Anthropic), GPT-6.1 (OpenAI) и Grok (xAI; версия подана с голосами), оценить чистый список (высказывание, мера, дата проверки и порог, без моей оценки), каждую без видения чисел других, и каждая зарегистрированная вероятность — это медиана трёх. Три семейства также держат места в лиге, и F18, F19 и F30 касаются этих мест. Каждый голосующий оценил высказывания до того, как какой-либо рекорд существовал. Панели верификаторов моделей дают сбой измеримыми способами, когда их члены видят друг друга (Chernets, 2026b), поэтому каждый голосующий оценил список в одиночку. Все вероятности условны при разрешении; доля разрешённых сообщается рядом с оценкой.
8.4 Фиксация и оценка
Я регистрирую предсказания и первичную конечную точку на OSF (10.17605/OSF.IO/9Q86N) перед публикацией, как открытую регистрацию, публичную сразу же, с чистым списком, всеми голосами, скриптами Set B и разрешителями каждой строки, скриптом первичной конечной точки, содержимым SHA-256 запечатанной климатологии и манифестом каждого поданного файла с его SHA-256. Каждая дата проверки и каждое окно находятся после временной метки регистрации. Регистрацию OSF нельзя редактировать, и отзыв оставляет публичный рекорд с его причиной, поэтому предсказания живут там. SSRN заменяет препринт при пересмотре.
Ничего не удаляется. Каждое предсказание появляется на каждой карточке оценок как сбылось, не сбылось, ещё не наступило или нерешено. Предсказание, которое не могло быть вычислено к его дате, остаётся нерешённым и никогда не считается успехом. Каждая карточка оценок сообщает оценку Brier по разрешённым предсказаниям, долю разрешённых, наихудшую границу, в которой каждое нерешённое предсказание после его даты добавляет max[p², (1 − p)²] со всеми предсказаниями после их даты в знаменателе, и оценку навыка Brier относительно плоского 0.5. Карточки оценок следуют датам проверки (30 ноября 2026, 31 декабря 2026, 30 апреля 2027), каждая опубликована как датированная редакция этой статьи на SSRN и Zenodo и зарегистрирована на OSF, и каждый вердикт ссылается на поле или скрипт, на котором он основан.
9. Возражения и правило, которое отвечает на каждое
Четыре возражения оказывают наибольшее давление на конструкцию. Каждое ниже отвечается правилом раздела 3 или зарегистрированным тестом раздела 8.
Информация до открытия ведёт прогноз. Справочная цена — первая цена после печати, поэтому подсчитанный ответ не может использовать печать 09:30, и поздний ответ получает свою собственную позднейшую справку. Информация, доступная до справки, такая как котировки фьючерсов до открытия, указанные в вопросе, допускаются и являются частью прогноза; прогнозист, который читает фьючерсы, может отклониться в правильном направлении без собственного суждения. Мастерство измеряется относительно климатологической базовой ставки и толпы, чьи цены содержат ту же информацию до открытия, а также относительно монеты. Запомненная история не может помочь модели прогнозировать закрытие, которое ещё не произошло (Lopez-Lira et al., 2025; Paleka et al., 2026).
Ничьи и запрашиваемое событие. Вопрос запрашивает вероятность строгого роста и не указывает полосу ничьей. С 21 октября 2026 первичный балл учитывает все строки — балл запрашиваемого события (раздел 3.5). Сессии разработки остаются как опубликованные, без ничьих, и каждое зарегистрированное сравнение использует одно событие внутри одного методологического сегмента (раздел 8.1).
Кто держит регистр. Я управляю лигой и написал прогнозы (Деклараций). На одну сессию приходится одна попытка, и другие попытки опубликованы как not_counted. В подсчитанном записе с 21 октября 2026 порядок печати и справочной цены основывается на токенах RFC 3161 по крайней мере двух независимых органов (уровень 2+), а для сессий разработки 19 и 20 октября — на цепной записи (уровень 1, таблица 12). Стандарт управляет выбором между попытками путём хеширования каждого исходящего вопроса в момент отправления, зарегистрированной попытки, объявленной заранее (запечатанной в цепи вопросов с 21 октября 2026), и каждого помеченного списка, введённого при пометке в открытый журнал прозрачности, который оператор не контролирует (Sigstore Rekor, с 22 октября 2026; раздел 3.13). Прогнозы разрешаются из открытых файлов именованным полем или скриптом, поданным до появления его данных, регистрацию нельзя редактировать, и вероятности были установлены вслепую.
Сжатые вероятности. Вероятности моделей остаются близки к 50%. 20 октября отдельно полученные вероятности восьми мест, запечатанных до справки для контрактов, котирующихся на восьми рынках (crowd_up), составили в среднем 5,9 пункта от 50%, а цены толпы на те же контракты 20,7 пункта (где оба площадки указывали рынок, контракт Polymarket, который тот, на который ответили модели). Часть расстояния толпы — это предпродажное движение уже в контракте «закрытие к закрытию», поэтому я сравниваю контракт за контрактом по событию, которое разрешает каждый контракт. На пяти контрактах с запечатанным объёмом не менее $1 000 (таблица 11) места в среднем склонялись так же, как и цена толпы каждый раз, и места стояли на среднем 7,5 пункта от 50% против 28,1 толпы. Сама толпа осторожна: по 188 509 разрешённым рынкам Polymarket цены сидели слишком близко к половине, с логистическим углом пересчёта 1,112 (Walker, 2026). Места стояли ещё ближе к половине. На собственном одногодичном вопросе лиги те же восемь мест стояли на среднем 4,6 пункта от 50% (K = 9,2, раздел 4.4). Лига может различить два прочтения сжатия. По разложению Мёрфи оценка Бриера — это надёжность минус разрешение плюс неопределённость (раздел 4.4). Осторожный прогнозист откалиброван и отказывается от разрешения, поэтому он забивает близко к климатологии и теряет мало перед более острой толпой, в то время как прогнозист, который плохо переводит качественное мнение в вероятность, тоже имеет плохую калибровку с наклоном калибровки от единицы (Cox, 1958), и теряет толпе больше, чем её острота объясняет. F4 излагает разницу в остроте, F12 и F13 — сравнение с толпой, F14 — калибровку, каждую на сезон после регистрации.
Таблица 11. Цена толпы и отдельно полученная вероятность мест на одном контракте, 20 октября 2026 (восемь мест, запечатанных до справки; контракты с запечатанным объёмом не менее $1 000).
| Рынок | Площадка | Запечатанный объём ($) | Цена толпы (%) | Среднее мест crowd_up (%) |
Диапазон мест (%) |
|---|---|---|---|---|---|
| S&P 500 | Polymarket | 20 637 | 34,0 | 46,4 | 42–52 |
| WTI | Polymarket | 3 736 | 83,0 | 61,6 | 47–76 |
| 10-летняя доходность | Kalshi | 3 199 | 7,0 | 48,2 | 20–56 |
| Золото | Polymarket | 3 112 | 29,0 | 44,8 | 36–50 |
| Nasdaq-100 | Kalshi | 1 150 | 22,6 | 41,6 | 34–46 |
Примечание: Цены толпы и объёмы записаны в 12:30:06Z и запечатаны в строке попытки 151 council-book.jsonl (crowd.odds, crowd.kalshi); crowd_up из строк ответов 152–159. Цены Kalshi интерполированы на «выше предыдущего закрытия» (раздел 4.9). Контракты разрешаются закрытие к закрытию, поэтому цена толпы уже содержит предпродажное движение. Биткойн, индекс Доу и индекс доллара торговались ниже порога объёма. Результат не показан.
На рисунке 13 я представляю таблицу 11 место за местом. Рядом с вероятностью каждого места для контракта толпы он отмечает вероятность того же места для собственного одногодичного события лиги, которое является другим событием (таблица 1). Я нахожу, что эти два могут расходиться. Claude дал контракту доходности 20 и вопросу о доходности лиги 47, и WTI 74 против 52, а Gemini дал WTI 76 против 58. Контракт толпы начинается с предыдущего закрытия, а вопрос лиги — со справки 09:30, поэтому одна модель может ответить на оба по-разному в одно утро.
Рисунок 13. Отдельно полученные вероятности мест и цена толпы на одних и тех же пяти контрактах, 20 октября 2026 (восемь мест, запечатанных до справки; контракты с запечатанным объёмом не менее $1 000).
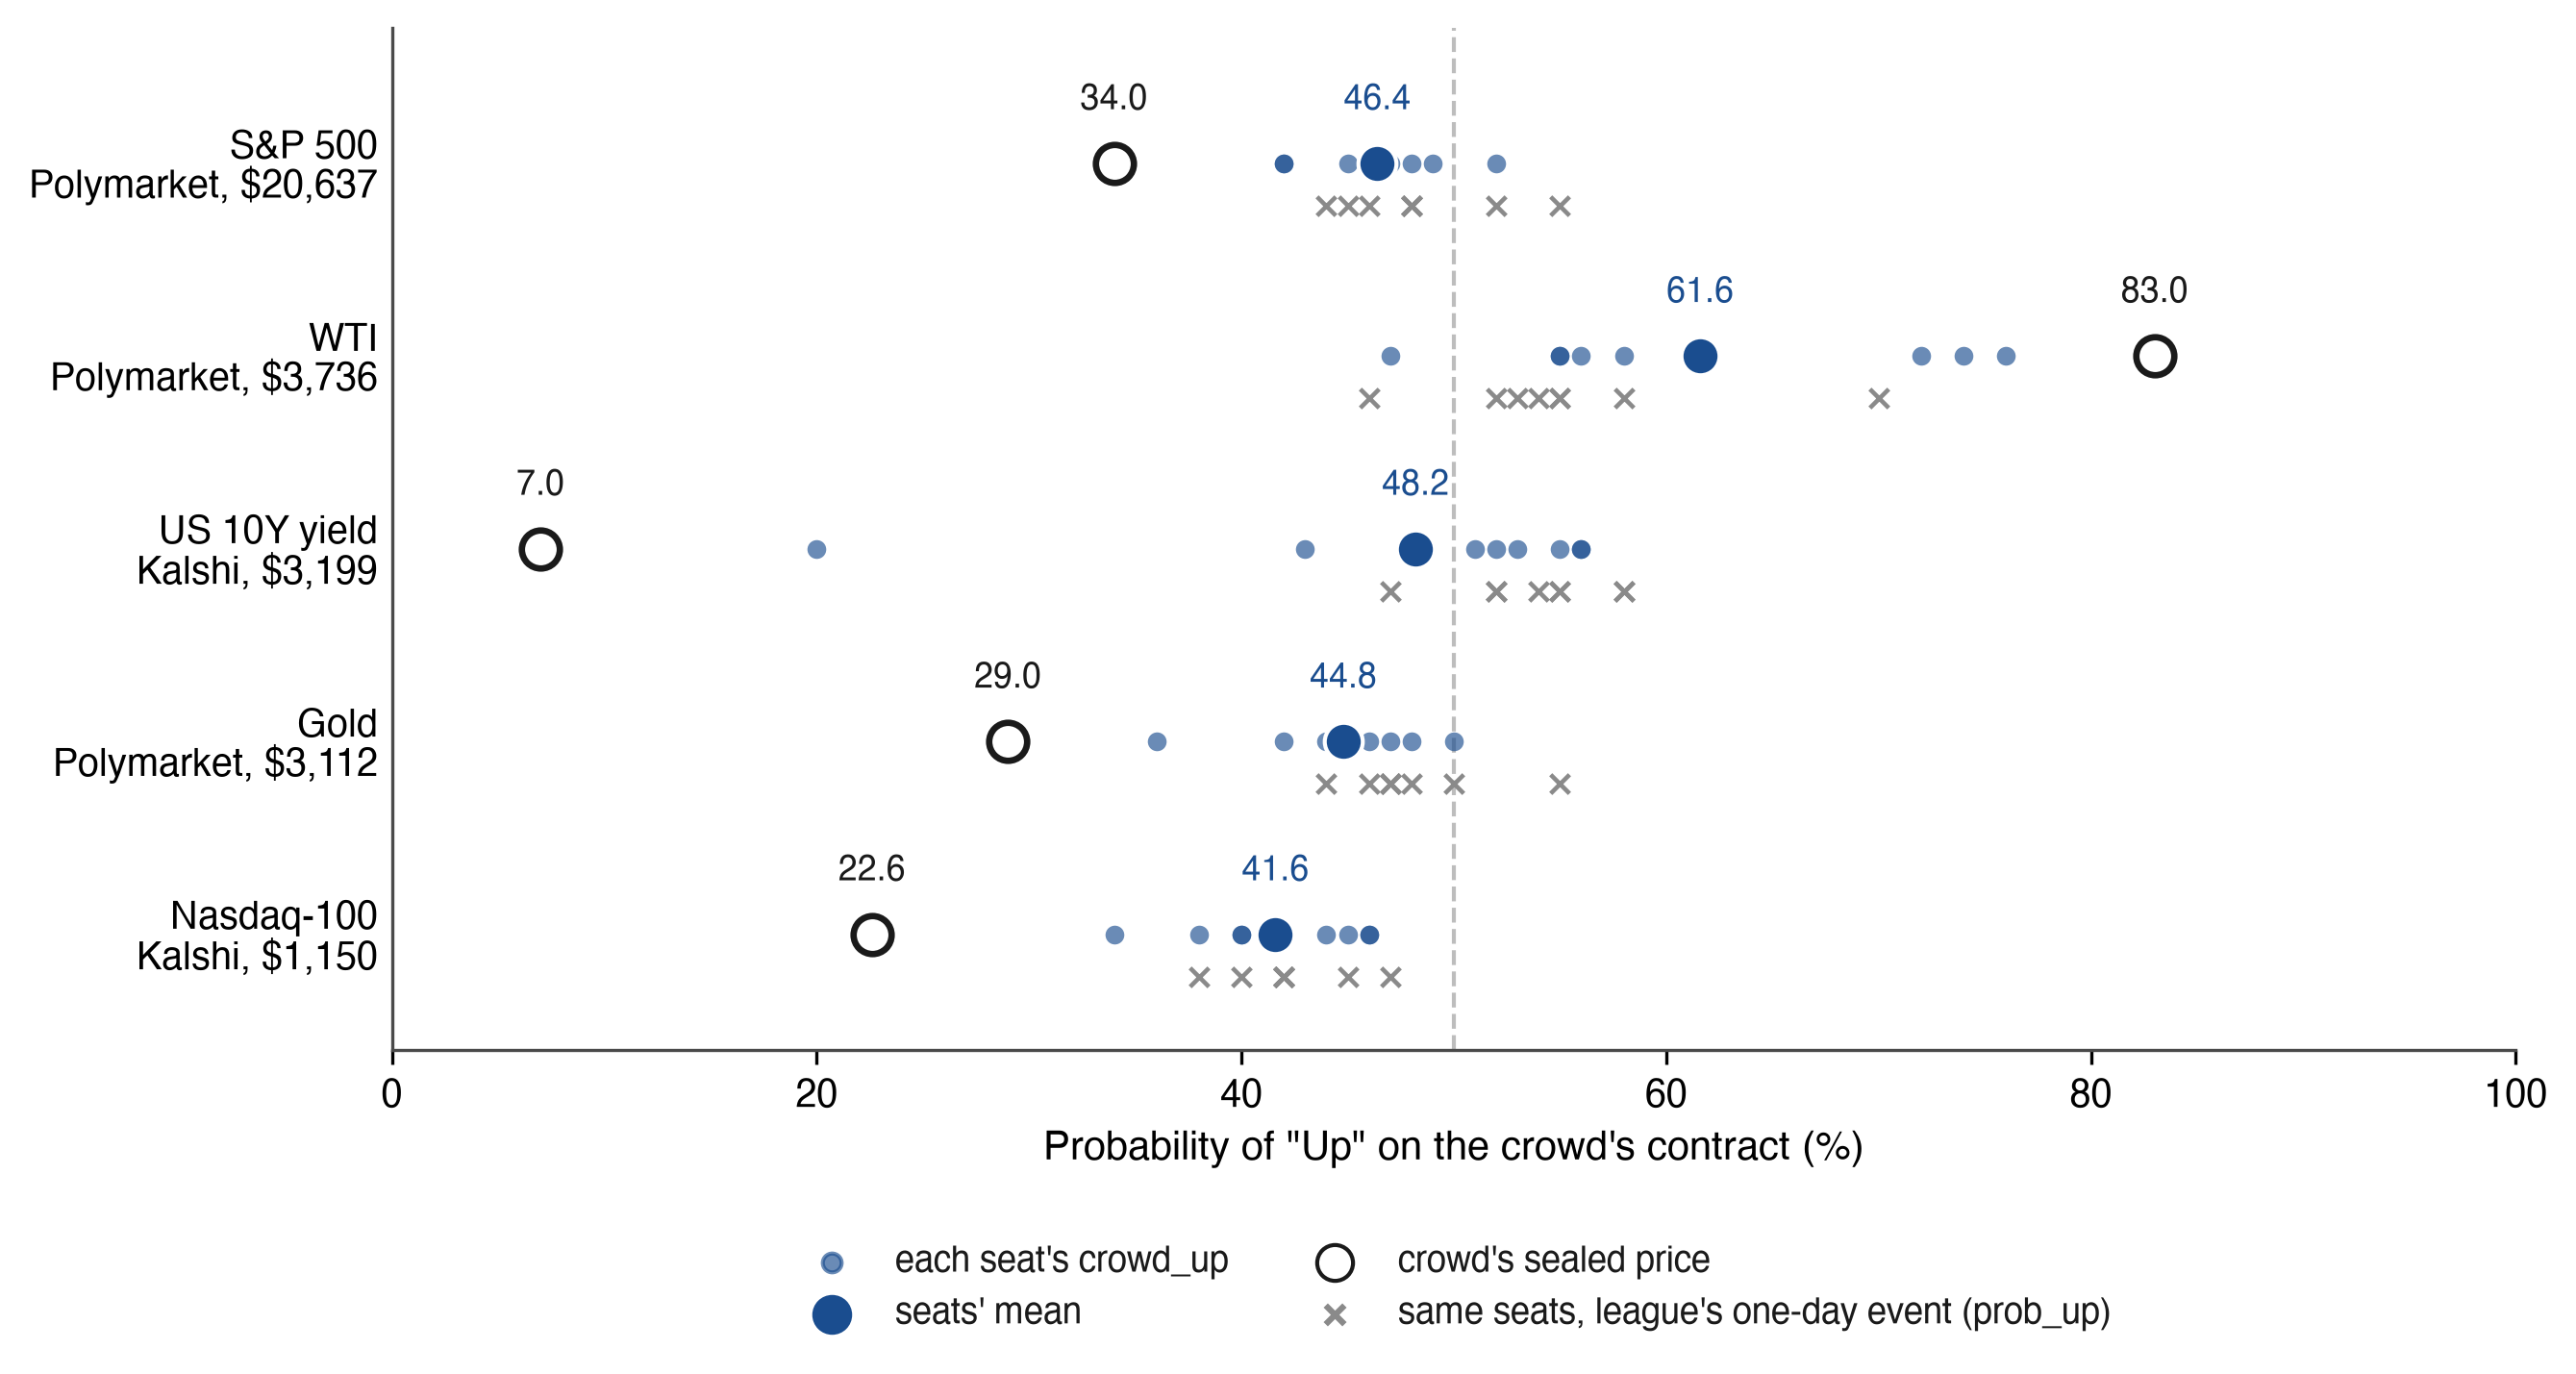
Примечание: Цены и объёмы толпы, зафиксированные в 12:30:06Z и запечатанные в строке запуска 151 файла council-book.jsonl (crowd.odds, crowd.kalshi); crowd_up и prob_up из строк ответов 152–159. Цены Kalshi интерполированы на «выше предыдущего закрытия» (раздел 4.9). Серые кресты отмечают вероятность роста для тех же мест на собственном однодневном событии лиги, отличном от данного события (таблица 1). Средние значения и диапазоны как в таблице 11, а по пяти контрактам места отклонялись в среднем на 7,5 пункта от 50, а толпа на 28,1.
10. Масштаб и граничные условия
В таблице 12 я указываю, на чём основано каждое утверждение и какова его область действия, а приведённые ниже абзацы содержат детальное описание.
Таблица 12. Область действия каждого утверждения.
| Утверждение | Основано на | Область действия |
|---|---|---|
| Порядок печати и эталонная цена, 19 и 20 октября 2026 г. | Запись оператора (уровень 1); границы якоря Bitcoin в момент существования линий (уровень 2) | Сеансы разработки, вне каждой подтверждающей оценки |
| Порядок печати и эталонная цена с 21 октября 2026 г. | RFC 3161 токены по меньшей мере двух независимых органов (уровень 2+) | Записанный рекорд |
| Климатологический эталон | История за день с 2016 по 2025 г.; точный сеанс 09:30–16:00 ET для четырёх индексов акций США, ближайшее дневное событие в других местах | Движения , но не прогнозы; основной тест также приводится по четырём точным индексам |
| Эталонные и закрывающиеся цены | Ценовой поток оператора, указанный в каждой строке прогноза (поставщик, символ, эталонное правило) | Печать фиксирует прогноз; второй источник цены — результирующая ступень таблицы B1 |
| Счета | $100 000, затраты 0,1 %, первое открытие после печати | Вторичный описательный показатель |
| Первые показания (N_eff, сходство, резкость) | Запечатанные прогоны до 21 октября 2026 г.: два оценённых сеанса разработки и первый учтённый прогон | Они иллюстрируют показатели; основная конечная точка и итоговые таблицы раздела 8 содержат выводы |
| Американская и китайская стороны | Одинаковый вопрос, снимок, срок и правила для всех четырнадцати моделей | Сравнение двух наборов лабораторий, наблюдательное |
Время. Запечатанные прогоны начались 16 октября 2026 г., оценка — 19 октября 2026 г. Значения лиги здесь были прочитаны из открытых файлов 21 октября 2026 г., показания утра 21 октября из копий, сохранённых 22 октября 2026 г. в 01:32 UTC, и охватывают шесть запечатанных прогонов: три пробных прогона, два сеанса разработки и первый прогон записанного рекорда. Каждая итоговая таблица раздела 8 указывает на путь рынка, который она оценила.
Доказательства синхронизации. Для сеансов разработки, которые эта версия оценивает (19 и 20 октября), запись оператора (booked_at и цепь prev/link) показывает, что ответ был запечатан до эталонной цены (уровень 1). Якорь Bitcoin ограничивает существование запечатанного префикса несколькими часами от времени заголовка блока (уровень 2, раздел 3.11). Переписывание может быть обнаружено кем-либо, кто обладает более ранним доказательством, и для каждого штампованного списка в журнале Sigstore Rekor (начиная с 22 октября 2026 г. при штамповании, более ранние списки от 21 октября 2026 г., 23:47 UTC) кем-либо. В записанном рекорде, начиная с 21 октября 2026 г., по меньшей мере два независимых органа RFC 3161 подписывают каждый штампованный список (уровень 2+). В тот день пакет учтённых ответов был подписан в 29 минут 41 секунду до эталонной цены, а ответ, прибывший позже, был запечатан и подписан тремя органами в 14 секунд после его получения, всё ещё до эталонной цены.
Модели. Одиннадцать прогнозных мест, из которых места, чьи ответы были запечатаны до эталонной цены (семь 19 октября, восемь 20 октября), входят в показания этой версии; все четырнадцать мест торгуют (таблица 8). Выводы описывают эти модели в режимах, запечатанных в их строках ответов.
Рынки. Двенадцать индикаторов охватывают акции США, полупроводники, ставки, доллар, волатильность, металлы, нефть и биткойн, день с 09:30 по 16:00 ET, 10-летнюю доходность до 15:00 ET и биткойн с момента печати. Отдельные акции вне отдельного трека S&P 100 и внутридневная торговля находятся вне сферы действия. Климатологический эталон оценивается на основе истории за день и приблизительно соответствует живому событию, когда совпадающего окна не существует: суточный бар контракта для золота, WTI, Brent, меди и индекса доллара, закрытие суток для 10-летней доходности, день UTC для биткойна и, на неделю и более, движения от открытия, где живой контракт измеряет свою полосу от закрытия к закрытию; приближения указаны в поле и смещение , а не прогнозы. Счета держат каждый рынок через инструмент, указанный в arena-protocol.json; для нефти, металлов и меди этот инструмент — это фонд, который держит фьючерсы и переворачивает их, поэтому счёт может отклониться от индикатора, который он торгует, что является одной из причин, по которым F27 сравнивает рейтинги прогнозирования и доходности, а не их уровни. Строка толпы допускается её запечатанным объёмом по меньшей мере $1000; требование 17 добавляет спрос, предложение и время последней сделки к каждой строке толпы, с правилами свежести и спреда, зафиксированными до окна, которым они управляют, и объединённым местом только там, где контракты разрешаются на одном и том же предикате.
Независимость, страны, читатели, портфели. N_eff суммирует, насколько похожи картины вероятностей при одной общей корреляции, прогон за прогоном и горизонт за горизонтом, и не ранжирует модели. Эксперимент с читателями сравнивает рандомизированные группы самоотобранных посетителей. Счета моделируются, по $100 000 каждый, с затратами 0,1 % и исполнением при первом открытии после печати; они исключают влияние рынка и налоги. Торговля — классический канал недостаточной производительности (Barber & Odean, 2000), поэтому требование 17 сообщает оборот каждого счета (торговая стоимость над средним капиталом) и затраты, которые он платит рядом с запечатанной тенью без торговли, которая сохраняет холдинги перед каждой перебалансировкой; связь между оборотом и доходностью описательна.
Статус утверждений. Протокол и его показатели предложены, а AI Council · Markets — это эталонная реализация, статус которой в отношении каждого требования опубликован в разделе 3.13. Единственный подтверждающий тест — это основная конечная точка, а тридцать утверждений раздела 8 — это зарегистрированные вторичные прогнозы.
Данная статья описывает протокол измерения и не является инвестиционным советом.
11. Заключение
Я написал стандарт так, чтобы читатель, а не оператор, мог проверить, когда был зафиксирован прогноз финансового рынка, на каком событии он был оценен и какой запуск учитывался. AI Council · Markets, управляемый PolyHelper, является его эталонной реализацией на двенадцати показателях в четырёх горизонтах, и его статус относительно каждого требования опубликован и датирован (раздел 3.13). С 21 октября 2026 года запуск, который учитывается, объявляется заранее и запечатывается, а независимые органы временных меток подписывают запись подсчитанных ответов до открытия в 09:30 ET. Порядок прогноза и эталона теперь зависит от часов вне системы оператора. Это та часть, которую я рекомендую другим лигам принять в первую очередь: временная метка третьей стороны превращает уверенность оператора в запись, которую может проверить читатель. Среди арен, отображённых в разделе 7.4, лига — первая, которая сочетает эти элементы на фиксированной панели финансовых показателей, и первая арена AI-прогнозов, которая ставит семь американских и семь китайских моделей на один и тот же вопрос, снимок, срок и правила рядом с читателями, случайно распределённых для прогнозирования до или после их просмотра. Наряду с консенсусом лига сообщает количество независимых голосов за ним, потому что доля согласующихся моделей мало что значит без этого числа. В первые два утра картины вероятностей мест, запечатанные до эталона, были столь же похожи на картины менее чем двух независимых прогнозистов в один день, и первый запуск учитываемой записи дал 2.23. Один основной тест и тридцать вторичных прогнозов зарегистрированы на OSF перед публикацией. Датированные редакции будут их оценивать, и распознаватель, приложенный к каждому прогнозу, позволяет любому читателю оценить его первым, из данных открытых под CC BY 4.0 по адресу https://trends.polyhelper.ai/api/v1/.
Декларации
Финансирование. Эта работа не получила поддержку внешних источников финансирования.
Конкурирующие интересы (конфликт интересов). Я основал и управляю PolyHelper, который управляет лигой AI Council · Markets, описанной здесь, и разрабатываю методы многомодельной оркестрации с соответствующими заявками на патенты в процессе рассмотрения (патент еще не выдан).
Инструменты и проверка. Я использовал помощников ИИ в качестве инструментов под своим руководством. Идеи, исследования и выводы принадлежат мне. Я проверил количественные утверждения и цитирования в соответствии с первоисточниками или архивными копиями по состоянию на 20 октября 2026 г., а предыдущие работы из раздела 7 и приложения E по состоянию на 21 октября 2026 г. Я прочитал цифры из лиги в её открытых файлах 21 октября 2026 г. (council-stats.json, созданный в 03:47 и 05:33 UTC, второй содержащий блоки n_eff.counted и power_brier, и значение за каждый запуск от 21 октября 2026 г. из файла, созданного в 22:16 UTC), и я пересчитал значения независимости за каждый запуск и за каждый горизонт из раздела 5.2 из council-forecasts.csv и council-book.jsonl того же дня с помощью скрипта, поданного при регистрации. Я прочитал статус соответствия таблицы 5 и печати от 21 октября 2026 г. из живых файлов и страницы подтверждения 21 октября 2026 г. в 15:05 UTC, и проверил токены RFC 3161 с помощью OpenSSL в соответствии с сертификатами органов. Три модели трёх семейств установили вероятности зарегистрированных прогнозов, каждая не осведомлена о других и о моих оценках (раздел 8.3).
Доступность данных и кода. Поданные скрипты, проверяющий события и контракты, и оба скрипта пересчета используют Python 3.9 или более позднюю версию без пакетов, выходящих за пределы его стандартной библиотеки, и работают под python3 -I; я запустил их с Python 3.15.0 на macOS. Проверки приложения B требуют shasum, клиента OpenTimestamps для этапа 6 и OpenSSL 3 или более позднюю версию для этапа 9. Ничто не обучалось, поэтому ни один результат не зависит от оборудования; модели работают у своих поставщиков, и версия и режим каждого возвращаемого результата запечатлены на строке ответа (таблица 8). Данные лиги открыты под CC BY 4.0 по адресу https://trends.polyhelper.ai/api/v1/, включая запечатанную книгу (council-book.jsonl), прогнозы (council-forecasts.csv), тексты вопросов по их хешам (asks/<sha256>.md), статистику (council-stats.json), протокол и его версии (arena-protocol.json), код механизма портфеля с хешами SHA-256 (arena-code.json), пересчёт каждого оценочного показателя прогноза (tools/replay_brier.py) и скрипт пересчета, который пересчитывает каждый опубликованный счёт лиги из опубликованных сделок и цен в пределах указанного допуска округления публикации (python3 replay.py https://trends.polyhelper.ai/api/v1/, приложение B). Живые конечные точки меняются в каждой сессии, поэтому анализ на них не основывается: неизменный релиз открытых файлов по состоянию на дату каждой версии статьи с манифестом их хешей SHA-256 архивирован на Zenodo (10.5281/zenodo.23552700), и каждое число в статье вычислено из этого релиза; поданные скрипты работают с ним в автономном режиме (--data). Читатель, который загрузит живые файлы позже, может сравнить архивный префикс запечатанной книги с ними (приложение B). Основная конечная точка с её скриптом, зарегистрированные прогнозы с распознавателем для каждого (resolve.py), чистый список в цене трёх слепых прогнозов со всеми тремя голосами, скрипты набора B, содержание SHA-256 запечатанной климатологии и манифест поданных файлов с их SHA-256, с README, в котором перечислены требования и команда для каждого скрипта, зарегистрированы на OSF (10.17605/OSF.IO/9Q86N). Статья архивирована на Zenodo (10.5281/zenodo.23552697), и её предпочтительное цитирование — это препринт SSRN (https://ssrn.com/abstract=7653679).
Этика. Эксперимент с читателями из раздела 6 собирает анонимные прогнозы «за» или «против» с указанной уверенностью у посетителей общедоступной страницы. Читатели распределяются в группу по анонимному случайному идентификатору. Эксперимент не собирает имена, учётные записи или контактные данные. Лига не хранит и не логирует IP-адрес читателя. Солёный хеш его с днём хранится только для ограничения голосов за адрес, и никакие личные данные не публикуются и не используются в анализе. Результаты сообщаются как совокупные числа, и первые прогнозы, которые читает F29, публикуются только под анонимным идентификатором. Я провел эту работу как независимый исследователь без комитета по этике учреждения. Прогнозисты в лиге — это программные модели.
Вклад автора. Единственный автор.
Корреспонденция. [email protected] · ORCID: 0009-0007-4845-3163
References
Abeliuk, A., Benjamin, D. M., Morstatter, F., & Galstyan, A. (2020). Quantifying machine influence over human forecasters. Scientific Reports, 10, 15940. https://doi.org/10.1038/s41598-020-72690-4
Adams, C., Cain, P., Pinkas, D., & Zuccherato, R. (2001). Internet X.509 public key infrastructure time-stamp protocol (TSP) (RFC 3161). Internet Engineering Task Force. https://doi.org/10.17487/RFC3161
AI Council · Markets. (2026). Open data of the AI Council · Markets league: sealed book, forecasts, statistics, protocol, event-contract schema and league accounts [Data set]. CC BY 4.0. Data as of 20 October 2026 (generated 21 October 2026, 02:42 UTC); conformance status read 21 October 2026, 15:05 UTC. Retrieved 20-21 October 2026, from https://trends.polyhelper.ai/api/v1/
Aitchison, M., Jeen, S., Shevlane, T., & Day, B. (2026). Diversity is the strength of the AI crowd (arXiv:2606.29661). arXiv. https://arxiv.org/abs/2606.29661
Alur, R., Stadie, B. C., Kang, D., Chen, R., McManus, M., Rickert, M., Lee, T., Federici, M., Zhu, R., Fogerty, D., Williamson, H., Lozinski, N., Linsky, A., & Sekhon, J. S. (2025). AIA Forecaster: Technical report (arXiv:2511.07678). arXiv. https://arxiv.org/abs/2511.07678
Arora, A., & Malpani, R. (2026). PredictionMarketBench: A SWE-bench-style framework for backtesting trading agents on prediction markets (arXiv:2602.00133). arXiv. https://arxiv.org/abs/2602.00133
Bali, T. G., Kelly, B. T., Mörke, M., & Rahman, J. (2023). Machine forecast disagreement (NBER Working Paper No. 31583). National Bureau of Economic Research. https://doi.org/10.3386/w31583
Barber, B. M., & Odean, T. (2000). Trading is hazardous to your wealth: The common stock investment performance of individual investors. The Journal of Finance, 55(2), 773-806. https://doi.org/10.1111/0022-1082.00226
Barot, R. M., & Borkhatariya, A. S. (2026). PolySwarm: A multi-agent large language model framework for prediction market trading and latency arbitrage (arXiv:2604.03888). arXiv. https://arxiv.org/abs/2604.03888
Berg, J., Nelson, F., & Rietz, T. (2008). Prediction market accuracy in the long run. International Journal of Forecasting, 24(2), 285-300. https://doi.org/10.1016/j.ijforecast.2008.03.007
Bitcoin Developer Documentation. (n.d.). Block chain: Block headers. Retrieved 20 October 2026, from https://developer.bitcoin.org/reference/block_chain.html
Brier, G. W. (1950). Verification of forecasts expressed in terms of probability. Monthly Weather Review, 78(1), 1-3. https://doi.org/10.1175/1520-0493(1950)078<0001:VOFEIT>2.0.CO;2
Cao, S., Wang, C. C. Y., & Yi, X. (2025). When LLMs go abroad: Foreign bias in AI financial predictions (Harvard Business School Working Paper No. 26-013). Harvard Business School.
Chambers, C. D. (2013). Registered Reports: A new publishing initiative at Cortex. Cortex, 49(3), 609-610. https://doi.org/10.1016/j.cortex.2012.12.016
Chen, Y., Yao, Z., Liu, Y., Xin, A., Ye, J., Yu, J., Hou, L., & Li, J. (2025). StockBench: Can LLM agents trade stocks profitably in real-world markets? (arXiv:2510.02209). arXiv. https://arxiv.org/abs/2510.02209
Cheng, P., Liu, J., & Long, Y. (2026). PolyBench: Benchmarking LLM forecasting and trading capabilities on live prediction market data (arXiv:2604.14199). arXiv. https://arxiv.org/abs/2604.14199
Chernets, V. (2026a). Agreement is not independent evidence: Auditable multi-model synthesis without an API. Zenodo. https://doi.org/10.5281/zenodo.22683716 (also SSRN Working Paper No. 7390698, https://ssrn.com/abstract=7390698)
Chernets, V. (2026b). Verification theater: Measured failure modes of AI verifier panels. Zenodo. https://doi.org/10.5281/zenodo.23197641
Chernets, V. (2026c). After the programmer divide: One measure for people who build through AI agents (SSRN Working Paper No. 7589918). SSRN. https://ssrn.com/abstract=7589918
Choi, H. K., Zhu, X., & Li, S. (2025). Debate or vote: Which yields better decisions in multi-agent large language models? (arXiv:2508.17536). Advances in Neural Information Processing Systems 38 (NeurIPS 2025). https://arxiv.org/abs/2508.17536
Chu, G., Shen, D., & Zhu, Z. (2025). Machine forecast disagreement in the cryptocurrency market (SSRN Working Paper No. 5230677). SSRN. https://doi.org/10.2139/ssrn.5230677
Clemen, R. T., & Winkler, R. L. (1985). Limits for the precision and value of information from dependent sources. Operations Research, 33(2), 427-442. https://doi.org/10.1287/opre.33.2.427
Cox, D. R. (1958). Two further applications of a model for binary regression. Biometrika, 45(3-4), 562-565. https://doi.org/10.1093/biomet/45.3-4.562
Diebold, F. X., & Mariano, R. S. (1995). Comparing predictive accuracy. Journal of Business & Economic Statistics, 13(3), 253-263. https://doi.org/10.1080/07350015.1995.10524599
Diercks, A. M., Katz, J. D., & Wright, J. H. (2026). Kalshi and the rise of macro markets (Finance and Economics Discussion Series 2026-010). Board of Governors of the Federal Reserve System. https://doi.org/10.17016/FEDS.2026.010
Diether, K. B., Malloy, C. J., & Scherbina, A. (2002). Differences of opinion and the cross section of stock returns. The Journal of Finance, 57(5), 2113-2141. https://doi.org/10.1111/0022-1082.00490
Dietvorst, B. J., Simmons, J. P., & Massey, C. (2015). Algorithm aversion: People erroneously avoid algorithms after seeing them err. Journal of Experimental Psychology: General, 144(1), 114-126. https://doi.org/10.1037/xge0000033
Dubach, P. D. (2026). The anatomy of a decentralized prediction market: Microstructure evidence from the Polymarket order book (arXiv:2604.24366). arXiv. https://arxiv.org/abs/2604.24366
Fan, T., Yang, Y., Jiang, Y., Zhang, Y., Chen, Y., & Huang, C. (2025). AI-Trader: Benchmarking autonomous agents in real-time financial markets (arXiv:2512.10971). arXiv. https://arxiv.org/abs/2512.10971
Fassbender, J. (2026). Bitcoin-anchored temporal proof for transparency services (Internet-Draft draft-fassbender-scitt-time-anchor-07). Internet Engineering Task Force. https://datatracker.ietf.org/doc/html/draft-fassbender-scitt-time-anchor-07
Forklog. (2025a). Four out of six AI models suffer losses in trading tournament. https://forklog.com/en/four-out-of-six-ai-models-suffer-losses-in-trading-tournament/
Forklog. (2025b). AI model Grok 4.2 triumphs in trading tournament. https://forklog.com/en/ai-model-grok-4-2-triumphs-in-trading-tournament/
Gao, Z., Jiang, W., & Yan, Y. (2025). Detecting lookahead bias in LLM forecasts (arXiv:2512.23847). arXiv. https://arxiv.org/abs/2512.23847
Glasserman, P., & Lin, C. (2023). Assessing look-ahead bias in stock return predictions generated by GPT sentiment analysis (arXiv:2309.17322). arXiv. https://arxiv.org/abs/2309.17322
Gneiting, T., Balabdaoui, F., & Raftery, A. E. (2007). Probabilistic forecasts, calibration and sharpness. Journal of the Royal Statistical Society: Series B (Statistical Methodology), 69(2), 243-268. https://doi.org/10.1111/j.1467-9868.2007.00587.x
Gneiting, T., & Raftery, A. E. (2007). Strictly proper scoring rules, prediction, and estimation. Journal of the American Statistical Association, 102(477), 359-378. https://doi.org/10.1198/016214506000001437
Guan, M., & Chen, Q. (2026). Leakage-aware benchmarking of LLM forecasting: Real-time nowcasts as the decision-time input for macro factor ranking (arXiv:2606.22719). arXiv. https://arxiv.org/abs/2606.22719
Haber, S., & Stornetta, W. S. (1991). How to time-stamp a digital document. Journal of Cryptology, 3(2), 99-111. https://doi.org/10.1007/BF00196791
Halawi, D., Zhang, F., Chen, Y.-H., & Steinhardt, J. (2024). Approaching human-level forecasting with language models. In Advances in Neural Information Processing Systems 37 (NeurIPS 2024). https://arxiv.org/abs/2402.18563
He, S., Lv, L., Manela, A., & Wu, J. (2025). Chronologically consistent large language models (arXiv:2502.21206). arXiv. https://arxiv.org/abs/2502.21206
Jyotish, V. (2026). Sealed before the event: A publicly verifiable, Bitcoin-anchored forecast record of 92 graded outcomes [Version 1; awaiting peer review]. F1000Research, 15, Article 1322. https://doi.org/10.12688/f1000research.186752.1
Karger, E., Bastani, H., Chen, Y.-H., Jacobs, Z., Halawi, D., Zhang, F., & Tetlock, P. E. (2025). ForecastBench: A dynamic benchmark of AI forecasting capabilities. In International Conference on Learning Representations (ICLR 2025). https://arxiv.org/abs/2409.19839
Karkar, C., & Chopra, P. (2025). Future is unevenly distributed: Forecasting ability of LLMs depends on what we're asking (arXiv:2511.18394). arXiv. https://arxiv.org/abs/2511.18394
Kim, E. M., Garg, A., Peng, K., & Garg, N. (2025). Correlated errors in large language models. In Proceedings of the 42nd International Conference on Machine Learning (PMLR 267, pp. 30038-30066). https://proceedings.mlr.press/v267/kim25e.html
Kim, S., Kwon, J., Kim, Y., Kagan, N., Khatchadourian, R., Ahn, W., Lopez-Lira, A., Lee, J., Hwang, Y., Levy, O., Lee, Y., & Choi, C. (2026). Forecasting future language: Context design for mention markets (arXiv:2602.21229). arXiv. https://arxiv.org/abs/2602.21229
Kish, L. (1965). Survey sampling. Wiley.
Kleinberg, J., & Raghavan, M. (2021). Algorithmic monoculture and social welfare. Proceedings of the National Academy of Sciences, 118(22), e2018340118. https://doi.org/10.1073/pnas.2018340118
Krogh, A., & Vedelsby, J. (1995). Neural network ensembles, cross validation, and active learning. In Advances in Neural Information Processing Systems 7 (NIPS 1994). https://papers.nips.cc/paper_files/paper/1994/hash/b8c37e33defde51cf91e1e03e51657da-Abstract.html
Künsch, H. R. (1989). The jackknife and the bootstrap for general stationary observations. The Annals of Statistics, 17(3), 1217-1241. https://doi.org/10.1214/aos/1176347265
Li, H., Cao, Y., Yu, Y., Javaji, S. R., Deng, Z., He, Y., Jiang, Y., Zhu, Z., Subbalakshmi, K. P., Huang, J., Qian, L., Peng, X., Suchow, J. W., & Xie, Q. (2025). INVESTORBENCH: A benchmark for financial decision-making tasks with LLM-based agent. In Proceedings of the 63rd Annual Meeting of the Association for Computational Linguistics (Volume 1: Long Papers) (pp. 2509-2525). https://aclanthology.org/2025.acl-long.126/
Li, W. W., Kim, H., Cucuringu, M., & Ma, T. (2025). Can LLM-based financial investing strategies outperform the market in long run? [FINSABER] (arXiv:2505.07078). arXiv. https://arxiv.org/abs/2505.07078
Li, X., Yao, X., Qi, G., Zhu, F., Koa, K. J. L., Ng, X. Y., Liu, Z., Ni, X., Liu, C., Yang, Y., Zhang, Y., Wang, W., Feng, F., Wang, C., Luan, H., Xing, X., Xu, X., Chua, T.-S., & Huang, K.-W. (2026). FinDeepForecast: A live multi-agent system for benchmarking deep research agents in financial forecasting (arXiv:2601.05039). arXiv. https://arxiv.org/abs/2601.05039
Logg, J. M., Minson, J. A., & Moore, D. A. (2019). Algorithm appreciation: People prefer algorithmic to human judgment. Organizational Behavior and Human Decision Processes, 151, 90-103. https://doi.org/10.1016/j.obhdp.2018.12.005
Lopez-Lira, A., & Tang, Y. (2023). Can ChatGPT forecast stock price movements? Return predictability and large language models (SSRN Working Paper No. 4412788). https://doi.org/10.2139/ssrn.4412788
Lopez-Lira, A., Tang, Y., & Zhu, M. (2025). The memorization problem: Can we trust LLMs' economic forecasts? (arXiv:2504.14765). arXiv. https://arxiv.org/abs/2504.14765
louidev. (2026). GlassBallAI: A dataset of LLM market predictions (made with Google Gemini models) (Version 1.2) [Data set, CC BY-NC 4.0]. Hugging Face. Retrieved 21 October 2026, from https://huggingface.co/datasets/louidev/glassballai
MarketMania. (2026). Live LLM crypto forecasting benchmark and Benchmark methodology [Web pages]. Retrieved 21 October 2026, from https://marketmania.ai/llm-financial-market-benchmark and https://marketmania.ai/benchmarks/methodology
MaxWellApexLab. (2026). llm-trading-arena: LLM Trading Arena [Computer software and live ledger, MIT licence]. GitHub. Retrieved 21 October 2026, from https://github.com/MaxWellApexLab/llm-trading-arena
Meng, S., & Chen, X. (2026). AI-driven alpha decay: Algorithmic homogenization, reflexive signal erosion, and the paradox of intelligent markets (arXiv:2605.23905). arXiv. https://arxiv.org/abs/2605.23905
Metaculus. (2025a). Q1 AI benchmarking results: Human pros crush bots. Effective Altruism Forum. https://forum.effectivealtruism.org/posts/mwcWxwdsEMexm98GF/q1-ai-benchmarking-results-human-pros-crush-bots
Metaculus. (2025b). Q2 AI benchmark results: Pros maintain clear lead. LessWrong. https://www.lesswrong.com/posts/Surnjh8A4WjgtQTkZ/q2-ai-benchmark-results-pros-maintain-clear-lead
Miller, E. M. (1977). Risk, uncertainty, and divergence of opinion. The Journal of Finance, 32(4), 1151-1168. https://doi.org/10.1111/j.1540-6261.1977.tb03317.x
Murphy, A. H. (1973). A new vector partition of the probability score. Journal of Applied Meteorology, 12(4), 595-600. https://doi.org/10.1175/1520-0450(1973)012<0595:ANVPOT>2.0.CO;2
Nakamoto, S. (2008). Bitcoin: A peer-to-peer electronic cash system. https://bitcoin.org/bitcoin.pdf
National Institute of Standards and Technology. (2015). Secure hash standard (SHS) (FIPS PUB 180-4). https://doi.org/10.6028/NIST.FIPS.180-4
Nechepurenko, M., & Shuvalov, P. (2026a). Foresight Arena: An on-chain benchmark for evaluating AI forecasting agents (arXiv:2605.00420v2). arXiv. https://arxiv.org/abs/2605.00420
Nechepurenko, M., & Shuvalov, P. (2026b). Coordination as an architectural layer for LLM-based multi-agent systems (arXiv:2605.03310). arXiv. https://arxiv.org/abs/2605.03310
Nel, L. (2025). Do large language models know what they don't know? KalshiBench: A new benchmark for evaluating epistemic calibration via prediction markets (arXiv:2512.16030). arXiv. https://arxiv.org/abs/2512.16030
NeuPortal. (2026). NeuPortal: AI forecasts vs prediction markets (Bitcoin-timestamped) (Version 1) [Data set; Zenodo record by A. Bilous]. Zenodo. https://doi.org/10.5281/zenodo.21294229 . Proofs: https://github.com/neuportalai-ui/experiment-proofs
Newey, W. K., & West, K. D. (1987). A simple, positive semi-definite, heteroskedasticity and autocorrelation consistent covariance matrix. Econometrica, 55(3), 703-708. https://doi.org/10.2307/1913610
Nosek, B. A., Ebersole, C. R., DeHaven, A. C., & Mellor, D. T. (2018). The preregistration revolution. Proceedings of the National Academy of Sciences, 115(11), 2600-2606. https://doi.org/10.1073/pnas.1708274114
Numerai. (n.d.). Meta Model Contribution (MMC) [Technical documentation]. Numerai Docs. Retrieved 21 October 2026, from https://docs.numer.ai/numerai-tournament/scoring/meta-model-contribution-mmc
Rockflow. (n.d.). RockAlpha: AI stock. Retrieved 21 October 2026, from https://rockalpha.rockflow.ai/ai-stock
Ørpheus AI. (n.d.). Zeus: Environmental forecasting subnet [Source code and README]. GitHub. Retrieved 21 October 2026, from https://github.com/Orpheus-AI/Zeus/blob/main/README.md
Paleka, D., Goel, S., Geiping, J., & Tramèr, F. (2026). Pitfalls in evaluating language model forecasters. In International Conference on Learning Representations (ICLR 2026). https://arxiv.org/abs/2506.00723
Prophet Arena. (2026). Verify a forecast, Verify (documentation) and How scoring works [Web pages]. Retrieved 20-21 October 2026, from https://www.prophetarena.co/verify , https://www.prophetarena.co/docs/verify and https://www.prophetarena.co/research/how-scoring-works
Qian, L., Peng, X., Wang, Y., Zhang, V. J., He, H., Smith, H., Han, Y., He, Y., Li, H., Cao, Y., Yu, Y., Lopez-Lira, A., Lu, P., Nie, J.-Y., Xiong, G., Huang, J., & Ananiadou, S. (2025). When agents trade: Live multi-market trading benchmark for LLM agents (arXiv:2510.11695). arXiv. https://arxiv.org/abs/2510.11695
Rallies.ai. (2025-2026). AI Arena [Website feature]. Retrieved 21 October 2026, from https://rallies.ai/
Schoenegger, P., Park, P. S., Karger, E., Trott, S., & Tetlock, P. E. (2025). AI-augmented predictions: LLM assistants improve human forecasting accuracy. ACM Transactions on Interactive Intelligent Systems, 15(1). https://doi.org/10.1145/3707649
Schoenegger, P., Tuminauskaite, I., Park, P. S., Bastos, R. V. S., & Tetlock, P. E. (2024). Wisdom of the silicon crowd: LLM ensemble prediction capabilities rival human crowd accuracy. Science Advances, 10(45), Article eadp1528. https://doi.org/10.1126/sciadv.adp1528
Sharpe, W. F. (1994). The Sharpe ratio. The Journal of Portfolio Management, 21(1), 49-58. https://doi.org/10.3905/jpm.1994.409501
Sornette, D., Woodard, R., Fedorovsky, M., Reimann, S., Woodard, H., & Zhou, W.-X. (2010). The financial bubble experiment: Advanced diagnostics and forecasts of bubble terminations, volume II, master document (arXiv:1005.5675). arXiv. https://arxiv.org/abs/1005.5675
Sortino, F. A., & Price, L. N. (1994). Performance measurement in a downside risk framework. The Journal of Investing, 3(3), 59-64. https://doi.org/10.3905/joi.3.3.59
Spiro, T. (2026). The oracle's fingerprint: Correlated AI forecasting errors and the limits of bias transmission (arXiv:2605.00844). arXiv. https://arxiv.org/abs/2605.00844
Todd, P. (2016, September 15). OpenTimestamps: Scalable, trust-minimized, distributed timestamping with Bitcoin. https://petertodd.org/2016/opentimestamps-announcement
TradeRank. (2026). TradeRank.ai: Live AI trading leaderboard [Website and open JSON data set]. Retrieved 21 October 2026, from https://traderank.ai/
Walker, A. (2026). The price is (almost) right: A calibration analysis of Polymarket pricing data [Senior thesis, Princeton University]. Princeton University Senior Theses. https://theses-dissertations.princeton.edu/handle/88435/dsp01mw22v8973
White, H. (2000). A reality check for data snooping. Econometrica, 68(5), 1097-1126. https://doi.org/10.1111/1468-0262.00152
Wolfers, J., & Zitzewitz, E. (2004). Prediction markets. Journal of Economic Perspectives, 18(2), 107-126. https://doi.org/10.1257/0895330041371321
Yahoo Finance. (2025). Elon Musk's Grok 4.20 beats OpenAI, Google models in live stock trading contest. https://finance.yahoo.com/news/elon-musks-grok-4-20-123855766.html
Yang, Q., Mahns, S., Li, S., Gu, A., Wu, J., & Xu, H. (2025). LLM-as-a-prophet: Understanding predictive intelligence with Prophet Arena. In International Conference on Learning Representations (ICLR 2026). https://arxiv.org/abs/2510.17638
Yu, H., Li, F., & You, J. (2025). LiveTradeBench: Seeking real-world alpha with large language models (arXiv:2511.03628). arXiv. https://arxiv.org/abs/2511.03628
Zeng, Z., Liu, J., Chen, S., He, T., Liao, Y., Tian, Y., Wang, J., Wang, Z., Yang, Y., Yin, L., Yin, M., Zhu, Z., Cai, T., Chen, Z., Chen, J., Du, Y., Gao, X., Guo, J., Hu, L., . . . Huang, W. (2025). FutureX: An advanced live benchmark for LLM agents in future prediction. In International Conference on Learning Representations (ICLR 2026). https://arxiv.org/abs/2508.11987
Zhang, J., Liu, G., Johansson, O., Yitayew, H., Ohly, K., & Li, G. (2026). Prediction Arena: Benchmarking AI models on real-world prediction markets (arXiv:2604.07355). arXiv. https://arxiv.org/abs/2604.07355
Zhang, O., & Zhang, Z. (2026). A review of large language models for stock price forecasting from a hedge-fund perspective (arXiv:2605.05211). arXiv. https://arxiv.org/abs/2605.05211
Zhao, X., Zhang, R., Ye, L., Cao, R., Xie, P., & Chava, S. (2026). Can LLMs take the pulse of the economy? A real-time evaluation of LLM nowcasts on macroeconomic indicators (arXiv:2608.30110). arXiv. https://arxiv.org/abs/2608.30110
Приложение A. Поля протокола
Спецификация — это сам файл: arena-protocol.json для лиг (таблица A1) и поле methodology, запечатанное в каждой строке прогноза для оценки прогноза (таблица A2). Оба версионированы. Каждое изменение датировано, и каждая печать несёт версию, действующую на момент печати, поэтому изменение не влияет на ничего, запечатанного до него (требование 15). В таблицах ниже перечислены ключи, необходимые для разрешения счёта на 20 октября 2026 г.
Таблица A1. Ключи файла arena-protocol.json, необходимые для разрешения счёта (версия arena-3, 20 октября 2026 г.).
| Ключ | Что он устанавливает |
|---|---|
version, pro_version, history |
Правила в силе (arena-3, Pro лига pro-1) и каждая версия с датой начала |
assets, indicators_only |
Инструмент, которым торгует каждый рынок (доходность как IEF, биткойн как BTC-USD и так далее); VIX не входит |
prices |
Источник цен и правило счётов: первый минутный бар 09:30-09:45 ET для исполнения, закрытие для стоимости |
execution, cost |
Решение торгует при первом открытии после печати; 0,001 на каждый доллар, который меняется |
limits, cash |
5% до 25% на позицию, сумма до 100%, только лонг; денежные средства по 13-недельному казначейскому векселю по календарным дням из расчёта 360 |
missing_answer, refused, asked_again |
Отсутствие решения или отказ оставляют позиции без изменений; повторные попытки запечатываются с хешем своего вопроса |
pro_league |
Подписанные веса, валовая экспозиция до 2×, стоимость заимствования, маржин-кол |
new_model_version |
Счёт продолжается; изменение датировано; результат с версии показан отдельно |
formulas |
Доходность, максимальная просадка, Sharpe, Sortino, дивиденды с даты экс-дивиденда, сплиты применяются один раз |
question, replay |
Хеш шаблона вопроса портфеля; как пересчитать каждый счёт из открытых файлов |
Теневые треки (f12, closed_book, repeats, sp100, council_talk, modalities, roles) несут свои версии правил в том же файле и не входят в оценку прогноза.
Таблица A2. Поля методологии оценки, запечатанные в каждой строке прогноза (methodology, версия 2).
| Поле | Что оно устанавливает |
|---|---|
reference |
Первая цена после печати по правилу каждого индикатора (ref_rule); поздние ответы получают свой собственный reference |
counted |
Строка ответа, запечатанная последней до reference, считается; с сессии 11 (2 ноября 2026 г.) первый корректно сформированный ответ каждого места, запечатанный до reference, считается, и более поздняя строка того же места — это помеченный повтор (asks.jsonl, строка 74); строка после закрытия не оценивается для этой сессии |
league |
Одна оценка на сессию: прогон, запечатанный последним перед открытием (session_run); остальные показаны отдельно. С 21 октября 2026 г. считаемый прогон — это запланированный утренний прогон, объявленный заранее на странице доказательства (раздел 3.4) |
direction |
Вверх или вниз индикатора от его reference; движение внутри band рисует — это ничья (band определён в council-stats.json, draw_band); 50 не поддерживает ни одну сторону |
brier, calibration |
, монета 0,25; складывание к поддержанной стороне, бины [50, 60), [60, 70), [70, 80), [80, 100] |
independence |
Ранжирование после 30 прогнозов как минимум на 10 торговых дней |
missing |
Неотвеченная ячейка в данном ответе считается как 50% |
btc |
День биткойна с момента запечатывания, ограничен 16:00 ET сессии оценки |
consensus |
Средняя вероятность; экстремумы отброшены при пяти или более ответах; второе место семьи взвешивается как 1/3; удерживается в пределах 2-98% |
together |
all_wrong (каждая модель неправ, как минимум 4 ответили) и minority_right (консенсус неправ, некоторая модель права) |
changes |
Датированные изменения методологии; ничего опубликованного раньше не пересчитывается |
Приложение B. Проверьте печать самостоятельно
Этапы используют только открытые файлы и стандартные инструменты. Я выполнил этапы 1–8 вечером 20 октября 2026 г. (ET) и этап 9 21 октября, и показанные результаты — это те, которые я получил. Пример этапов 1–8 — это временная метка 20 октября 2026 г. в 13:00:25Z, одна из четырех в этот день (раздел 3.1). Этапы 1–8 проверяют уровень 1 (цепь) и уровень 2 (якорь). Этап 9 проверяет уровень 2+, токены RFC 3161 в отмеченном списке от 21 октября 2026 г. Сеансы 19 и 20 октября 2026 г. — это сеансы разработки, и отсчет записи начинается с 21 октября 2026 г.
Этап 1. Загрузите книгу и печать.
curl -sO https://trends.polyhelper.ai/api/v1/council-book.jsonl
curl -sO https://trends.polyhelper.ai/markets/proof/2026-10-20/130025Z.txt
curl -sO https://trends.polyhelper.ai/markets/proof/2026-10-20/130025Z.txt.ots
Страница доказательства https://trends.polyhelper.ai/markets/proof/2026-10-20/ содержит список всех штампов дня и каждую строку книги серии с её печатью и ссылкой.
Шаг 2. Прочитайте список со штампами. cat 130025Z.txt показывает, среди прочих книг, строку для этой:
daily/council/book.jsonl: 159 lines, sha256 59673b9e21ac6d358e7dc3b811dc3d78f5286390094f7133e3704f57cac1a7d9, last link 378273fd057fcbf364746b032f67f42cd811d281da80f39ff0792c4047175b2cШаг 3. Проверьте, что сегодняшняя книга начинается с проштампованного префикса.
head -n 159 council-book.jsonl | shasum -a 256
# 59673b9e21ac6d358e7dc3b811dc3d78f5286390094f7133e3704f57cac1a7d9  -
sed -n 159p council-book.jsonl | python3 -c "import json,sys; print(json.load(sys.stdin)['link'])"
# 378273fd057fcbf364746b032f67f42cd811d281da80f39ff0792c4047175b2c
Оба значения совпадают с запечатанным списком, поэтому первые 159 строк — это в точности строки, на которые он ссылается. Строка 151 — это строка запуска 2026-10-20-am, а строки 152–159 — его строки ответов. Та же проверка с 150012Z.txt, 153605Z.txt и 165254Z.txt охватывает 165, 167 и 173 строки.
Правило, напечатанное в каждом запечатанном списке, фиксирует байты. Файл принимается в том виде, в котором он хранится (UTF-8, без метки порядка байтов, без переконвертирования или нормализации), и каждая строка заканчивается символом LF. Хеш N строк охватывает строки 1–N, каждую с её символом LF, и последняя строка без LF ещё не учитывается. Зеркало, которое переписывает концы строк, не пройдёт проверку.
Шаг 4. Пересчитайте каждую печать и ссылку.
import json, hashlib
H = lambda o: hashlib.sha256(json.dumps(o, sort_keys=True, ensure_ascii=False).encode()).hexdigest()
lines = [json.loads(l) for l in open("council-book.jsonl", encoding="utf-8")]
prev = ""
for i, x in enumerate(lines, 1):
    assert x["n"] == i and x["prev"] == prev
    assert x["seal"] == H({k: v for k, v in x.items() if k not in ("seal", "link", "prev", "n")})
    assert x["link"] == H({k: v for k, v in x.items() if k != "link"})
    prev = x["link"]
print("chain ok:", len(lines), "lines")
В файле от 20 октября напечатано chain ok: 211 lines.
Шаг 5. Проверьте вопрос, на который дан ответ при запуске.
curl -s https://trends.polyhelper.ai/api/v1/asks/77d3c627c7c69d2f6e740ccd89113872b1ac08053554a4651bc2d3064b4e6f07.md | shasum -a 256
# 77d3c627c7c69d2f6e740ccd89113872b1ac08053554a4651bc2d3064b4e6f07  -
Шаг 6. Проверьте якорь Bitcoin. Установите клиент OpenTimestamps (pip install opentimestamps-client). С локальным узлом Bitcoin ots verify 130025Z.txt.ots хеширует 130025Z.txt, следует доказательству и проверяет его с заголовком блока. Без узла ots info 130025Z.txt.ots выводит хеш файла (5c7d3a357f3cd8b9c27aa4c5d1e9e4750d522bd90b58ffe5193fc61356079d0f, равный shasum -a 256 130025Z.txt), операции доказательства и его аттестацию, BitcoinBlockHeaderAttestation(972334). Применение операций к хешу файла дает 74072ae1fdee72c9a3f749462490b46f896e0fab58f7d101dc1a403d967e5c30, корень Меркла блока 972 334, как это показано в любом обозревателе блоков (время заголовка 2026-10-20 13:55:20Z; медианное время предыдущих 11 блоков 12:45:12Z). Оба файла также можно перетащить на https://opentimestamps.org. Доказательство, которое показывает только ожидающую календарную аттестацию, пополняется с помощью ots upgrade. Ожидающая аттестация не содержит времени, которое читатель может проверить.
Шаг 7. Пересчитайте лигу.
curl -s https://trends.polyhelper.ai/api/v1/arena-code-tools-replay.py.txt -o replay.py
python3 replay.py https://trends.polyhelper.ai/api/v1/
На файлах от 20 октября 2026 года скрипт вывел (выдержка):
replay: 253 published rows, 145 accounts, 2 sessions (2026-10-19 .. 2026-10-20), 1006 trades, rules arena-3
exact to the cent (|d| <= 0.01): 204; within the rounding of the published trades: 49; DIFFERENT: 0; not recounted (other price sets): 0
result: the published scores are reproduced
Шаг 8. Проверьте код движка. arena-code.json содержит список каждого файла кода с его SHA-256; каждый файл публикуется как arena-code-<file>.txt:
curl -s https://trends.polyhelper.ai/api/v1/arena-code-council_arena.py.txt | shasum -a 256
# 9ff5575c2b5c7736fba06bec1b63a608f5f290aacdee6df6b24a51381f22686c  -
что совпадает с записью для council_arena.py.
Шаг 9. Проверьте подписанные времена от 21 октября 2026 г. (уровень 2+). Запустите 21 октября 2026 г., 09:10 ET, с OpenSSL 3 (обе проверки проходят с OpenSSL 3.6 и 4.0). Сертификаты FreeTSA скопированы в tsa/ и опубликованы сервисом (https://freetsa.org/files/); цепь DigiCert находится в системном хранилище доверия.
P=https://trends.polyhelper.ai/markets/proof/2026-10-21
for f in 130019Z.txt 130019Z.txt.freetsa.tsr 130019Z.txt.digicert.tsr tsa/freetsa-cacert.pem tsa/freetsa-tsa.crt; do curl -sO $P/$f; done
curl -sO https://trends.polyhelper.ai/api/v1/council-book.jsonl
shasum -a 256 130019Z.txt
# 986bd13907397901ceed70131a70c3674eba05dfdcb9ededbc7cbc0e57bd3714  130019Z.txt
openssl ts -verify -data 130019Z.txt -in 130019Z.txt.freetsa.tsr -CAfile freetsa-cacert.pem -untrusted freetsa-tsa.crt
# Verification: OK   (after a warning that freetsa-tsa.crt is not a CA certificate, which is expected)
openssl ts -verify -data 130019Z.txt -in 130019Z.txt.digicert.tsr -CAfile /etc/ssl/cert.pem
# Verification: OK
openssl ts -reply -in 130019Z.txt.digicert.tsr -text | grep "Time stamp"
# Time stamp: Oct 21 13:00:19 2026 GMT   (the same for the FreeTSA token)
head -n 222 council-book.jsonl | shasum -a 256
# a9359a7741ef5f7aad7436e022a60813e2fc2f9ce76e130abe21dc820e59bd8c  -
Список указывает на 222 строки с этим хешем. Строки с 214 по 222 — это строка запуска и ответы 2026-10-21-am, забронированные в первом пакете, и обе власти размещают их в 13:00:19 UTC, за 29 минут 41 секунду до эталона в 13:30:00 UTC. Токены 130035Z.txt, охватывающие asks.jsonl, дают 13:00:36 UTC. Те же шаги на 132337Z.txt охватывают 224 строки. Строка 224, ответ, поступивший в 13:23:23 UTC, был забронирован 14 секунд позже, и три власти (FreeTSA, DigiCert и Sectigo) подписали его в 13:23:37 UTC, до эталона. Первая строка asks.jsonl указывает, какой запуск считается с 21 октября 2026 года. Она была опечатана в 04:16:39 UTC, до отправки вопроса запуска, и её хеш текста напечатан на странице доказательства.
Что устанавливают шаги. Шаги 3 и 4 дают P2 для каждой строки до отметки времени. Шаг 6 размещает отмеченный префикс не позже чем через несколько часов после времени заголовка блока 972 334, и эта практическая граница, изложенная в разделе 3.11 вместо константы, доказываемой правилами консенсуса, дает P1a для каждого исхода после неё против любого, кто держит это доказательство или независимую его копию.
Блок упал после 09:30 ET. На 20 октября порядок печати и справочной цены (P1b) таким образом считывается на уровне 1 из времени печати строки в книге, max(at, booked_at), против 09:30 ET сессии, и столбец sealed_at файла council-forecasts.csv дает время ответа. Я проверил P3, применив правило подсчёта запуска к этим временам печати. Для сессий разработки P3 основывается на записи оператора о том, что каждый запуск опубликован и помечен. В подсчитанной записи подсчитанный запуск — это запланированный утренний запуск, объявленный заранее и запечатанный в цепи вопросов перед запуском (Шаг 9), так что читатель проверяет P3 против объявления, которое существовало до ответов. Шаг 9 дает P1b на уровне 2+ для сессии 21 октября против любого, кто принимает любую из подписывающих властей и её сертификат. В слепом сезоне те же шаги работают со строками, которые запечатывают модель как солёное обязательство (требование 1), и личность проверяется при публикации солей после сезона.
Таблица B1. Лестница утверждений: что поддерживает каждый уровень проверки и что оставляет открытым.
| Уровень проверки | Утверждение, которое он поддерживает | Утверждение, которое оно оставляет открытым | В данной работе |
|---|---|---|---|
| Правила опубликованы | Читатель может сформулировать контракт события, оценку и правило подсчёта запуска | Что файлы следуют правилам | Раздел 3; Приложение A |
| Файлы пересчитаны | Опубликованные оценки и отчёты вытекают из опубликованных записей | Что цены соответствуют независимому источнику; что названная модель произвела ответ | Шаги 4, 7 и 8 |
| Внешнее обязательство верифицировано (уровень 2; уровень 2+ для порядка печати и справочной цены) | Обязанные байты существовали к указанной границе, и более позднее переписывание этого префикса обнаруживаемо; на уровне 2+ (с 21 октября 2026 г.) до справочной цены | Что каждый ожидаемый прогноз был раскрыт; личность модели поставщика; время прибытия каждого ответа | Шаги 3, 6 и 9 |
| Исходы согласованы | Справочные и закрывающие цены соответствуют второму, названному источнику в названное время | Любое прогностическое преимущество | Требование стандарта; будет добавлено в датированной редакции |
| Перспективная парная оценка, заморожена перед её окном | Разница потерь на указанных событиях, весах и компараторе | Другие рынки, горизонты и режимы | Раздел 8 |
| Независимая репликация | Второй конвейер в других руках воспроизводит оценки из того же выпуска | Производительность в последующих сезонах | Открыто для любого читателя (Приложение C) |
Примечание: Якорь удостоверяет запись. Доказательство сеанса TLS с поставщиком (TLSNotary) может расширить лестницу до утверждения о том, что названная конечная точка вернула запечатанный ответ, и протокол имеет для этого место в качестве поля строки ответа. Мастерство устанавливается зарегистрированными сравнениями раздела 8.
Шаг 10. Проверьте отметку времени в независимом журнале. Каждый отмеченный список также вводится в журнал прозрачности Sigstore Rekor, который оператор не запускает; запись содержит SHA-256 списка.
shasum -a 256 130025Z.txt
# 5c7d3a357f3cd8b9c27aa4c5d1e9e4750d522bd90b58ffe5193fc61356079d0f  130025Z.txt
curl -s "https://rekor.sigstore.dev/api/v1/log/entries?logIndex=3368351276"
# the base64 body holds spec.data.hash.value, the same SHA-256; integratedTime 1792626303 is 21 October 2026, 23:45:03 UTC
Список от 20 октября 2026 г. был внесён 21 октября 2026 г. при индексе логирования 3,368,351,276. С 22 октября 2026 г. каждый список вносится при проставлении временной метки, и первый, с индексом 3,368,763,032, был интегрирован в 00:00:16 UTC, через пять секунд после его проставления.
Приложение C. Словарь данных
Все файлы находятся в https://trends.polyhelper.ai/api/v1/, опубликованы под лицензией CC BY 4.0 с указанием авторства «AI Council · Markets, trends.polyhelper.ai/markets/». Главная страница этого адреса содержит список всех файлов и периодичность их обновления, а arena-dataset.json описывает столбцы каждого файла; таблица C1 содержит список файлов, которые используются для прогнозов, с названиями столбцов, полученными 21 октября 2026 г. в 08:16 UTC. ИИ-читатель, не способный открывать большие файлы, начинает с markets-digest.json (менее 30 КБ) или срезов по запускам в council-forecasts-index.json.
Таблица C1. Основные файлы.
| Файл | Содержание | Обновлено |
|---|---|---|
council-book.jsonl |
Запечатанная книга: каждый запуск, ответ, оценка, портфель и строка лиги, скрепленные хэшем | При каждом запуске |
council-forecasts.csv |
По одной строке на каждую запечатанную ячейку прогноза с её исходом | При каждом запуске и оценке |
council-stats.json |
Интервалы Брайера по сеансам, полоса ничьих, расчёты мощности, n_eff (с подсчитанным рядом n_eff.counted), парные интервалы (pairs), оценки по сегментам методологии (method_segments), общие источники |
При каждой сборке |
council-calibration.json |
Калибровка, оценки умения против монеты, толпы и климатологии, метод каждого сравнения (method); фиксированная климатология climatology_fixed при публикации |
При каждой сборке |
council-pairs.csv |
Парные потери каждых двух мест на одних и тех же событиях | При каждой сборке |
league-roster.json |
Каждая модель, её сторона, Совет или скамейка, её статус в обеих лигах | При каждой сборке |
{lang}/council-league.json |
Лига: модели, базовые показатели, калибровка, горизонты, толпа, лига портфелей | При каждом запуске и оценке |
arena-protocol.json, arena-code.json |
Протокол (приложение A); код движка с SHA-256 | При каждой сборке |
arena-trades.csv, arena-accounts.csv, arena-prices.json |
Выполненные сделки; каждый счёт в каждом сеансе; цены исполнения и закрытия | При каждом сеансе |
asks/<sha256>.md, asks/index.json |
Текст вопроса за каждым ask_sha256 |
При каждом запуске |
event-contract.schema.json, tools/conformance.py |
Контракт события как JSON-схема; проверяющий, который любая лига может запустить на своём файле прогнозов (раздел 3.13) | При каждом изменении контракта |
council-forecasts.csv (по одной строке на модель, запуск, рынок и горизонт): run_id; session; seat; model, mode; line (позиция n в строке герметизации); sealed_at (UTC); status (counted, not_counted, counted_50, no_answer, refused_shape); asset, horizon; action, action_word; prob_up (0-100); exp_pct; target, invalidation; ref, close, actual_pct; draw; source_domains, source_urls; why_missing; run_role (session_run или earlier_run); seat_versions_in_run; line_kind (issue, ячейка как герметизирована в строке ответа, или correction, ячейка добавленная позже в строке исправления); reference_at (время, с которого действует правило цены в строке; для Bitcoin — второе герметизации, цена являющаяся закрытием первого однминутного бара, начинающегося в это время или после); same_event (ложь, когда строка оценивается по собственной цене); cell_status (elicited, explicit_50 или invalid); attempt; event_id, event_reference_at, event_end_at (контракт события, раздел 3.13); methodology_version. sealed_at — это время ответа, at строки ответа; время, когда строка была герметизирована в книге, равно max(at, booked_at) этой строки (20 октября ответы в 12:31Z–12:42Z, герметизация в 13:00:25Z), что является основанием времени для council-stats.json (time_basis: book_sealed_at) и поданных скриптов. Для Bitcoin, reference_at — это вторая герметизации собственной строки строки (13:00:19Z для пакета 21 октября, 13:23:37Z для девятого ответа), и reference_price_at — это начало однминутного бара, чьё закрытие является ценой ссылки (13:01:00Z и 13:24:00Z). Ячейка с cell_status explicit_50 — это указанная вероятность 50; counted_50, no_answer, refused_shape и пустой prob_up не указаны и не входят ни в оценку Брайера указанных вероятностей, ни в консенсус. Ответ модели на вопрос толпы, crowd_up, отсутствует в этом файле; он содержится в строках ответов книги.
Строки книги. Каждая строка содержит n, at, kind, prev, seal и link. Типы, которые содержат прогнозы, — это run (добавляет run_id, ask_sha256, snapshot_sha256, roster, methodology и crowd, с crowd.at, контракты Polymarket под crowd.odds и контракты Kalshi под crowd.kalshi, каждый с его p_up и vol), answer (добавляет seat, model, mode, items, years, а в более поздних запусках own_sha256, ask_sha256, booked_at; вероятность модели для вопроса crowd — это items.<asset>.1d.crowd_up), score и score_h (результаты дня и горизонтов, с late_ref, noise и of), crowd (разрешает каждый контракт: rows.<code> для Polymarket и rows.<code>@kalshi для Kalshi, с результатом up; по состоянию на 21 октября 2026 года присутствует только для запуска 2026-10-19-am), и correction (указывает строки, которых он касается, в of). Другие типы записывают портфельные лиги и теневые треки.
Фиксированная климатология. В council-calibration.json climatology_fixed содержит table[*] с asset, h, p_up, p_up_ex_draw, n, n_independent, window и rule, а также sha256 и sha256_ok. Его печать представляет собой хеш содержимого council-clim-window.json (по адресу данных), 2810d11e907bbaa1f311d06622c929c69e60cc81e558fdb78f5baa04113cabb7, вычисленный согласно разделу 4.3; основной эталон читает p_up на горизонте 1d. Поле вошло в активный файл 21 октября 2026 года в 08:54 UTC, поэтому таблица C1 в 08:16 UTC его не содержит.
Значения статуса и контракт события. counted_50 отмечает ячейку, заполненную 50% для оценки обслуживания места; это не указанная вероятность и не входит в консенсус или подсчёты соглашения, чьё количество вносящих вероятностей — это of. Строка с late_ref — это прогноз по отдельному событию (раздел 3.3); анализ, объединяющий модели по общему событию, выбирает строки, у которых ссылка равна общей ссылке сеанса.
Выпуск анализа. Каждая версия основана на неизменяемом выпуске, отложенном на Zenodo (10.5281/zenodo.23552700): книга, прогнозы, статистика, протокол, файлы кода, файлы переподсчёта, опубликованные вопросы и каждый отмеченный список с его доказательством .ots, с манифестом SHA-256, размера, времени получения и, где указано, времени создания каждого файла. Файлы, полученные один за другим, образуют коллекцию идентифицированных версий, а выпуск — это атомный снимок состояния. Книга только растёт, и книга выпуска поэтому является префиксом любой более поздней загрузки (раздел 3.2).
Приложение D. Зарегистрированные прогнозы (полная таблица)
Таблица D1 представляет тридцать вторичных прогнозов раздела 8 в сжатом виде, а таблица D2 содержит их зарегистрированный текст. Три модели из трёх семейств, каждая отдельно, оценили чистый список вслепую, и зарегистрированное p — это медиана трёх оценок. Этот список, скрипты набора B с их SHA-256 и первичная конечная точка с её скриптом поданы при регистрации OSF (10.17605/OSF.IO/9Q86N).
Правила, применяемые к каждой строке. Если строка не указывает другое окно, прогноз вычисляется по сеансам с сеанса 11 (2 ноября 2026) до даты проверки. Используются подсчитанные строки (один прогон на сеанс), время печати которых, max(at, booked_at), предшествует ориентиру 09:30 ET сеанса, и это же ограничение применяется к Bitcoin, ориентир которого — закрытие первого одноминутного бара после печати строки. Оценки по Бриеру — односуточные и по всем строкам, включая ничьи. Когда опубликованное поле охватывает также более ранние сеансы, поданный скрипт применяет определение поля к окну.
Поля — это поля открытых файлов по адресу https://trends.polyhelper.ai/api/v1/, задокументированные 21 октября 2026, и переименованное поле заменяется его задокументрированным эквивалентом с нанесённой на карту маппингом. Если строке требуется значение, которое не содержит открытое поле, то поле должно быть опубликовано, а резолвер в скриптах OSF вычисляет значение из council-forecasts.csv и council-book.jsonl по правилу строки. «Ranked» означает 30 разрешённых прогнозов по крайней мере на 10 торговых дней (правило 30/10, раздел 4.6), применённые в рамках окна прогноза, за исключением F8, который читает флаг лиги. Строки crowd — это торговые сеансы, в которых запечатанный список вопросов содержит дневной контракт (раздел 4.9), и контракт — это тот, на который модели ответили с crowd_up, контракт Polymarket, где Polymarket указана на рынке, или иначе контракт Kalshi, в обоих случаях с запечатанным объёмом не менее 1000 долларов (порог допуска). Интервалы составляют 95% с сеансом как кластер, посредством бутстрапа 10 000 переповторов с затравкой 20261102 в поданных скриптах.
Недостаточный размер выборки, отсутствующий файл или поле без задокументрированного эквивалента оставляют прогноз неразрешённым и не успешным. Ни один прогноз не удаляется. p — это зарегистрированная вероятность того, что прогноз сбудется при условии, что он разрешён: медиана трёх слепых голосований. Шесть значений (F5, F7, F20, F21, F23, F25) — это голоса от 20 октября 2026. Остальные двадцать четыре и первичная конечная точка голосовались 21 октября 2026 в трёх более поздних раундах, каждый на текст прогнозов, переписанный в том раунде. Формулировка, исправленная после последнего раунда, уточняет, как строка разрешается, и не переоценивалась; все раунды и голосования поданы при регистрации.
Таблица D1. Тридцать зарегистрированных прогнозов в сжатом виде.
| # | Прогноз (зарегистрированное утверждение, до двоеточия) | Набор | Дата проверки | p | P(истинно) без навыка |
|---|---|---|---|---|---|
| F1 | Совет остаётся ниже двух независимых голосов за один день | A | 30 нояб. 2026 | 0.50 | |
| F2 | Движение рынка не объясняет сходство | A | 31 дек. 2026 | 0.50 | |
| F3 | Ошибки также общие | B | 31 дек. 2026 | 0.74 | |
| F4 | Модели менее точны, чем толпа | B | 31 дек. 2026 | 0.40 | |
| F5 | Общие ссылки означают общие решения | A | 31 дек. 2026 | 0.56 | |
| F6 | Все вместе ошибаются | B | 31 дек. 2026 | 0.92 | |
| F7 | Правая меньшинство более распространено, чем единодушная ошибка | A | 31 дек. 2026 | 0.63 | |
| F8 | Таблица заполняется по расписанию | A | 30 нояб. 2026 | 0.88 | операционно |
| F9 | Независимость выше в месяц, чем в день | B | 31 дек. 2026 | 0.30 | |
| F10 | Усреднение лучше, чем следование лидеру | B | 31 дек. 2026 | 0.64 | |
| F11 | Ни одна модель не показывает обнаруженного дневного преимущества | B | 31 дек. 2026 | 0.79 | по крайней мере около 0.78 |
| F12 | Толпа побеждает совет | B | 31 дек. 2026 | 0.83 | |
| F13 | Комбинация побеждает толпу | B | 31 дек. 2026 | 0.30 | |
| F14 | Модели чрезмерно уверены | B | 31 дек. 2026 | 0.80 | |
| F15 | Совет не побеждает простое правило с явным преимуществом | B | 31 дек. 2026 | 0.80 | |
| F16 | Ни один горизонт не несёт обнаруженный сигнал за сезон | B | 30 апр. 2027 | 0.63 | по крайней мере около 0.93 |
| F17 | По сравнению с климатологией, день — самый сложный горизонт | B | 30 апр. 2027 | 0.37 | |
| F18 | Страна — небольшой фактор | B | 31 дек. 2026 | 0.80 | |
| F19 | Сторона США набирает больше баллов за сезон | B | 30 апр. 2027 | 0.57 | |
| F20 | Одинаковые новости означают меньше споров | A | 30 нояб. 2026 | 0.70 | |
| F21 | Поиск добавляет мало точности | B | 31 дек. 2026 | 0.72 | |
| F22 | Обсуждение находит реальные риски | A | 31 дек. 2026 | 0.30 | |
| F23 | Учтение критики окупается | A | 31 дек. 2026 | 0.42 | |
| F24 | Модель часто расходится сама с собой | A | 30 нояб. 2026 | 0.60 | |
| F25 | Лидеры не держатся долго | B | 30 апр. 2027 | 0.62 | около 0.85 (одиннадцать рейтинговых мест), 0.82 (десять) |
| F26 | Индекс сложно побить | B | 30 апр. 2027 | 0.60 | |
| F27 | Хорошие прогнозисты — не лучшие трейдеры | B | 30 апр. 2027 | 0.83 | |
| F28 | Доступ к моделям перед первым прогнозом не улучшает оценку Брайера читателей на 0,01 или более | A | 31 Dec 2026 | 0.46 | |
| F29 | Доступ движет читателей в сторону совета | B | 31 Dec 2026 | 0.41 | |
| F30 | Стиль выдает модель | B | 30 Apr 2027 | 0.46 |
Примечание: одна строка на зарегистрированный прогноз; полный текст каждого с его измерением, источником и правилами разрешения находится в Таблице D2. Набор A определен одним или двумя опубликованными полями, Набор B — скриптом, поданным при регистрации. p — зарегистрированная вероятность того, что прогноз сбудется, при условии, что он разрешен: медиана трех слепых голосований. P(true) без навыка — вероятность того, что прогноз сбудется, если ни одна модель не имеет навыка, полученная из примечания к Таблице D2; пустая ячейка означает, что строка не указывает такое значение.
Таблица D2. Все тридцать зарегистрированных прогнозов полностью: утверждения, измерения, источники, наборы, даты проверки, правила и вероятности.
| # | Утверждение | Измерение (открыть файл) | Набор | Дата проверки | Сбылось если | Опровергнуто если | p |
|---|---|---|---|---|---|---|---|
| F1 | Совет остается ниже двух независимых голосов за день: по подсчитанным выполнениям с сеанса 11 по сеанс 30, среднее значение N_eff одномерных вероятностных изображений, вычисленное для каждого выполнения по правилу приемлемости раздела 5.1, ниже 2.0 | среднее значение n_eff.counted.per_run[*].n_eff по выполнениям, чей идентификатор run датирован 2–30 ноября 2026, council-stats.json |
A | 30 Nov 2026 | среднее < 2.0 по крайней мере с 10 подсчитанными выполнениями | среднее ≥ 2.0 по крайней мере с 10 подсчитанными выполнениями; меньше = не разрешено | 0.50 |
| F2 | Совместное движение рынков не объясняет сходство: по подсчитанным выполнениям с сеанса 11 по сеанс 52, среднее одномерное значение N_eff с одним рынком на группу (Nasdaq-100, Dow и Brent исключены) по правилу раздела 5.1 ниже 2.5 | среднее значение n_eff.counted.one_per_group.per_run[*].n_eff по выполнениям, чей идентификатор run датирован 2 ноября – 31 декабря 2026, council-stats.json |
A | 31 Dec 2026 | среднее < 2.5 по крайней мере с 20 подсчитанными выполнениями | среднее ≥ 2.5 по крайней мере с 20 подсчитанными выполнениями; меньше = не разрешено | 0.50 |
| F3 | Ошибки также общие: по оцененным сеансам с сеанса 11 по сеанс 52, N_eff вычисленный на одномерных показателях ошибок мест (ответы запечатаны до справочной информации, все строки, указанные 50% исключены), усредненный по сеансам, ниже 4.0 (количество ошибок также несет совместное движение результатов на рынках). В каждом сеансе респондентами являются места с подходящей строкой, n — их число в этом сеансе, ρ — средняя попарная корреляция Пирсона их индикаторов ошибок 0/1 на рынках, оба из которых были получены (пара с постоянным индикатором исключена, как и сеанс без вычислимой пары), и среднее по сеансам взвешивает каждый сеанс в равной степени | поле подлежит опубликованию (опубликованный n_eff_errors включает поздние строки); решение в скриптах OSF вычисляет его из подсчитанных одномерных строк council-forecasts.csv и council-book.jsonl |
B | 31 Dec 2026 | значение < 4.0 по крайней мере с 30 оцененными сеансами | значение ≥ 4.0 по крайней мере с 30 оцененными сеансами; меньше = не разрешено | 0.74 |
| F4 | Модели менее четкие, чем толпа: на одномерных контрактах толпы с запечатанным объемом по крайней мере $1,000 (контракт, на который ответили модели: Polymarket где он указывает рынок, иначе Kalshi), с сеанса 11 по сеанс 52, среднее по местам каждого расстояния места от 50% его ответов crowd_up менее половины среднего расстояния цен толпы от 50% на тех же контрактах |
цены толпы и vol в строках выполнения council-book.jsonl (crowd.odds, crowd.kalshi); crowd_up строк ответов запечатаны перед справочной информацией; поданный скрипт |
B | 31 Dec 2026 | среднее расстояние мест < 0.5 × среднее расстояние толпы, по крайней мере на 100 контрактах-сеансах | среднее расстояние мест ≥ 0.5 × среднее расстояние толпы; меньше 100 контрактов-сеансов = не разрешено | 0.40 |
| F5 | Общие ссылки означают общие решения: пары моделей, цитирующих одну и ту же ссылку, согласуются в классе действия чаще, чем пары, которые не согласуются, по крайней мере на 5 пунктов в пределах слоев, перестановочное p < 0.05 | sources.agreement_by_shared_link.diff_within_strata и p_permutation, council-stats.json, применено к окну по поданному скрипту (определение воспроизведено в файлах от 21 октября 2026) |
A | 31 Dec 2026 | diff ≥ 0.05 и p < 0.05 | diff < 0.05 или p ≥ 0.05 | 0.56 |
| F6 | Все ошибаются вместе: доля разрешенных одномерных рыночно-сеансовых пар с по крайней мере 4 ответившими моделями, в которых каждая ответившая модель была неправа, по крайней мере в два раза больше ожидаемой доли при независимости, где ожидаемая доля — это среднее, по тем же рыночно-сеансовым парам, произведения коэффициентов ошибок моделей, которые фактически ответили, каждый коэффициент оценен на одних и тех же строках | together.all_wrong / together.rows, council-league.json; ожидание по поданному скрипту из council-forecasts.csv |
B | 31 Dec 2026 | наблюдаемая доля ≥ 2 × ожидаемая доля | наблюдаемая доля < 2 × ожидаемая доля | 0.92 |
| F7 | Правая минорность более распространена, чем единогласная ошибка: minority_right превышает all_wrong |
определение together (council-league.json), пересчитано в окне по поданному скрипту по правилу этой статьи, из строк запечатаны перед справочной информацией и все строки; опубликованное поле, которое также подсчитывает поздние строки и оставляет ничьи без учета, показано рядом |
A | 31 Dec 2026 | minority_right > all_wrong | minority_right ≤ all_wrong | 0.63 |
| F8 | Таблица заполняется по расписанию: после оценки сеанса 30 (30 ноября 2026), по крайней мере 9 из 11 мест Совета соответствуют правилу ранга за день (30 разрешенных прогнозов по крайней мере за 10 торговых дней, все сеансы с 19 октября 2026 подсчитаны) | флаги ranked, council-league.json by_horizon.1d |
A | 30 Nov 2026 | 9 или более мест Совета с рангом | 8 мест в совете или меньше ранжировано | 0.88 |
| F9 | Независимость выше на месячном горизонте, чем на дневном: в течение сессий 11–52 среднее различие между средней попарной корреляцией ρ на одном дне и на одном месяце (каждое по правилу раздела 5.1, так что положительное различие означает более независимые голоса на месячном горизонте) имеет положительное среднее значение с 95% интервалом скользящего блокового бутстрэпа (блоки по пять прогонов) полностью выше нуля | учтённые строки council-forecasts.csv в 1d и 1m, council-book.jsonl; сохранённый скрипт | B | 31 Dec 2026 | интервал полностью выше нуля, с по меньшей мере 20 учтёнными прогонами | интервал не полностью выше нуля, с по меньшей мере 20 учтёнными прогонами; меньше = неразрешено | 0.30 |
| F10 | Усреднение превосходит следование лидеру: консенсусный одноденный Brier в сессиях 31–52 (1–31 декабря 2026) ниже, чем у лидера, ранжированной модели совета с наименьшим одноденным Brier в сессиях 11–30 (2–30 ноября 2026), на декабрьских сессиях рынка, на которых ответила обе модели | учтённые одноденные строки council-forecasts.csv; консенсус по опубликованному правилу ответов, запечатанных до момента отсчёта; сохранённый скрипт | B | 31 Dec 2026 | консенсусный Brier < Brier лидера | консенсусный Brier ≥ Brier лидера; нет ранжированной модели в сессиях 11–30 = неразрешено | 0.64 |
| F11 | Ни одна модель не показывает обнаруженного дневного преимущества: ни одна ранжированная модель совета не имеет одноденный Brier по всем строкам с сессии 11, чей 95% интервал кластеризации по сессиям целиком ниже 0.25 (один нескорректированный интервал на ранжированное место) | учтённые одноденные строки council-forecasts.csv; сохранённый скрипт | B | 31 Dec 2026 | верхняя граница ни одного места < 0.25 | верхняя граница по меньшей мере одного места < 0.25 | 0.79 |
| F12 | Толпа превосходит совет: на по меньшей мере 100 отдельных одноденных сессиях рынка с сессии 11 с контрактом толпы, чей запечатанный объём составляет по меньшей мере 1000 долларов (контракт, на который ответили модели: Polymarket, где он указан на рынке, в противном случае Kalshi), Brier толпы ниже, чем у запечатанного консенсуса совета из crowd_up, оба оценены по разрешению того же контракта |
цены толпы и vol в строках run файла council-book.jsonl (crowd.odds для Polymarket, crowd.kalshi); разрешения в его строках crowd (rows.<code>[@kalshi].up); crowd_up в строках answer файла council-book.jsonl; сохранённый скрипт |
B | 31 Dec 2026 | Brier толпы < Brier совета на по меньшей мере 100 сессиях рынка | Brier толпы ≥ Brier совета; менее 100 сессий рынка = неразрешено | 0.83 |
| F13 | Комбинация превосходит толпу: на тех же контрактах, что и F12 (по меньшей мере 100 сессий рынка, запечатанный объём по меньшей мере 1000 долларов), простое среднее цены толпы и запечатанного консенсуса совета из crowd_up имеет более низкий Brier, чем одна толпа, оценённые по разрешению каждого контракта |
как в F12; сохранённый скрипт | B | 31 Dec 2026 | Brier комбинации < Brier толпы на по меньшей мере 100 сессиях рынка | Brier комбинации ≥ Brier толпы; менее 100 сессий рынка = неразрешено | 0.30 |
| F14 | Модели излишне самоуверенны: по всем одноденным строкам с сессии 11 в объединённом диапазоне 60–70% на подкрепленной стороне (по меньшей мере 100 прогнозов) наблюдаемая частота по меньшей мере на 5 пунктов ниже указанной вероятности | учтённые одноденные строки council-forecasts.csv; сохранённый скрипт | B | 31 Dec 2026 | разрыв ≥ 5 пунктов с n ≥ 100 | разрыв < 5 пунктов с n ≥ 100; n < 100 = неразрешено | 0.80 |
| F15 | Совет не превосходит простое правило с явным преимуществом: на сессиях, на которых оценены обе модели, B(консенсус) − B(импульс) на одном дне больше −0.01 | консенсусный и импульсный одноденный Brier на общих сессиях, council-forecasts.csv; сохранённый скрипт | B | 31 Dec 2026 | B(консенсус) − B(импульс) > −0.01 | B(консенсус) − B(импульс) ≤ −0.01 | 0.80 |
| F16 | Ни один горизонт не несёт обнаруженный сигнал в течение сезона: ни для одного из 1 дня, 1 недели и 1 месяца консенсусный Brier не имеет 95% интервал целиком ниже 0.25, интервалы по правилу раздела 4.6 (кластеризация сессий на 1 день; Newey-West с лагом h − 1 или блоковый бутстрэп с блоками по меньшей мере h сессий на горизонте h) | консенсусный Brier по горизонтам из council-forecasts.csv; сохранённый скрипт | B | 30 Apr 2027 | верхняя граница ни одного горизонта < 0.25 | верхняя граница по меньшей мере одного горизонта < 0.25 | 0.63 |
| F17 | По сравнению с климатологией дневной горизонт является самым сложным: среди 1 дня, 1 недели и 1 месяца коэффициент мастерства консенсусного Brier относительно климатологической базовой величины (частота строгого роста на рынок и горизонт за 2016–2025, все строки) является наименьшим на 1 дне | консенсусный Brier по горизонтам из council-forecasts.csv; климатология climatology_fixed.table[*].p_up из council-calibration.json, проверка печати сохранённым скриптом (раздел 8); поле опубликовано 21 октября 2026 |
B | 30 Apr 2027 | коэффициент мастерства на 1 день является наименьшим из трёх | коэффициент мастерства на 1 день не является наименьшим | 0.37 |
| F18 | Страна является малым фактором: абсолютный разрыв между одноденным Brier со стороны США и со стороны Китая (каждая сторона — среднее Brier её ранжированных моделей на общих сессиях) меньше, чем диапазон (наибольший минус наименьший Brier ранжированной модели) внутри каждой стороны | by_horizon.1d, side, ranked, council-league.json; council-forecasts.csv; сохранённый скрипт |
B | 31 Dec 2026 | разрыв < диапазон внутри каждой стороны | разрыв ≥ диапазон внутри одной из сторон; менее двух ранжированных моделей на одной из сторон = неразрешено | 0.80 |
| F19 | Сторона США показывает лучший результат в течение сезона: одноденный Brier стороны США, среднее Brier её ранжированных моделей по всем строкам на общих сессиях с сессии 11, ниже, чем у стороны Китая, рассчитываемое тем же способом | учтённые одноденные строки council-forecasts.csv, side и ranked в council-league.json; сохранённый скрипт |
B | 30 Apr 2027 | США < Китай | США ≥ Китай; менее двух ранжированных моделей на одной из сторон = неразрешено | 0.57 |
| F20 | Одинаковые новости означают меньше споров: в прогонах Closed Book (запечатанный пакет, без поиска) жар разногласия ниже, чем в открытых прогонах тех же моделей и дней | среднее heat_closed − heat_open по runs[*] в окне, arena-cb-experiment.json |
A | 30 Nov 2026 | closed heat < open heat | closed heat ≥ open heat | 0.70 |
| F21 | Поиск добавляет мало точности: next-day Brier закрытых вызовов Closed Book находится в пределах 0.01 от открытых вызовов тех же моделей и сессий | строки closed_book из council-book.jsonl, council-forecasts.csv; filed script. Закрытый вызов, запечатанный после общей reference, оценивается только по собственной reference цене (Section 5.5). На файлах от 21 октября 2026 каждая строка Closed Book была запрошена после open (asked_after_open) и не содержит исхода из собственной reference, поэтому строка еще не может быть разрешена; она разрешается, когда лига публикует либо закрытые вызовы, запечатанные до общей reference, либо для каждого закрытого вызова его собственную reference цену, close и исход (например поле score на рынок), которое resolver уже читает |
B | 31 Dec 2026 | абсолютная разница ≤ 0.01 | абсолютная разница > 0.01; нет сравнимых пар = unresolved | 0.72 |
| F22 | Обсуждение выявляет реальные риски: как минимум 55% критик председателя с разрешенным 5-сессионным движением подтверждены, «подтверждены» означает, что доход фонда за 5 сессий имеет знак, который предсказала критика | status, council-talk-critiques.csv (пересчитано из направления критики и 5-сессионного дохода фонда, где поле отличается) |
A | 31 Dec 2026 | доля ≥ 55% с как минимум 20 разрешенными критиками | доля < 55% с как минимум 20 разрешенными критиками; меньше = unresolved | 0.30 |
| F23 | Учет критики окупается: критика-учтенные тени превосходят сохраненные портфели в среднем | среднее значение weeks[*].criticised[*].heed_minus_keep_pp по критикуемым портфелям недель, чьи сессии попадают в окно, council-talk.json |
A | 31 Dec 2026 | среднее > 0 | среднее ≤ 0 | 0.42 |
| F24 | Модель сильно с собой не согласна: средний heat между собственными повторениями одной модели составляет по крайней мере половину heat между моделями | средние значения weeks[*].summary.noise_floor.heat_self и heat_between_models по неделям из radar от 1 ноября 2026, council-repeats.json |
A | 30 Nov 2026 | heat_self ≥ 0.5 × heat_between_models, с heat_between_models > 0 | heat_self < 0.5 × heat_between_models; оба нулевые = unresolved | 0.60 |
| F25 | Лидеры недолго держатся: из трех лучших по рейтингу моделей Council по 1-day Brier за Q4 2026 в топ-3 за Q1 2027 попадет максимум одна. Имеют право на участие места (seats) с place council в league-roster.json, которые соответствуют правилу 30/10 в пределах каждого квартала, Q4 2026 означает сессии 11–52 (после периода разработки) и Q1 2027 сессии с 4 января по 31 марта 2027; место остается одним местом при датированном изменении версии модели (Section 5.7); точные равенства в Brier разрешаются по названию места в алфавитном порядке |
council-forecasts.csv, подсчитано 1-day строк по кварталам; league-roster.json; filed script | B | 30 Apr 2027 | максимум одна остается в топ-3 | две или более остаются в топ-3; менее трех рейтингованных мест Council в любом квартале = unresolved | 0.62 |
| F26 | Индекс трудно побить: на последней сессии сезона менее половины из 14 аккаунтов моделей основной лиги имеют более высокое значение, чем аккаунт S&P 500 | value_usd 14 аккаунтов моделей и _spy, arena-accounts.csv; filed script |
B | 30 Apr 2027 | 6 или менее выше _spy |
7 или более выше _spy |
0.60 |
| F27 | Хорошие прогнозисты — не лучшие трейдеры: среди мест Council, рейтингованных по 1-day и имеющих аккаунт основной лиги, коэффициент ранговой корреляции Спирмена между рангом 1-day Brier и рангом дохода основной лиги менее 0.5, где ранг 1 — самый низкий Brier и самый высокий доход. Места рейтингованы по правилу 30/10 по сессиям 11–126, Brier по всем их подсчитанным 1-day строкам в этом окне, доход из value_usd аккаунта на последней сессии сезона; связанные значения берут среднее своих рангов |
подсчитанные 1-day строки council-forecasts.csv, league-roster.json, arena-accounts.csv; filed script | B | 30 Apr 2027 | rho < 0.5 с как минимум 6 рейтингованными местами | rho ≥ 0.5 с как минимум 6 рейтингованными местами; менее 6 = unresolved | 0.83 |
| F28 | Доступ к моделям перед первым прогнозом не улучшает Brier score читателей на 0.01 или более: на сопоставленных рынках (как минимум 200 первых прогнозов на группу) Brier score группы, которой не показывали модели, превышает score группы, которой их показывали, менее чем на 0.01 (эффект доступа между группами; confidence c на боку читается как probability c/100 этого бока; hit rates reported beside it) | experiment.g0.brier и experiment.g1.brier с n каждой, council-league.json |
A | 31 Dec 2026 | разница < 0.01 с как минимум 200 на группу | разница ≥ 0.01 с как минимум 200 на группу; менее 200 = unresolved | 0.46 |
| F29 | Доступ приближает читателей к совету: первые прогнозы группы, которой показали модели, согласуются по направлению с консенсусом совета как минимум на 10 пунктов чаще, чем прогнозы группы, которой их не показывали (эффект доступа между группами; как минимум 200 первых прогнозов на группу) | первые прогнозы на читателя из эксперимента (поле будет опубликовано и задокументировано в arena-dataset.json) и консенсус на run; filed script | B | 31 Dec 2026 | разница ≥ 10 пунктов с как минимум 200 на группу | разница < 10 пунктов с как минимум 200 на группу; менее 200 = unresolved | 0.41 |
| F30 | Стиль выдает модель: в слепом сезоне (с 2 ноября 2026) фиксированный guesser (модель, версия и SHA-256 ее промпта названные в дополнении к регистрации, поданной до 2 ноября 2026, temperature 0, из семейства исключенного из кандидатов), которому показывают один запечатанный текст ответа на предмет и список k мест-кандидатов, которые ответили, идентифицирует модель по крайней мере в три раза чаще, чем случайно | строки blind-season answer и post-season reveal; filed script | B | 30 Apr 2027 | средняя top-1 accuracy по предметам ≥ среднее 3/k | средняя top-1 accuracy по предметам < среднее 3/k | 0.46 |
Примечание: Набор A определяется одним или двумя опубликованными полями. Набор B определяется скриптом, поданным при регистрации и запущенным на открытых исходных файлах, и скрипт является определением. Резолверы каждой строки поданы как resolve.py (версия правил osf-rules-1), с деталями раздела 8.1: правило импульса F15 — это направление исхода лиги индикатора в предыдущей сессии на 55%, на всех строках. На файлах от 21 октября 2026 г. F21, F29 и F30 остаются неразрешёнными, и каждая строка указывает требуемые ей данные. Я установил пороги F1–F5 и F9 после того, как первые запечатанные прогоны стали видны мне, и их окна начинаются в сессии 11.
F14, F22 и F28 — это строки низкой мощности: стандартная ошибка F14 составляет примерно 5 пунктов при 100 прогнозах, F22 — примерно 11 пунктов при 20 критиках, F28 — примерно 0,02 Brier при 200 на группу. F15, F21 и F28 сравнивают точечные оценки с порогом 0,01 и не являются тестами эквивалентности.
Ожидаемое без навыка: F11, по крайней мере примерно 0,78 для десяти ранжированных моделей, ошибающихся независимо при одностороннем 2,5% каждая, выше, если они набирают более 0,25, и ещё выше, когда их ошибки коррелированы (F3). F16, по крайней мере примерно 0,93 по трём горизонтам при том же предположении. F25, около 0,85 для одиннадцати ранжированных моделей и 0,82 для десяти при случайных рангах. F10 открыт для любого результата: лидер выбирается на более раннем окне, и усреднение гарантирует победу только над средним значением членов, которые оно сохраняет (раздел 4.5). F8 — это операционный прогноз о лиге. Калибровочные интервалы полуоткрыты, [60,70) на стороне подкреплённых прогнозов.
Даты проверки: 30 ноября 2026 г. (сессия 30), 31 декабря 2026 г. (сессия 52), 30 апреля 2027 г. (после сезона из 126 сессий, ожидаемо завершится около 20 апреля 2027 г.). Слепой сезон начинается 2 ноября 2026 г. В нём строка ответов запечатывает модель, её версию и её режим в виде подписанного SHA-256-обязательства, H(salt || model || version || mode), так что требование 1 выполняется без раскрытия имени. Соли публикуются после сезона (раздел 3.13), и F30 оценивается на запечатанных строках ответов после раскрытия обязательств. Таблицы результатов публикуются как датированные редакции этой работы и регистрируются на OSF.
Дополнительные анализы, объявленные при регистрации без указания вероятности. (1) Помогает ли несогласие: парный прирост консенсуса над климатологией в наивысшем по сравнению с наинизшим терцилем разброса мест, рынок зафиксирован, двусторонний (раздел 8). (2) Помогает ли дисконтирование коррелированных голосов: парная однодневная разница Brier между опубликованным консенсусом и теневым консенсусом раздела 5.3, сессии 11–126, блоковый бутстреп (блоки из пяти, 10 000 переустановок, seed 20261102) и зона эквивалентности ±0,01; теневые веса и скрипт, который их вычисляет, поданы с регистрацией. Ни один из них не является F-строкой, и ни один не входит в оценку Brier тридцати предсказаний.
Приложение E. Сравнение функций с предыдущими работами (по состоянию на 21 октября 2026 г.)
В таблице E1 функции эталонной реализации сравниваются с наиболее близкими усилиями, прочитанными в соответствии со списком в примечании к таблице 9. «Да» означает, что свойство задокументировано; «Частично» — более слабая или иная форма, как указано в ячейке; «Нет» — задокументированное отсутствие или конструкция, которая его исключает; «НД» — не задокументировано публично по состоянию на 21 октября 2026 г. (таблица 9). Столбец для лиги использует три собственных статуса по состоянию на 21 октября 2026 г.: «Реализовано» означает видимость в открытых файлах. «Указано» означает написание в стандарте или открытой методологии и отсутствие в файлах на эту дату. «Записано оператором» означает работу с записью, которую проверяет третья сторона, полагаясь на оператора. Ячейка может содержать два статуса для двух частей функции.
Таблица E1. Функции AI Council · Markets в сравнении с наиболее близкими предыдущими работами из открытых материалов по состоянию на 21 октября 2026 г.
| Функция | Наша (статус) | Foresight Arena | Prediction Arena | NeuPortal | LLM Trading Arena | TradeRank | MarketMania | Прочие |
|---|---|---|---|---|---|---|---|---|
| 1. Ежедневная живая лига | Реализовано (с 16 октября 2026 г.) | Частично (раунды; результаты статьи смоделированы, §6; живые агенты в Nechepurenko & Shuvalov, 2026b) | Да (циклы каждые 15–45 мин, январь–март 2026 г.) | Нет (по матчам) | Да (крипто дважды в день, акции в каждый торговый день) | Да (каждые 24 ч) | Да (с 15 июля 2026 г.) | Да: Alpha Arena, Agent Market Arena, Rallies, FutureX |
| 2. Семь моделей из лабораторий США и семь из китайских лабораторий | Реализовано (14 торговых мест, 7 из США и 7 из китайских лабораторий; 11 прогнозных мест, 5 из США и 6 из китайских) | Нет (5 планировалось, 1 китайская) | Нет (10 моделей, 1 китайская лаборатория) | Нет (один неназванный ИИ) | Нет (6 семейств, 2 китайские) | Нет конструкции по странам (22 модели) | Нет (7 моделей, 2 китайские) | Нет: Alpha Arena 2 из 6; Rallies 2 из 8 |
| 3. Вероятности из прогнозных мест | Реализовано (11 мест) | Да | Нет (только торги) | Да (три исхода) | Нет (ордера) | НД | Да (указана вероятность) | Да: Prophet Arena, ForecastBench |
| 4. Фиксированная панель финансовых индикаторов по классам активов | Реализовано (12) | Нет (события Polymarket) | Частично (финансовые контракты Kalshi среди 7 категорий) | Нет (футбол) | Частично (5 криптовалют, S&P 100) | Частично (10 криптовалют, 50 акций США) | Частично (5 криптовалют) | Частично: отдельные акции или крипто (StockBench, Agent Market Arena, GlassBallAI) |
| 5. Четыре фиксированных горизонта на одних и тех же активах | Реализовано | Нет | Нет | Нет | НД | НД | Да (от 1 часа до 1 месяца) | Да, не финансовые панели: ForecastBench восемь горизонтов по вопросам датасета; Частично: GlassBallAI один 10-дневный горизонт |
| 6. Ответы запечатаны хешем до эталона | Реализовано (цепь SHA-256 забронирована до 09:30 ET); запись оператора за 19 и 20 октября 2026 г. (уровень 1); публично проверяемо с 21 октября 2026 г. (по крайней мере два токена RFC 3161, уровень 2+, страница доказательства); запечатывание по прибытии указано | Частично (коммит keccak256 на агента и раунд, §3.2; не цепь всех ответов) | Нет | Частично (SHA-256 каждого файла прогноза; цепь не задокументирована) | Частично (история git заполнений и обоснований до следующего открытого заполнения) | НД | НД | Частично: Prophet Arena регистр SHA-256 с солью, операторские часы; Sornette et al. (2010) контрольные суммы, не ИИ |
| 7. Якорь вне оператора | Реализовано (Bitcoin, OpenTimestamps: существование не позже, чем через несколько часов после блока; 20 октября 2026 г. после открытия) | Частично (Polygon PoS, §3.2) | Нет | Да (Bitcoin; футбол, один ИИ) | Нет (время зависит от хоста git) | НД | НД | Да, не финансовые: Zeus коммиты прогнозов погоды на блокчейне; Jyotish (2026), не ИИ; Нет: Prophet Arena (операторские часы) |
| 8. Эталонная цена, установленная после запечатывания | Реализовано и публично проверяемо с 21 октября 2026 г. (уровень 2+, приложение B, шаг 9); записано оператором за 19 и 20 октября 2026 г. (booked_at, уровень 1) |
Частично (эталонная средняя цена сохранена после срока; исход бинарный, рис. 3) | Нет | Частично (цена толпы при или до блокировки) | Частично (ордера заполняются при следующем открытии) | НД | Частично (вход на первую 1-минутную свечу после ответа) | НД |
| 9. Один подсчитанный прогон по правилу, написанному заранее; все прогоны опубликованы | Реализовано (каждый прогон опубликован, остальные помечены как not_counted); подсчитанный прогон объявлен заранее и запечатан в цепи вопросов с 21 октября 2026 г. (раздел 3.4); для сеансов разработки 19 и 20 октября 2026 г. правило применено после прогонов |
Частично (один коммит на агента и раунд, ретранслятор-принудительный, §4.3; все коммиты публичны на блокчейне; внецепевые прогоны не охвачены) | Нет (предварительный прогон скрытой модели, прил. B.2) | НД | НД | НД | НД | НД |
| 10. Строго надлежащий счет и калибровка | Реализовано частично (опубликованы падения Brier, ничьи; бины калибровки); все строки Brier указаны как первичные с 21 октября 2026 г. и вычисляются поданными скриптами | Да (Brier, Alpha, разложение Murphy, §3.3–§3.5) | Нет (доход, коэффициент побед, §3.3) | Да (трехрезультатный Brier) | Нет (стоимость счета) | НД | Да (Brier, пробел калибровки) | Да: Prophet Arena, ForecastBench |
| 11. Неинформативные 50% и климатологические эталоны | Реализовано (50%); реализовано (частоты 2016–2025 запечатаны; поле climatology_fixed в открытых файлах с 21 октября 2026 г., 08:54 UTC) |
Частично (случайные и рыночные эталоны) | Нет | НД | НД | НД | НД | Частично: ForecastBench наивные эталоны; KalshiBench оценка навыка относительно климатологии |
| 12. Правило минимального сеанса перед рейтингом | Реализовано (30/10, флаги ranked) |
Частично (анализ мощности, рекомендуемое минимум раундов, §3.6.2) | Нет | НД | НД | НД | НД | НД |
| 13. Смоделированный портфель в размере $100,000 на модель | Реализовано | Нет | Частично (реальные 10 000 долл. на контрактах событий) | Нет | Да (100 000 долл., на бумаге) | Частично (10 000 долл. смоделировано) | Частично (бумажные фьючерсные сделки) | Да: Rallies 100 000 долл.; Alpha Arena реальные 10 000 долл. |
| 14. Короткие продажи и кредитное плечо 2× | Реализовано (Pro league) | Нет | Нет (без кредитного плеча, §4.5.1) | Нет | Частично (крипто-кредитное плечо, без шортов) | ND | Частично (длинные или короткие, на бумаге) | Да: Alpha Arena с кредитным плечом на вечных контрактах (пресс-релиз) |
| 15. Цена рынка предсказаний в момент ответа для сравнения | Реализовано (crowd_up против цены контракта) |
Да (Alpha против средней цены, §3.4) | Частично (торги против цен) | Да | ND | ND | ND | Да: Prophet Arena, AIA Forecaster |
| 16. Согласие скорректировано на коррелированные голоса в реальном времени | Реализовано (N_eff согласно установленному правилу отбора, n_eff.counted; семейные веса; подсчёты всех неправых и меньшинства правых) |
Нет (предполагается независимость рынка, §7.5) | Нет | Нет (одна модель) | ND | ND | Частично (толпизм измеряется, не корректируется) | Только офлайн: Kim et al. (2025), Spiro (2026), Aitchison et al. (2026) |
| 17. Закрытая книга с запечатанным пакетом новостей | Реализовано (запечатанный пакет с хешем); отсутствие оператора поиска фиксируется там, где строка указывает только инструкцию | Нет (поиск опционален, не абляцирован) | Нет (все модели ищут) | ND | ND | ND | Частично (один раскрытый пакет с дайджестом новостей; поиск ND) | Частично: FinDeepForecast с поиском и без, офлайн; MarketMania общий пакет |
| 18. Режим обсуждения совета | Реализовано | Нет (слепой по дизайну) | Нет (будущая работа) | ND | ND | ND | ND | Частично: конфигурации координации, живьём на Foresight Arena (Nechepurenko & Shuvalov, 2026b) |
| 19. Повторные запросы к одной модели | Реализовано (портфели); повторения вероятностей указаны | Нет | Нет | ND | ND | ND | Да (прогоны стабильности) | Исследования офлайн-выборки (Aitchison et al., 2026) |
| 20. Читатели дают прогнозы до просмотра ИИ, две постоянные группы | Живьём и открыто для каждого посетителя; результаты зарегистрированы как F28 и F29, прочитаны первые 200 прогнозов в каждой группе; ярлык группы указан | Нет | Нет | ND | ND | ND | ND | Частично: отдельные пулы (ForecastBench, Metaculus); пробное ассистирование (Schoenegger et al., 2025) |
| 21. Слепой сезон | Указан (с 2 ноября 2026; модель, версия и режим запечатаны как обязательство SHA-256 с солью, соли опубликованы после сезона) | Нет | Частично (одна модель под скрытым идентификатором) | ND | ND | ND | ND | ND |
| 22. Датированные предсказания о лиге, оценённые слепо | Реализовано (30, оценены слепо; зарегистрированы на OSF перед постингом) | Нет | Нет | ND | ND | ND | ND | ND |
| 23. Открытые данные под указанной лицензией | Реализовано (CC BY 4.0) | Частично (на блокчейне, лицензия данных не указана) | ND (репозиторий не предоставлен) | Да (GitHub, Zenodo) | Да (MIT, полный реестр) | Частично (открытый JSON, лицензия не указана) | Частично (экспорты API, лицензия ND) | Да: ForecastBench, LiveTradeBench, StockBench; GlassBallAI CC BY-NC |
| 24. Открытый код оценки с хешами | Реализовано (код движка с хешами, arena-code.json; пересчёт forecast-score, tools/replay_brier.py; резолверы поданы на OSF) | Да (контракты на блокчейне, репозиторий анализа) | Нет | ND | Частично (код открыт) | ND | ND | Частично: PolyBench, код ForecastBench |
| 25. Пересчёт каждого счёта третьими сторонами | Реализовано (replay.py) |
Да (повторить полную историю, Contributions 1) | Нет | ND | Да (реестр пересчитывает каждый счёт) | ND | ND | ND |
| 26. Маркер RFC 3161 при запечатывании | Реализовано с 21 октября 2026, публично верифицируемо (FreeTSA и DigiCert; Sectigo добавлен тем же утром; страница доказательства); запечатывание при поступлении указано | Нет | Нет | ND | ND | ND | ND | Не ИИ: общий инструмент запечатывания для человеческих прогнозов |
Примечание: номера § в столбцах Foresight Arena и Prediction Arena ссылаются на разделы этих работ. Строки 5, 10, 13–15, 19 и 25 — это особенности, которые лига разделяет с более ранними работами. Строки, стоящие за утверждениями раздела 7.4: Утверждение 1: строки 4 и 6–9 (строка 8 на уровне 1 для 19 и 20 октября, уровень 2+ с 21 октября). Утверждение 2: строка 16. Утверждение 3: строки 6–12, 16 и 26, прочитанные со столбцом статуса раздела 3.13. Утверждение 4: строка 20. Утверждение 5: строка 2. Утверждение 6: строка 22.
Как цитировать
Chernets, V. (2026). Запечатано до открытия: проверяемый стандарт измерения прогнозов AI на финансовых рынках [Preprint]. SSRN. https://doi.org/10.2139/ssrn.7653679
@misc{chernets2026sealedbeforetheopen,
  author       = {Chernets, Vadym},
  title        = {{Sealed Before the Open: A Verifiable Standard for Measuring AI Forecasts of Financial Markets}},
  year         = {2026},
  howpublished = {SSRN},
  doi          = {10.2139/ssrn.7653679},
  url          = {https://doi.org/10.2139/ssrn.7653679}
}