Запечатано до відкриття: Перевіряємий стандарт для вимірювання прогнозів штучного інтелекту на фінансових ринках
Це переклад. Основна версія — оригінал англійською; посилайтеся на неї.
Чотирнадцять моделей штучного інтелекту США та Китаю, дванадцять ринків, чотири горизонти: запечатана жива ліга, облік незалежних голосів за кожним консенсусом та 30 зареєстрованих прогнозів
Vadym Chernets, PhD, архітектор систем штучного інтелекту · Засновник, PolyHelper (polyhelper.ai) · ORCID 0009-0007-4845-3163
SSRN 7653679 · DOI 10.2139/ssrn.7653679 · Zenodo 10.5281/zenodo.23552697 · OSF реєстрація 10.17605/OSF.IO/9Q86N · Випуск аналізу 10.5281/zenodo.23552700 · GitHub
Завантажити цю роботу
- SSRN (переважна цитата): ssrn.com/abstract=7653679 · DOI 10.2139/ssrn.7653679
- Zenodo (архівовано, відкритий доступ): doi.org/10.5281/zenodo.23552697
- OSF (зареєстровані прогнози розділу 8): doi.org/10.17605/OSF.IO/9Q86N
- GitHub (повний текст та команди перевірки додатка B): https://github.com/vadimchernets/papers/tree/main/sealed-before-the-open
- Випуск аналізу (файли, які читає ця версія, заморожені, з маніфестом SHA-256): doi.org/10.5281/zenodo.23552700
- Жива ліга та відкриті дані (CC BY 4.0): trends.polyhelper.ai/markets/ · trends.polyhelper.ai/api/v1/
Перевірте печатку в три кроки (додаток B): завантажте книгу та печатку від 20 жовтня, хешируйте запечатану префіксну частину, перевірте якір.
curl -sO https://trends.polyhelper.ai/api/v1/council-book.jsonl
curl -sO https://trends.polyhelper.ai/markets/proof/2026-10-20/130025Z.txt
curl -sO https://trends.polyhelper.ai/markets/proof/2026-10-20/130025Z.txt.ots
head -n 159 council-book.jsonl | shasum -a 256   # 59673b9e...a7d9, as in 130025Z.txt
ots verify 130025Z.txt.ots                       # Bitcoin block 972,334
Без вузла Bitcoin команда ots info 130025Z.txt.ots показує засвідчення блоку 972,334, корінь Меркла якого відображає будь-який оглядач блоків (Додаток B, Крок 6). Крок 10 перевіряє мітку в журналі Sigstore Rekor.
Цитуйте препринт SSRN. Оцінені сеанси прочитані станом на 20 жовтня 2026 року з відкритих файлів, згенерованих 21 жовтня 2026 року між 02:42 та 05:33 UTC. Перший підрахований запуск від 21 жовтня 2026 року прочитаний із файлів, згенерованих о 22:16 UTC. Таблиця 5 наводить статус відповідності так, як його прочитано 21 жовтня 2026 року о 15:05 UTC, перевірку відповідності вимозі 1 о 22:33 UTC та запис Rekor вимоги 3 на 22 жовтня 2026 року о 00:00:16 UTC.
Ключові слова: прогнозування на основі штучного інтелекту; великі мовні моделі; фінансові ринки; оцінка прогнозів; оцінка Бріра; калібрування; переважна упередженість; довірене позначення часу; OpenTimestamps; ефективна кількість незалежних голосів; ринки передбачень; зареєстровані передбачення
JEL: G17; C53; C52; G14; D84
Анотація
Коли модель штучного інтелекту каже, що золото підніметься, читач може оцінити прогноз при закритті, але зазвичай не може перевірити, коли він був зроблений. Бектест змішує пам'ять з навичками, а торговельний сезон — це один шлях через ринок. Я пропоную стандарт нумерованих вимог для вимірювання прогнозів штучного інтелекту на фінансових ринках і документую його еталонну реалізацію — відкриту ліку AI Council · Markets, керовану PolyHelper, з опублікованим статусом за кожною вимогою. Чотирнадцять великих мовних моделей, сім з американських і сім з китайських лабораторій, відповідають на одне й те саме питання на основі спільного снімка цін, кожна зі своїм рахунком. Одинадцять з них прогнозують дванадцять показників на чотирьох горизонтах перед кожним відкриттям Нью-Йорка. Кожна врахована відповідь запечатана в ланцюг хешів SHA-256 перед її контрольною ціною й привязана до Біткоїну через OpenTimestamps. З 21 жовтня 2026 року врахований запуск оголошується заздалегідь, і незалежні органи RFC 3161 підписують кожен помічений запис, який також входить у журнал прозорості Sigstore Rekor. На ту першу враховану ранок кожна врахована відповідь була підписана перед відкриттям 09:30 ET, вісім з них — на 29 хвилин раніше. Оцінка Бріера для запитаного події встановлюється проти еталону 50%, кліматичного базового показника й цін на ринках передбачень, а згода звітується як кількість незалежних голосів. У дні розробки 19 і 20 жовтня ймовірнісні картини моделей були настільки ж схожими, як у близько 1,6 незалежних прогнозистів. 20 жовтня три з чотирьох найближчих пар об'єдналися лабораторією США та китайською лабораторією. Порівняно з датованою картою 23 зусиль у сфері прогнозування й торгівлі на штучному інтелекті ліга — це перша жива ліга штучного інтелекту за фінансовими показниками, яка поєднує ці елементи. Це також перша арена ринку штучного інтелекту, де сім американських і сім китайських моделей торгуються за одним протоколом поруч із читачами, призначеними один раз, навмисно, для прогнозування до або після перегляду моделей. Тридцять датованих прогнозів, зареєстрованих на OSF перед публікацією, оцінюються в датованих редакціях.
Резюме
Прогноз ціни є свідченням мистецтва лише якщо прогнозист не знав результату, прогноз існував раніше за нього, і прогноз, який оцінюється, є саме той, що має значення, незалежно від того, що говорили інші спроби. AI моделі порушують усі три умови: вони могли прочитати результат під час навчання, їх можна запитати знову за секунди, і їхній історичний запис зазвичай ведеться тим, хто запитував. Я сформулював кожну умову як вимогу, яку читач може перевірити. AI Council · Markets, керований PolyHelper, є еталонною реалізацією.
Кожне питання стосується результату, який ще має наступити, що тримає його поза пам'яттю моделі. Ринок — це тест, який відновлюється: він ставить нове питання щовранці і відповідає на нього того ж дня ввечері, тому жодна модель не могла прочитати відповідь. Два прогнози порівнюються лише коли вони базуються на одному й тому ж результаті, і одиницею тому є контракт на подію, зафіксований наперед. Кожна відповідь запечатана у ланцюг хеш-функцій перед ціною відкриття, яка з неї оцінюється, оскільки прогноз, який бачив хід відкриття, відповідає на інше питання. Я не хотів, щоб запис спирався на довіру до того, хто його ведеться, тому ланцюг якорується в Bitcoin і, з 21 жовтня 2026 року, підписується незалежними органами позначення часу. За один сеанс рахується лише один запуск. З 21 жовтня правило, яке його вибирає, оголошується наперед і запечатується, а інші запуски залишаються опубліковані та позначені.
Оцінка — це оцінка Брієра для запитаної події. Це правильна оцінка, тому прогнозист нічого не отримує, заявляючи щось інше, ніж його переконання. Ліга порівнює її з монетою, базовою частотою події та цінами на ринках прогнозів — три різні мірила мистецтва. Корельовані моделі — не окремі свідки, і згода між ними подається як кількість незалежних голосів. Сім американських та сім китайських моделей мають спільне питання, знімок, крайній термін та правила, тому будь-яка різниця між сторонами вимірюється на одному завданні. Читачів випадково розділили один раз, щоб побачити моделі перед або після їхнього прогнозування, і вони залишаються в цій групі. Вони вимірюють, чи допомагають моделі людям чи лише тягнуть їх з собою (F28, F29).
Два розроблювальні ранки показують, що читають ці міри. На горизонті в один день імовірнісні картини моделей, запечатані перед відкриттям, були настільки ж схожими, як у менш ніж двох незалежних прогнозистів. Вони були найрішучішими через шість місяців, де їхні прогнози розв'язуються останніми, і 20 жовтня три з чотирьох найближчих пар приєдналися до американської та китайської лабораторії. Первинний тест та тридцять прогнозів, зареєстровані на OSF перед публікацією, оцінюються в датованих редакціях на відкритих даних та коді.
1. Вступ
У понеділок вранці людина запитує модель ШІ, чи варто купувати золото. Модель каже «так» з певною впевненістю та наводить причину. До закриття золото впало. Чи модель помилялася, чи їй не пощастило, чи це було однією з кількох відповідей, які вона дала того ранку? Чи існувала відповідь о 09:00, чи вона була написана опівдні? Людина не може сказати. У більшості оцінок, розглянутих у розділі 7, час прогнозу залежить від записів оператора. Ліга, яку я описую, зберігає цей запис поза оператором. 20 жовтня 2026 року, перед відкриттям, вісім моделей дали золоту середню ймовірність 45% закритися вище на щоденному контракті Polymarket, а натовп на цьому контракті оцінив 29%. Обидва показники були запечатані перед відкриттям о 09:30 ET, і будь-хто може їх прочитати (Додаток B).
Арени, на яких моделі торгують реальними грошима, привернули значну увагу в 2025 році (Forklog, 2025a, 2025b), а еталони прогнозування LLM досягли основних майданчиків машинного навчання: ForecastBench на ICLR 2025 (Karger et al., 2025), FutureX (Zeng et al., 2025) та Prophet Arena (Yang et al., 2025) на ICLR 2026. Торгові еталони показали, що більшість агентів не перевищили стратегію купівлі й утримання (Y. Chen et al., 2025; Yu et al., 2025), а на ліквідних ринках прогнозування потужна система прогнозування ШІ все ще відставала від консенсусу ринку, тоді як комбінація обох обійшла обидві (Alur et al., 2025).
Ці зусилля мають спільну залежність: доказ того, що прогноз передував результату, зберігається тим, хто проводив оцінку. Бектести не можуть її надати взагалі, оскільки модель може вже знати результат (Lopez-Lira et al., 2025; Paleka et al., 2026). Живі еталони надають його через записи оператора, а Prophet Arena додає солену печать SHA-256 кожного прогнозу з опціональними підписаними квитанціями, синхронізованими годинником платформи (Prophet Arena, 2026). Foresight Arena фіксує хешовані прогнози подій Polymarket, деякі з яких стосуються цін активів, у блокчейн Polygon до крайнього терміну та оцінює їх за ринковою ціною. Переглянута версія повідомляє змодельовані результати та відкладає живі (Nechepurenko & Shuvalov, 2026a). Prediction Arena надала моделям-лідерам реальний капітал на Kalshi та Polymarket та зберігала журнали оператора без зобов'язання (Zhang et al., 2026). За межами ШІ прогнози фінансових бульбашок були запечатані контрольною сумою з затримкою розкриття вже в 2010 році (Sornette et al., 2010), а поза ринками ймовірності футбольних результатів однієї системи ШІ закріплені в Bitcoin з липня 2026 року (NeuPortal, 2026). Я не знайшов живої ліги прогнозів ШІ на фіксованої панелі фінансових показників, яка закріплює свої записи поза оператором (розділ 7). Моє дослідницьке питання полягає в тому, що вимірюванню прогнозів ШІ на ринках потрібно, щоб читач міг перевірити проти годинника поза контролем оператора, що було спрогнозовано, до якого часу, та який прогноз рахувався.
Я пропоную стандарт для такого вимірювання, написаний як контрольний список вимог MUST та SHOULD (розділ 3.13), та документую його впровадження — відкриту живу лігу AI Council · Markets, керовану PolyHelper, на trends.polyhelper.ai/markets. Чотирнадцять моделей, сім з американських та сім з китайських лабораторій, керують змодельованими портфелями на одному й тому ж питанні, знімку та правилах, і одинадцять з них сидять у Раді та дають ймовірності. Кожного ранку перед відкриттям в Нью-Йорку Рада прогнозує 12 фінансових показників по індексах акцій, ставках, долару, волатильності, товарах та Bitcoin у чотирьох часових горизонтах від одного дня до шести місяців. Кожна відповідь запечатана в хеш-ланцюговому реєстрі, чиїй голові закріплена в Bitcoin через OpenTimestamps. Кожна відповідь оцінюється від першої ціни після її печатки, а реєстр публікується з кодом оцінки та даними. З 21 жовтня 2026 року незалежні органи часових міток RFC 3161 також підписують кожен позначений записі, тому читач може перевірити проти годинників поза контролем оператора, що розраховані відповіді існували перед ціною відкриття, за якою вони оцінюються (розділ 3.2). Запечатаний запис також є новим типом відкритих даних для фінансів: щоденною панеллю ймовірностей з багатьох моделей ШІ на одних і тих же подіях, фіксованих перед відкриттям, на якій можна виміряти їх незгоду та її вартість.
Контракт на подію публікується як схема з перевіркою, яку будь-яка інша ліга може запустити на своїх файлах (розділ 3.13). Те, що я внесу, — це стандарт та впровадження, яке читач може перевірити. Перші сеанси показують дані, які він виробляє, а зареєстровані тести розділу 8 вирішують мастерство. Розділ 3 викладає стандарт, розділ 4 — дизайн оцінки для живого ринкового середовища. Розділ 5 вимірює ефективну кількість незалежних голосів на живих даних, розділ 6 наводить дизайн для людей перед ШІ, розділ 7 креслить датовану карту арен ринків ШІ. Розділ 8 містить зареєстровані прогнози, розділ 9 — найсильніші заперечення з правилом, яке кожне розв'язує, розділ 10 — охоплення кожного твердження. Розділ 7.4 викладає новизну в трьох твердженнях та трьох подальших дизайнів першими серед розглянутих арен ринків ШІ, та на чому будується ліга, кожна зі своїм найближчим прецедентом. Додаток E надає докази клітина за клітиною.
2. Чому передбачення минулого порушує прогнози ринку ШІ
Турніри з людського прогнозування захищають три умови Резюме керівництва через дедлайни реєстрації та надійного організатора. Моделі ШІ проходять повз кожен захист. Модель може знати результат із навчання, її можна запитувати багато разів на хвилину, і записи того, що вона сказала, як правило, ведеться тою людиною, яка запитувала. Перші три підрозділи розглядають їх по черзі, а четвертий пояснює, чому торговельний сезон не може замінити записи прогнозів.
2.1 Що пам'ятає модель
Найдешевша оцінка моделі ШІ у прогнозуванні фінансів — це бектест, але дані навчання моделі можуть уже містити те, що сталося далі. Lopez-Lira et al. (2025) показали, що великі мовні моделі відтворюють точні значення макроекономічних та фінансових рядів до їхньої дати відсікання навчання, що інструкція не використовувати пізніші знання не видаляє цю відтворюваність, і що відтворюваність припиняється після відсікання: у межах вікна навчання навички та пам'ять не розрізняються.
Gao et al. (2025) розробили тест на упередженість з передбаченням, схильність до передбачення. У повторенні результату, що оцінки моделлю новинних заголовків прогнозують прибутки акцій (Lopez-Lira & Tang, 2023), передбачувальна здатність була посилена на спостереженнях з високою схильністю до передбачення. Після відсікання сирий сигнал залишився, тоді як взаємодія, пов'язана з запам'ятовуванням, втратила значущість. Glasserman and Lin (2023) розділили два внутрішньовибіркові упередження бектестів GPT-тональності, передбачення та відвертість щодо того, що модель знає про названу компанію, і виявили, що друге більше, особливо для великих фірм. На двадцяти роках даних фреймворк FINSABER виявив, що переваги, повідомлені для стратегій інвестування LLM, різко зменшуються, коли контролюються вижившість, вирощування даних та передбачення (W. W. Li et al., 2025), і еталони, побудовані на історичному моделюванні, такі як InvestorBench (H. Li et al., 2025), успадковують таку саму вразливість.
Література виправляє це двома способами. Один обмежує модель: хронологічно узгоджені мовні моделі навчаються лише на текстах, доступних до кожної дати прогнозу (He et al., 2025). Інший обмежує час: будь-яка модель, на повну потужність і з пошуком, запитується про результат, що ще має прийти, і відповідь фіксується, перевіряємо, до того, як результат існує. Я вибрав обмеження часу та залишив модель на повну потужність. Два шляхи доповнюють один одного, оскільки хронологічно узгоджена модель може вступити в запечатаний турнір.
2.2 Маршрути витоку
Перехід до живих запитань усуває найбільший витік, але не кожен витік. Paleka et al. (2026) показують, що тимчасовий витік в оцінках прогнозувальників мовної моделі часто буває тонким, і що результат на оцінці може не перенестися на прогнозування у світі. FutureX повідомляє про режими відмови тієї ж родини, включаючи підроблені веб-сторінки та відповіді, тимчасова чинність яких неправильна (Zeng et al., 2025). У макрофінансовому прогнозуванні обмеження входів моделі тим, що було доступно на час рішення, усуває більшість уявної навички, яку повідомляють витікаючі еталони (Guan & Chen, 2026). Одна названа форма — це дрейф подій між днями: статті з днів після звіту про прибутки вже містять реакцію ринку, і якщо вони входять у входи за раніший день, результат витікає у прогноз (Zhang & Zhang, 2026). Прогноз, запечатаний до цінової дати, не може спиратися на текст, написаний після неї.
Для фінансових ринків проблема синхронізації конкретна. Прогноз на день, записаний о 09:29, і один записаний о 09:45 — це різні об'єкти, тому що другий може бачити відкриття дня. Якщо записи про те, коли був зроблений прогноз, ведеться лише оператором, читач повинен довіряти, що жодна пізніша відповідь не замінила раніше. Попередня реєстрація відокремлює генерацію гіпотези від її тесту, фіксуючи її у публічному записі до того, як дані існують (Nosek et al., 2018). Запечатаний прогноз — це реєстрація, зроблена автоматичною та щодня, а надійна позначення часу дозволяє третій стороні перевірити його час (Haber & Stornetta, 1991; Todd, 2016).
2.3 Багато запусків, один результат
Прогнозувальник у турнірі зазвичай подає одну відповідь до дедлайну. Модель можна запитати десять разів, з дещо іншим формулюванням або в дещо інші хвилини, і її відповіді відрізняються. Оцінювальник, який вибирає найкраще з десяти, або повторно запускає конвеєр після відмови та зберігає перезапуск, завищує навичку без зміни однієї прогнозу, і це завищення невидиме, якщо не записується кожен запуск і правило щодо того, який запуск рахується, не фіксується заздалегідь. Тому я написав стандарт, щоб запечатати кожен запуск, який він надсилає, рахувати один запуск на сеанс за правилом, написаним до запусків, і зберігати інші як позначені еталонні обчислення (Розділ 3.4).
2.4 Одна траєкторія — це не вимірювання
Арени, в яких моделі торгують грошима, відповідають на те, чиї рішення заробили б гроші, але прибуток портфеля протягом сезону — це один вибір із шляхів, якими міг би піти ринок. Пресові повідомлення про перші два сезони Alpha Arena повідомляють про розворот рейтингу: модель, яка виграла перший сезон, на постійних фьючерсах криптовалют, була серед найслабших у другому, на токенізованих американських акціях із новими форматами та левередженням (Forklog, 2025a, 2025b; Yahoo Finance, 2025). Активи, формати та моделі змінилися між сезонами, тому розворот, як його повідомляють ці повідомлення, не виявляє удачу. Це те, що один сезон як одна траєкторія прогнозує. StockBench виявив, що більшість агентів, які торгували акціями Dow близько чотирьох місяців, не перевищили купівлю та утримання (Y. Chen et al., 2025), LiveTradeBench виявив протягом понад 50 реальних днів, що загальні чат-таблиці лідерів не прогнозували результати торгівлі (Yu et al., 2025), і PredictionMarketBench виявив, що наївні агенти програють комісіям та розрахункам на відтворених книгах замовлень Kalshi (Arora & Malpani, 2026). Prediction Arena надала одній когорті моделей кордону реальний капітал на 57 днів, і ті ж моделі в середньому отримали прибуток −22,6% на Kalshi та −1,1% на Polymarket (Zhang et al., 2026): місце проведення змінило середній результат більш ніж на двадцять пунктів. Ніхто не може сказати, чи знала модель щось про ринок, тому що прибуток змішує напрямок закладу, його розмір, його час, його витрати та шлях ринку в одне число.
Імовірності виокремлюють напрямок і впевненість прогнозу. Модель, яка заявляє про 70% ймовірність зростання золота сьогодні, може бути оцінена за цією заявою самою по собі, за допомогою строго правильного правила (Brier, 1950; Gneiting & Raftery, 2007). Дванадцять ринків на чотирьох горизонтах дають багато таких заяв на модель на день, хоча дванадцять ринків одного дня мають одну сесію (Розділ 4.6). На питання від регульованого ринку прогнозування, який роз'яснився після навчання моделей, п'ять передових моделей були надмірно впевнені, а розширене міркування погіршило калібрування (Nel, 2025).
2.5 Що вимагають три умови
Прогноз має бути зроблений після точки відсічення моделі щодо результату, який ще мав статися (2.1). Його час має бути зафіксований перед результатом у записі, пізнішу зміну якої третя сторона може виявити (2.2). Правило того, який прогноз вважається, має бути зафіксовано перед запусками (2.3). Оцінка має бути правильною оцінкою запитаної події, агрегованою за достатньою кількістю незалежних сесій, щоб розрізнити навичку від щасливого шляху, з перевіркою калібрування (2.4). І угода між моделями має бути дисконтована для кореляції їхніх помилок перед тим, як вона читатиметься як докази (Clemen & Winkler, 1985; Kim et al., 2025; Chernets, 2026a). Розділ 3 записує п'ять як контрольний список.
3. Протокол
Протокол робить момент прогнозу фактом, який може перевірити третя сторона, і вказує, на ком лежить кожна частина цього факту. Все наведене нижче опубліковано в открытих файлах ліги (AI Council · Markets, 2026): протокол як arena-protocol.json, запечатана книга як council-book.jsonl, тексти запитань у asks/, і позначені списки з їхніми доказами OpenTimestamps на одній сторінці за день (/markets/proof/<day>/). Я описую правила, які діяли 20 жовтня 2026 року (протокол arena-3, версія методології підрахунку 2), і як приклад використовую запуск того ранку, 2026-10-20-am; кожний час і гешвумісцю для цього можна прочитати з открытих файлів (Додаток B). Кожна печатка містить версію методології, що діяла, і пізніша зміна правил залишає все запечатане до цього без змін.
Контракт на подію. Стандартний контракт вимірює події. Модель, запуск або рядок таблиці лідерів — це їхня сукупність, і я визначаю кожну подію через контракт, зафіксований до того, як запитання буде розіслано (Таблиця 1). Два прогнози належать до однієї й тієї ж події лише тоді, коли збігаються всі поля. Прогноз із власним посиланням, такий як рядок, запечатаний після открийття (Розділ 3.3), — це прогноз на іншу подію. Він оцінюється за цією подією і виключається зі статистики, яка порівнює моделі на спільній події (вимога 4).
Слово yield у цій лізі позначає три окремих цілі. Прогноз робиться на саму 10-річну дохідність, у одиницях дохідності, від її посилання до терміналу 15:00 ET. Контракт аудиторії, коли запитання його вказує, розв'язується за 3:30 PM ET паритетною дохідністю Скарбниці, від закриття до закриття, і оцінюється за цими умовами (Розділ 4.9). Портфель утримує фонд казначейських облігацій (IEF), який зростає, коли дохідність падає (Розділ 4.7). 20 жовтня аудиторія оцінила контракт дохідності на 7% проти попередньої паритетної дохідності 5,15%, ціну, яка вже включала передринкове падіння; власне запитання ліги щодо дохідності починається з посилання 09:30 і запитує щось інше. Правильний прогноз на один не говорить сам по собі про інші. VIX розділений так само: прогноз — на індекс, звичайний портфель не може його утримувати, Pro ліга може.
Таблиця 1. Мінімальні поля контракту на подію та місце, де еталонна реалізація фіксує кожне.
| Поле | Що воно фіксує | Еталонна реалізація |
|---|---|---|
| Target | Сам показник, не інструмент, який його відстежує | 12 показників за кодом; торгуються фонди з'являються лише в ліґах портфеля (assets, trades_as) |
| Предикат і горизонт | Подія: строгий ріст від посилання до терміналу | prob_up; 1d; 1w, 1m, 6m як 5, 21 і 126 сесій (Bitcoin 7, 30 і 182 календарні дні) |
| Джерело ціни | Постачальник, символ, розмір бару і правило часової мітки для посилання і терміналу, за показником | Постачальник, символ та правило посилання на кожному рядку прогнозу (price_provider, price_symbol, reference_rule; для S&P 500 один хвилинний бар ^GSPC у або після часу посилання), оголошено за показником у схемі контракту; джерело портфельних цін у протоколі (prices) |
| Межа інформації | Що може використовувати прогноз: все перед ціною посилання, ніколи саму ціну посилання | Снімок ціни і запитання захешовані у рядок запуску (snapshot_sha256, ask_sha256) |
| Дедлайн і рахований запуск | Яка відповідь рахується для сесії | З 21 жовтня 2026 планомірний ранковий запуск, оголошено заздалегідь, запечатано в asks.jsonl і опубліковано на сторінці доказу; у ньому рядок запечатаний останнім перед посиланням (counted), і з сесії 11 (2 листопада 2026) перший коректний рядок відповіді кожного місця, запечатаний перед посиланням, подальші рядки того ж місця позначені як повторні, за правилом, оголошеним в asks.jsonl, рядок 74, текст SHA-256 0f42c93b…b0b6cd. Для 19 і 20 жовтня запуск запечатаний останнім перед откріттям (session_run), застосований після запусків; у кожному рахованому запуску до цього часу кожне місце запечатало один рядок відповіді, тому перший і останній рядок перед посиланням — це одне й те ж |
| Ціна посилання | Одне посилання на подію, взяте після печатки | Перша ціна у або після 09:30 ET; Bitcoin, закриття першого одномінутного бару, який починається у або після печатки рядка (reference, btc) |
| Розв'язання | Терміналу ціна, її час та її правило | Закриття останньої сесії горизонту о 16:00 ET; 10-річна дохідність о 15:00 ET; день Bitcoin від хвилини печатки до 16:00 ET сесії оцінювання |
| Правило нічиєї | Які малі рухи є нічиями і як вони оцінюються | Смуга 0,1 від масштабу одномінутного бару дневного руху, приблизно 0,08 сеансової стандартної дев'яції; сесії прокату виключені (direction, noise_rolls) |
| Правило оцінювання і бенчмарки | Правильна оцінка і з чим вона порівнюється | Оцінка Брієра по всіх рядках; бенчмарк 50%; фіксована кліматологія події (climatology_fixed, Розділ 4.3) |
| Версія правил | Яка методологія застосовується | methodology.version, запечатано у кожному рядку запуску; methodology_version на кожному рядку прогнозу |
| Ідентифікатор події | Один ключ для «однієї й тієї ж події» | event_id_v2, геш дев'яти ключів повного контракту, з п'ятиключовим event_id поряд з ним (event-contract.schema.json, Розділ 3.13) |
Примітка: Назви полів у дужках — це назви з открытих файлів (arena-protocol.json, поле methodology кожного рядка запуску, council-stats.json, council-calibration.json і колони council-forecasts.csv). Вікно 15:00 ET для дохідності вказано у запечатаному рядку запуску 20 жовтня.
3.1 День ліги
Рисунок 1 відслідковує один день ліги від снімка до оцінки.
Знімок. Перед тим як запитання йде, система робить один снімок ціни з 12 ринків: S&P 500, Nasdaq-100, Dow Jones, індекс напівпровідників (SOX), дохідність США на 10 років, індекс долара (DXY), VIX, золото, WTI, Brent, мідь і Bitcoin (Таблиця 2). Кожен рядок містить його ціну, недавні зміни, діапазон 52 тижнів та хвилину, коли його було прочитано; перед відкриттям рядки фондових індексів і дохідності містять попередню сесію, тоді як інші рядки є живими. SHA-256 снімка записується в рядок запуску (snapshot_sha256), тому пізніша заява про те, що моделі бачили різні ціни, може бути перевірена.
Запитання. Чотирнадцять місць торгують; одинадцять з них також дають імовірності й утворюють Раду, п'ять із американських та шість із китайських лабораторій, і три місця на лаві тільки торгують (Таблиця 8). Одне запитання йде кожній моделі Ради, слово в слово, крім одного блоку, який дає кожній моделі її власний рахунок. SHA-256 загального тексту записується в рядок запуску (ask_sha256) і повторюється в кожному рядку відповіді, і текст публікується як asks/<sha256>.md. Хеш тексту, який отримала кожна модель, включаючи її власний рахунок, запечатується при відправленні (asks.jsonl). 20 жовтня запитання було розпочате о 08:30 EDT, і його опублікований файл хешується до значення в рядку запуску, 77d3c627…6f07. Він також дав передбіржові зміни фаціалів фондових індексів і повідомив моделям, що вони можуть їх використовувати (Розділ 3.3).
Запечатати до 09:30 ET. Кожна відповідь записується як один рядок ланцюга хеш-книги. 20 жовтня вісім врахованих відповідей містять часи відповідей від 12:31:11Z до 12:42:02Z; рядок запуску та відповіді були введені в книгу за один раз, відповіді з booked_at 13:00:25Z, і партія була позначена печаткою о 13:00:25Z (09:00:25 ET). Печатка партії часує партію. Вимога 12 запечатує кожну відповідь при надходженні, і ранок 21 жовтня показує обидві форми. Його перші вісім врахованих відповідей (12:32:52Z до 12:44:59Z) були занесені в одну партію о 13:00:19Z, другий раз, коли дві зовнішні органи підписали її позначену печаткою список, і дев'яту було занесено о 13:23:37Z, через 14 секунд після її надходження, другий раз, коли три органи підписали наступний список (Розділ 3.2). Сторінка доказу від 20 жовтня записує, що «прием для оцінки закрився у вівторок, 20 жовтня 2026 р., 9:30 AM ET (2026-10-20T13:30:00Z)». Чотири печатки були зроблені того дня, о 13:00:25Z, 15:00:12Z, 15:36:05Z і 16:52:54Z, закріплені в блоках 972,334, 972,344, 972,354 і 972,359. Перша охоплює рядки 1–159, які містять рядок запуску (151) і вісім врахованих відповідей (152–159).
Відкриття. Довідкова ціна кожного ринку, крім Bitcoin, — це перша ціна в 09:30 ET або пізніше; для Bitcoin, який торгується цілодобово, це закриття першої однохвилинної свічки, яка починається в момент запечатання лінії чи пізніше. Довідкова ціна завжди береться після запечатання (Розділ 3.3).
Оцінка після закриття. Після закриття о 16:00 ET система записує рядок оцінки в ту саму книгу з довідковою ціною, закриттям, змінами, прапором нічиєї та імовірністю, яку дала кожна модель. 20 жовтня рядок оцінки (рядок 184) було занесено о 20:30:36Z, після останньої печатки дня, тому він покритий наступною печаткою, першою з 21 жовтня. Довші горизонти оцінюються, коли закриваються їхні вікна, як свої власні рядки.
Рисунок 1. День ліги: знімок, запитання, запечатання, відкриття, оцінка.
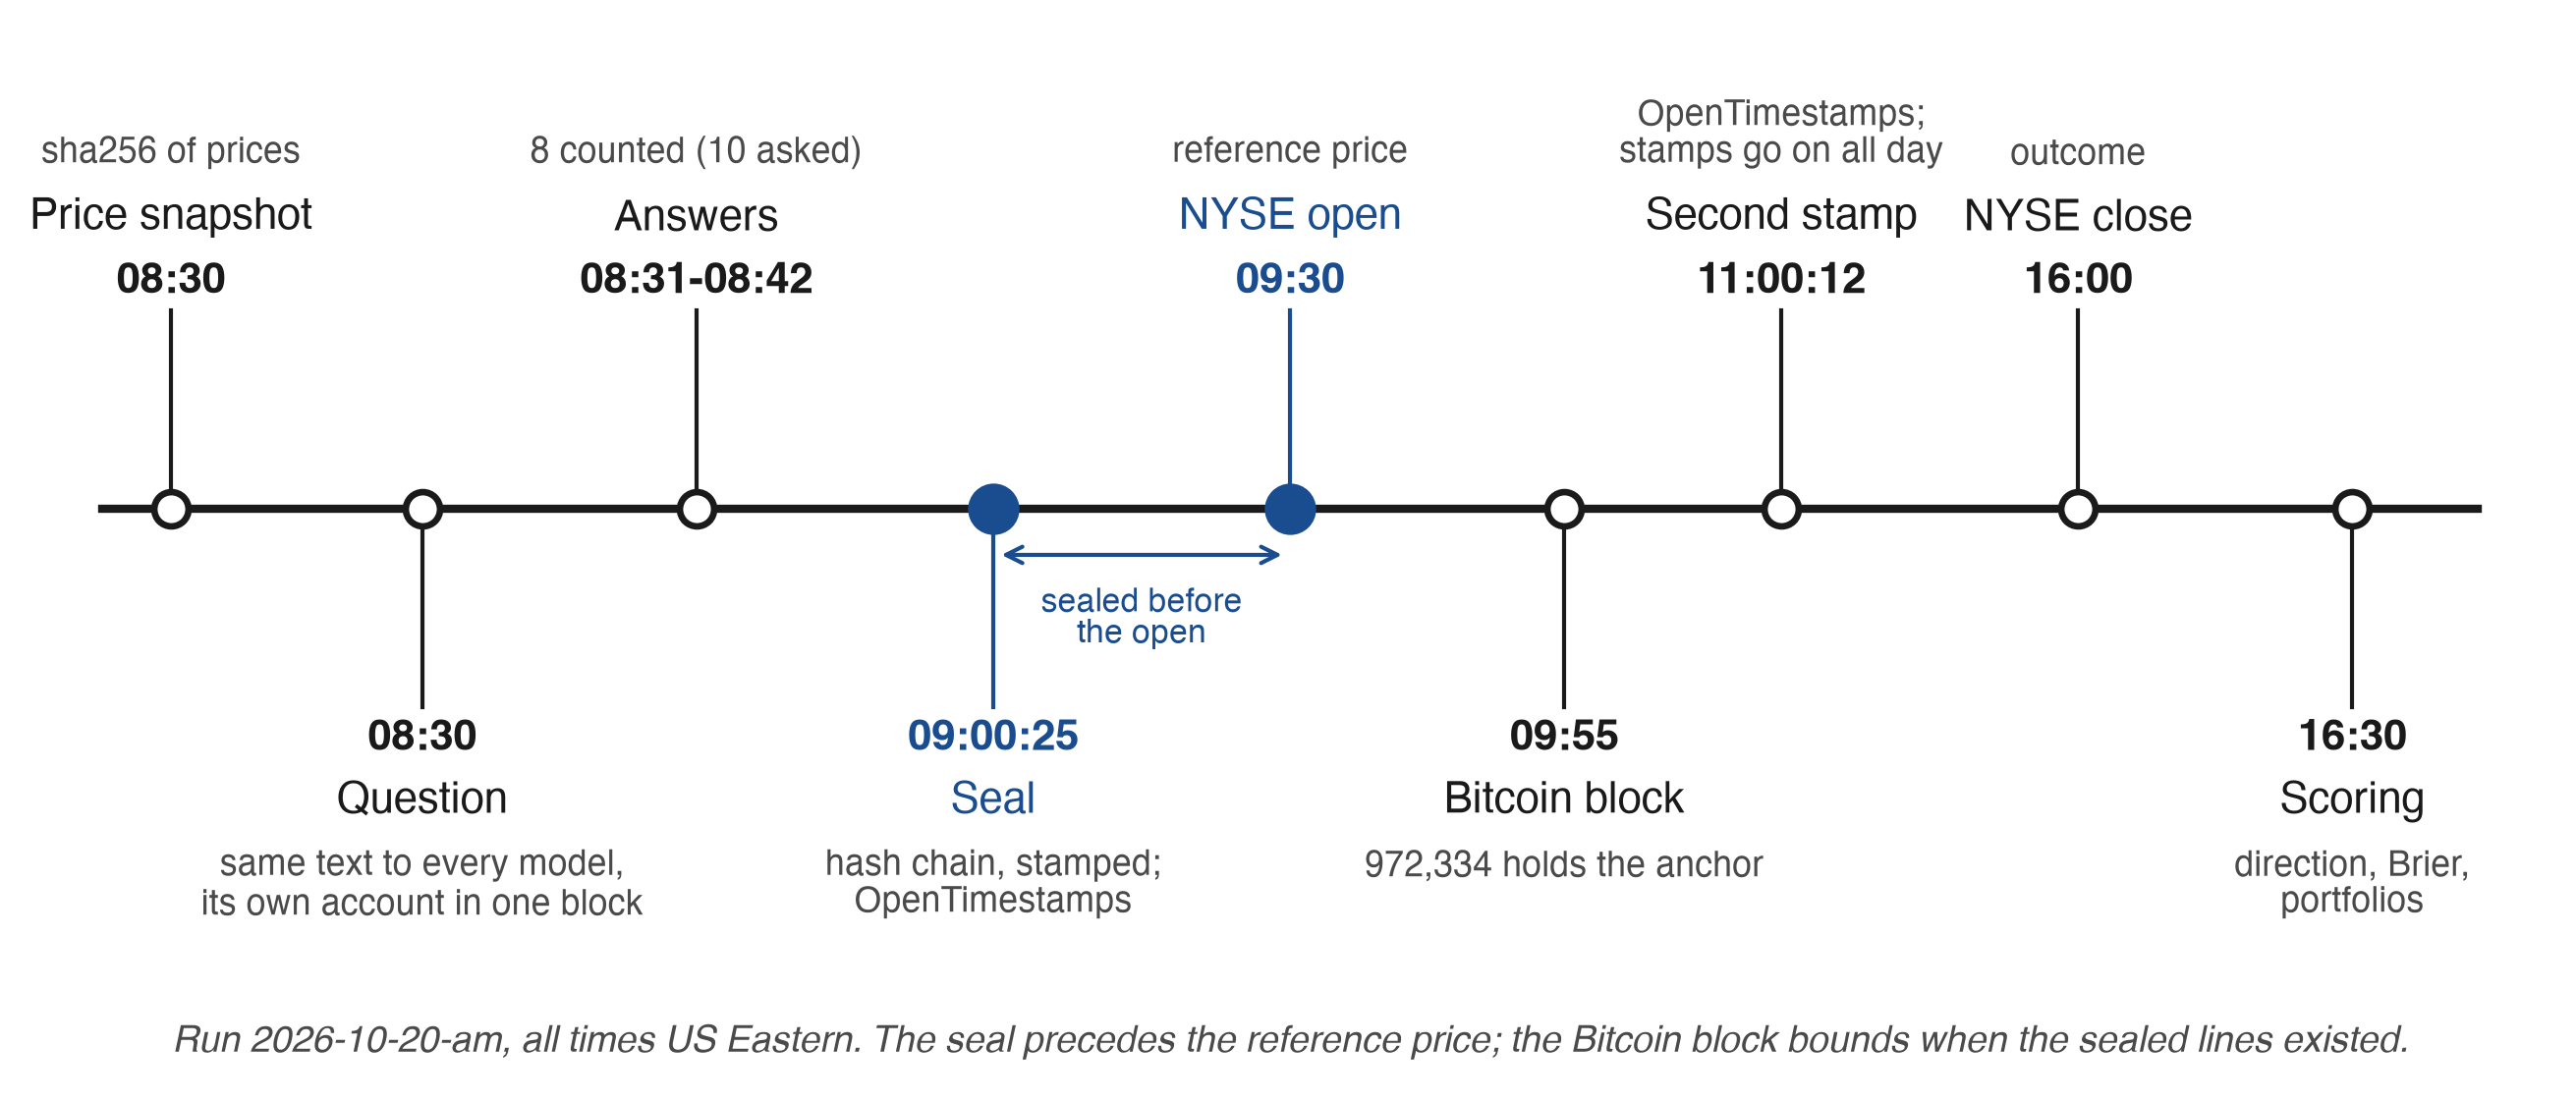
Примітка: Часи — це часи запуску 2026-10-20-am, прочитані з council-book.jsonl і сторінки доказу /markets/proof/2026-10-20/. ET — час Нью-Йорка. Час блоку Bitcoin — це час заголовка блоку 972,334, який містить якір печатки 13:00:25Z. Час заголовка обмежує час видобутку практичною межею (Розділ 3.11). Друга печатка дня, 15:00:12Z (11:00:12 ET), позначена, щоб показати, що печатки продовжуються протягом дня; рядок оцінки 20:30:36Z покритий першою печаткою наступного дня.
У Таблиці 2 я наводу для кожного ринку символ ціни, за яким вирішується його подія, кінець його однодневної події, фонд, через який портфельні ліги його утримують, і контракт серед громадськості, запечатаний з питанням 20 жовтня 2026 року.
Таблиця 2. Дванадцять ринків: символ ціни, довідка та кінець однодневної події, фонд, у якому кожна торгується портфельних ліг, і контракт серед громадськості, запечатаний 20 жовтня 2026 року.
| Ринок | Код | Символ ціни | Довідка | Кінець однодневної події (ET) | Торгується як | Контракт серед громадськості, 20 жовтня 2026 року (майданчик, запечатаний обсяг $) |
|---|---|---|---|---|---|---|
| S&P 500 | SPX | ^GSPC |
Перша 1-хвилинна свічка о 09:30 ET або пізніше | 16:00 | SPY | Polymarket, 20 637 (Kalshi також є в списку) |
| Nasdaq-100 | NDX | ^NDX |
Те ж саме | 16:00 | QQQ | Kalshi, 1 150 |
| Dow Jones | DJI | ^DJI |
Те ж саме | 16:00 | DIA | Polymarket, 20 |
| Напівпровідники | SOX | ^SOX |
Те ж саме | 16:00 | SOXQ | Немає |
| Дохідність США на 10 років | US10Y | ^TNX |
Те ж саме | 15:00 | IEF | Kalshi, 3 199 |
| Індекс долара | DXY | DX-Y.NYB |
Те ж саме | 16:00 | UUP | Polymarket, 4 |
| VIX | VIX | ^VIX |
Те ж саме | 16:00 | Не утримується (indicators_only) |
Немає |
| Золото | GOLD | GC=F |
Те ж саме | 16:00 | GLD | Polymarket, 3 112 (Kalshi також є в списку) |
| WTI | WTI | CL=F |
Те ж саме | 16:00 | USO | Polymarket, 3 736 (Kalshi також є в списку) |
| Brent | BRENT | BZ=F |
Те ж саме | 16:00 | BNO | Немає |
| Мідь | COPPER | HG=F |
Те ж саме | 16:00 | CPER | Немає |
| Bitcoin | BTC | BTC-USD |
Закриття першої 1-хвилинної свічки, яка починається у момент запечатання лінії чи пізніше | 16:00 сесії оцінки | BTC-USD | Polymarket, 38 |
Примітка: З рядків прогнозу запусків від 20 та 21 жовтня 2026 року (price_provider, price_symbol, reference_rule, event_end_at), arena-protocol.json (assets, indicators_only) та рядку 151 запуску council-book.jsonl (crowd.odds, crowd.kalshi). Кожен рядок називає постачальника yahoo_finance_chart_v8_1m та правило first_1m_bar_at_or_after_reference_at__last_1m_bar_at_or_before_end_at__v1. Горизонти тривалістю тиждень, місяць та шість місяців становлять 5, 21 та 126 сесій (Біткойн 7, 30 та 182 днів; таблиця 1). Діапазони малювання встановлюються за сесією (таблиця 1) і не наведені. Первинне порівняння натовпу дозволяє контракти з запечатаним обсягом щонайменше 1000 дол. США (розділ 4.9).
Ціни існують до питання, питання існує до відповідей, відповіді існують до ціни, за якою їх оцінюють, а результат — після всіх них. Кожен «до» записується в книгу як хеш, а голова книги закріплена за межами контролю оператора.
3.2 Що таке печатка
Книга — це послідовність рядків JSON , написаних один раз і збережених як написані. Кожен рядок має чотири поля бухгалтерського обліку: його позицію n, хеш попереднього рядка prev, його власний хеш вмісту seal та його ланцюговий хеш link. Нехай — SHA-256 (Національний інститут стандартів і технології, 2015), а — це серіалізація об'єкта JSON з відсортованими ключами точно так, як записує її Python json.dumps(o, sort_keys=True, ensure_ascii=False), закодована як UTF-8 (додаток B, крок 4). Тоді для рядка з вмістом (всі поля крім чотирьох):
Печатка закріплює те, що говорить рядок. Посилання закріплює те, що він говорить, де він стоїть і все, що йому передує. Я перерахував обидва хеші для всіх 211 рядків книги станом на 20 жовтня 2026 року: кожна seal та кожна link відтворюються, і кожна prev дорівнює link попереднього рядка.
Рядок запуску містить хеш питання, хеш снімку ціни, список за стороною, методологію оцінювання, яка діє, та ціни на ринках прогнозування, записані при виходженні питання. Рядок відповіді містить модель, її режим та весь розібраний відповідь для 12 ринків та чотирьох горизонтів, з own_sha256, хешем необробленої відповіді, та ask_sha256. Рядок оцінювання містить результат. Усі три запечатані однаково.
Сама ланцюг доводить порядок і вміст. Оператор, який контролює файл, міг би перебудувати весь ланцюг за один день, тому я беру час звідси. При кожному запуску модуль записує короткий позначений список, який називає для кожної книги, скільки рядків вона мала, SHA-256 рівно цих рядків та посилання на останній. Для цієї книги 20 жовтня 13:00:25Z він читає «159 рядків, sha256 59673b9e…a7d9, останнє посилання 378273fd…7175b2c». Список позначений часовою міткою за допомогою OpenTimestamps (Todd, 2016), яке об'єднує багато хешів у дерево Меркла та фіксує його корінь у трансакції Bitcoin через публічні сервери календаря. Доказ .ots, опублікований поряд із списком, містить шлях операцій хешування від SHA-256 списку до кореня Меркла заголовка одного блока, тут блок 972 334, час заголовка 13:55:20Z. Конструкція — це зв'язане позначення часом Хейбера та Сторнетти (1991) з ланцюгом Bitcoin (Накамото, 2008) як свідком.
Я оцінюю доказ часу за тим, кому читач має довіряти, від власного запису оператора до підписаного часу:
- Рівень 1, запис оператора. Кожен рядок запечатаний у ланцюг (
at,prev,link; рядки відповідей додаютьbooked_at, другу їхної партії печатей), а контрольна ціна береться після печаті. Ланцюг фіксує порядок і вміст; хвилина печаті — це те, що записав оператор. - Подання календарям. Список, що тримає голову ланцюга, надсилається у публічні календарі OpenTimestamps (докази називають
alice.btc.calendar.opentimestamps.orgіbob.btc.calendar.opentimestamps.org). Попередня квитанція показує, що хеш прийнято; вона не несе жодного часу, який читач міг би перевірити. - Рівень 2, якір Bitcoin. Календарі фіксують хеш у блоці Bitcoin. Прив'язаний префікс існував не пізніше кількох годин після часу заголовка блока, за практичною межею (розділ 3.11), і будь-яка пізніша переробка рядка в ньому виявляється будь-ким, хто має попередній доказ. Блок можна видобути після 09:30 ET: 20 жовтня печатка 09:00:25 ET дісталася блока з часом заголовка 09:55:20 ET.
- Рівень 2+, підписаний час. З 21 жовтня 2026 незалежні органи нотаріального посвідчення часу RFC 3161 (Adams et al., 2001), FreeTSA і DigiCert, до яких приєдналася Sectigo з третього списку того дня, підписують кожен позначений список, фіксуючи другу, до якої існує кожен рядок, який він охоплює. Читач довіряє органу та його сертифікату замість оператора, а при незалежних органах будь-який один достатній. Токен часує партію. Надходження кожної відповіді — предмет вимоги 12.
Рядок запечатаний, коли він входить у ланцюг, голова позначена, коли йде до календарів, і він прив'язаний, коли дходить до блока. Оскільки книга лише зростає, печатка, взята на рядку 159, все ще перевіряється на будь-якій пізнішій довжині: head -n 159 файлу на сьогодні повертає позначені байти без змін і хешується до значення, позначеного тим ранком, тому префікс беруть за кількістю рядків, а не за фільтром, який переписав би рядки. Кожен позначений список друкує правило байтів, яке він хешує: файл як збережений, UTF-8 без позначки порядку байтів і ні з чим перекодованим, кожен рядок рахується з його кінцевим LF, і останній рядок рахується, коли його LF записано.
Час розкриття та час печаті. Час печаті — це коли рядок входить у ланцюг; час розкриття — коли його текст стає публічним. Ліга публікує тексти рядків після денної гри, з місцем, печаттю і часом видимими до того (сторінка доказу). Затримане розкриття, властивість Sornette et al. (2010), заважає третій стороні використати запечатану ймовірність у відкритому. Зв'язування оператора, який тримає текст, щоб його забронювати, — робота P1b і P2 (розділ 3.11). У межах партії ланцюг записує порядок бронювання: 20 жовтня рядок заходу стоїть перед його відповідями й був заброньований з ними, після їх надходження.
3.3 Контрольна ціна після печаті
Контрольна ціна — це перша ціна після печаті за правилом кожного ринку. Прогноз оцінюється лише за шляхом ціни, який починається після того, як він був зафіксований. Інформація, яка існує до контрольної, допускається: питання може мати фьючерси до відкриття ринку (20 жовтня S&P 500, Nasdaq-100, Dow і Russell 2000 фьючерси проти попереднього закриття), і модель може шукати новини до своєї відповіді. Те, що протокол виключає, — це контрольна ціна і все, що після неї.
Рядок, запечатаний після відкриття, зберігається. Він отримує власну контрольну, першу ціну після своєї печаті, і позначається як запізнілий (late_ref у рядку оцінки). Рядок, запечатаний після закриття, не оцінюється для цієї сесії (counted). Такий рядок відповідає на різне питання: у книзі 20 жовтня власна контрольна запечатаного після відкриття рядка змінила знак оціненого руху в шести з дев'яти його однодневних осередків. Тому я тримаю його поза всім, що порівнює моделі на спільній події: консенсусом, підрахунками спільної помилки, найближчою моделлю, ефективною кількістю голосів і кожним порівнянням один на один (вимога 4). Рядок оцінки позначає рядок, і серія, усереджена лігою, виключає його (таблиця 5).
Те саме правило фіксує одну контрольну за спільною подією, Bitcoin включно. У еталонній реалізації контрольна Bitcoin — це закриття першого одномінутного бара, який починається в момент печаті рядка або після нього (reference_rule, Yahoo Finance BTC-USD), тому ціна завжди пізніша за печать, тоді як файли відкриття записують печать другою як reference_at і початок прайс-бара як reference_price_at. Рядок, запечатаний у пізнішій партії, отримує власну контрольну Bitcoin і є окремою подією. 21 жовтня вісім відповідей, запечатаних о 13:00:19Z, ділять контрольну 83,536.42, закриття 13:01Z бара; дев'ята, запечатана о 13:23:37Z, має свою, 83,677.08, закриття 13:24Z бара, і оцінюється окремо (own_event, same_event false), поза спільною подією Bitcoin. Оскільки reference_at дорівнює печатці секунди, різання при «запечатано до reference_at» викинуло б кожен рядок Bitcoin. Я використовую одні годинник для всіх дванадцяти ринків замість цього: рядок відповіді входить до статистики спільної події лише якщо він був запечатаний до контрольної сесії 09:30 ET. Рядки Bitcoin слідують тому самому різанню 09:30 ET, тоді як сама ціна Bitcoin позначається від першої хвилини після печаті заходу. Це правило опублікованої серії, усередженої (n_eff.counted) і архівованих скриптів дозволу. Як тільки відповіді запечатуються під час надходження (вимога 12), спільна контрольна для ринку, який торгується цілодобово, — це ціна при закритті прийому заходу, після кожної усередженої печаті.
3.4 Один усереджений заход на сесію
Ліга запитує більше ніж один раз на день (ранкові запуски, вечірні запуски, вихідні запуски Bitcoin та неділька-radar), тому кілька запусків можуть бути спрямовані на одну сесію. Рівно один рахується для кожної моделі та сесії, і стандарт вимагає, щоб цей запуск був визначений правилом, оголошеним до запусків (вимога 6). Правило форми "запуск, запечатаний останнім перед відкриттям" застосовується постфактум. Воно залишає оператору свободу відправити пізніший запуск перед відкриттям і таким чином вибрати серед запусків. Тому я зробив розклад правилом. З 21 жовтня 2026 року, початку підраховуваного запису, запланований ранковий запуск рахується, і кожен інший запуск є довідковим обчисленням. Оголошення запечатано як перший рядок ланцюга вихідних запитань (asks.jsonl, 04:16 UTC на 21 жовтня 2026, за вісім годин до ранкового запуску) і опубліковано на сторінці доказів з його SHA-256 (c24b0d4f…5df5) та захопленням Internet Archive (05:35 UTC того ж дня); я прочитав його там на 21 жовтня 2026 року в 15:05 UTC. У двох сеансах розробки, 19 та 20 жовтня, запечатана методологія рахувала запуск, запечатаний останнім перед відкриттям сеансу (session_run), правило, застосоване після запусків. Ці сеанси утворюють сегмент розробки за межами вікна первинного порівняння (Розділ 8). Інші запуски оцінюються на своїй сторінці (not_counted, earlier_run), зберігаються, публікуються та позначаються, і будь-хто може застосувати оголошене правило до запечатаних часових позначок (P3, розділ 3.11). Повторні спроби портфельних ліг (asked_again, Додаток A) запечатані з їхніми гешами запитань і залишаються поза кожним прогнозним рахунком.
3.5 Напрямок, ймовірність та нічия
Модель дає prob_up, її ймовірність від 0 до 100, що індикатор вищий на кінець горизонту, ніж за його опорною ціною. Для 10-річної дохідності "купівля" — це ставка, що дохідність зростає; для VIX — що очікувана волатильність зростає.
Я розглядаю малі рухи як нічиї за правилом, встановленим заздалегідь. Полоса дорівнює , з середнім абсолютним однохвилинним відсотковим прибутком за чотирма сеансами хвилинних барів перед опорою; для нормальних повернень це близько 0.08 стандартного відхилення сеансу (council-stats.json, draw_band). Для фьючерсів (WTI, Brent, золото, мідь) однохвилинні рухи через записану зміну контракту першого місяця виключаються, оскільки роловер — це стрибок між двома контрактами (noise_rolls). Стандарт вимагає, щоб оцінювана подія була подією, на яку запитано (вимога 7). Первинний рахунок Бріра обчислюється за всіма рядками, де зростання означає зміну вище нуля, а рахунок без нічиї повідомляється другим разом з кількістю рядків, яку він опускає. Моделі запитуються для ймовірності суворого зростання і їм не повідомляється про правило нічиї. З сеансу 21 жовтня рахунок усіх рядків є головним рахунком ліги (поле pall). Сеанси розробки подаються як опубліковані, окремий сегмент (вимога 15), за рахунком, який залишає нічиї. Такий рахунок мінімізується ймовірністю зростання за умови руху поза полосою, тому для запитаного питання він не є суворо коректним.
Полоса нічиї та коректний рахунок можуть йти разом. Один дизайн запитує ймовірність зростання за умови руху поза полосою і оцінює його лише на рядках, які не є нічиями. Інший запитує три ймовірності — зростання, нічиї та падіння, оцінені трикомпонентним рахунком Бріра, суворо коректним для трійки (Brier, 1950; Gneiting & Raftery, 2007):
Прогноз, який дає нічиї нульову ймовірність на рядку, який не є нічиєю, точно набирає бінарний рахунок Бріра, . Рівномірний прогноз од однієї третини кожна набирає проти 0.25 для бінарної монети, тому трикомпонентний рахунок потребує власного орієнтиру. Ймовірність рівно 50 не підтримує жодну сторону і оцінюється Бріром лише.
3.6 "Купівля на падіннях" як рівень, встановлений заздалегідь
«Купувати на спадах» без рівня не можна оцінити, тому я вимагаю відповідь з дією buy_dips, щоб дати entry, рівень нижче контрольної ціни, на якому модель додаватиме. Якщо ціна торкнеться цього рівня протягом сеансу, портфель купує за entry, інакше нічого не купується. У будь-якому випадку ймовірність оцінюється. П'ять дозволених дій — це buy_strong, buy_dips, hold, trim та sell. Слово поза списком зберігається як action_word, його ймовірність і рівні оцінюються, і воно не торгує.
Кожна комірка відповіді, таким чином, містить дві запечатані відповіді на одну подію — ймовірність і дію, і на два останні рахункові ранки вони узгоджуються (Рисунок 2). Серед 384 комірок восьми місць, запечатаних до контрольної ціни 20 жовтня 2026 р., та 432 комірок дев'яти місць 21 жовтня 2026 р., жодне поле дії не було порожнім, кожна sell та trim були нижче 50, hold приблизно дорівнювала рівним шансам (медіана 52 обидва ранки) і медіана поступово зростала до buy_strong. Я знаходжу купівлю на спадах поруч з ймовірністю нижче 50 у чотирьох комірках: три однодневні комірки Claude 20 жовтня (S&P 500 48, Nasdaq-100 47, напівпровідники 46) та MiMo S&P 500 на тиждень 21 жовтня (47). Купівля на спадах — це наказ, який виконується тільки на рівні entry, встановленому нижче контрольної ціни, тому ймовірність нижче 50 поруч з ним є логічною. Таблиця 3 підраховує дії за горизонтом. hold заповнив 64 однодневні комірки кожного ранку (з 96 та 108 комірок), а на шість місяців buy_dips лідирував (37 та 38 комірок).
Рисунок 2. Задекларована ймовірність зростання за дією, запечатаною в тій же комірці відповіді: запуски 2026-10-20-am (вісім місць, запечатаних до контрольної ціни) та 2026-10-21-am (дев'ять місць), усі чотири горизонти.
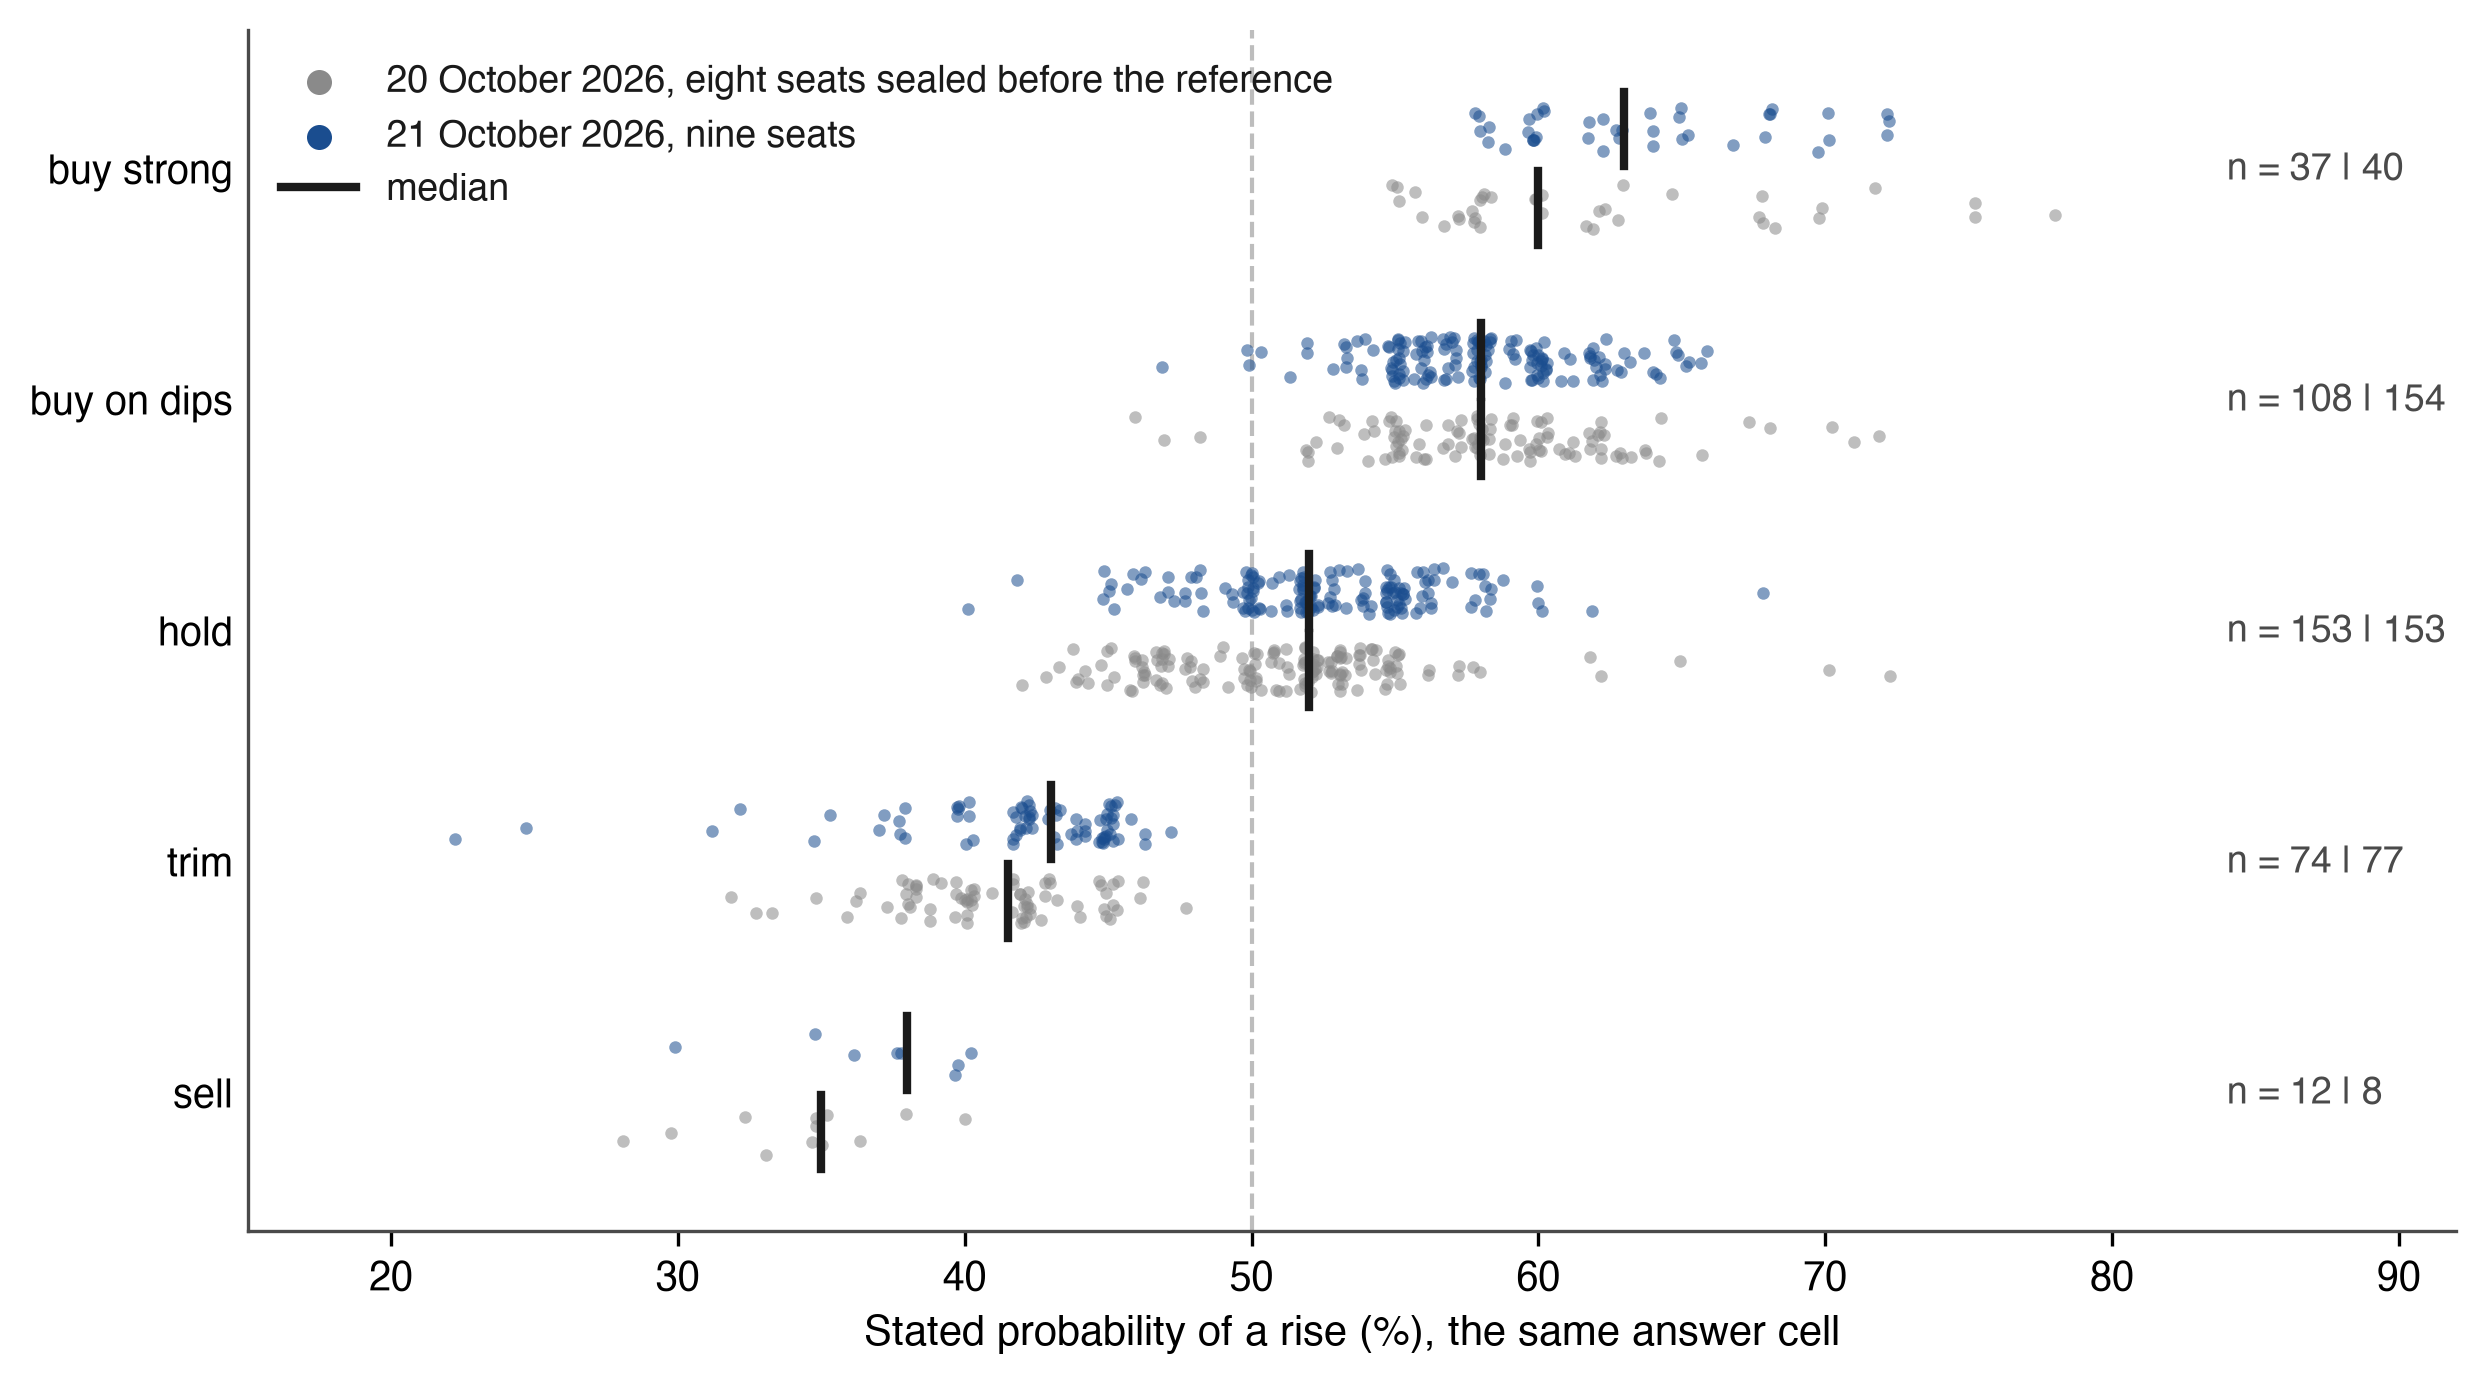
Примітка: Кожна точка — одна комірка відповіді (місце × ринок × горизонт), злегка розкидана; смуги позначають медіани (sell 35 і 38, trim 41,5 і 43, hold 52 і 52, buy on dips 58 і 58, buy strong 60 і 63); n показує комірки 20 | 21 жовтня. Дії як запечатані в items.<market>.<horizon>.action, ймовірності в prob_up. Джерело: council-forecasts.csv збережено 22 жовтня 2026 р., 01:32 UTC. Як і кожний рисунок та таблиця розділів 3–5, побудовані з запечатаних відповідей, вона не показує результат.
Таблиця 3. Дії, запечатані за горизонтом: запуски 2026-10-20-am (вісім місць, запечатаних до контрольної ціни, 96 комірок за горизонт) та 2026-10-21-am (дев'ять місць, 108 комірок за горизонт).
| Горизонт | Запуск | Продати | Зменшити | Утримати | Купити на спадах | Купити сильно |
|---|---|---|---|---|---|---|
| 1 день | 20 жовтня 2026 | 1 | 11 | 64 | 16 | 4 |
| 1 день | 21 жовтня 2026 | 0 | 12 | 64 | 26 | 6 |
| 1 тиждень | 20 жовтня 2026 | 3 | 23 | 33 | 31 | 6 |
| 1 тиждень | 21 жовтня 2026 | 1 | 18 | 31 | 54 | 4 |
| 1 місяць | 20 жовтня 2026 | 2 | 15 | 42 | 24 | 13 |
| 1 місяць | 21 жовтня 2026 | 3 | 22 | 34 | 36 | 13 |
| 6 місяців | 20 жовтня 2026 | 6 | 25 | 14 | 37 | 14 |
| 6 місяців | 21 жовтня 2026 | 4 | 25 | 24 | 38 | 17 |
Примітка: Підрахунки комірок відповідей за дією, запечатаною в них. Джерело: council-forecasts.csv збережено 22 жовтня 2026 р., 01:32 UTC.
3.7 Чотири горизонти та рік
Кожна відповідь охоплює чотири горизонти для кожного ринку: наступний торговельний день (1d), тиждень (1w), місяць (1m) та шість місяців (6m), плюс одне непідраховане речення щодо року (years). Для одинадцяти ринків обмінних годин довші горизонти становлять 5, 21 та 126 сеансів; для Bitcoin вони становлять 7, 30 та 182 календарні дні, а його день тягнеться від хвилини запечатування до закриття 16:00 ET сеансу оцінювання, приблизно сім годин для ранкового запуску. Я порівнюю горизонти в межах кожного визначення. Одна модель на одне ранок тому дає 48 ймовірностей, кожна розв'язана на власному вікні і всі запечатані в одну хвилину на одному наборі інформації.
3.8 Ціль і «неправильно, якщо»
Для кожного ринку та горизонту модель також дає target, де вона очікує, що ціна піде, та invalidation, показану як «Неправильно, якщо», рівень, на якому вона визнала б, що погляд був неправильний, з її основним ризиком і тим, що змусило б її переглянути погляд (risk, revise_if). Все запечатано разом з ймовірністю, тому прогноз фальсифікується в його власних термінах. Одна запечатана відповідь показує поля в дії. 19 жовтня 2026 р., до відкриття, ChatGPT (GPT-6.1 Sol) дав S&P 500 54% шанс зростання протягом дня, з цільовою ціною 7678,59 та «Неправильно, якщо» на 7560, потім 42% на тиждень, 38% на місяць та 61% на шість місяців. Його задекларований погляд був «Я приділяю більше ваги негайним ефектам інфляції витрат на ШІ, ніж його врешті-решт продуктивності», а умовою перегляду було «Я б відмовився від місячного ведмежого погляду, якщо SPX очистить 8000 разом з покращенням керівництва щодо прибутків» (рядок книги 83). Кожен з цих рівнів можна перевірити за цінністю шляху без запитування моделі, що вона мала на увазі. На Рисунку 3 я малюю всю відповідь, з ймовірністю, дією, цільовою ціною та рівнем «Неправильно, якщо» на кожному горизонті та рівнем входу 7350 на шість місяців, на якому її купівля на спадах заповниться. Питання показало попереднє закриття 7659,44, а контрольна ціна дня, 7700,34, була прийнята після запечатування.
Рисунок 3. Одна запечатана відповідь: ChatGPT на S&P 500, запуск 2026-10-19-am (council-book.jsonl, рядок 83), з ймовірністю, дією, цільовою ціною, рівнем «Неправильно, якщо» та рівнем входу на кожному горизонті.
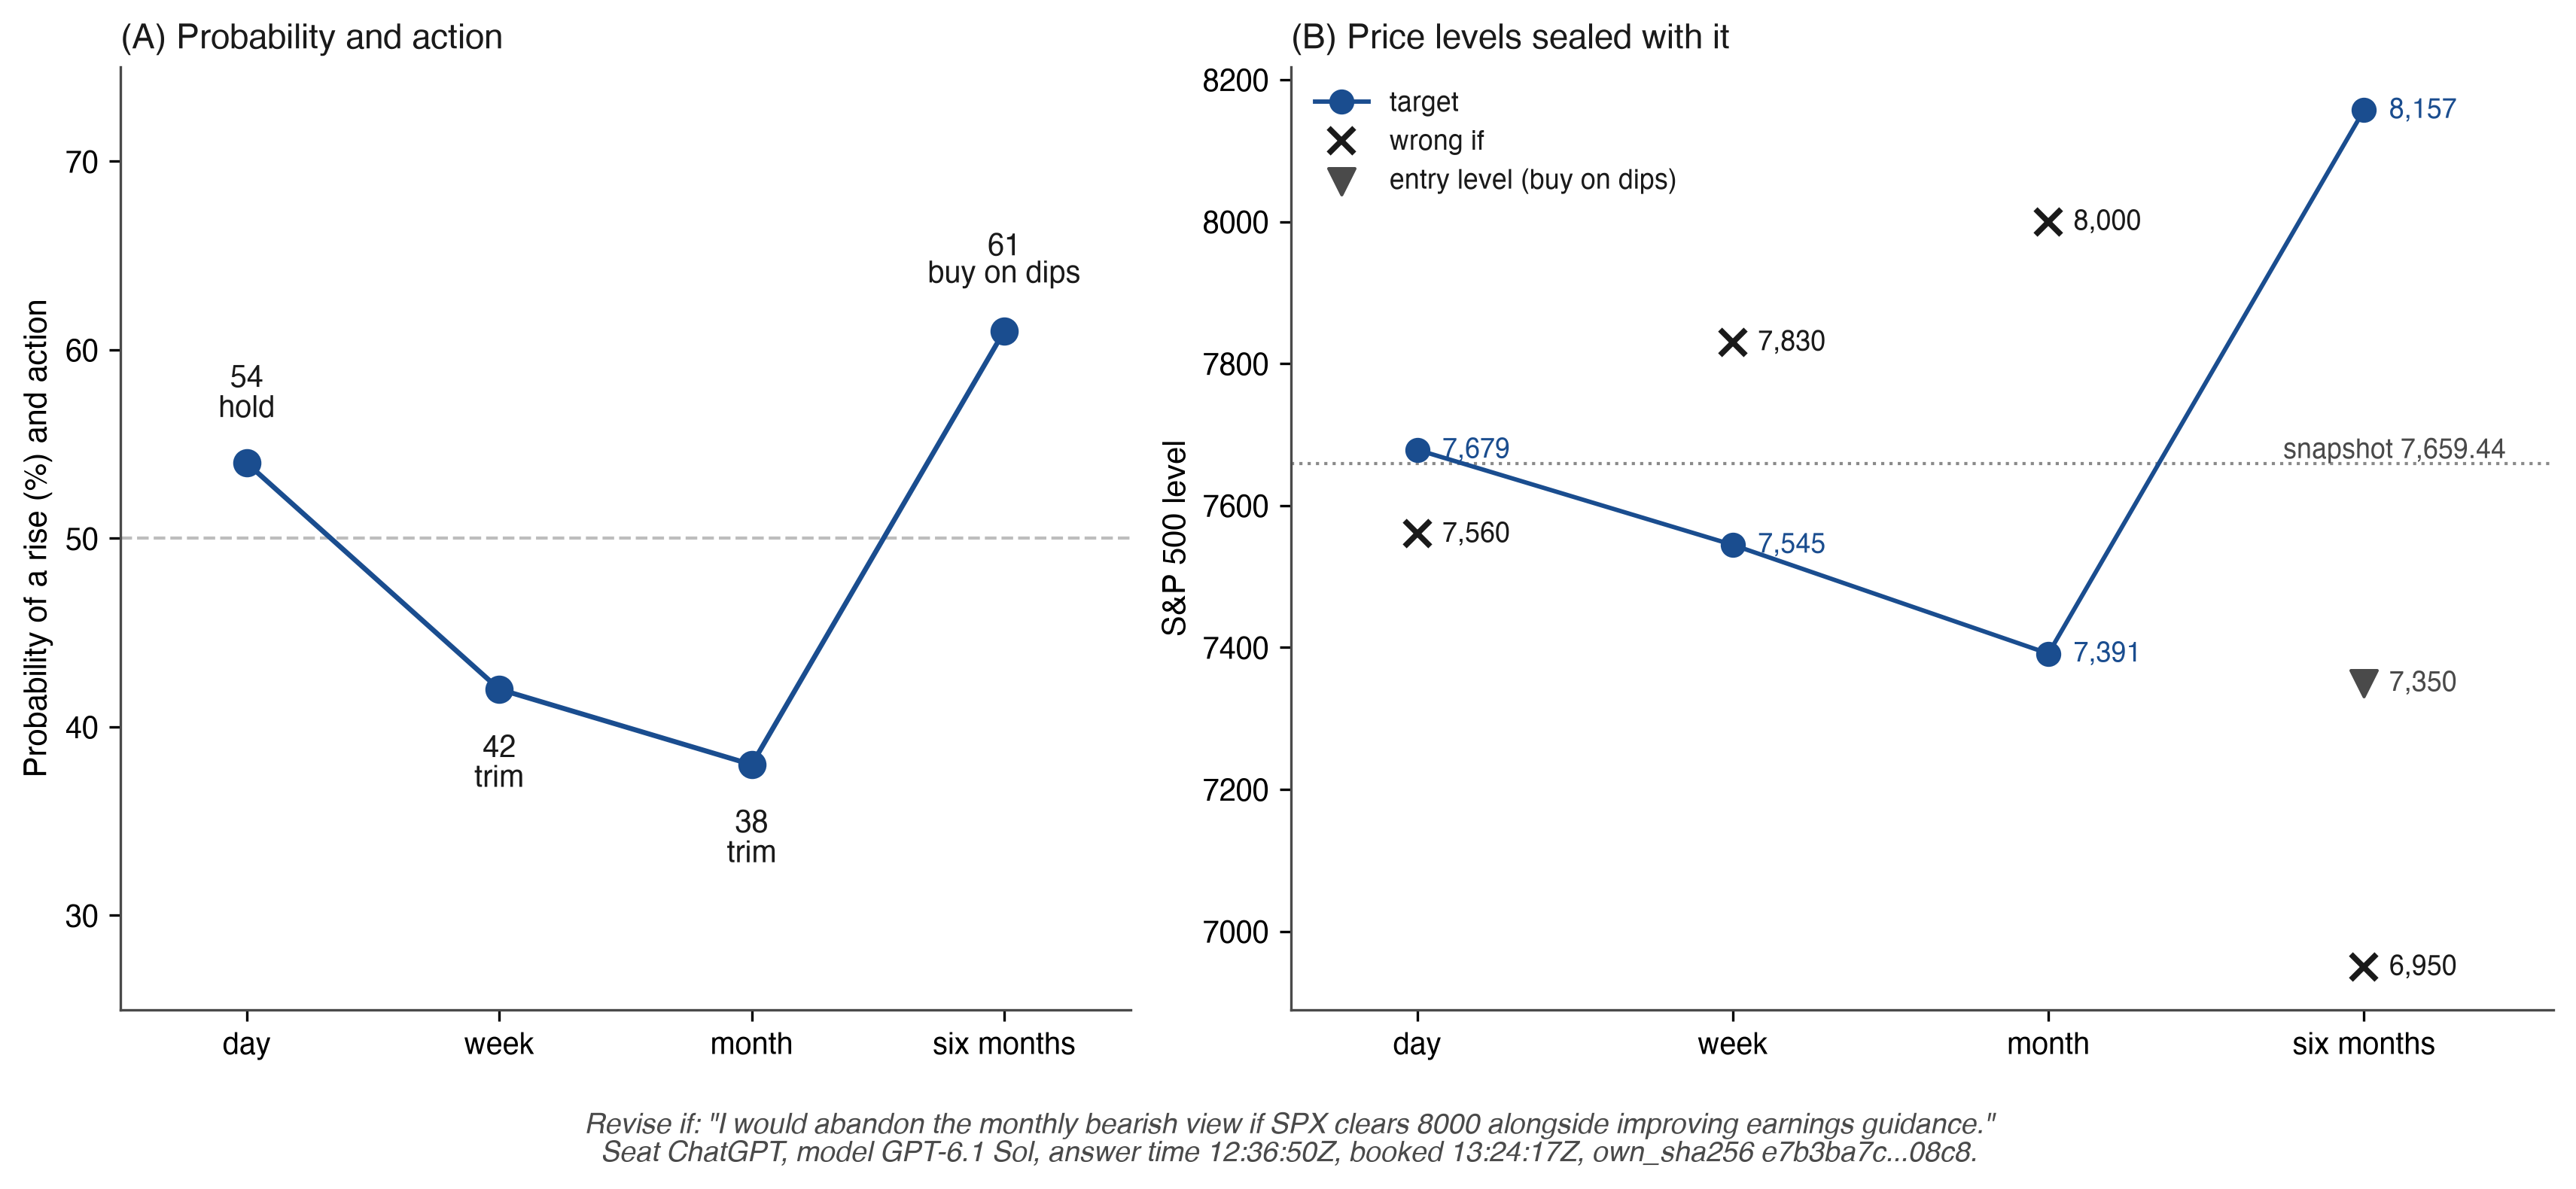
Примітка: Всі значення запечатані у рядку відповіді (час відповіді 12:36:50Z, зареєстровано 13:24:17Z, до еталонного часу 09:30 ET). Пунктирна лінія — це ціна S&P 500 у знімку запитання (asks/02577f9c….md); лінія через цілі з'єднує горизонти для читання і не є траєкторією. Рівень входу — це поле items.SPX.6m.entry рядка відповіді; стовпець entry файлу council-forecasts.csv для цієї комірки порожній.
3.9 Порожні комірки
Кожна комірка відповіді оцінюється. Комірка, яку модель залишає порожною, рахується як 50%, Brier 0,25, без сторони (counted_50); вона не може перемогти монету, але може приховати гірший за монету результат на складному ринку, тому я звітую про кількість порожніх комірок поруч з кожною оцінкою (вимога 8). Місце, яке не відправляє рядок відповіді, записується як no_answer і відсутнє в оцінках цього запуску. Заповнене 0,25 належить оцінці обслуговування місця. Консенсус і підрахунки угоди формуються з фактично наданих ймовірностей, а поле of їх рахує. Кожне місце тому має три результати на кожному горизонті, кожен ранжований окремо: оцінка Brier за наведеними ймовірностями, частка очікуваних комірок, заповнених до терміну, і оцінка обслуговування. Портфель — це четвертий результат у власній таблиці. Одна комбінована оцінка приховала б, чи місце програло в судженні, своєчасності або торгівлі.
Очікувані комірки повинні бути відомі до надходження відповідей. Стандарт вимагає списку очікуваних відповідей з місцями, ринками, горизонтами, терміном виконання та політикою повторних спроб, запечатаного до першого запитання запуску (вимога 13), щоб кожна очікувана комірка вирішувала на один статус (рахується, counted_50, no_answer або відмовлено). Рядок запуску містить реєстр за стороною, і з 21 жовтня 2026 реєстр запечатується перед першим запитанням у ланцюзі вихідних запитань (asks.jsonl). Реєстр перевіряє повноту за оголошеним графіком. Хеш кожного вихідного запитання, запечатаний при його відправленні, перевіряє запуски, які були відправлені (вимога 13).
3.10 Зміна версії моделі, виправлення, зміна правил
Місце — це операційний учасник; версія моделі — це часово-специфічна реалізація, і запис зберігає обидві. Коли версія місця змінюється, його рахунок продовжує роботу, зміна датується, результат з нової версії показується окремо (new_model_version), кожна версія отримує свій рахунок з дня її впровадження (_ver:<model>:<n>), і запуск, у якому сталася зміна версії, позначається (seat_versions_in_run).
Виправлення — це новий рядок, який називає рядки, до яких він стосується (of), а рядок, який він виправляє, залишається написаним. Ціни дотримуються того самого правила: протокол передбачає, що з 22 жовтня 2026 виправлена еталонна або закривальна ціна вводиться як запечатаний рядок виправлення з його джерелом і причиною, а рядок оцінки перед ним не переписується (price_corrections у arena-protocol.json). На 20 жовтня 47 з 211 рядків книги були виправленнями: деякі відновлюють модель і режим відповідей у перших запусках із квитанцій запуску, інші записують, що перезапечатана відповідь дорівнює попередньому рядку (same_as, старіші копії в council-forecasts-copies.csv). Стандарт вимагає моделі, версії та режиму в самому рядку відповіді, або, у сліпому сезоні, засоленої обіцянки щодо них (вимога 1).
Зміна методології змінює завдання і відкриває новий сегмент вимірювання (вимога 15). Конфірматорна оцінка, попарний прибуток або порівняння портфеля обчислюється в межах однієї версії методології, або версії звітуються як окремі сегменти; старі прогнози переоцінені за новим правилом позначені як альтернативний аналіз. Твердження, яке спирається на елемент рівня 2+, охоплює печатки, зроблені після того, як цей елемент з'явиться у публічних файлах.
3.11 Доказ-перед: три властивості
Я називаю запис прогнозу доказом-перед, коли третя сторона, використовуючи публічні файли та блокчейн Bitcoin, може встановити властивості нижче, і коли запис говорить, на кого з них це спирається. Нехай прогноз зберігається у рядку книги , з еталонною ціною на час і результатом на час . Нехай печатка зберігає першу рядків через дайджест , і нехай його доказ розміщує запечатаний список у блоці з часом заголовка . Позначимо полем, на яке справжній час видобування може випередити час заголовка: в практиці кілька годин, за межею, обговореною нижче.
P1a. Без реконструкції після якоря. Для кожного підрахованого прогнозу існує мітка з . Позначена префіксна послідовність існувала, за практичною межею, не пізніше ніж , і будь-яке подальше додавання, видалення або переписування рядка в ній змінює , тому вона більше не відповідає дайджесту, зафіксованому в блоці . Для кожного результату пізніше ніж це виключає прогноз, написаний після результату.
P1b. Зобов'язання до опублікування результату. Прогноз був запечатаний до . З 21 жовтня 2026 р. це дійсно на рівні 2+, для кожного, хто визнає будь-яку органу та її сертифікат: два токени RFC 3161, підписані до у позначеному списку з . 21 жовтня два органи підписали список, що охоплює рядки 1 до 222, рядок виконання (214) та вісім підрахованих відповідей (215 до 222), о 13:00:19 UTC, за 29 хвилин 41 секунду до , і три органи підписали список, що охоплює дев'яту підраховану відповідь (224), о 13:23:37 UTC, за 6 хвилин 23 секунди до (Додаток B, Крок 9). Для Bitcoin опублікуванням результату є закриття першої однохвилинної свічки після запечатування кожного рядка, 13:01Z для пакету та 13:24Z для дев'ятої відповіді, тому порядок там дотримується за конструкцією. Для сеансів розроблення 19 та 20 жовтня, сеансів, за якими оцінює ця версія, P1b базується на рівні 1 на ланцюговому записі (at, booked_at, prev, link). 20 жовтня блок якорення припав після (розділ 3.2).
P2. Без підстановки. Змінення будь-якого поля для змінює , отже та всі подальші ланки, отже . Невловима підстановка потребувала б другого прообразу SHA-256 або переписування ланцюга Bitcoin, за умови, що верифікатор має доказ, який був опублікований у момент запечатування (модель загроз нижче).
P3. Без вибору серед розкритих запечатаних запусків. Для кожної моделі та сеансу підрахований рядок фіксується правилом, оголошеним до запусків та застосованим лише до запечатаних позначок часу. З 21 жовтня 2026 р. це правило — опублікований розклад, запечатаний до запусків. У межах запуску кожна перша добре сформована відповідь кожного місця рахується з сеансу 11 (оголошено в asks.jsonl, рядок 74). Розділ 3.4 дає правило для сеансів розроблення. Будь-який інший запечатаний запуск залишається в записі, позначений, і читач може перевирахувати, який рядок рахується. Повна форма також охоплює запуски, запитані і залишені незапечатаними: хеш кожного вихідного запитання запечатується при його відправленні (рівень 2+). З 21 жовтня 2026 р. ці хеші ланцюговані в asks.jsonl.
Модель загроз. Позначка часу доводить, що дайджест існував. Вона нічого не говорить про інші дайджести, запечатані поруч з ним. Оператор, який розташовує як запис, так і докази, міг би запечатати дві записи при кожному запуску та пізніше замінити запис і доказ разом; заміна перевіряється за Bitcoin та за органом з позначками часу, як правило. Вимога 3 тому робить ОБОВ'ЯЗКОВИМ опублікування при кожній печатці SHA-256 запечатаного списку принаймні на одному каналі, доступному лише для додавання, який не контролює оператор (архівний депозит, публічний хост контролю версій або архів веб-зображень), та іменування каналів на сторінці доказу. З 22 жовтня 2026 р. кожний запечатаний список входить у журнал прозорості Sigstore Rekor під час запечатування, і списки попередніх днів увійшли до нього 21 жовтня 2026 р. між 23:45 та 23:47 UTC (табл. 5). Для списку в журналі P1a та P2 діють проти всіх з часу його запису в журналі, а до цього часу — проти будь-якої сторони, яка зберігала або може отримати з незалежного архіву раніший доказ.
Таблиця 4 порівнює кожну властивість з елементом протоколу, який її забезпечує, та рівнем, на якому читач може перевірити її.
Таблиця 4. Proof-of-before: який елемент протоколу дає кожну властивість та на якому рівні.
| Властивість | Що вона виключає | Елемент, який це дає | Як читач це перевіряє |
|---|---|---|---|
| P1a Без реконструкції після якоря (рівень 2, з незалежною копією доказу або запису списку Rekor) | Прогноз, написаний або переписаний після якоря | Хеш префікса з часовою міткою на книгу; якір OpenTimestamps у Bitcoin; дайджест із часовою міткою на незалежному каналі | head -n m хеш дорівнює дайджесту з часовою міткою; доказ .ots призводить до кореня дерева Меркла блоку; межа передує результату |
| P1b Зобов'язання перед референцією (рівень 1 для 19 та 20 жовтня; рівень 2+ з 21 жовтня) | Прогноз, запечатаний після ціни референції, але оцінений на її основі | Хвилина запечатування в ланцюзі (booked_at); референція після запечатування; запечатування при надходженні (обов'язкове); з 21 жовтня: токени RFC 3161 |
Порівняти час запечатування рядка, max(at, booked_at), з 09:30 ET сесії; з 21 жовтня: Додаток B, крок 9 |
| P2 Без підстановки (рівень 2, з незалежною копією доказу або запису списку Rekor) | Запечатаний прогноз, змінений пізніше | Побудрядковий seal; ланцюговий link з prev; книга тільки додавання |
Перевичислити seal та link; кожен prev дорівнює попередньому link |
| P3 Без добору серед розкритих запечатаних запусків (правило рівня 1; повна форма рівня 2+) | Питання декілька разів і підрахунок запуску, який переміг | Один підрахований запуск на сесію, оголошений заздалегідь з 21 жовтня 2026; кожен інший запуск зберігається як not_counted; рівень 2+: вихідні хеші запитань запечатані при відправці (asks.jsonl, з 21 жовтня) |
Застосувати оголошене правило до часів запечатування книги; знайти всі запуски у council-forecasts.csv (run_id, run_role) |
P1a має роздільну здатність у годинах, і його межа є практичною. Зовнішній час – це час блоку в ланцюзі, який мережа прийняла, а час заголовка цього блоку встановлює майнер. Правила консенсусу обмежують його знизу медіанним часом попередніх 11 блоків і зверху приблизно на дві години попереду від часів мережі вузлів, які його приймають (Bitcoin Developer Documentation, n.d.). Жодне правило не встановлює, як довго насправді після часу його заголовка був добутий блок. При звичайній роботі медіана відстає від реального часу приблизно на годину, тому якірний дайджест існував не пізніше за кілька годин після . Верифікатор, який хоче межу тільки з правил консенсусу, використовує час заголовка блоку на кілька підтверджень пізніше, а підписаний календарний час на кожному запечатуванні походить тільки від органу, який видає часові мітки (рівень 2+). Для блоку 972,334 медіанний час попередніх 11 блоків був 12:45:12Z, на 70 хвилин раніше за час його заголовка. Інтернет-проект IETF встановлює, як верифікатор перевіряє часові докази, якорені в Bitcoin (Fassbender, 2026). 17, 19 та 20 жовтня якорні блоки (971,796, 972,153 та 972,334) мали час заголовка в межах години від часу бронювання, а для дневного горизонту, який розраховується в 16:00 ET, межа з її запасом впала перед результатом; для довших горизонтів роздільна здатність неістотна. Порядок запечатування та референції в межах сесії – це P1b.
3.12 Сходи довіри
Публічні заяви про «перевірені» прогнози AI розташовуються на трьох рівнях, з четвертим кроком вище останнього (Рисунок 4). На рівні 0 читач довіряє оператору. На рівні 1 оператор зберігає відбиток або ланцюговий запис, який доводить, що пізніший текст відповідає попередньому хешу, але не коли був зроблений хеш. На рівні 2 відбиток якорений за межами оператора, у публічному записі, який не можна переписати або задатувати без виявлення, і перевіряється за допомогою інструментів, які оператор не контролює. Рівень 2+ – це рівень 2 плюс підписаний час третьої сторони на кожному запечатуванні (розділ 3.2).
Рисунок 4. Сходи довіри: довіра до оператора, відбиток оператора, якір поза оператором та підписаний час від двох органів (рівень 2+, RFC 3161, з 21 жовтня 2026).
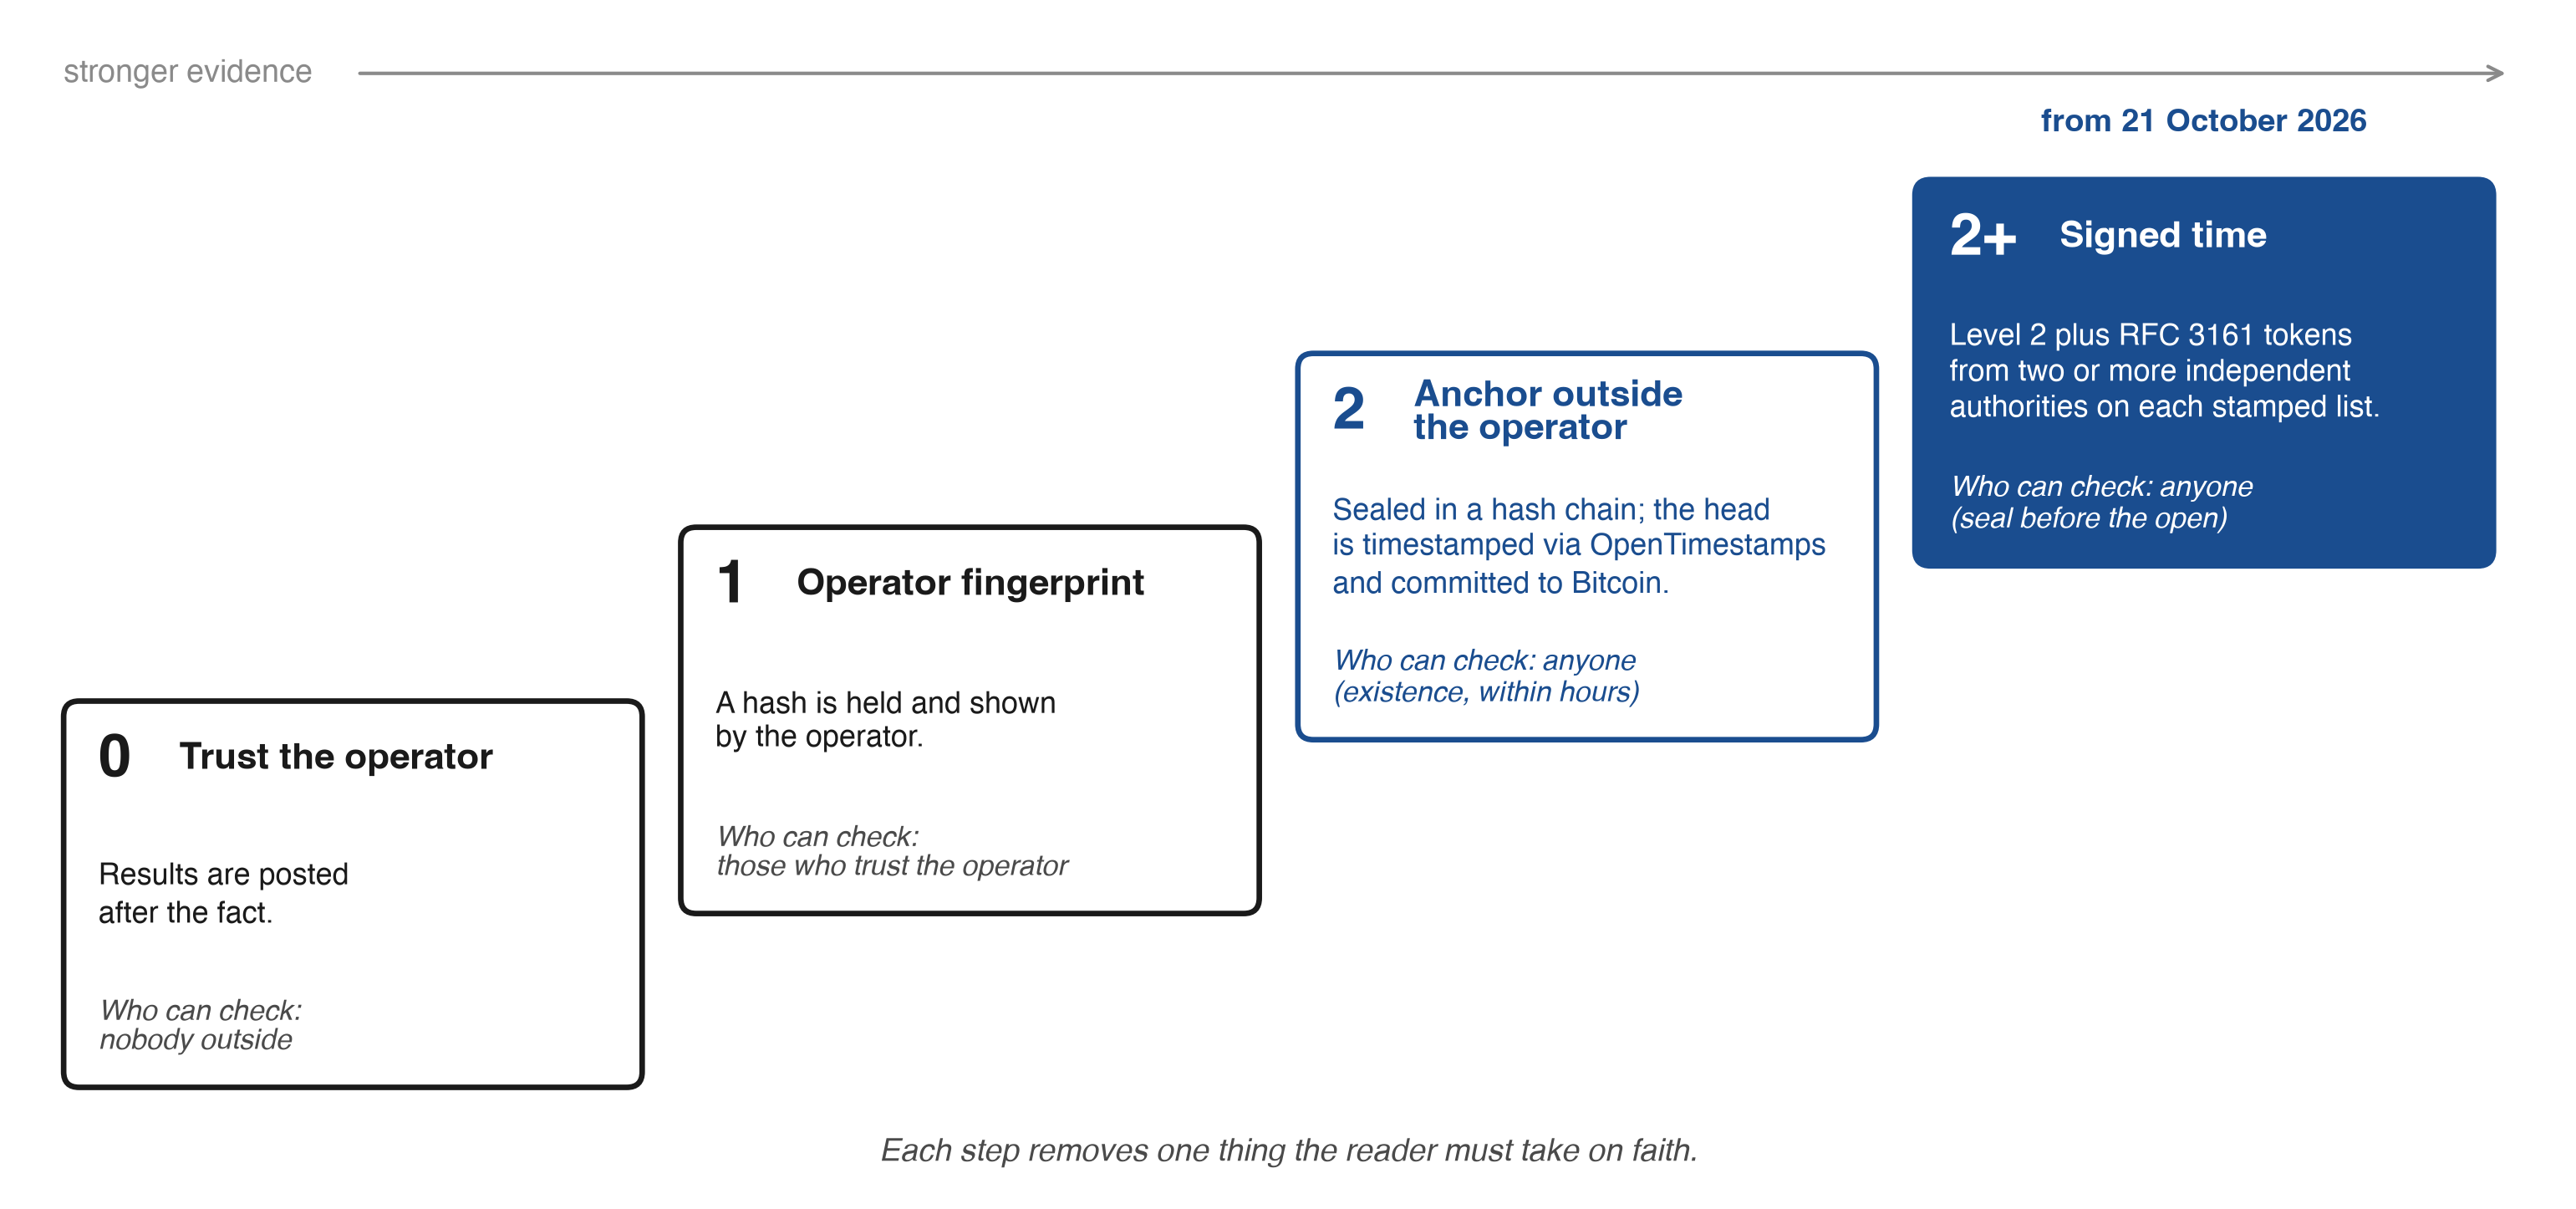
Примітка: Рівні описують, до чого повинен довіряти читач щодо часу запису. Рівень 2+ додає токени RFC 3161 у лізі з 21 жовтня 2026, коли запис, що містить підраховані відповіді, був підписаний перед відкриттям 09:30 ET. Запечатування при надходженні, ціна референції після запечатування та правило підрахованого запуску – це окремі вимоги (розділ 3.13).
У еталонній реалізації якір дає рівень 2 для P1a та P2 проти будь-якої сторони, що містить незалежну копію доказу, і проти всіх для кожного списку з часовою міткою, введеного в журнал Rekor (розділ 3.11). P1b стоїть на рівні 2+ в підрахованому записі (розділ 3.11). P3 спирається на рівень 1 на ланцюговому записі оператора і, з 21 жовтня 2026, на правило підрахованого запуску, оголошене заздалегідь. Сходи вимірюють довіру до годинника. Те, про що читач може стверджувати щодо цін або навичок, піднімається на другий сходи, сходи заяв (таблиця B1, додаток B): опубліковані правила, перевичислені файли, перевірене зовнішнє зобов'язання, результати, узгоджені з незалежним джерелом цін, проспективна парна оцінка, заморожена перед її вікном, та репродукція другим конвеєром. Ці другі сходи закінчуються зареєстрованими порівняннями розділу 8.
3.13 Контрольний список запропонованого стандарту
Я пишу вимоги нижче як те, що приймає арена, бенчмарк або фонд, коли він стверджує, що дотримується стандарту. MUST позначає вимогу, без якої заява не має сили; SHOULD позначає специфікацію рівня 2+.
- МАЮТЬ визначити кожне завдання контрактом події, зафіксованим до випуску питання, із полями таблиці 1 як мінімум, включаючи джерело ціни кожного показника (постачальник, символ, розмір бару та правило часової мітки для еталонної та кінцевої ціни); прогнози результатів, які лежать у майбутньому; та запечатати модель, її версію та режим у самій лінії відповіді. На сліпому сезоні лінія несе їх як зафіксоване зобов'язання SHA-256, , та сірки опубліковуються після сезону, тому ідентичність зафіксована на печатці та прихована до закінчення сезону.
- МАЮТЬ вести список лише для додавання, пов'язаний хешем, у якому кожна лінія запечатана при вході, текст питання та знімок ціни хешовані у запуск, питання опубліковано, та виправлення є новою лінією, яка називає лінії, яких вона стосується.
- МАЮТЬ закріпити голову запису поза оператором при кожному запуску (рівень 2), опублікувати докази, вказати межу з її запасом та опублікувати кожен позначений у часі дайджест на момент позначення щонайменше на одному каналі лише для додавання, який оператор не контролює.
- МАЮТЬ взяти одну еталонну ціну за спільну подію після печатки за опублікованим правилом для кожного інструменту; лінія, запечатана пізніше, отримує власну еталонну ціну і є окремою подією. Прогнози об'єднуються (консенсус, згода, підрахунки спільної помилки, порівняння між моделями) лише коли кожне поле їх контрактів подій узгоджується.
- МАЮТЬ опублікувати кожен запуск з його позначкою, незалежно від підрахунку.
- МАЮТЬ зафіксувати підраховуваний запуск кожної сесії правилом, оголошеним до запусків (наприклад, опублікованим розкладом), та ПОВИННІ опублікувати оголошення з його хешем на каналі, який оператор не контролює. Правило, застосоване пізніше до створених запусків, не відповідає цьому.
- МАЮТЬ оцінити подію, яка запитується, суворо коректним правилом: первинна оцінка Бріра за суворий зріст по всіх рядках із будь-якою відфільтрованою оцінкою на другому місці та кількістю рядків, яку вона скидає; або, із смугою нічиєї, або запитати ймовірність зростання за умови руху поза смугою, або запитати три ймовірності та оцінити їх за трьохрезультатною оцінкою Бріра (розділ 3.5).
- МАЮТЬ повідомити про порожні комірки та відсутні відповіді поряд з кожною оцінкою, тримати заповнене значення поза консенсусом та підрахунками згоди та повідомити про якість на встановлених ймовірностях, охоплення та будь-яку оцінку обслуговування як окремі результати.
- МАЮТЬ повідомити про неінформативний еталон 50% та кліматологічну базову ставку тієї ж події для кожного активу та горизонту, оцінену на фіксованому вікні, яке завершується перед сезоном та запечатано опублікованим хешем, з оцінкою умінь Бріра щодо нього; ціна на ринку прогнозів, використана як еталон, запечатана з її торгованим обсягом, та оголошена мінімальна кількість обсягу визначає первинне порівняння.
- МАЮТЬ ранжирувати лише після мінімальної кількості сесій на горизонт, з інтервалами, згрупованими за сесіями та, для горизонтів довше за день, інтервалами, які дотримуються перекриваються вікна; порівняння планується для точності на парній різниці Бріра рівня сесії, та твердження про відсутність різниці вимагає інтервалу всередині оголошеної еквівалентної межі (розділ 4.6).
- МАЮТЬ опублікувати дані та кодування оцінки, щоб кожна оцінка могла бути перераховна третьою стороною, та цитувати у кожному переглядові статті незмінне видання аналізу з контрольною сумою для кожного файлу (додаток C).
- МАЮТЬ запечатати кожну відповідь при надходженні без очікування пакету та ПОВИННІ (рівень 2+) отримати токен RFC 3161 від публічного органу часової мітки на кожній печатці.
- ПОВИННІ (рівень 2+) запечатати геш кожного вихідного питання при його відправленні та запечатати список очікуваних відповідей з його терміном та політикою повторних спроб перед першим питанням запуску.
- МАЮТЬ супроводжувати будь-який опублікований консенсус моделей на тій же поверхні кількістю встановлених ймовірностей, які увійшли в нього, їхню середню кореляцію в парах та розділу 5.1 для того запуску та горизонту, щоб читач бачив, скільки незалежних голосів стоять за згодою.
- МАЮТЬ розглядати зміну методології як початок нового сегмента вимірювання та виправлення як додану лінію, яка залишає оригінал на місці; підтвердні оцінки обчислюються в межах одного сегмента (розділ 3.10).
- МАЮТЬ, де читачі прогнозують поряд з моделями: призначити кожного читача один раз і випадково, ніколи не перепризначати; підраховувати один перший прогноз на ринок, ідентифікатор та сесію; закрити прогнози читачів у еталонний час; розглядати скидання ідентифікатора як нового читача та повідомити про частку скидань; позначити сліпу групу у словнику даних перед першим оціненим прогнозом; та не зберігати адресу читача, щонайбільше зафіксований геш її зі днем, використовуваним лише для обмеження повторних голосувань, не публікуючи жодного (розділ 6).
- ПОВИННІ повідомити про діагностику розділів 4–6 поряд з оцінками: частку найбільшого власного значення та коефіцієнт участі матриці подібності, два підрахунки розрізненості кожного місця, тест сторін як блоків, запис вибірки для кожного цитованого посилання, яке входить у підрахунок перекриття, плече лише за цінами, повтори ймовірності під замороженим пакетом, запит, пропозицію та час останньої угоди на кожному рядку натовпу та оборотність та витрати кожного рахунку поряд із тінню без торгівлі.
Частина контрольного переліку запускається як код. Ліга публікує контракт події як JSON-схему (event-contract.schema.json) та автономну програму перевірки, написану виключно стандартною бібліотекою Python (tools/conformance.py, за тією ж адресою, що й дані, SHA-256 e1f929a9…63db2e отримано 21 жовтня 2026 р., 22:33 UTC, зберігається без змін у tools/archive/conformance-e1f929a9.py; environment.json містить усі версії програми перевірки з датою та хешем). Повний контракт складається з дев'яти ключів: asset, horizon, reference time, end time, rule, resolver version, reference rule, price provider і price symbol, а його event_id_v2 — це ev2- з наступними 16 шістнадцятковими цифрами SHA-256 їхнього канонічного JSON (відсортовані ключі, без пробілів, UTF-8). Перший ідентифікатор, event_id (ev1-, перші п'ять ключів), залишається поруч, тому жоден опублікований ідентифікатор ніколи не змінюється. Дві ліги, які записують однаковий контракт, отримують однаковий ідентифікатор, тому тест вимоги 4 стає порівнянням ідентифікаторів для кожного поля, яке визначає результат, а правила оцінювання фіксуються версією методології, запечатаною в тому ж рядку. Програма перевірки перевіряє кожен рядок за схемою, перебудовує його ідентифікатор, перевіряє часи, діапазон ймовірності та поля результатів, відхиляє один ідентифікатор, використаний для двох подій, і вимагає версію методології кожного рядка (вимога 15). Будь-яка ліга може запустити python3 conformance.py its.csv на своєму власному експорті. На файлі прогнозів ліги від 21 жовтня 2026 р., 22:33 UTC, було повідомлено «3792 рядків, OK», з обома ідентифікаторами, перебудованими на кожному рядку. Позитивна оцінка показує добре сформований запис, а таблиця 5 читається за вимогою до вимоги відповідності.
Таблиця 5 надає статус еталонної реалізації щодо кожної вимоги. Твердження, яке спирається на вимогу, дійсне з дати виконання вимоги. «Виконана» означає видима у публічних файлах, коли я їх прочитав 21 жовтня 2026 р. о 15:05 UTC (див. примітку), «Частково виконана» означає, що частина вимоги видима там, а «У процесі» означає, що реалізація йде, з уже розташованими частинами, перерахованими поруч.
Таблиця 5. Відповідність еталонної реалізації, як прочитано 21 жовтня 2026 р. (вимога 3 від 22 жовтня 2026 р.).
| Вим. | Рівень | Статус | Що є на місці |
|---|---|---|---|
| 1 Контракт події | MUST | Виконана з 21 жовтня 2026 р. | Поля контракту запечатані в методології; схема контракту, програма перевірки та обидва ідентифікатори на кожному рядку прогнозу, дев'ятиключовий event_id_v2 з постачальником, символом і еталонним правилом; модель з її рядком версії та режимом, запечатаними в кожному рядку відповіді (відновлено рядками виправлень для перших запусків) |
| 2 Запис, пов'язаний хешем | MUST | Виконана | Ланцюг, питання та хеші снімків, опубліковані питання, виправлення як рядки |
| 3 Зовнішній якір | MUST | Виконана з 22 жовтня 2026 р. | Якір OpenTimestamps при кожному запуску, докази опубліковані; з 21 жовтня — RFC 3161 токени двох незалежних органів влади на кожному позначеному списку (три з 13:23 UTC), кожен список називає попередній за його SHA-256; кожен позначений список введено в журнал прозорості Sigstore Rekor при позначенні з 22 жовтня 2026 р. (перший на індексі журналу 3,368,763,032, п'ять секунд після його позначення 00:00:11 UTC), а попередні списки від 21 жовтня о 23:45–23:47 UTC (список від 20 жовтня на індексі журналу 3,368,351,276) |
| 4 Одна еталонна на спільну подію | MUST | У процесі | Рядки, запечатані після еталонної, мають власну еталонну (late_ref); рядки мають reference_at, same_event і event_id; підрахована серія n_eff, позначена як основна, залишає такі рядки поза межами; всі місця n_eff, позначені як «без різання за часом запечатування», і together опубліковані поруч без різання |
| 5 Кожен запуск опублікований | MUST | Виконана | Неліченні запуски позначені not_counted |
| 6 Підлічений запуск | MUST; SHOULD | MUST виконана з 21 жовтня; SHOULD виконана | Заплановано запуск вранці, оголошений заздалегідь, запечатаний як перший рядок asks.jsonl (04:16 UTC) і опублікований на сторінці доказів з його SHA-256 та снімком Internet Archive (05:35 UTC); 19 та 20 жовтня слідують правилу розвитку розділу 3.4 |
| 7 Подія запитана | MUST | У процесі | Коефіцієнт Бріера всіх рядків оголошено основною оцінкою сесії від 21 жовтня (main_metric, перша така оцінка після закриття); 19 та 20 жовтня постають опублікованими, окремим сегментом (method_segments) |
| 8 Порожні комірки | MUST | Виконана | counted_50, no_answer, of; три результати повідомлені окремо |
| 9 Орієнтири | MUST | У процесі | Опублікована еталонна база 50%; фіксована кліматологія опублікована у живому council-calibration.json від 21 жовтня 2026 р., 08:54 UTC (climatology_fixed, 48 комірок ринку-горизонту, вміст SHA-256 2810d11e…3cabb7, sha256_ok true); F12 і F13 вже застосовують поріг 1000 доларів у своїх власних визначеннях, а поріг обсягу натовпу в опублікованій методології його доповнює |
| 10 Ранжування та інтервали | MUST | У процесі | Правило 30/10, інтервали, згруповані за сесією, та парні інтервали на рівні сесії (pairs, council-pairs.csv) опубліковані; інтервали перекриваючого вікна та оголошені запаси в реєстрації |
| 11 Дані, код, випуск | MUST | У процесі | Дані та код опубліковані з хешами; аналітичний випуск депозит при кожній редакції |
| 12 Запечатування при надходженні; RFC 3161 | MUST; SHOULD | Частково виконана | RFC 3161 токени на кожному позначеному списку з 21 жовтня; того ранку вісім відповідей було запечатано в одній партії та дев'ята через 14 секунд після його надходження; запечатування кожної відповіді при надходженні це доповнює |
| 13 Хеші питання, список складу перед питанням | SHOULD | Частково виконана з 21 жовтня | Кожен крок запуску запечатує свій список складу (запитані місця, вже відповідні місця, резерви) перед своїм першим питанням, тому другий запит видно; вихідні хеші питання ланцюговані в asks.jsonl і охоплені позначеними списками; обидва на сторінці доказів; крайній термін та політика повторних спроб приєднуються до полів списку складу |
| 14 Ефективні голоси поруч із консенсусом | MUST | Готується | n_eff опубліковано в council-stats.json; серія з підрахунком (підраховані запуски, відповіді запечатані до 09:30 ET) позначена як основна, серія всіх місць зберігається поруч з нею; друк поруч з кожним виведеним консенсусом його завершує |
| 15 Сегменти | MUST | Виконано | Версія методології запечатана в кожному рядку запуску та у кожному рядку прогнозу (methodology_version); оцінки за сегментами (method_segments); зміни датовані; нічого не перераховується |
| 16 Читачі | MUST | Готується | Дві постійні випадкові групи працюють (experiment.g0, g1), тільки перші прогнози, прогнози читачів закриті о 09:30 ET, адреса не зберігається (солена щоденна хеш обмежує голоси); позначка сліпої групи в словнику даних і частка скидань його завершують |
| 17 Діагностика | SHOULD | Частково виконано | Коефіцієнт участі (n_eff_participation), підрахунки без знака та з центруванням за кліматологією, перекриття спільного джерела та гілка Closed Book опубліковані; інші діагностичні показники вказані |
Примітка: Статус, прочитаний у публічних файлах та на сторінці перевірки 21 жовтня 2026 р. о 15:05 UTC (council-stats.json генеровано 14:51:50 UTC, council-book.jsonl із 230 рядків); вимога 1 перевірена о 22:33 UTC того ж дня (Розділ 3.13), а вимога 3 внесена в журнал Rekor 22 жовтня 2026 р. о 00:00:16 UTC (Додаток B, Крок 10).
4. Заходи
Протокол фіксує те, що було сказано, і коли. Заходи перетворюють цей запис на оцінки; разом вони є оцінкою прогнозу, яку вимагає стандарт. Я описую кожний захід так, як він опубліковано в методології (версія 2) та протоколі ліги (arena-3, Pro ліга pro-1) та, якщо стандарт вимагає більше, вимогу. Розділ 5 повідомляє значення залежності на живих даних, а результати точності надходять як датовані переробки цієї статті.
4.1 Напрямок
Чи був індикатор вищим або нижчим у кінці горизонту, ніж на його референції, і чи підтримала модель цю сторону своєю ймовірністю? Вище 50 підтримує зростання, нижче 50 — падіння, рівно 50 — ні те, ні те. Прогноз 51% і прогноз 95% дають однаковий результат, тому напрямок не може розрізнити впевнену модель від невпевненої, і основним показником є оцінка Бріера.
4.2 Оцінка Бріера
Для прогнозу зі зазначеною ймовірністю (у відсотках) зростання та результату ,
і оцінка моделі над розв'язаних прогнозів є середнім (Brier, 1950), від 0 для ідеального прогнозу до 1 для найгіршого. Оцінка Бріера суворо влаштована для події, для якої вона обчислюється (Gneiting & Raftery, 2007); для питання ліги ця подія — суворе зростання за всіма рядками (розділ 3.5, вимога 7).
4.3 Неінформативна еталонна оцінка 50% і кліматологія
Прогнозист, який завжди говорить 50%, набирає 0.25 на кожному прогнозі. Це неінформативна еталонна оцінка 50% (для файлів ліги "монета"), нейтральна референція. Прогнозист, який знає базовий коефіцієнт зростання, може набрати менше 0.25 без умінь щодо дня, а на довгих горизонтах базовий коефіцієнт може бути далеко від однієї половини. Тому я додаю кліматологічну еталонну оцінку (вимога 9): частоту суворого зростання тієї ж події для кожного активу та горизонту, оцінену на фіксованому вікні, яке закінчується перед сезоном і запечатане в методології, з показником вмінь Бріера
над тими ж рядками. Та ж подія означає подію, яку оцінює контракт: для дня — від референції до терміналу ціни за правилом джерела цін Таблиці 1 (09:30 до 16:00 ET, дохід до 15:00 ET, Bitcoin від хвилини запечатування до 16:00 ET). Для довших горизонтів вона запускається над однаковою кількістю сесій або календарних днів (розділ 3.7). Базовий коефіцієнт іншої події зміщував би еталонну оцінку.
У еталонній реалізації фіксована кліматологія — це поле climatology_fixed з council-calibration.json: на актив і горизонт, p_up — частота 2016–2025 суворого зростання з кожним рядком, p_up_ex_draw — те ж саме без нічиїв, кількість n та n_independent, вікно та правило. Основна еталонна оцінка — це = p_up, тому що первинна оцінка Бріера враховує всі рядки. p_up_ex_draw служить показнику вмінь ліги без нічиїх (bss_reference). Поле запечатане council-clim-window.json, опубліковано за адресою даних, з 2810d11e…3cabb7, контрольною сумою SHA-256 його вмісту: Python's json.dumps об'єкту без його ключа sha256, з сортованими ключами та налаштуваннями за замовчуванням. Скрипт подання перепровіряє цей контрольну суму вмісту перед прочитанням . Поле вступило у живий файл 21 жовтня 2026 року о 08:54 UTC, його контрольна сума вмісту перевірена (sha256_ok), і це еталонна оцінка первинного порівняння. Де живе вікно не має щоденної історії, замість неї стоїть найближча щоденна подія: щоденний бар для золота, WTI, Brent, мідь та індекс долара, щоденне закриття для дохідності 10-річних облігацій, день UTC для Bitcoin та, з одного тижня, рухи від відкриття. Чотири індекси американського фондового ринку беруть свої від щоденного бару сесії 09:30 до 16:00 ET, подію, на яку моделі відповідають, і первинний тест також повідомляється лише на цих чотирьох (розділ 8). Наближення зміщують та залишають прогнози незміненими (розділ 10).
4.4 Калібрування та різкість
Калібрування запитує, чи збігаються заявлені ймовірності з заявленою частотою. Ліга повідомляє про калібрування спрямованої впевненості: кожна розраховуватися ймовірність складається до сторони, яку вона підтримує ( стає з перевернутим результатом, а рівно 50 залишається поза), складені прогнози розподіляються на чотири бени, [50, 60), [60, 70), [70, 80) та [80, 100], і кожен бен показує середню заявлену ймовірність та частку, які збулися, побудовані з 20 прогнозів (calib_min). Складання вимірює, чи впевненість на підтримуваній стороні відповідає частоті попадань на цій стороні. Калібрування сирої ймовірності росту також можна обчислити з відкритих рядків. Оцінка Бріра розділяється на термін калібрування та термін дозволу (Murphy, 1973), а бени — це зрозумілий супровід цього розподілу.
Бени потребують багато прогнозів, тому я додаю, для кожного місця, консенсус і кожен горизонт, логістичну каліброву підгонку на всіх рядках запитаної події (Cox, 1958). Нахил нижче 1 означає, що заявлені ймовірності стоять занадто далеко від половини, вище 1 занадто близько; вимірює нахил до зростань або падінь. Нахил використовує кожен прогноз і несе стандартну помилку, обчислену зі збереженими сеансами (розділ 4.6). Та сама підгонка з інтервалами, згрупованими за подією, була застосована до цін Polymarket (Walker, 2026).
Калібрування оцінюється разом із різкістю, оскільки прогнозист, який завжди каже 50%, є каліброваним та неінформативним (Gneiting et al., 2007). Я також запитую для кожного місця, консенсусу та горизонту,
від 0 (завжди 50%) до 100 (завжди впевнено), на заявлених ймовірностях лише, та з кліматологічною ймовірністю розділу 4.3 на місці 50. Різкість проти половини очікується, що виростатиме з горизонтом, де довгострокові базові рівні далекі від половини; різкість проти кліматології — це власна прогнозиста. Ні одна не потребує результату. На облікованому запуску від 20 жовтня 2026 року вісім місць, запечатаних до еталону, мали K 9,2 на один день, 14,1 на тиждень, 13,9 на місяць та 20,3 на шість місяців (рисунок 5; самі комірки знаходяться на рисунку 6B). Вони стояли приблизно на п'ять пунктів від рівних шансів на день і були найбільш вирішені на горизонті, який розв'язується останнім, частина якого — базовий рівень, якому видаляє. 21 жовтня 2026 року дев'ять місць дали 10,1, 12,5, 14,6 та 19,9. Більшість заявлених ймовірностей лежали між 40 та 60. На один день це стосувалося 93% їх 20 жовтня та 95% 21 жовтня, і навіть на шість місяців для більш ніж половини (58% та 61%).
Рисунок 5. Заявлені ймовірності розвитку за горизонтом: запуски 2026-10-20-am (вісім місць запечатаних до еталону) та 2026-10-21-am (дев'ять місць).
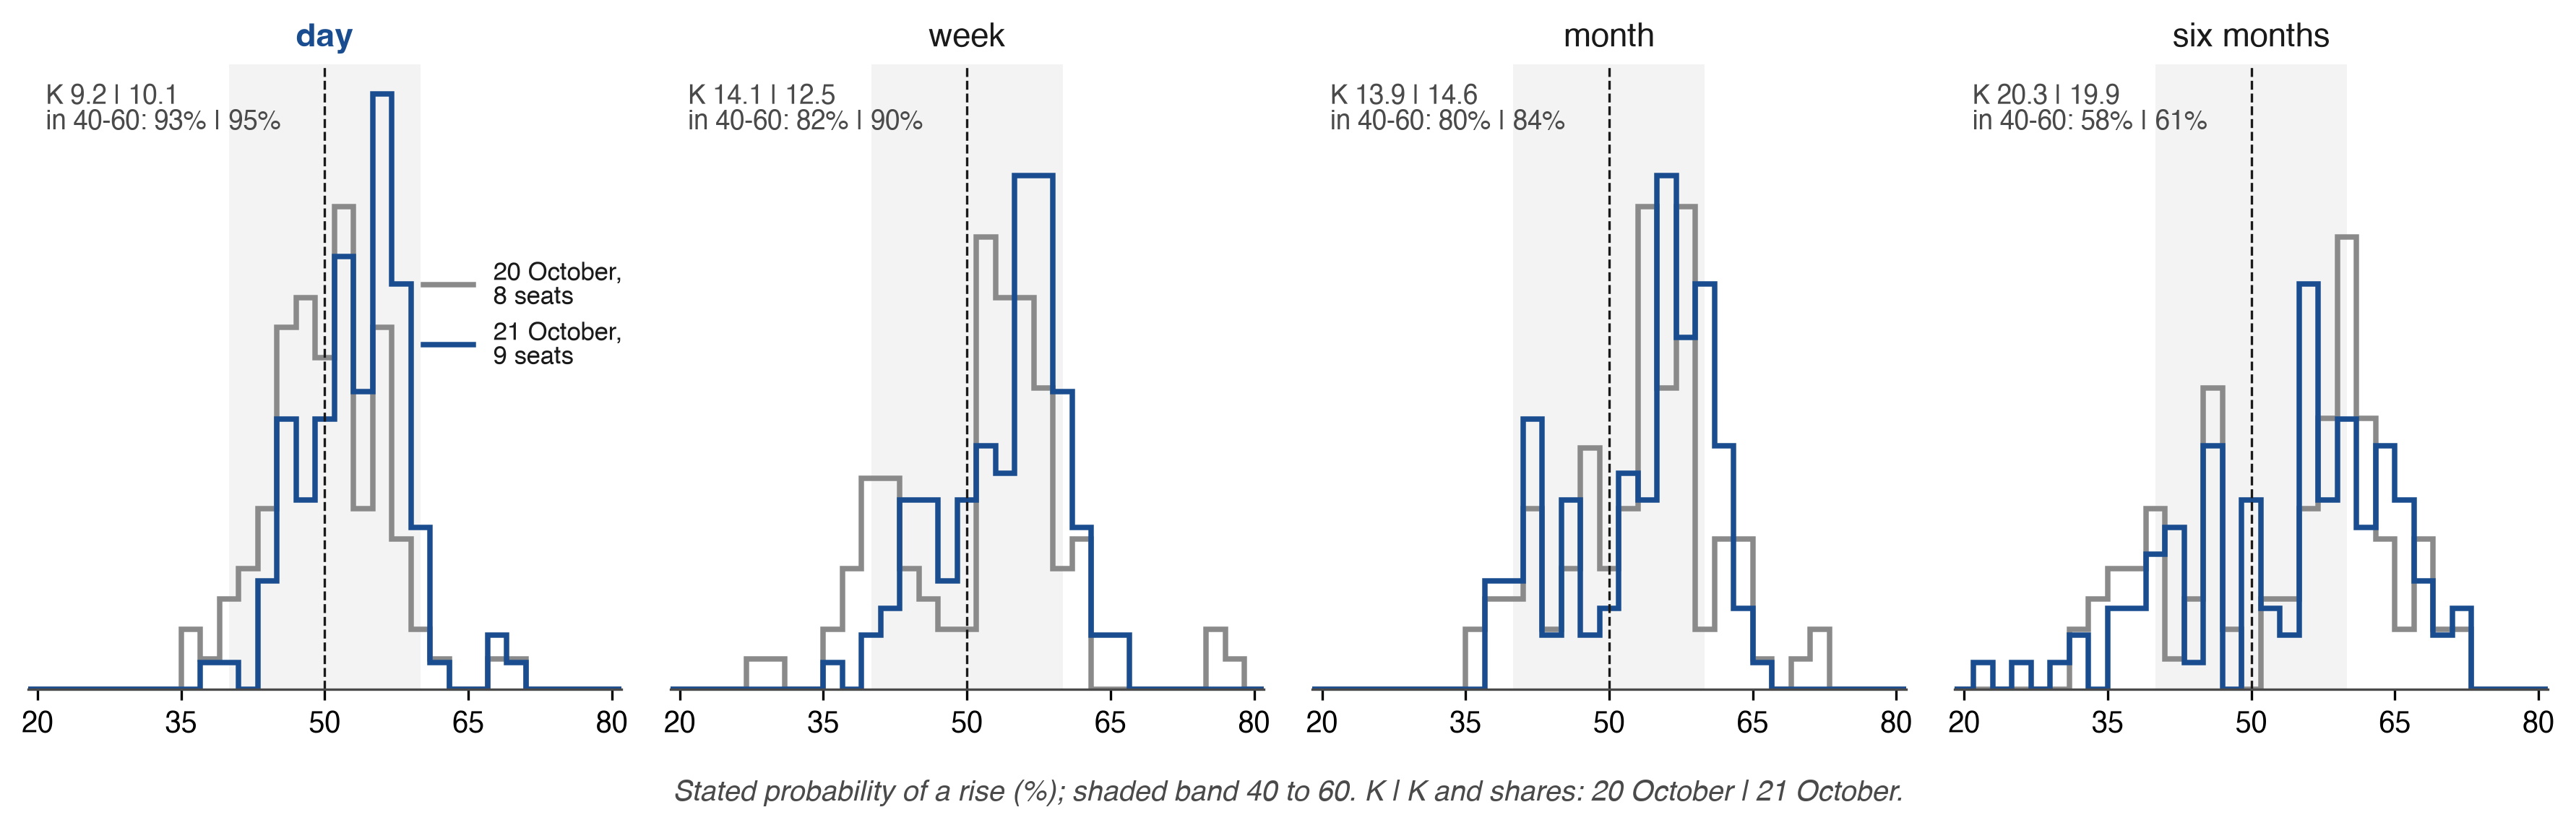
Примітка: гістограми кроками по 2 пункти, масштабовані до рівної площі; затінена смуга проходить від 40 до 60. K = (2/n)Σ|p − 50| (розділ 4.4). 21 жовтня чотири комірки Bitcoin дев'ятої відповіді мають свій власний еталон (розділ 3.3) та виключаються з цього та кожного іншого об'єднаного читання запуску (428 з 432 комірок). Джерело: council-forecasts.csv збережено 22 жовтня 2026, 01:32 UTC.
4.5 Базові показники
Ліга оцінює ті самі рядки проти фіксованих базових показників:
- Монета (0,25 на кожен прогноз).
- Імпульс: вчорашній напрямок того самого індикатора при фіксованих 55%, оцінений на тих самих рядках, що й консенсус; опубліковане поле ліги залишає нічиї, а зареєстровані F15 оцінюють його на всіх рядках (розділ 8.1).
- Купити та тримати (
_hold_all), S&P 500 (_spy), 60/40 (_passive), Готівка за 13-тижневим казначейським векселем (_cash) та Випадкові в межах правил ліги (_random).
Перші два є базовими показниками для ймовірнісних оцінок, а інші п'ять — портфелі, запущені за тих самих витрат і виконання, як у моделей. Momentum перевіряє тривіальне правило. Коли результат — рівні шанси незалежно від вчора, фіксовані 55% дають оцінку за очікуванням. Кліматологічний еталон — це стандарт, який вимагається. Методологія також називає базовий показник без змін — точковий прогноз без ймовірності, що залишається поза порівнянням Брієра. Консенсус Ради також є базовим: середнє значення ймовірностей моделей з відкиданням найвищого та найнижчого при п'яти або більше відповідях, другий представник того самого сімейства з вагою одна третина, і результат утримується в межах 2% до 98%.
Усереднення дає прибуток, що не є навичкою. Для однієї події з результатом та вагами , що в сумі дають одиницю, оцінка Брієра для зваженого середнього дорівнює зваженому середньому оцінок членів мінус їхній зважений розкид (Krogh & Vedelsby, 1995):
Консенсус тому не може програти середньому значенню членів, які він зберігає, для спільної події, якою б не була їхня навичка; утримання результату в межах 2% до 98% може коштувати максимум 0.0004 на рядок. Знахідка того, що консенсус переважає своєму середньому члену, механічно очікувана. Його навичка оцінюється проти монети, кліматологічної базової ставки, натовпу та найкращої однієї моделі попереднього періоду, і термін розкиду повідомляється поряд з оцінкою консенсусу (розділ 5.3).
4.6 Правило 30/10: 30 прогнозів щонайменше на 10 торгових днів
Модель входить в таблицю горизонту тільки коли у неї щонайменше 30 вирішених прогнозів на цьому горизонті та щонайменше 10 торгових сеансів з щонайменше одним вирішеним прогнозом на цьому горизонті у кожному. Запечатана методологія викладає правило та його причину в одному полі: «12 показників одного дня рухаються разом: ліга показує торгові дні поряд з прогнозами, і модель ранжується після 30 вирішених прогнозів щонайменше на 10 торгових днів» (independence). Правило не обмежує, наскільки нерівномірно прогнози розподіляються між цими сеансами, тому таблиця показує кількість сеансів кожної моделі поряд з її оцінкою (days), і друга умова — та, яка діє. Якщо прогнози в межах сеансу мають кореляцію , то прогнозів з одного сеансу несе інформацію приблизно незалежних, ефект дизайну кластерного вибірки (Kish, 1965). З та , один сеанс варто 3.75 незалежних прогнозів, а тридцять прогнозів з трьох ранків — приблизно одинадцять. Вимога 10 торгових днів змушує вибірку охопити різні новини; в межах горизонту одиницею перевибірки є сеанс. Правило 30/10 вирішує приналежність, а потужність розглядається далі. Перша таблиця, після сеансу 30 жовтня 2026 року, є попередньою описовою впорядкуванням, і модель, яка пропустила будь-який із перших десяти сеансів, стає приналежною пізніше.
Файл статистики публікує інтервали з 5 оцінених сесій (Student t на середніх сесії) та з 20 за допомогою bootstrap по сесіях, де 12 показників дня розглядаються як один кластер (council-stats.json, sample.note). Перед 5 сесіями інтервал не показується, а інтервал, обчислений на рядках, розглядає дванадцять ринків дня як незалежні та є занадто вузьким. Для горизонтів довше за день послідовні прогнози мають значну частку спільного вікна результатів, тому я вимагаю, для горизонту у сесіях, гетероскедастичність та інтервали, послідовні щодо автокореляції, з лагом (Newey & West, 1987) або блоковий bootstrap з блоками принаймні сесій (Künsch, 1989), та без інтервалу перед сесіями (вимога 10). У сезон з 126 сесіями це правило дає інтервали на один тиждень від сесії 25 та на один місяць від сесії 105, і жодних на шість місяців, що потребувало б 630. Підтвердні твердження спираються на день — первинний горизонт — та на тиждень і місяць, де правило виконується. Результати на шість місяців та щоденні інтервали мають описовий характер у цьому сезоні. Твердження про вмілість читаються на зареєстрованих датах перевірки (Розділ 8), незалежно від того, що показують сесії між ними.
Потужність належить до порівняння, яке буде заявлено — парної різниці Brier. Для прогнозиста та бенчмарку на тих самих подіях нехай буде середньою за подіями сесії від . Зі стандартним відхиленням середніх сесії та задекларованим найменшим ефектом , двосторонній тест при 5% з потужністю 80% потребує приблизно незалежних сесій. Персистентність підвищує це число, а зареєстрований аналіз тримає послідовні сесії разом (Diebold & Mariano, 1995; Künsch, 1989). При 126 сесіях розрахунок Brier файлу (power_brier) виявляє падіння нижче монети на 0.0105, а падіння на 0.005 потребує 554 сесії. Це екстраполює з 171 прогнозу двох сесій (файл було створено 21 жовтня 2026, 05:33 UTC, на даних 20 жовтня; динамічне поле перераховується при кожному запуску), беручи їхнє стандартне відхилення на рівні прогнозу 0.062 та як проксі доки не будуть оцінені п'ять сесій. Це перераховується при сесії 30 на основі даних рівня сесії, і зареєстровані тести не залежать від цього. Розрахунок рівня влучень файлу (power) потребує 209 сесій, щоб розрізнити 55% від 50% при припущеному . Незалежний аналіз питань бінарного ринку прогнозів досягає того ж порядку: приблизно 350 розв'язаних прогнозів, щоб виявити перевагу Brier у 0.02 над ринком (Nechepurenko & Shuvalov, 2026a).
Негативний результат потребує власного правила. Невелика оцінена різниця, занадто широкий інтервал для прийняття рішення та свідоцтво відсутності різниці — це три знахідки. Я задаю один еквівалентний маржин, ±0.01 Brier, для кожного підтвердного порівняння, і читаю «немає суттєвої різниці» лише тоді, коли 90% інтервал парної різниці (два односторонні тести при 5%) повністю лежить усередині нього. Я обрав цей маржин. Він близький до того, що двосесійна екстраполяція говорить, 126 сесій можуть розв'язати (power_brier, вище), він не змінюється, коли цю екстраполяцію перераховують, і він є допуском оцінювання, окремим від будь-якого економічного порогу.
4.7 Портфельна ліга
Ймовірності вимірюють судження. Портфель, вторинна міра, показує, що модель з ними робить. Кожна з 14 моделей управляє $100,000 змодельованих грошей за одними й тими ж правилами: одинадцять торгованих фондів представляють ринки (VIX — це лише індикатор), позиції довгі тільки від 5% до 25%, готівка приносить дохід за облігаціями казначейства на 13 тижнів, кожен долар, що змінює власника, коштує 0,1%, і рішення торгується при першому відкритті після його запечатування (перша ціна з 09:30 до 09:45 ET). «Hold» — це рішення без торгівлі та без вартості. Рішення, яке порушує правило, відхиляється, і позиції залишаються. Кожен рахунок позначається на закритті з його дохідністю та максимальним падінням, і з 20 сесій за коефіцієнтами Шарпа та Сортіно (Sharpe, 1994; Sortino & Price, 1994). Повні правила містяться у файлі протоколу (Додаток A, Таблиця A1). Рахунок оцінює інструмент, фонд казначейства для дохідності та фонд для кожного фьючерса на сировину, тому нижча оцінка Браєра не встановлює вищу вартість рахунку. Замість цього рахунок порівнюється з пасивними орієнтирами за одних і тих же витрат у межах однієї версії правил.
4.8 Професійна ліга
Кожна модель тримає другий рахунок $100,000 у Професійній лізі (pro-1), довгу-коротку позицію з ваговими коефіцієнтами від 5% до 30% справедливої вартості та валовою експозицією від 100% до 200%, тому левередж до 2×; VIX можна торгувати тут. Її орієнтири — це S&P 500, утримуваний довго та коротко.
4.9 ШІ проти натовпу
Для до восьми з 12 ринків ринки прогнозів торгують щоденним питанням, близьким до питання ліги. Питання кожного запуску містить їх з повними правилами дозволу та просить кожну модель на її власну ймовірність «Up» на кожному, у окремому полі її рядка відповіді (crowd_up). Інструкція не шукати Polymarket, Kalshi чи будь-які коефіцієнти ставок запечатана в питанні, і те, що вернула пошук моделі, знаходиться поза печаткою. Де Polymarket містить ринок, моделі відповідають на питання Polymarket, і питання Kalshi задається лише для ринку, який Polymarket не містить (council-calibration.json, method.crowd_window). Ціни натовпу та обсяги торгів (vol) записуються при виходженні питання та запечатуються в рядку запуску (crowd.odds для Polymarket, crowd.kalshi для Kalshi). 20 жовтня вони були записані о 12:30:06Z, перед тим як перша модель почала свою відповідь. Я приховую ціну за дизайном. Модель, якій показана ринкова ціна та просять переглянути її, може перемогти ринок за деякі контракти (S. Kim et al., 2026), але тоді її відповідь більше не є доказом, незалежним від натовпу. Ліга тримає ці дві окремо: запечатана відповідь сліпа до ціни, і будь-яка комбінація з натовпом — це окрема стратегія, запечатана перед тим як вона оцінюється (Розділ 5.3). Кожне порівняння називає свої годинник інформації: запечатана ціна — це натовп у час питання, тоді як файл калібрування порівнює відповідь кожної моделі з ціною натовпу у хвилину відповіді цієї моделі, обидва оцінені за дозволом натовпу. Після дозволу ліга звітує, за питанням, про ймовірність моделей та натовпу, оцінку Браєра кожного та сторони, які кожен отримав правильно (рядок книги crowd; council-league.json, поле crowd).
20 жовтня Polymarket містив шість щоденних питань «Up or Down» (S&P 500, Dow, золото, WTI, індекс долара та Bitcoin) та Kalshi п'ять (S&P 500, Nasdaq-100, прибутковість на 10 років, золото та WTI): вісім ринків, три з них на обох площадках. Де обидві площадки містять ринок, я використовую контракт Polymarket, той, на який моделі відповіли; інакше контракт Kalshi. Кожна ймовірність натовпу походить з одного контракту. Питання Kalshi встановлюється на страйку, і його ціна перетворюється на «вище за попередній закрити» шляхом інтерполяції між двома суміжними страйками (lo, hi в рядку запуску). Інтерпольована ціна наближає ймовірність цієї події з двох торгованих цін, і обидві сторони потім оцінюються за цією синтетичною подією за джерелом, який контракт називає. Я допускаю контракт до первинного порівняння, коли його запечатаний обсяг становить щонайменше $1,000 у час виходження питання, і звітую про більш тонкі контракти окремо. Поріг показує гроші, торговані на контракті. Вимога 17 просить bid, ask та час останньої угоди в кожному рядку натовпу, оскільки на Polymarket спреди ширші на малоймовірних результатах (Dubach, 2026).
Питання натовпу близькі до питань ліги, а їх годинники різні. День ліги відраховується від 09:30 опорної точки до 16:00 ET (дохідність до 15:00 ET); питання натовпу відраховуються близько до закриття та кілька дозволяються в інші години та з інших джерел: золото та індекс долара при свічці Pyth о 17:00 ET, WTI при щоденному закритті активного фьючерсного контракту, дохідність при паритетній дохідності казначейства о 15:30, Bitcoin з полудня на полудень на Binance. Тому я роблю порівняння питання за питанням, на власних умовах натовпу, з окремо отриманою ймовірністю. Ціни ринків прогнозів — це сильний орієнтир (Wolfers & Zitzewitz, 2004; Berg et al., 2008), і макроекономічні контракти Kalshi прогнозують приблизно так само точно, як Опитування Очікувань Ринку та консенсус Bloomberg (Diercks et al., 2026). Гострота (Розділ 4.4) порівнюється на одних і тих же контрактах, модель за моделлю, з crowd_up, оскільки натовп не встановлює ціну на подію prob_up.
Наскільки невідповідність подій може змінити оцінку, можна визначити точно. Припустимо, індекс вчора закрився на рівні 100, відкрився на 98 і закрився на 99: він упав від попереднього закриття і піднявся від відкриття. Нехай дві версії події вирішуються з протилежними результатами на частці з рядків з фіксованими ймовірностями та рядками. На перевернутому рядку прогноз змінює свій показник Брієра на , максимум 1 за абсолютною величиною, тому середній показник Брієра змінюється максимум на . Розрив між прогнозистами та змінюється на цьому рядку на , тому розрив змінюється максимум на , де — набір перевернутих рядків. Межі виконуються для фіксованих прогнозів на фіксованій вибірці. Випливають два правила. Прогнози входять до спільної оцінки тільки з однієї події з однією цінівною паперу (вимога 4). І кожне порівняння з натовпом повідомляє його частку сеансів на ринку, на яких два питання вирішуються з протилежними знаками; розрив не більший за не розглядається як перевага однієї зі сторін.
4.10 Сітка: модель × ринок × горизонт
Кожна порахована відповідь заповнює одну клітинку тривимірної сітки: до одинадцяти моделей Ради, 12 ринків та чотири горизонти (Рисунок 6). Кожна клітинка накопичує власний показник Брієра, показник влучення, калібрування та різкість. Сітка відповідає на питання, на які не може дати відповідь один рейтинг: які ринки передбачувані на якому горизонті, чи знаходиться переваги моделі в одному класі активів і чи легше місяць, ніж день, коли кожен вимірюється відносно власної базової ставки. Граничні погляди опубліковані в council-league.json (models, by_asset, by_horizon), повні рядки в council-forecasts.csv.
Рисунок 6. Сітка вимірювання. (A) Дизайн: модель × ринок × горизонт. (B) Заповнена сітка: запечатані ймовірності одного порахованого ранку, 20 жовтня 2026 року.
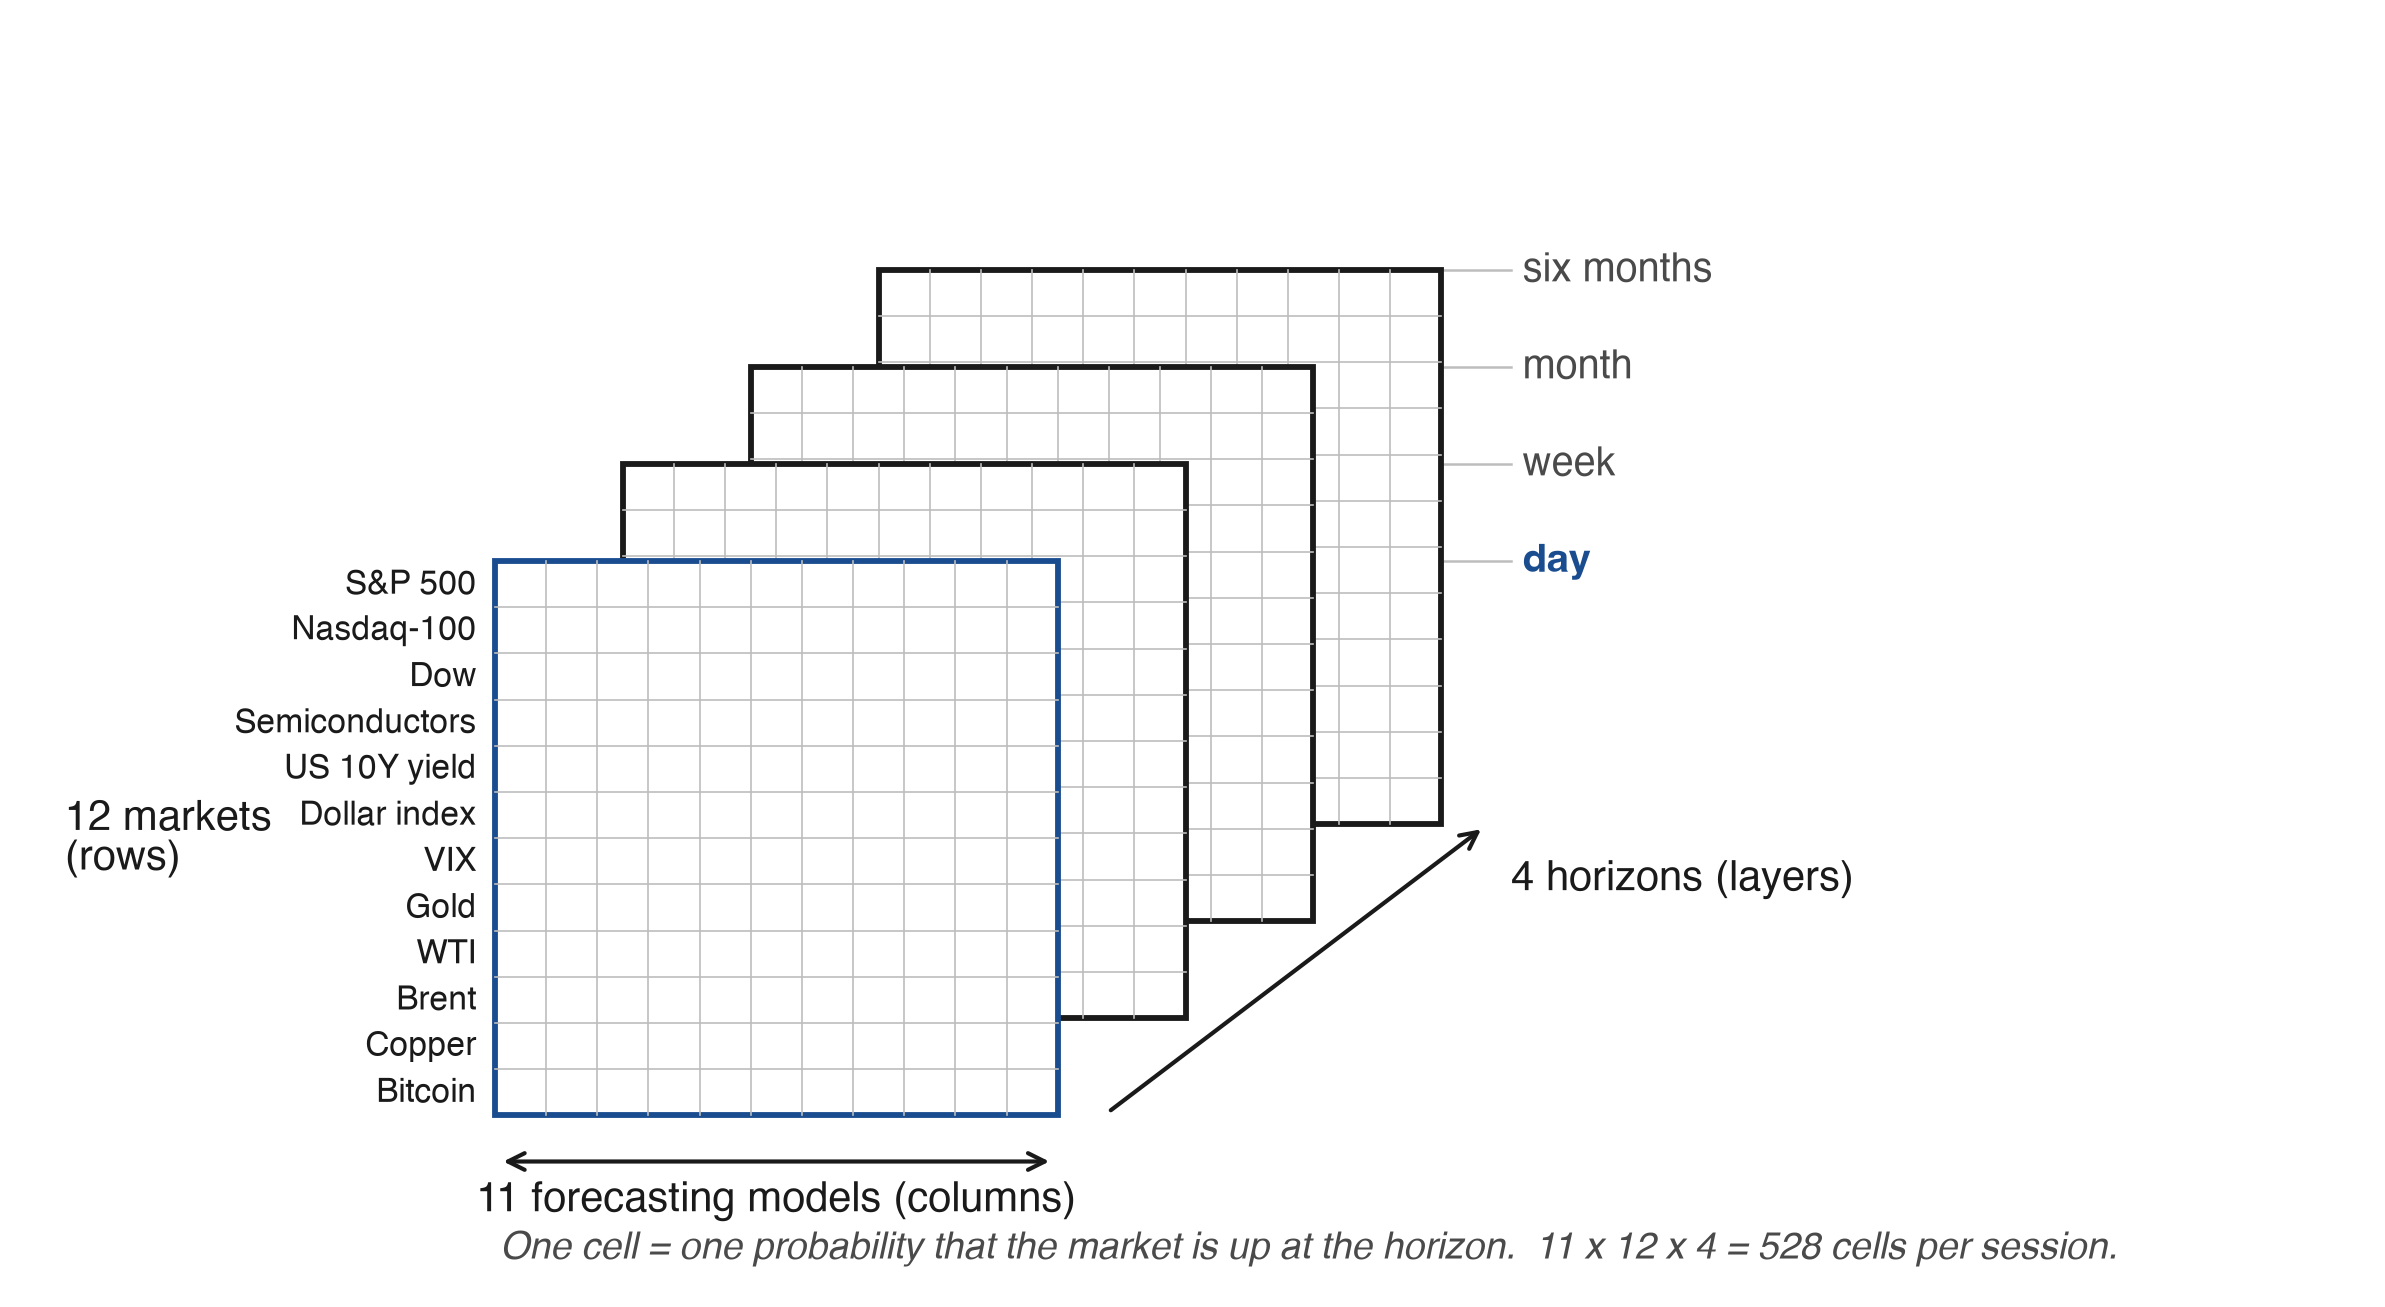
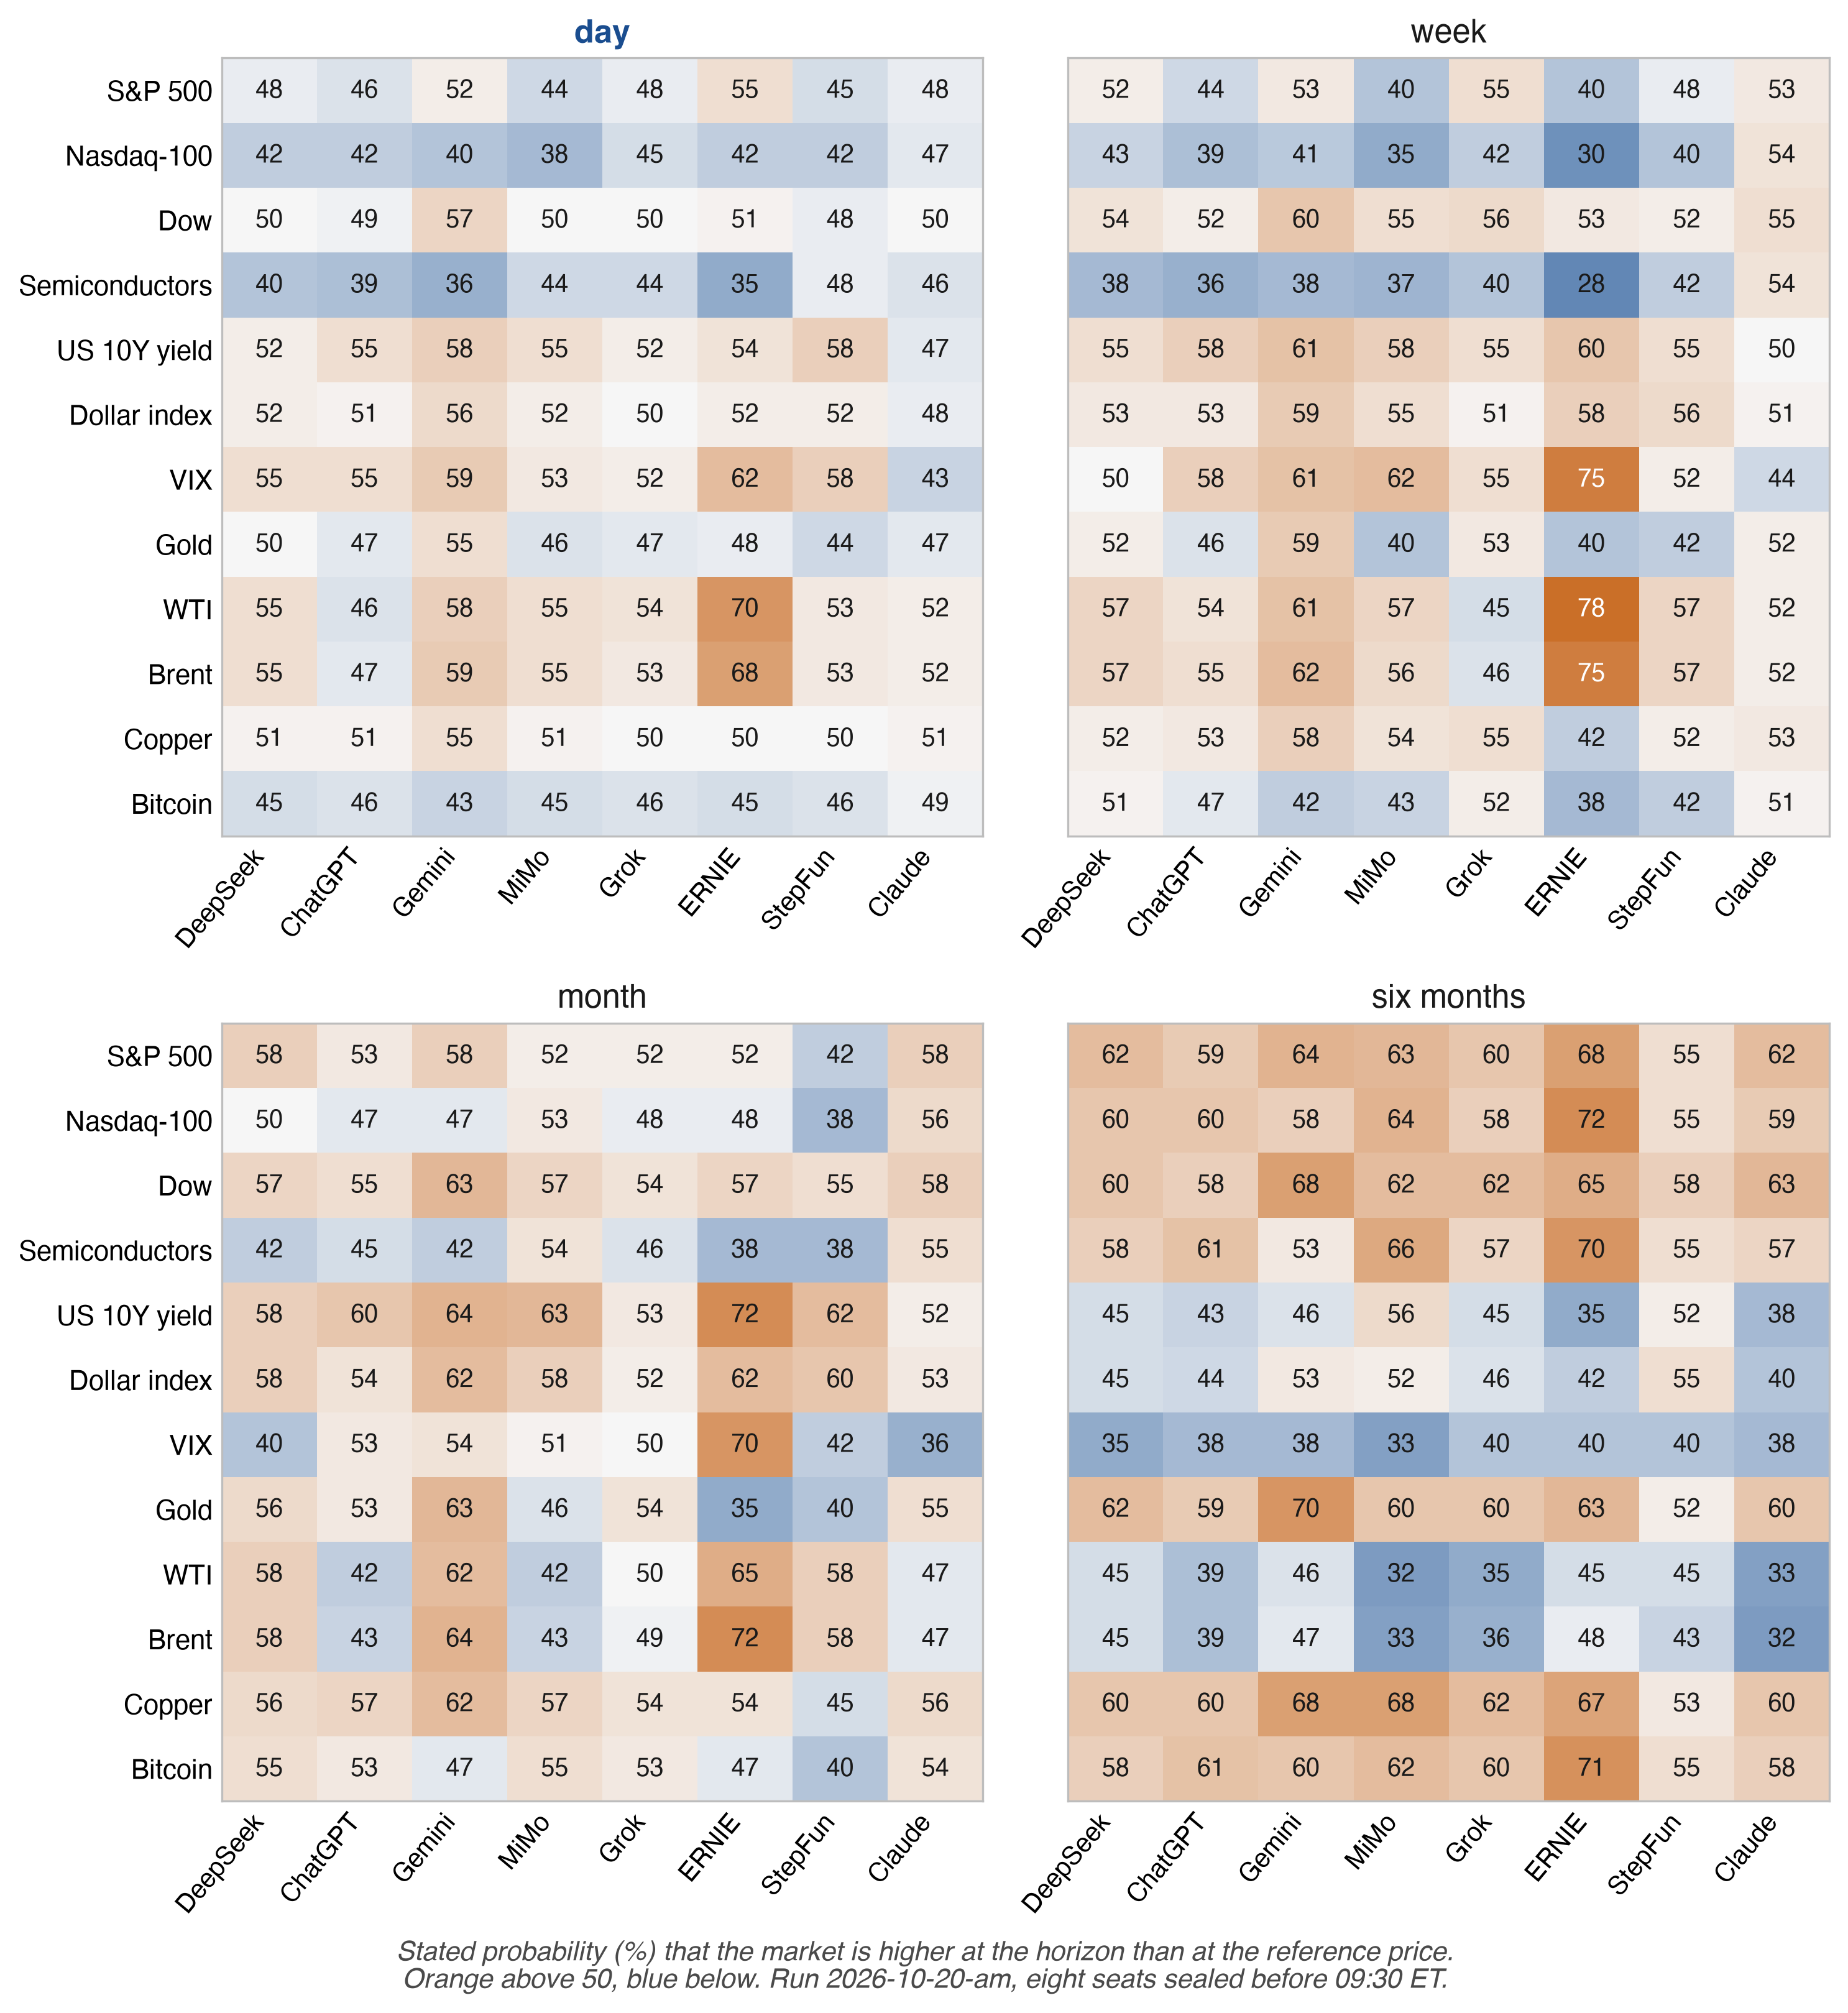
Примітка: (A) Клітинки заповнюються з порахованих рядків council-forecasts.csv; клітинка ранжується лише за правилом розділу 4.6. (B) Вісім місць, чиї відповіді були запечатані до 09:30 ET довідки від 20 жовтня 2026 року (запуск 2026-10-20-am), по одній клітинці на ринок і горизонт, розфарбовані за вказаною ймовірністю зростання і центровані на 50%. Місця впорядковані за їх навантаженням на першу головну компоненту картин ймовірностей, а не за країною. Джерело: council-forecasts.csv, прочитано 21 жовтня 2026 року.
Дневні прогнози вирішуються кожен сеанс; перші тижневі прогнози оціненої ліги вирішуються від 26 жовтня 2026 року, перші місячні прогнози близько 19 листопада 2026 року та перші шести-місячні прогнози у квітні 2027 року.
4.11 Відтворюваність
Кожен результат можна перерахувати з відкритих файлів. Код механізму портфеля опубліковано як текст — 19 файлів і параметри ліги, кожен з його SHA-256 (arena-code.json). Скрипт перепідрахунку (replay.py) перераховує вартість, частку готівки, комісії та ваги кожного рахунку на основі операцій і цін. На файлах від 20 жовтня 2026 року він відтворив усі 253 опубліковані рядки 145 рахунків у межах точності публікації (Додаток B, Крок 7). Другий скрипт, tools/replay_brier.py за тією ж адресою, перераховує з council-forecasts.csv коефіцієнт Бріра кожного підрахованого прогнозу та суми за місцем, горизонтом і версією методології, і порівнює їх з опублікованими цифрами; на актуальних файлах від 22 жовтня 2026 року, 00:09 UTC, він збігся з усіма 9318 опублікованими числами точно. Кожен рядок прогнозу в council-forecasts.csv називає лінію книги, яка його скріпляє (line), тому кожен результат можна відстежити до запечатаної відповіді і звідти до позначеного префікса та блоку Bitcoin (Додаток B). Лінія результату охоплюється першою позначкою після неї.
Будь-хто може перерахувати опубліковані результати. Ланцюг і якір фіксують запечатані відповіді, їхній час і їхні питання. Необроблені виклики моделі, цінова стрічка та розгорнутий код опубліковано з їхніми хешами у тому вигляді, як їх надав оператор. Звіркування еталонних і закривних цін із другим незалежним джерелом — це вищий щабель драбини твердження (Таблиця B1). Оскільки актуальні файли змінюються при кожному запуску, кожна редакція посилається на незмінний аналіз, опублікований на Zenodo (10.5281/zenodo.23552700) з маніфестом хешу SHA-256, розміру та часу отримання кожного файлу (Додаток C).
5. Скільки незалежних голосів
Ліга має одинадцять прогнозних місць. Рада такого розміру виглядає як стільки ж думок, і ліга побудована для підрахунку того, скільки їх вона має. Якщо помилки N прогнозистів корелюють при спільному ρ, їхнє середнє значення несе в собі докази
N_eff = N / (1 + (N − 1)ρ)
незалежних прогнозистів, і з ростом N, N_eff наближається до 1/ρ і там зупиняється. Формула — це ефект дизайну кластерної вибірки (Kish, 1965), а насичення значення залежних експертів було показано для комбінування прогнозів Clemen і Winkler (1985). Супровідна робота застосовує це до панелей моделей AI (Chernets, 2026a). Стеля не залежить від того, скільки моделей було запитано. При ρ = 0,5 тисяча моделей вартості двох свідків, і коли рада більша за 1/ρ, зниження ρ дає більше, ніж додавання членів. Вхідні дані виміряні. Коли дві мовні моделі обидві неправильні, вони часто дають одну й ту саму неправильну відповідь, більше того в межах однієї архітектури чи провайдера (Kim et al., 2025). Помилки прогнозування трьох передових моделей корелювали при середньому r 0,77 на 568 бінарних питаннях (Spiro, 2026), і передові моделі роблять висококорельовані прогнози на тестовому наборі Metaculus AI (Aitchison et al., 2026). Коли багато осіб, які приймають рішення, застосовують один алгоритм, колективне рішення може погіршитися навіть якщо алгоритм перевершує кожного з них окремо (Kleinberg & Raghavan, 2021). Теорія та імітаційне моделювання, відкалібровані за інституційними активами, припускають, що широке впровадження подібних моделей AI скорочує термін дії сигналів, які вони торгують (Meng & Chen, 2026). Такі аргументи потребують виміряного подібності моделей як вхідних даних. Ринкова ліга надає зовнішню основну істину кожен торговельний день і до одинадцяти прямих трансляцій ймовірностей, на яких ρ можна оцінити. N_eff — це підрахунок дисперсії. Зміщення, яке мають усі моделі, залишається в середньому незалежно від кількості моделей, тому ліга також прямо підраховує одностайну помилку (розділ 5.3). Консенсус моделей надрукований без його ефективної кількості голосів — це опитування надруковане без його обсягу вибірки: читач бачить частку тих, хто погоджується, і не може сказати, скільки доказів цей консенсус містить. Вимога 14 тому робить підрахунок ОБОВ'ЯЗКОВИМ де б не показувався консенсус. 20 жовтня вісім місць запечатали однодневну картину до відкриття, і їхні картини були такі ж подібні як у 1,46 незалежних прогнозистів (розділ 5.2).
5.1 Як ліга оцінює ρ
Кожен запечатаний запуск дає для кожного прогнозного місця ймовірність того, що кожен з 12 ринків буде зростати на кожному горизонті. Для кожного запуску та горизонту ліга обчислює середнє значення за парами місць кореляції Пірсона їхніх ймовірностей на ринках, на які обидва дали відповідь, і оцінює N_eff = n / (1 + (n − 1)ρ) з n та ρ цього запуску. N_eff опукла в ρ, тому середнє значення підрахунків за запуском щонайменше дорівнює підрахунку при середньому ρ, а шум вибірки ρ, оцінений з дванадцяти ринків, також піднімає підрахунок за запуском. Середнє значення нижче порогу, як у F1 і F2, є тому консервативним читанням, а порівняння між горизонтами читається на самому ρ (F9). З дванадцятьма ринками одна попарна кореляція має стандартну помилку близько 0,26 до 0,18 у спостережуваному діапазоні 0,38 до 0,64; пари одного запуску мають спільні місця та ринки, тому їхнє середнє стійкіше за одну пару, але не за коренем їхньої кількості. Інтервал виходить з п'яти підрахованих запусків. Я використовую останню лінію відповідей кожного місця та виключаю комірки, відновлені після запечатування датованою лінією correction, оскільки їх не було в запечатаній відповіді. Правило прав на участь є частиною оцінювача. Я допускаю лише підраховані запуски та лише відповіді запечатані до еталонної ціни, щоб пізня відповідь, яка могла б бачити хід відкриття, не входила. Відкритий файл council-stats.json опубліковує цю серію під n_eff.counted з правилом, зазначеним у файлі. Старіший блок n_eff.per_run та його середнє значення усереднюють усі запечатані запуски, пробні запуски та пізні відповіді, включені. Додаток C наводить поля для перерахування з council-forecasts.csv та council-book.jsonl. Таблиця 6 слідує рядкам відкритого файлу через це правило, від шести запечатаних запусків до підрахованого запису.
Таблиця 6. Від відкритого файлу до підрахованого запису за запуском: рядки, виправлення, місця, рядки запечатані до еталонної ціни, вказані 50, невірні комірки та підраховані однодневні рядки (council-forecasts.csv, 3,792 рядки).
| Запуск | Роль | Рядків у файлі | Рядки виправлення | Місця з відповідями | Місця запечатані до еталонної ціни | Рядків запечатаних до еталонної ціни | Зазначені 50 | Невірні комірки | Підраховані однодневні рядки |
|---|---|---|---|---|---|---|---|---|---|
| 2026-10-16-eve | Пробний | 1,056 | 39 | 9 | 9 | 1,017 | 20 | 0 | 0 |
| 2026-10-17-btc | Пробний | 864 | 32 | 9 | 9 | 832 | 40 | 0 | 0 |
| 2026-10-18-radar | Пробний | 672 | 21 | 8 | 8 | 651 | 22 | 0 | 0 |
| 2026-10-19-am | Розвиток | 336 | 11 | 7 | 7 | 325 | 4 | 0 | 83 |
| 2026-10-20-am | Розвиток | 432 | 0 | 9 | 8 | 384 | 14 | 12 | 105 (96 запечатаних до еталонної ціни) |
| 2026-10-21-am | Підрахований запис | 432 | 0 | 9 | 9 | 432 | 24 | 0 | 108 |
Примітка: Рядки коригування — це клітинки, додані пізнішими рядками коригування (line_kind); інші стовпці рахують клітинки рядків відповідей. Рядок запечатується до опорної точки, коли печатка його рядка max(at, booked_at) передує 09:30 ET сесії, на яку він спрямований; три пробні прогони спрямовані на 19 жовтня. Вказані 50 і невалідні клітинки читаються з cell_status (explicit_50, invalid), порахункові рядки з status. 20 жовтня дев'яте місце, Meta AI, запечаталось о 16:16:52Z: його 12 невалідних клітинок не мають імовірності, і його дев'ять порахункових однодневних рядків оцінюються за його власною опорною точкою, поза спільною подією. 21 жовтня чотири Bitcoin клітинки дев'ятої відповіді мають власну опорну точку (розділ 3.3). Джерело: council-forecasts.csv і council-book.jsonl збережені 22 жовтня 2026, 01:32 UTC (SHA-256 CSV 9fa4747e…c299d).
Я публікую супровідну статистику поряд із порахунком. Кореляція обчислюється між ринками, тому включає те, як ринки рухаються разом (три американські індекси акцій, WTI і Brent); друга версія зберігає один ринок на групу, опускаючи Nasdaq-100, Dow і Brent. Кореляція між ринками також залежить від напрямку, в якому запитується кожен ринок: зростання VIX, долара або дохідності зазвичай йде поруч із падінням акцій, і ліга запитує кожен ринок як зростання, зафіксоване в його контракті подій. Я також обчислюю версію, вільну від цієї конвенції, яка корелює відхилення від 50 без віднімання середнього значення кожного місця між ринками, тому зміна будь-якого ринку навпаки нічого не змінює. На один день це дає 1.85 і 1.54 19 і 20 жовтня проти 1.74 і 1.46 для головного порахунку. Взяте з кліматологічної імовірності замість 50, ті самі відхилення дають результат, який розділ 4.3 запитує для довгих горизонтів. Коефіцієнт участі матриці — це інший вимір порахунку, і за умови еквікореляції ці два відрізняються, тому я читаю його поряд із N_eff як другий порахунок. Третя статистика спочатку видаляє консенсус кожного ринку. Віднімання консенсусу, оціненого з тих самих моделей, робить відхилення від'ємно корельованими за конструкцією, тому це описове і не зареєстроване. Вимога 17 додає частку найбільшого власного значення. Частка близька до одиниці говорить про те, що один спільний фактор несе схожість, структура, під якою один спільний ρ — справедливе резюме, а низька частка говорить про те, що один ρ приховує кілька факторів. На порахованому прогоні 20 жовтня 2026 на всіх 48 клітинках восьми місць, запечатаних до опорної точки, найбільше власне значення несе 68% сліду (5.47 з 8). Один спільний фактор містить більшість схожості. Коефіцієнт участі однодневної матриці був 2.28 19 жовтня, 1.79 20 жовтня і 3.28 21 жовтня (n_eff_participation).
Головний порахунок вимірює, наскільки схожі картини імовірності. Кореляція помилок, ρ формули вище, — це другий порахунок, і ліга обчислює його з оцінених сесій: середня попарна кореляція індикаторів помилок місць між ринками, перетворена на N_eff так само (n_eff_errors). Вона також несе спільний рух результатів. Коли три індекси акцій падають разом, моделі, які сказали «вверх», помиляються разом, незалежно від їхньої схожості.
5.2 Перше прочитання методу
Я читаю метод спочатку на розробних сесіях 19 і 20 жовтня 2026 (розділ 8). На їхніх двох порахункових ранкових прогонах, використовуючи лише відповіді, запечатані до 09:30 ET опорної ціни, я знаходжу N_eff на один день 1.74 19 жовтня 2026 (n = 7 місць запечатаних до опорної точки, ρ = 0.505) і 1.46 20 жовтня 2026 (n = 8, ρ = 0.64). Картини цих двох ранків були настільки ж схожі, як ті, що належали близько 1.6 незалежним прогнозистам. Зберігаючи один ринок на групу, отримуємо 1.69 і 1.57. Перший прогін порахованого запису, 21 жовтня 2026, дав 2.23 (n = 9, ρ = 0.379), і 2.09 з одним ринком на групу (council-stats.json, n_eff.counted.per_run, генеровано 21 жовтня 2026, 22:16 UTC).
То ж саме правило на кожному горизонті з трьома описовими мірами, які не потребують результату поза ними, дає таблицю 7.
Таблиця 7. Описове прочитання за горизонтом порахункових ранкових прогонів, відповіді запечатані до опорної точки: N_eff картин імовірності (середня попарна ρ у дужках), чіткість K, частка імовірностей між 40 і 60, і розкид між місцями.
| Прогін | Міра | 1 день | 1 тиждень | 1 місяць | 6 місяців |
|---|---|---|---|---|---|
| 19 жовтня 2026 (n = 7) | N_eff (ρ) | 1.74 (0.51) | 2.81 (0.25) | 2.39 (0.32) | 1.16 (0.84) |
| K | 10.7 | 14.4 | 17.9 | 25.0 | |
| Частка в [40, 60] (%) | 88 | 81 | 67 | 42 | |
| Розкид (пункти) | 4.2 | 6.3 | 7.4 | 5.1 | |
| 20 жовтня 2026 (n = 8) | N_eff (ρ) | 1.46 (0.64) | 1.99 (0.43) | 2.68 (0.28) | 1.14 (0.86) |
| K | 9.2 | 14.1 | 13.9 | 20.3 | |
| Частка в [40, 60] (%) | 93 | 82 | 80 | 58 | |
| Розкид (пункти) | 3.5 | 5.7 | 6.2 | 4.7 | |
| 21 жовтня 2026 (n = 9) | N_eff (ρ) | 2.23 (0.38) | 2.63 (0.30) | 2.41 (0.34) | 1.58 (0.59) |
| K | 10.1 | 12.5 | 14.6 | 19.9 | |
| Частка в [40, 60] (%) | 95 | 90 | 84 | 61 | |
| Розкид (пункти) | 4.3 | 4.8 | 5.7 | 6.8 |
Примітка: Дванадцять ринків на горизонт. N_eff за правилом архівованого скрипту neff-horizons.py (розділ 5.1), з клітинками, які мають власну опорну точку, виключеними (21 жовтня Bitcoin клітинки дев'ятої відповіді); однодневне значення 21 жовтня дорівнює опубліковому n_eff.counted.per_run. K = (2/n)Σ|p − 50| над клітинками місць (розділ 4.4); розкид — це населена стандартна відхилення між місцями, усереднена за дванадцятьма ринками. Значення з council-forecasts.csv і council-book.jsonl збережені 22 жовтня 2026, 01:32 UTC.
На всіх трьох прогонах голосів найменше через шість місяців і більше через тиждень та місяць, ніж через день. Подібність через шість місяців може походити від спільних базових ставок (акції та золото зростають протягом шести місяців), тому підрахунок за шість місяців також слід читати як відхилення від кліматологічної ймовірності. Я бачу цей паттерн на прогоні від 20 жовтня (Рисунок 6B), а на Рисунку 7 я малюю його ринок за ринком. Вісім місць, запечатаних до еталонного моменту, дали п'ять ринків з ймовірністю нижче 50% на день і близько 60% через шість місяців. За середньою ймовірністю S&P 500 змінився з 48 на 62, Nasdaq-100 з 42 на 61, напівпровідники з 42 на 60, золото з 48 на 61 і Bitcoin з 46 на 61, тоді як нафта, VIX та 10-річна дохідність змінилися в іншому напрямку (WTI 55 на 40, VIX 55 на 38, дохідність 54 на 45). Рада побачила короткий шок, який згасає. Через шість місяців він збіжився на довгостроковому дрейфі. 21 жовтня короткий край рухнувся, а довгий край утримався. Дев'ять місць дали S&P 500 55,9 на день і 60,4 через шість місяців, і лише мідь (47,9) і VIX (45,7) були нижче 50% на день. Через шість місяців рискові активи знову були на рівні 56,7–62,7, а нафта, VIX, дохідність і долар на 41,2–46,1.
Рисунок 7. Середня заявлена ймовірність зростання через один день і через шість місяців, за ринками: (A) прогон 2026-10-20-am, вісім місць запечатаних до еталонного моменту; (B) прогон 2026-10-21-am, дев'ять місць.
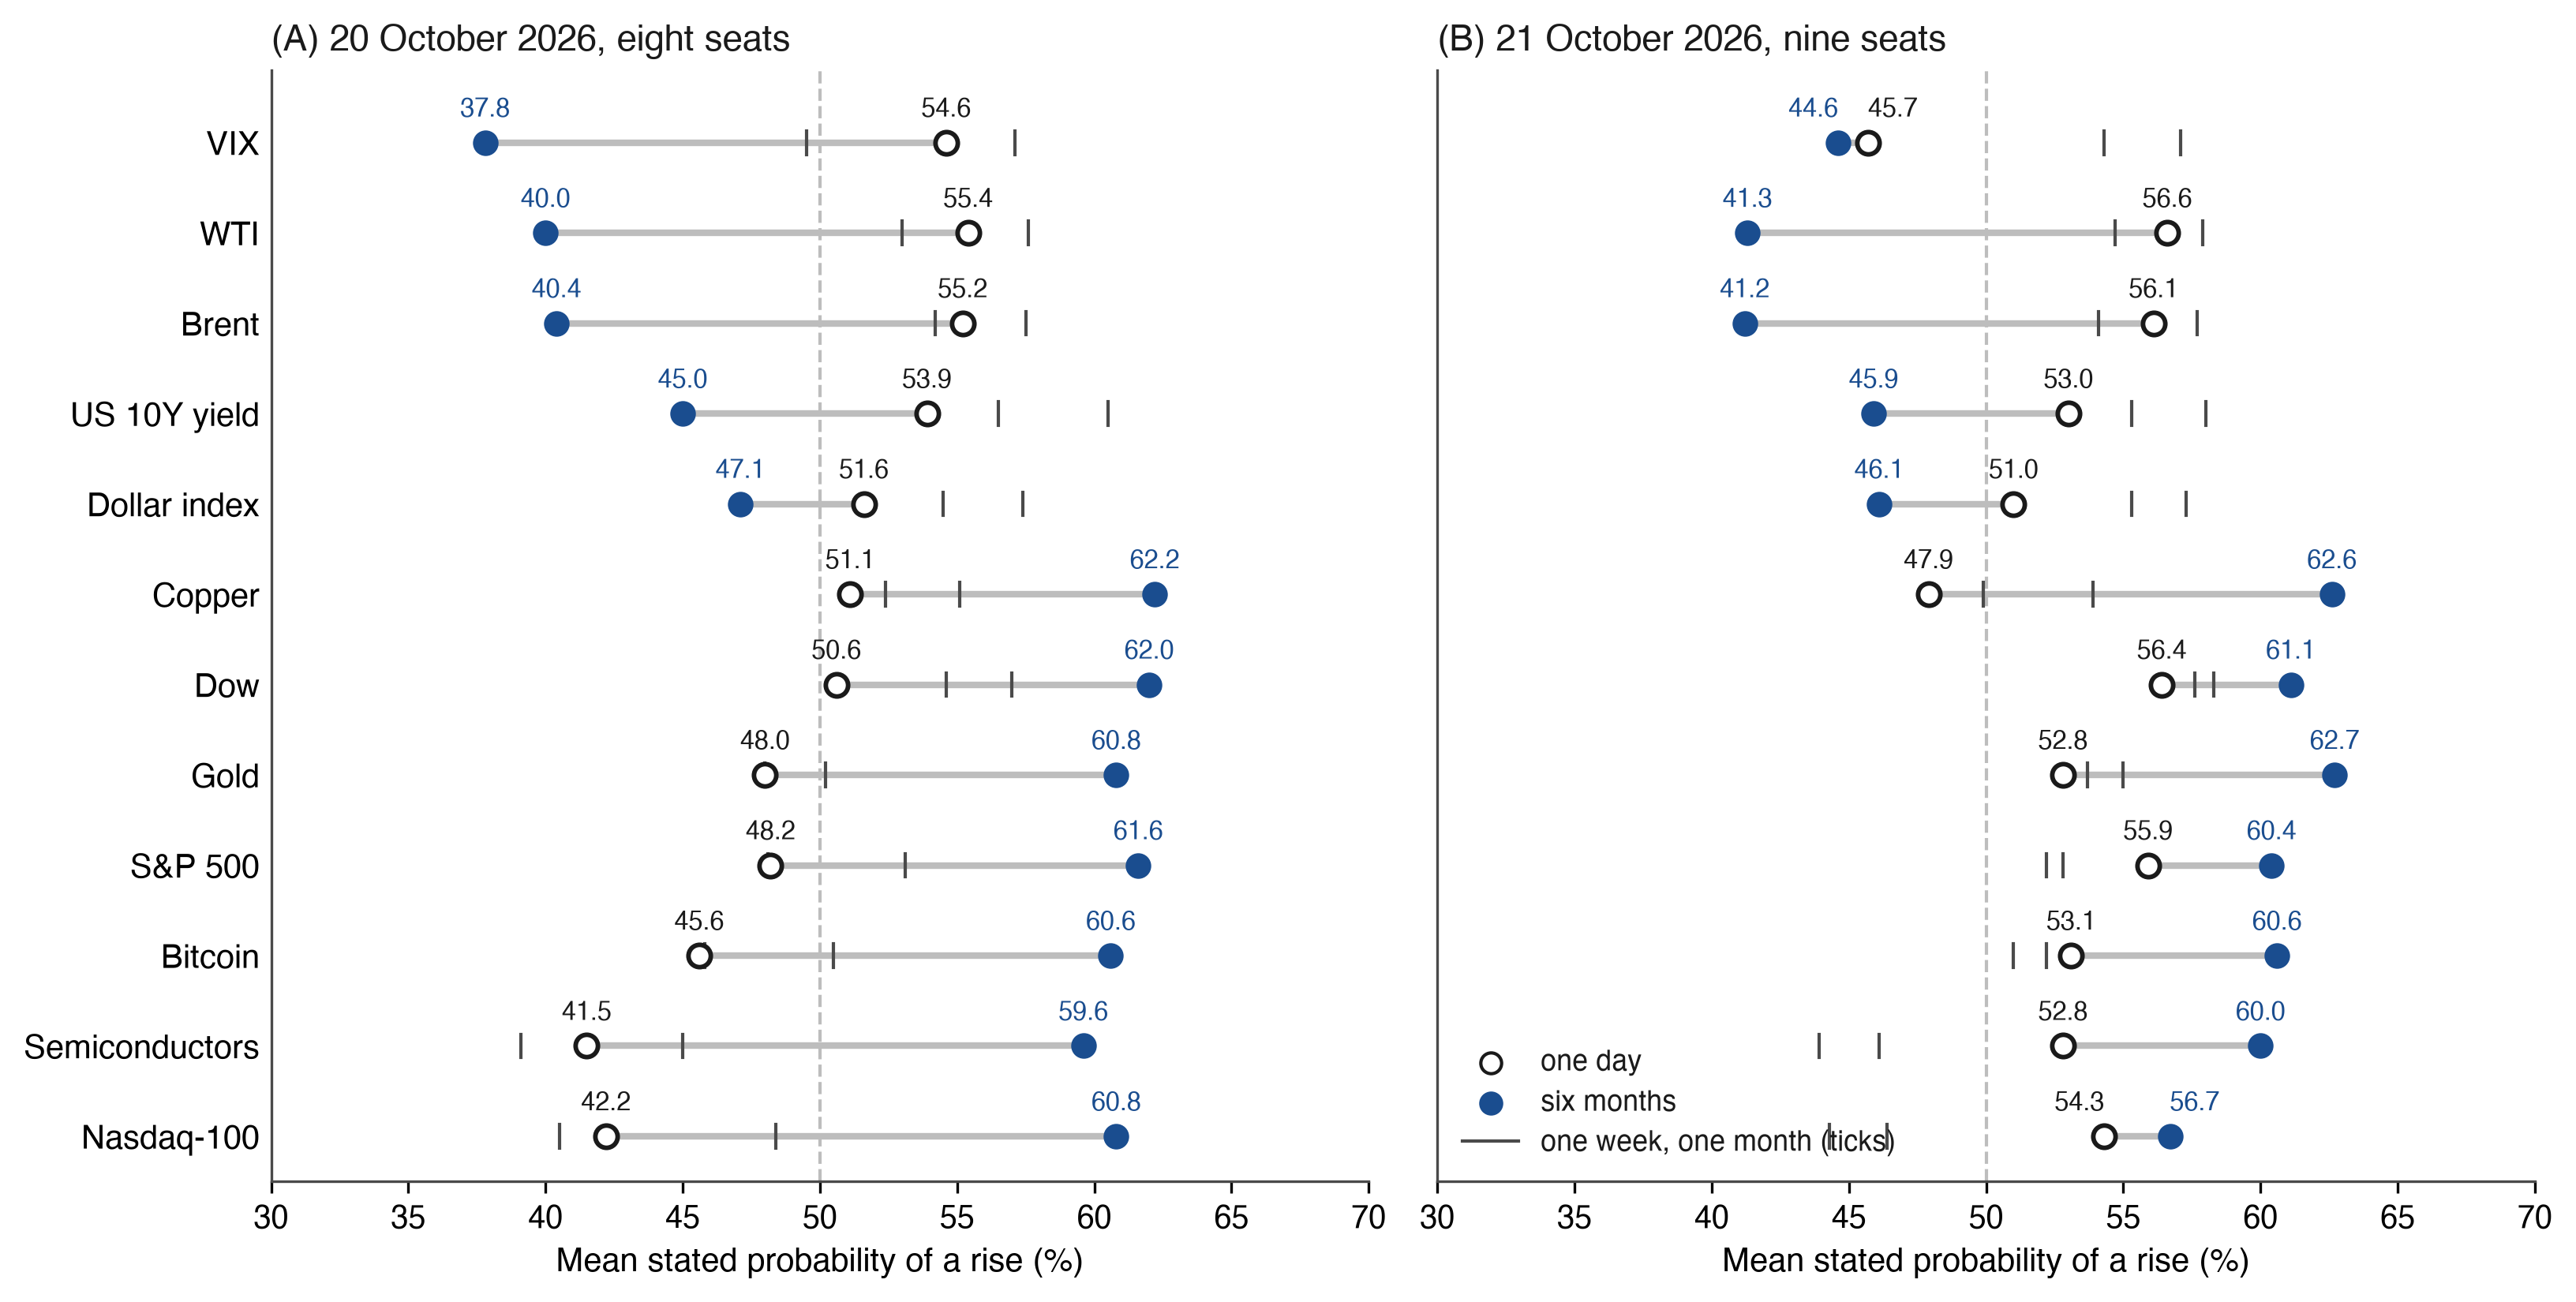
Примітка: Середня величина prob_up місць; позначки відмічають один тиждень і один місяць. Ринки упорядковані за змінами від одного дня до шести місяців 20 жовтня. Ймовірності за шість місяців включають базову ставку кожного ринку (Розділ 4.3); той же підрахунок порівняно з кліматологією дорівнює . 21 жовтня середня величина Bitcoin виключає комірки дев'ятої відповіді, які мають власний еталон. Джерело: council-forecasts.csv збережено 22 жовтня 2026, 01:32 UTC.
Той же прогон дає розкид, який Розділ 8 використовує. На восьми місцях середнє квадратичне відхилення ймовірностей у середньому становило 3,5 пункти через один день, 5,7 — через один тиждень, 6,2 — через один місяць і 4,7 — через шість місяців. Через один день воно коливалося від 1,5 пункту на мідь до 6,4 на WTI, а найширші комірки були VIX і Brent через один місяць (9,9 і 9,8). 21 жовтня середній розкид становив 4,3, 4,8, 5,7 і 6,8 пункту, найширший через шість місяців (Brent 9,5, WTI та VIX 8,4). На Рисунку 8 показано кожну комірку обох ранків.
Рисунок 8. Розкид заявлених ймовірностей за місцями, за ринками і горизонтами: (A) прогон 2026-10-20-am, вісім місць запечатаних до еталонного моменту; (B) прогон 2026-10-21-am, дев'ять місць.
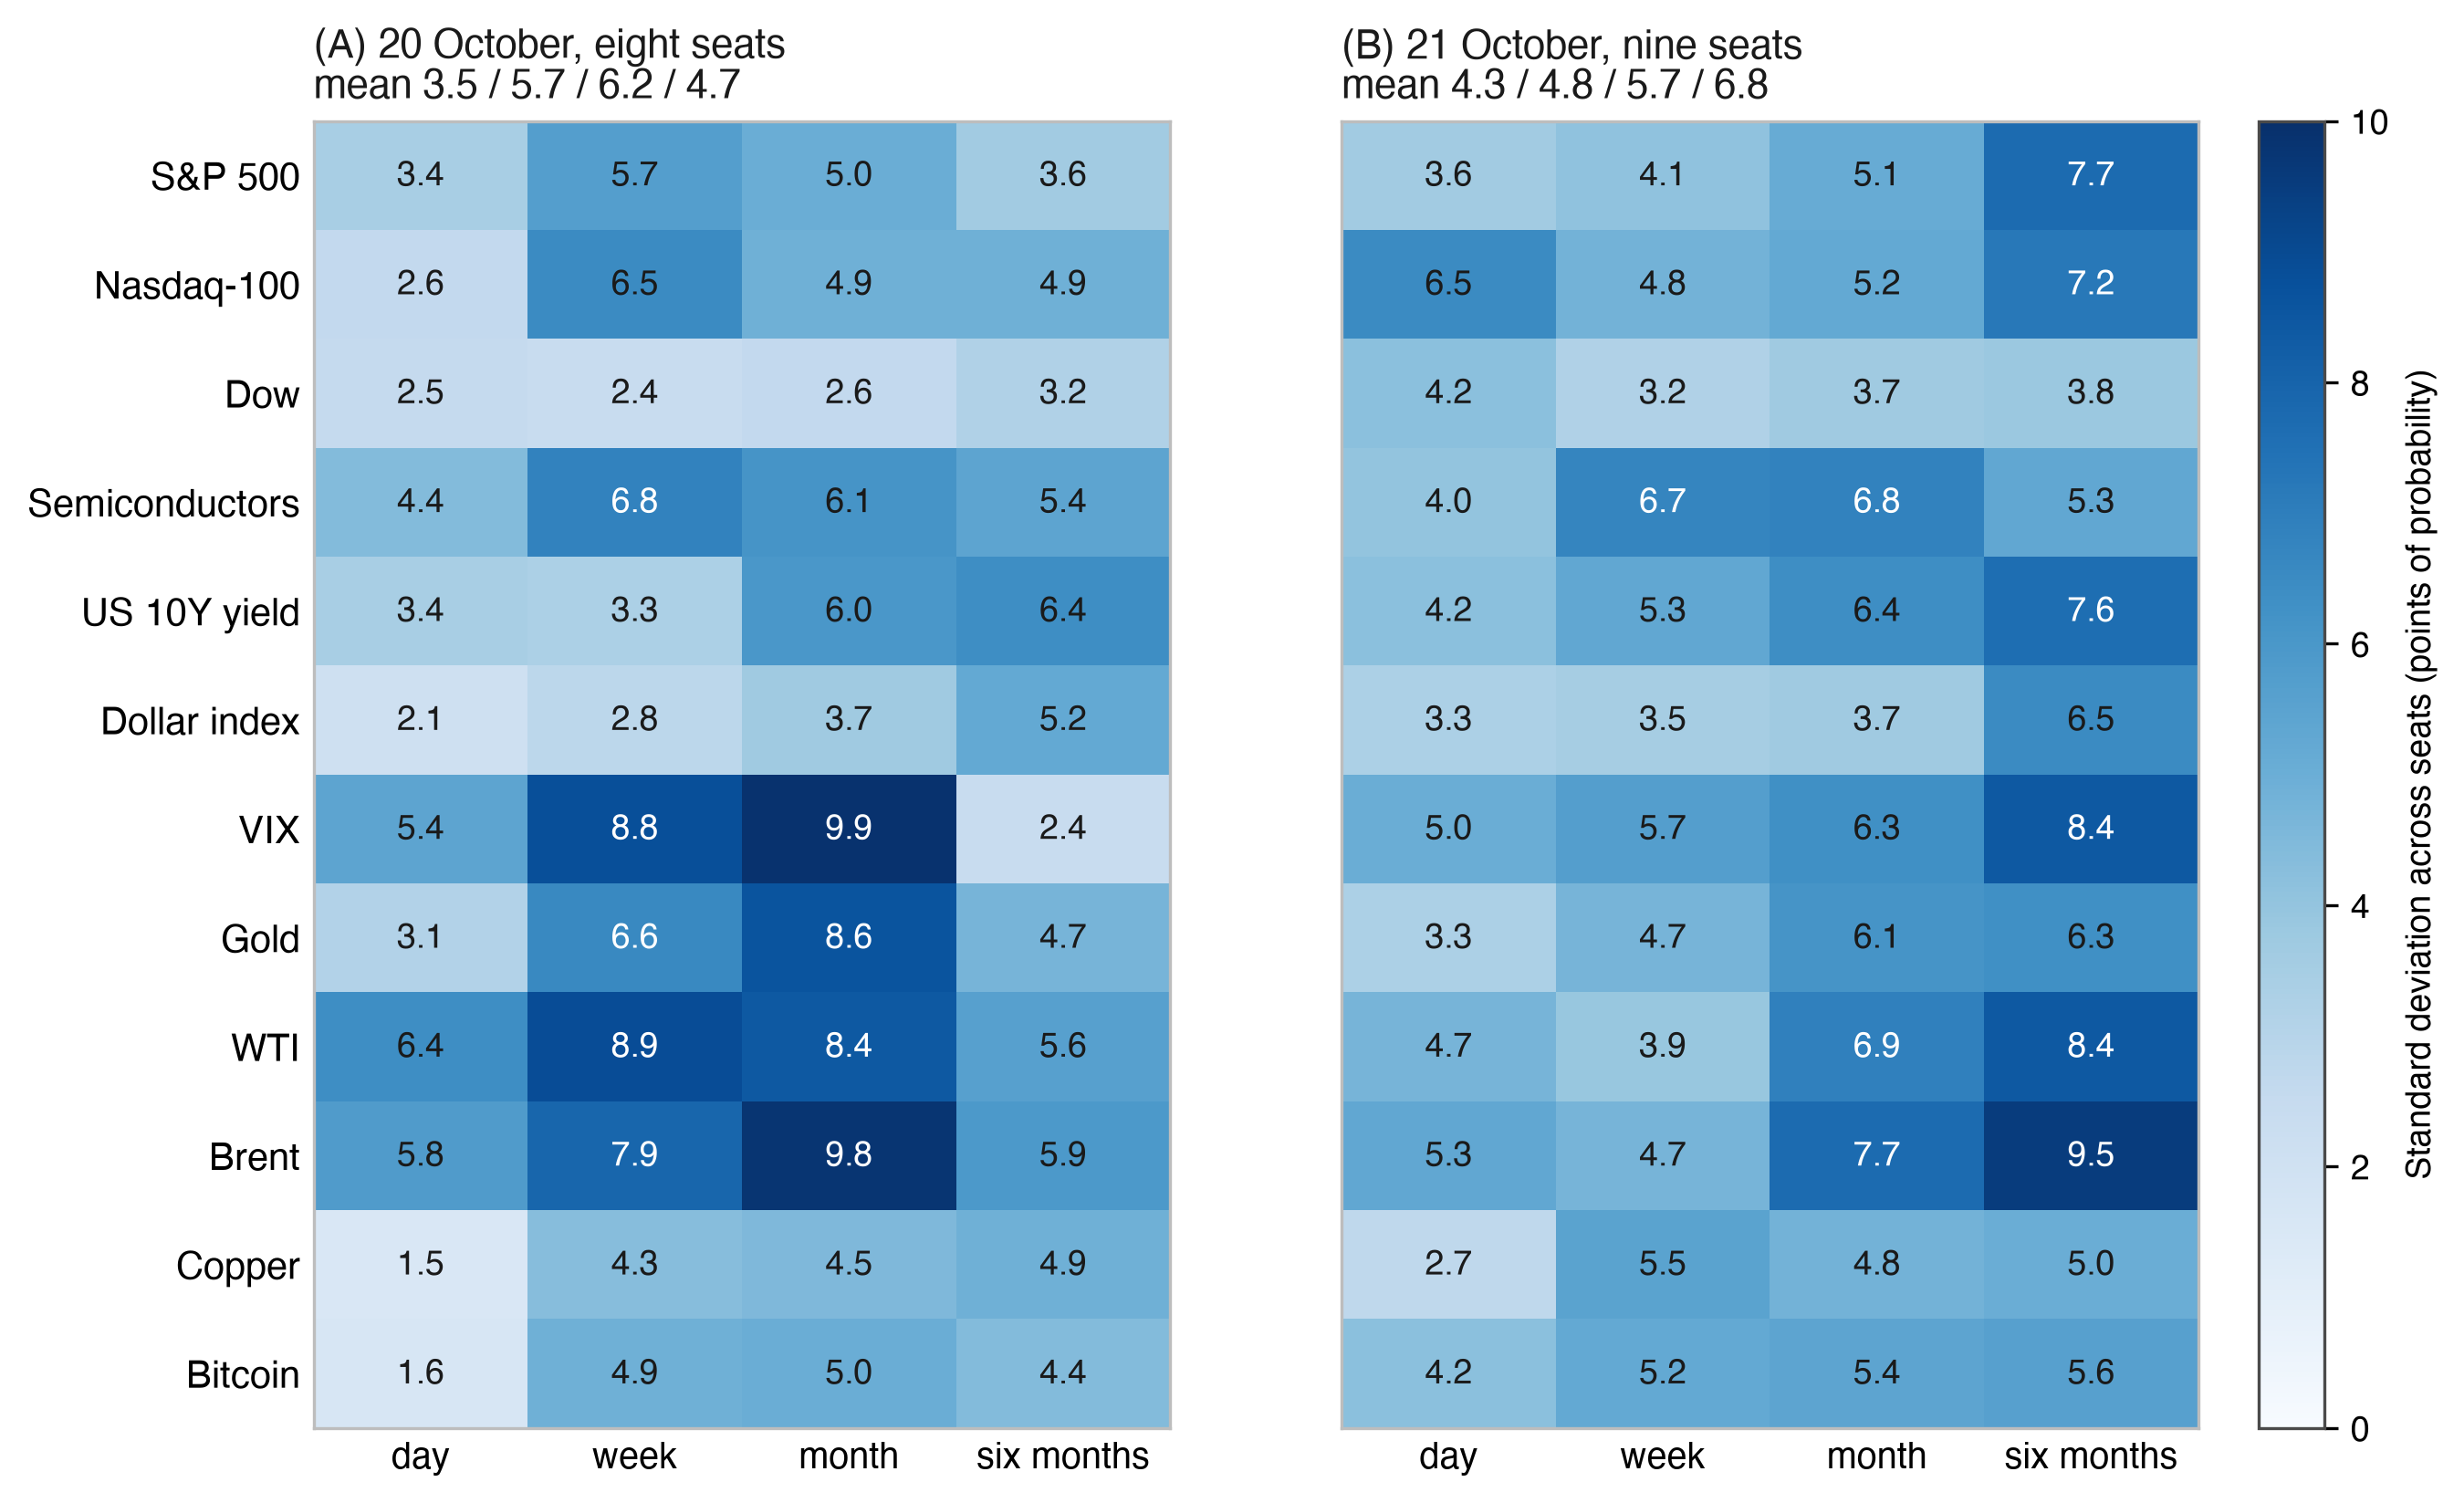
Примітка: Середнє квадратичне відхилення prob_up за місцями в кожній комірці, у пунктах ймовірності; назви панелей дають середню величину по дванадцяти ринках на кожному горизонті. Розділ 8 реєструє використання розкиду як вторинного аналізу. Джерело: council-forecasts.csv збережено 22 жовтня 2026, 01:32 UTC.
Послідовні прогони відповідають на перекривні питання про однакові ринки, а вікна тижня і місяця сусідніх прогонів перекриваються. Порівняння між горизонтами здійснюється тому на парних різницях прогон-за-прогоном з інтервалами на блоках прогонів (F9). Три пробні прогони від 16 до 18 жовтня, всі спрямовані на сесію 19 жовтня і не враховані, дали 4,01, 2,69 і 2,06 через один день. Підрахунок за індикаторами помилок дотримується того самого правила прийнятності й обчислюється за поданим скриптом F3. Поле n_eff_errors відкритого файлу є більш широкою описовою серією і не є основним показником. На Рисунку 9 розміщені значення для кожного прогону на кривих формули. Передбачення F1 до F3 і F9 (Розділ 8) стверджують, що мають показати враховані прогони після реєстрації.
Рисунок 9. Ефективна кількість незалежних голосів порівняно з кількістю моделей, з показниками для кожного прогону перших запечатаних прогонів і першого враховуваного прогону.
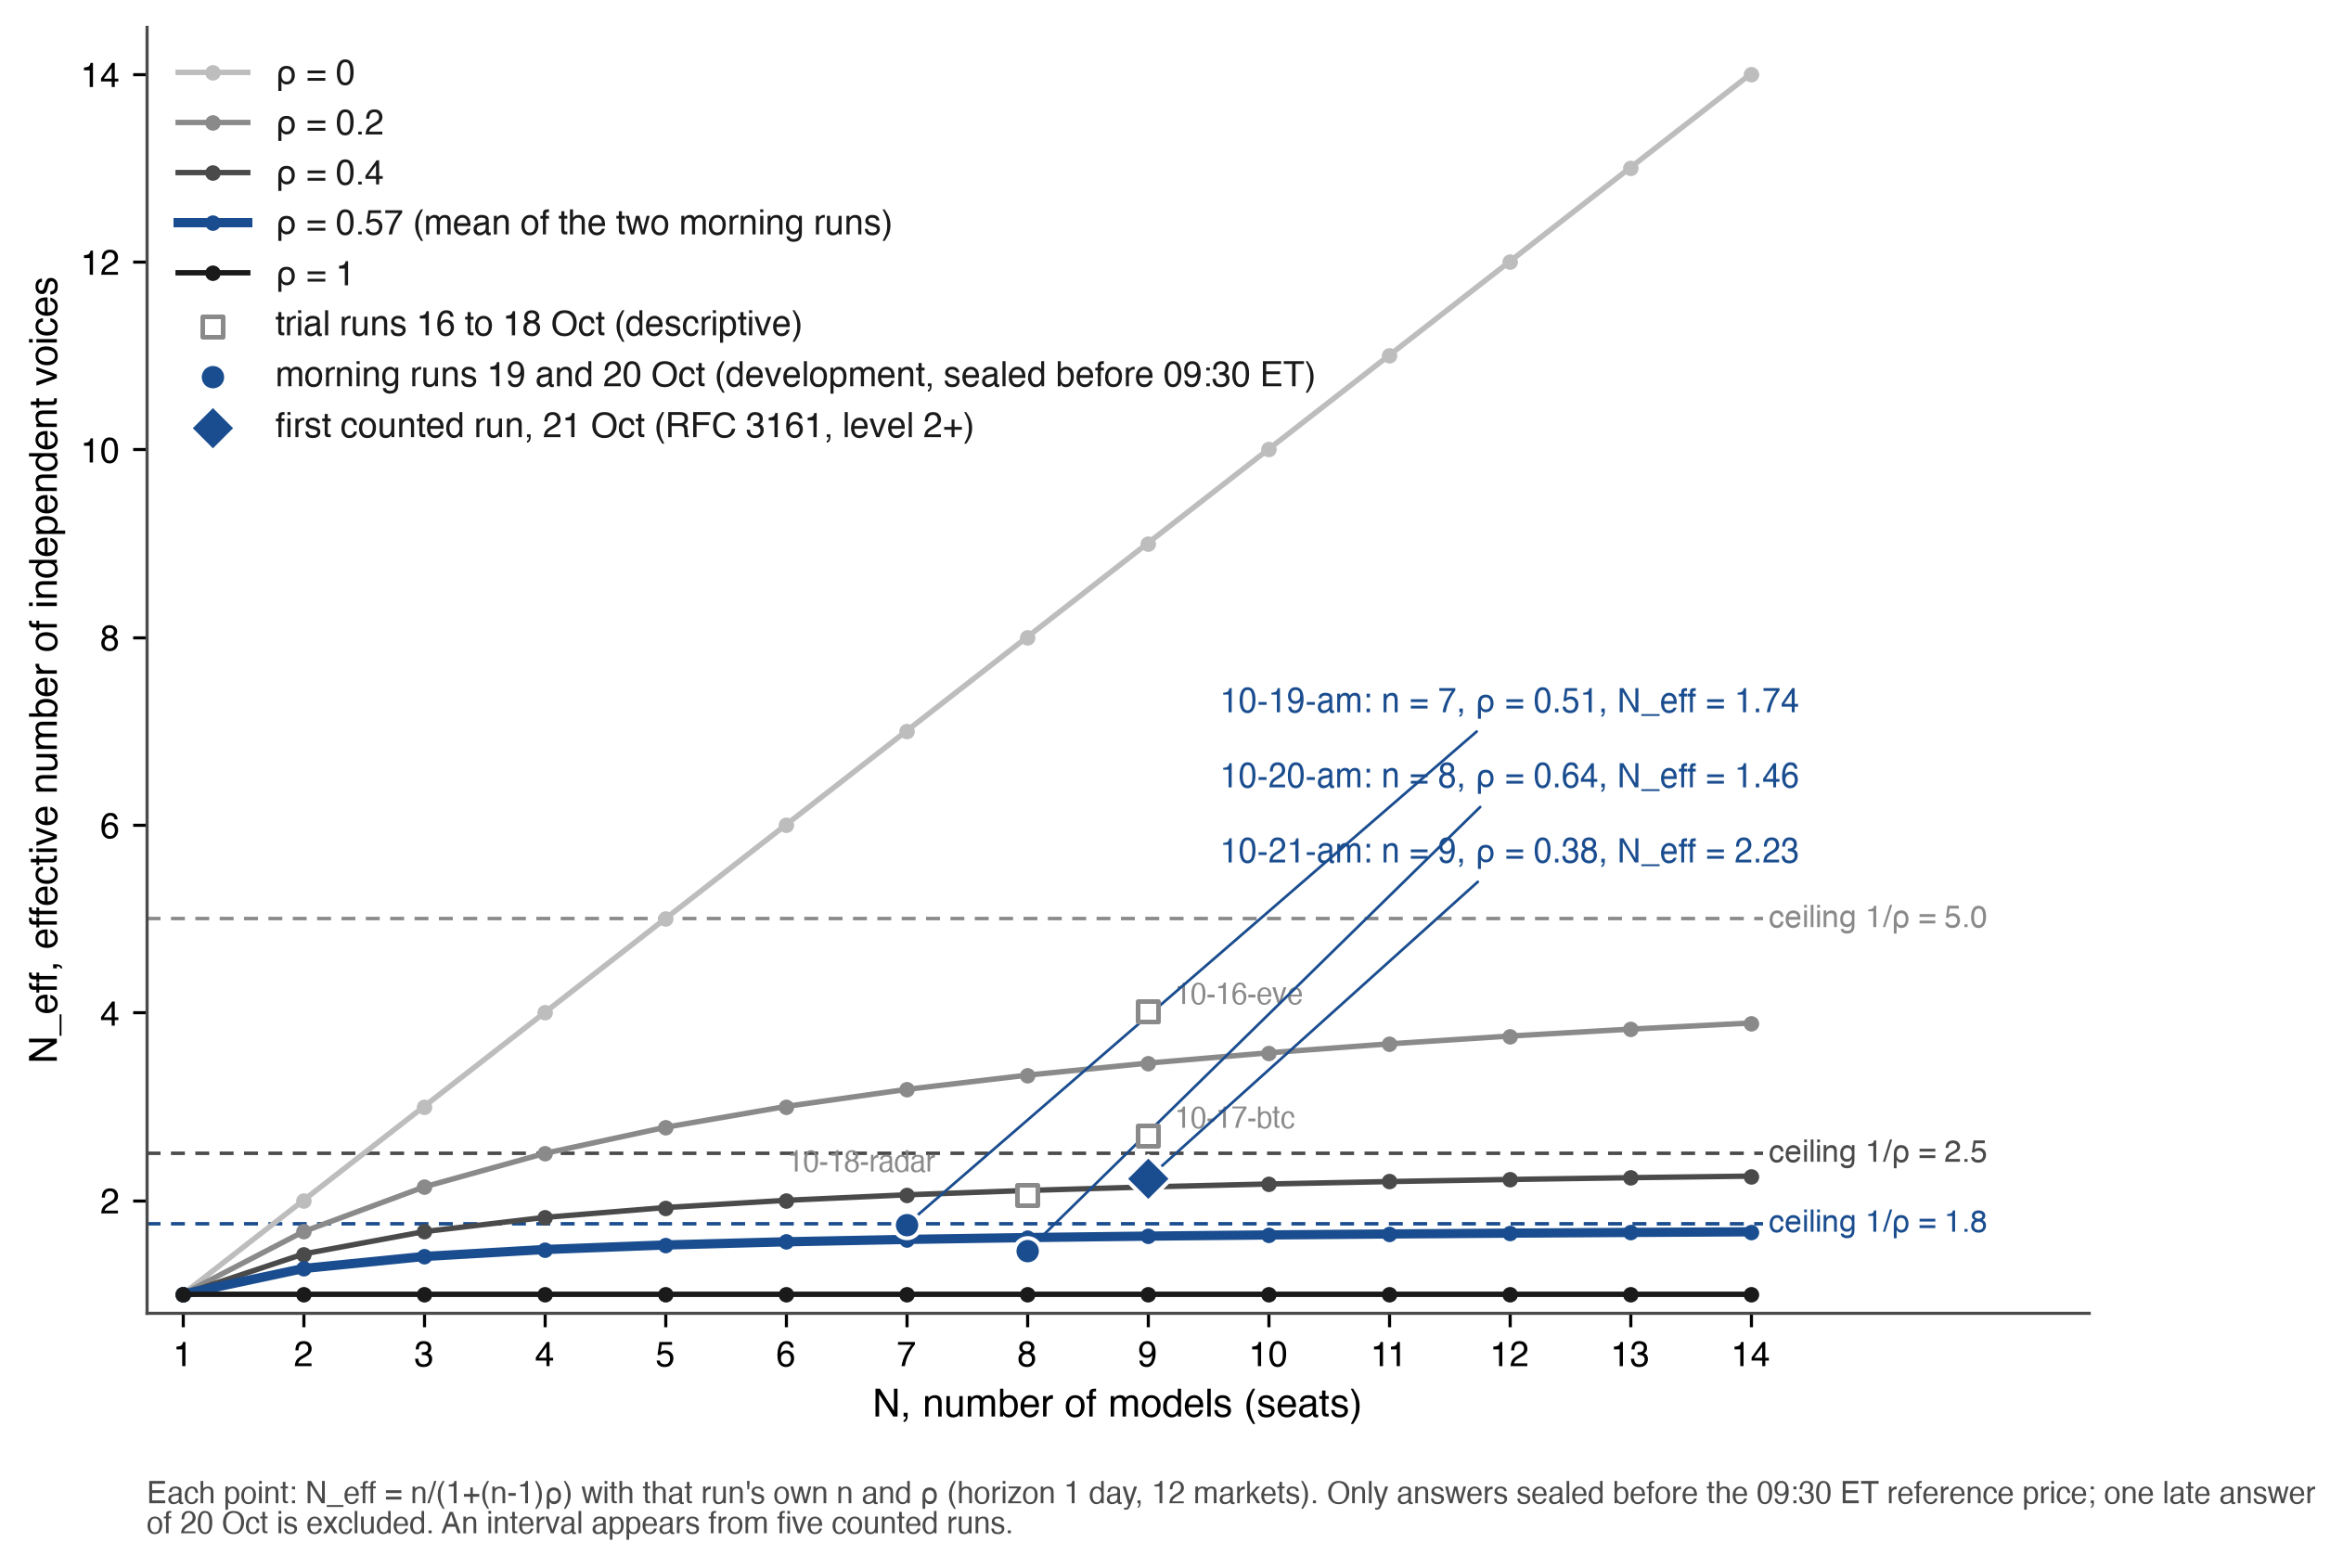
Примітка: N_eff = N / (1 + (N − 1)ρ) для N = 1 до 14 та ρ 0, 0,2, 0,4, 0,57 і 1; пунктирні лінії відмічають стелі 1/ρ. Заповнені кола: ранкові прогони 19 і 20 жовтня через один день, відповіді запечатані до еталонного моменту (1,74, n = 7, ρ = 0,505; 1,46, n = 8, ρ = 0,64); виділена крива — їхня середня ρ, 0,57. Заповнений ромб: перший прогон із враховуваного запису, 21 жовтня 2026 (2,23, n = 9, ρ = 0,379). Відкриті квадрати: три пробні прогони (4,01, 2,69, 2,06). Джерело: council-forecasts.csv та council-book.jsonl, прочитано 21 жовтня 2026 за правилом Розділу 5.1.
5.3 Консенсус і чому він знецінює сім'ї
Я визначаю консенсус для ринку як середню величину ймовірностей місць з трьома правилами. Коли відповідає принаймні п'ять місць, найнижча і найвища ймовірність відкидаються. Друга модель з тієї ж сім'ї враховується як одна третина, так само як і кожна наступна, тому лабораторія, яка має кілька моделей, не може перевищити інших за кількістю голосів. Під блоковою структурою уніформна формула переоцінює N_eff (Kim et al., 2025). Результат затискається до 2–98%. Кожне місце в поточному реєстрі походить з іншої лабораторії (Таблиця 8), тому кожна вага сім'ї дорівнює 1. Правило записано в відкриту методологію до того, як лабораторія займе два місця.
За тотожністю розділу 4.5 консенсус перемагає середнє значення його членів, яких він механічно утримує на спільній події, а проти повної ради скорочення — це вибір, який вимірюють тіньовий консенсус і F10, арифметичний приріст. Навичку судять лише за посиланнями поза радою: монета, кліматологічна базова ставка, натовп та для F10 — модель, що очолила попереднє вікно. Вартість одного місця вимірюється безпосередньо: балу Брієра консенсусу на спільних подіях з цим місцем та без нього, на одних і тих же сесіях. Залишкове видалення, обчислене після результатів, є описом. Будь-яка вагування, відмінна від заморозленого скорочення, сімейних ваг та затиску, обране тому, що воно переможе на вже побачених сезонах, є новою стратегією (White, 2000): вона запечатується перед першою сесією, якою керує, і оцінюється лише після цього запечатування.
Я запечатую одну таку стратегію реєстрацією як тест для власного висновку цього розділу: якщо корельовані голоси коштують менше, дисконтування їх повинно допомогти. Тіньовий консенсус зважує кожне місце на зворотне його середнє попарне кореляції з іншими місцями, обчислене на однодневних ймовірнісних зображеннях підрахованих прогонів, запечатаних перед часом реєстрації, відповіді запечатані лише перед посиланням, із середньою кореляцією, зміщеною на 0.05 (місце без допустимої відповіді в цьому вікні отримує медіанну вагу інших). Ваги подаються при реєстрації та заморожуються на сезон. На кожній події вони переважуються над відповідаючими місцями, а скорочення екстремумів, сімейні ваги та затиск — це опубліковані консенсусні. Опублікований скрипт обчислює тінь з відкритих файлів та оцінює її на тих самих подіях, що й опублікований консенсус, якого вона ніколи не замінює. Розділ 8 оголошує порівняння. Вимога 17 також надає кожному місцю два описові підрахунки відмінності, його середню кореляцію з іншими відповідаючими місцями та частку його спрямованих клітинок, які узгоджуються з більшістю. Місце, яке є відмінним і додає до консенсусу на спільних подіях, — це місце, яке аргументує сімейне правило та стеля розділу 5. На 20 жовтня 2026 року у восьми місцях, запечатаних перед посиланням, та всіх 48 клітинках два підрахунки коливалися від середньої кореляції 0.47 та 70% узгодження з більшістю інших (Claude) до 0.71 та 88% (DeepSeek). Claude стояв один на своєму боці рівних шансів у чотирьох з 48 клітинок, більше ніж будь-яке інше місце, серед них напівпровідники та Nasdaq-100 на тиждень, якому воно дало 54, тоді як семеро інших дали 28 до 43. Точність оцінюється окремо.
all_wrong підраховує ринково-сесії, на яких кожне відповідаюче місце була помилковим з принаймні чотирма відповідаючими, і minority_right підраховує ті, на яких консенсус помилявся і щонайменше одне місце було правильним. В обох рядках — це всі рядки з результатом «rise», що означає зміну більшу за нуль, і вказаний 50% — ні правильний, ні неправильний, тому це місце не рахується як відповідаюче для цього рядка. При незалежності одностайна помилка між чотирма або більше місцями з показниками помилок близько половини була б рідкісною, і її частота проти добутку власних показників помилок відповідаючих місць на одних і тих же рядках — це F6. Підрахунок — це діагностика кластеризації, яка змішує спільний рух результатів, складність конкретних сесій та спільну упередженість, і вона не виявляє копіювання. Повторна правильна меншість — це випадок для показу виклику кожного місця поряд із консенсусом.
5.4 Спільні джерела
Кожен рядок прогнозу council-forecasts.csv містить домени та посилання, які цитувала його модель (source_domains, source_urls). Для однодневних відповідей кожного прогону я повідомляю концентрацію цитат на найбільш цитованих сайтах, середнє перекриття Жаккара цитованих посилань та сайтів між парами місць, і чи пари, які ділять посилання, частіше погоджуються з дією, ніж пари, які не діляться, у межах шарів прогонів та ринків, шляхом перестановок. На перших п'яти прогонах один новинний сайт отримав близько п'ятої частини всіх цитат, перекриття точних посилань було малим (середній Жаккар 0.006), а вище узгодження 34 пар, які діляться посиланням, не можна було розрізнити від випадковості (перестановка p = 0.14). Цитоване посилання — це рядок, якого випустила модель, і не доводить, що сторінка була прочитана, а його мітка може відрізнятися від його адреси. 19 жовтня одна відповідь цитувала «Reuters» із посиланням на investing.com (рядок книги 83). Вимога 17 тому просить запис вибірки (статус, час, SHA-256 вмісту, вказаний час публікації) перед тим, як посилання входить до перекриття. Числа, які сама запитання постачала, такі як передкрива фьючерси, видаляються перед підрахунком спільних цифр. У Prediction Arena, наскільки модель досліджувала, не відстежував її результат (Zhang et al., 2026), тому ліга вимірює те, що пошук робить з узгодженням замість припущення цього. Перекриття цитат вимірює заявлену доказальність, а F5 говорить, що воно повинно показувати.
На рисунку 10 я підраховую, хто цитує що. Однодневні відповіді, запечатані перед посиланням у шести прогонах з 16 по 21 жовтня 2026 року, 918 рядків, містять 1,875 цитат 233 сайтів. Reuters отримав 407 з них (21.7%) і цитувався десятьма з одинадцяти місць, усім окрім Claude. Його частка коливалася від 6.2% до 30.3% за прогонами. Наступними сайтами були cnbc.com (139) та bloomberg.com (66). На двох останніх підраховуваних ранках сайти, які цитували принаймні два місця, отримали 68.5% та 58.3% цитат.
Рисунок 10. Цитовані сайти за місцем: цитати в однодневних відповідях, запечатаних перед посиланням, прогонів 16-21 жовтня 2026 року, десять найбільш цитованих сайтів.
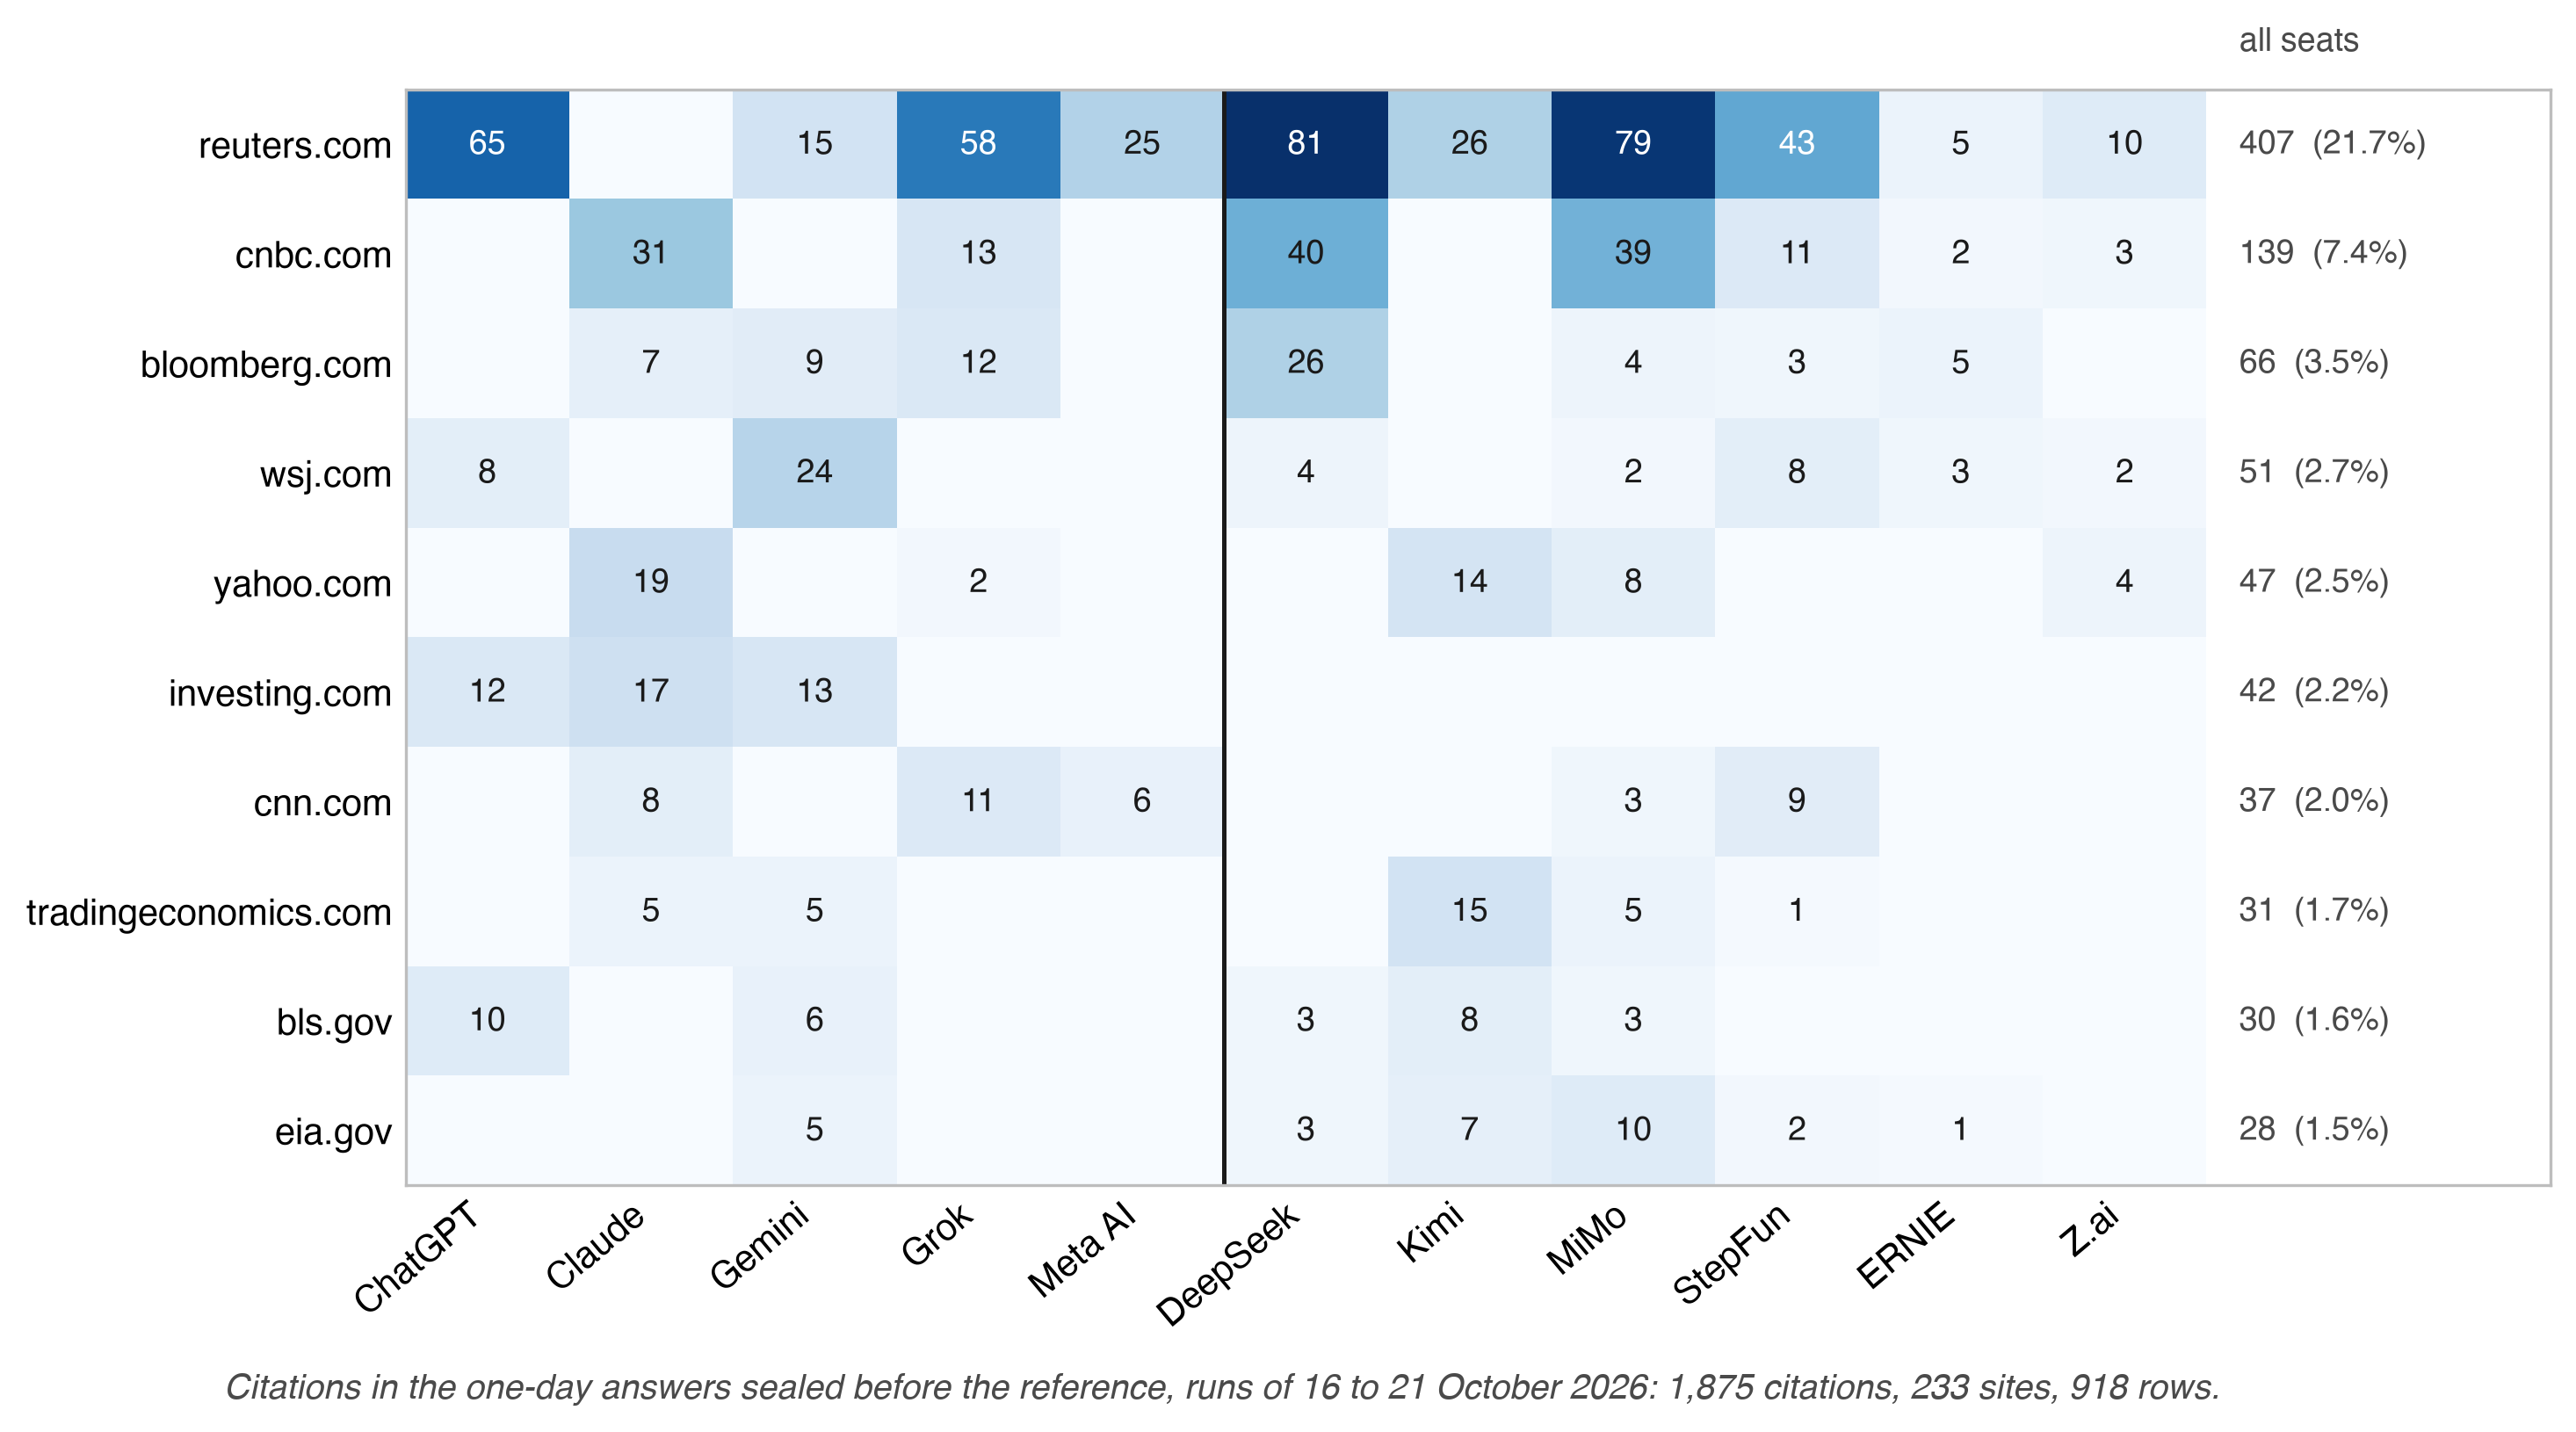
Примітка: Один підрахунок на цитований сайт на клітинку відповіді (source_domains), спочатку американські місця, з правилом між сторонами; правий стовпець показує загальну кількість сайту та його частку від усіх 1,875 цитат. Цитована область читається так, як розділ 5.4 читає цитоване посилання. Джерело: council-forecasts.csv збережено 22 жовтня 2026 року, 01:32 UTC.
5.5 Закрита книга: те саме запитання без пошуку
Додані новини за замовчуванням не роблять мовного прогнозника кращим: на питаннях, розв'язаних після скорочення моделей, контекст новин допомагав на деяких питаннях і шкодив на інших, через упередженість свіжості, надмірне зважування чуток та дрейф у значенні терміна (Karkar & Chopra, 2025).
У лізі «Закрита книга» після кожного запуску моделі отримують запечатаний пакет замість відкритої мережі: знімок цін запуску та датовані заголовки новин, кожен з джерелом, посиланням, часом публікації та хешем, і їм наказано не шукати та не використовувати інструменти. Кожен рядок відповіді записує стан пошуку під одним із трьох позначень: перевірено (конфігурація інструменту запобігає отриманню та відповідь не показує жодного), налаштовано, але не перевірено, або лише інструкція. Посилання поза пакетом позначаються як outside. Пакет запечатується з його хешем до відповідей і не перебудовується, а запуски Закритої книги мають власні $100,000 рахунків поза щоденною таблицею.
Файл arena-cb-experiment.json повідомляє, запуск за запуском, інтенсивність розбіжностей (100 разів середнього розділення дій дня), N_eff та розповсюдження портфелів, закритої мінус відкритої на тих самих моделях. Якщо закрита рада більш погоджена, однакові входи керують стадом. Якщо вона менш погоджена, пошук тягне моделі до одних і тих же сторінок. Твердження про пошук виконується, коли руки відрізняються лише пошуком. Кожна закрита відповідь походить від свіжого контексту, якому не показано відкриту відповідь, натовп або інше місце, із тим самим питанням, знімком та крайнім терміном інформації, узгодженими версіями та записаними станами доступу. Для F20 і F21 відповіді обох рук запечатуються перед однаковим спільним еталоном, в іншому випадку кожна рука оцінюється за своїм еталоном, а порядок, у якому запитуються руки, збалансований протягом днів. Якщо закрита рада менш не погоджена та її втрата Бріера вища, однакові входи зробили моделі подібними, не зробивши їх кращими.
Дві руки не можуть розділити два джерела подібності: однакові новини, прочитані того ж ранку, та однакові переконання, вивчені під час навчання. Вимога 17 тому визначає третю руку, лише ціни: ті самі моделі отримують запечатаний знімок цін запуску та питання, без заголовків новин та пошуку, під тим самим крайнім терміном та правилами незалежності. Погода, яка залишається без новин, походить від спільних апріорних даних; погода, додана пакетом, походить від спільних новин; погода, додана відкритою мережею, походить від пошуку. Коли рука запускається, кожен запуск повідомляє N_eff та інтенсивність розбіжностей у всіх трьох руках на тих самих місцях та сеансах.
5.6 Дискусія проти простого консенсусу
Сліпа паралельна елісітація дає кожній моделі сире питання без перегляду інших, тому погода має доказовий вес. Інформована послідовна елісітація купує корекцію помилок ціною незалежності (Chernets, 2026a). На семи мовних еталонах голосування більшості поодинці становить більшість здобутків, зазвичай приписаних мультиагентним дебатам (Choi et al., 2025), тому дискусія повинна перемогти простий голос на тих же питаннях, перш ніж вона здобувається місце. Щоденні прогнози конструюються сліпо-паралельно. Дискусія проводиться в окремій тижневій доріжці, яка ніколи не торкається щоденного запису: голова, що чергується між сторонами, читає кожен запечатаний портфель під перемішаними літерами та пише портфель ради та два чи три критики, кожен із них називає ринок, ризик, вагу та напрямок фонду протягом наступних п'яти сеансів, тому кожна критика має перевіряючу наслідок. Кожна критикована модель відповідає один раз та зазначає портфель, який вона б мала. Тіньові рахунки торгують портфелем голови, запечатаними вагами, вагами з застосованою критикою та заявленою відповіддю (council-talk.json, council-talk-critiques.csv; F22, F23).
5.7 Одна модель, запитана знову
Один раз на тиждень питання портфеля задається знову, три рази, трьом-чотирьом моделям, і повторення запечатуються як їхні власні рядки, не як рішення. council-repeats.json повідомляє про інтенсивність між одною відповіддю моделі проти інтенсивності між моделями, що дає поріг шуму розбіжностей (F24). Оскільки N_eff обчислюється на ймовірностях, вимога 17 розширює повторення на ймовірності: під замороженим пакетом вибрана модель відповідає на те саме питання ймовірності три рази в незалежних контекстах, кожне запечатане як діагностичний рядок, та ліга повідомляє внутрішньомодельну дисперсію проти міжмодельної дисперсії. Зміна версії моделі датується, та запис з моменту версії показується окремо.
5.8 Лабораторія походження: однакові умови
Усі чотирнадцять місць торгують у лізі портфелів. Одинадцять місць Ради надають ймовірності, п'ять з американських лабораторій та шість з китайських лабораторій, і три місця на лаві запасних, торгують лише (таблиця 8). Кожна модель отримує одне питання, побудоване на одному знімку цін, з текстом опублікованим під його SHA-256. Кожна відповідь запечатується одним крайнім терміном та оцінюється одним набором правил, і кожне місце має однакові $100,000, витрати та обмеження. Файл asks показує час. 21 жовтня перше питання відправилось до кожного місця протягом 0,17 секунди, о 12:30:09Z, і повторна відправка на те саме місце несе той самий хеш. Місця, які все ще мовчали о 13:00, були запитані знову в другій хвилі о 13:00:21Z під власною лінією запуску та хешем питання (asks.jsonl). Кожна модель запитується у найсильнішому режимі міркування, який наводить список її записи, та режим, запечатаний на рядку відповіді, є режимом, що оцінюється. Кожен постачальник обслуговує свою модель з власними інструментами та обчисленнями, тому порівняння проводиться між лабораторіями, як вони обслуговують свої моделі (розділ 10).
Таблиця 8. Місця ліги (league-roster.json, створено 21 жовтня 2026) та рядок версії, запечатаний на рядках відповідей кожного місця до 21 жовтня 2026.
| Місце | Лабораторія | Сторона | Роль | Версія запечатана |
|---|---|---|---|---|
| ChatGPT | OpenAI | US | Рада | GPT-6.1 Sol |
| Claude | Anthropic | US | Рада | Claude Opus 5.5 |
| Gemini | US | Рада | Gemini 4 Argon | |
| Grok | xAI | US | Рада | Grok 4.7 |
| Meta AI | Meta | US | Рада | Muse Spark 1.3 |
| Nemotron | NVIDIA | US | Лава запасних | портфель тільки |
| Amazon Nova | Amazon | US | Лава запасних | портфель тільки |
| DeepSeek | DeepSeek | CN | Рада | DeepSeek V4.1 |
| ERNIE (Wenxin) | Baidu | CN | Рада | ERNIE |
| StepFun | StepFun | CN | Рада | Step 5 Preview |
| MiMo | Xiaomi | CN | Рада | MiMo-V2.6-Pro |
| Kimi | Moonshot AI | CN | Рада | Kimi K3 |
| Z.ai | Zhipu | CN | Рада | GLM-5.3 |
| Qwen | Alibaba | CN | Bench | тільки портфель |
Примітка: режим, герметизований біля кожної версії, знаходиться в рядку відповіді (Додаток C), і кожна версія — це рядок, який повертає інтерфейс постачальника, для ERNIE — тільки його назва; кожне місце походить з іншої лабораторії, тому кожна вага сім'ї дорівнює 1 (розділ 5.3).
Попередні порівняння не розміщували обидві сторони на одне питання й один знімок. Cao та ін. (2025) виявили, що модель США прогнозувала китайські фірми більш оптимістично та менш точно, ніж китайська модель, і що розрив зник, коли було додано китайські новини, що вказує на доступ до інформації як на його джерело. Порівняння тут спостережуване, оскільки постачальник, покоління, мова та інструменти подорожують разом з позначенням країни (розділ 10). Про це повідомляється між сторонами і всередині сторін, і будь-яка розбіжність у ймовірностях чи показниках публікується з її діапазоном, коли кожне місце по черзі виключається. Розрив, який змінює знак або втрачає більшість своєї величини, коли одне місце виключається, повідомляється як його, а не сторони (F18, F19). Вимога 17 також запитує, чи є сторона блоком взагалі. Для кожного прогону вона встановлює середню кореляцію ймовірностей у кожній стороні порівняно з тією, що між сторонами, з ймовірністю різниці принаймні такої ж величини, коли позначення сторін переставляються між місцями, що відповідають. З п'ятьма і шістьма місцями тест є діагностичним. Якщо найближчі пари з'єднують обидві сторони, позначення країни — не там, де ділиться стадо. Я прочитав це вперше на підрахованому прогоні від 20 жовтня 2026 року (вісім місць герметизовано перед еталоном, 48 клітинок) і не знаходжу блок за країною. Середня кореляція ймовірностей становить 0,66 всередині сторін і 0,61 між ними, і три з чотирьох найближчих пар їх з'єднують: ChatGPT та MiMo (0,88), Gemini та DeepSeek (0,86), DeepSeek та Grok (0,77). Окремі клітинки можуть ділитися за сторонами. Найбільша розрив між середніми сторін на цьому прогоні знаходився в золоті на один місяць, 56 для чотирьох американських місць проти 44 для чотирьох китайських місць, а золото на один тиждень зайняло третє місце, 52,5 проти 43,5. Максимум над 48 клітинками за конструкцією великий. Коли вісім місць діляться чотири на чотири в кожному з 70 можливих способів, 26 розбиттів дають найбільший проміжок клітинки принаймні такої ж ширини (p = 0,37). DeepSeek дав золото на один місяць 56, вище трьох з чотирьох американських місць, тому навіть найширша клітинка не ділиться чисто за сторонами. На рисунку 11 я показую всю матрицю з ранком 21 жовтня поруч.
Рисунок 11. Три з чотирьох найближчих пар з'єднують американську та китайську лабораторії 20 жовтня 2026 року, і найближча пара робить це знову 21 жовтня: попарна кореляція герметизованих ймовірностей, (A) 20 жовтня, вісім місць герметизовано перед еталоном; (B) 21 жовтня, дев'ять місць; з середньою кореляцією кожного місця та угодою з більшістю, та власними значеннями кожної матриці.
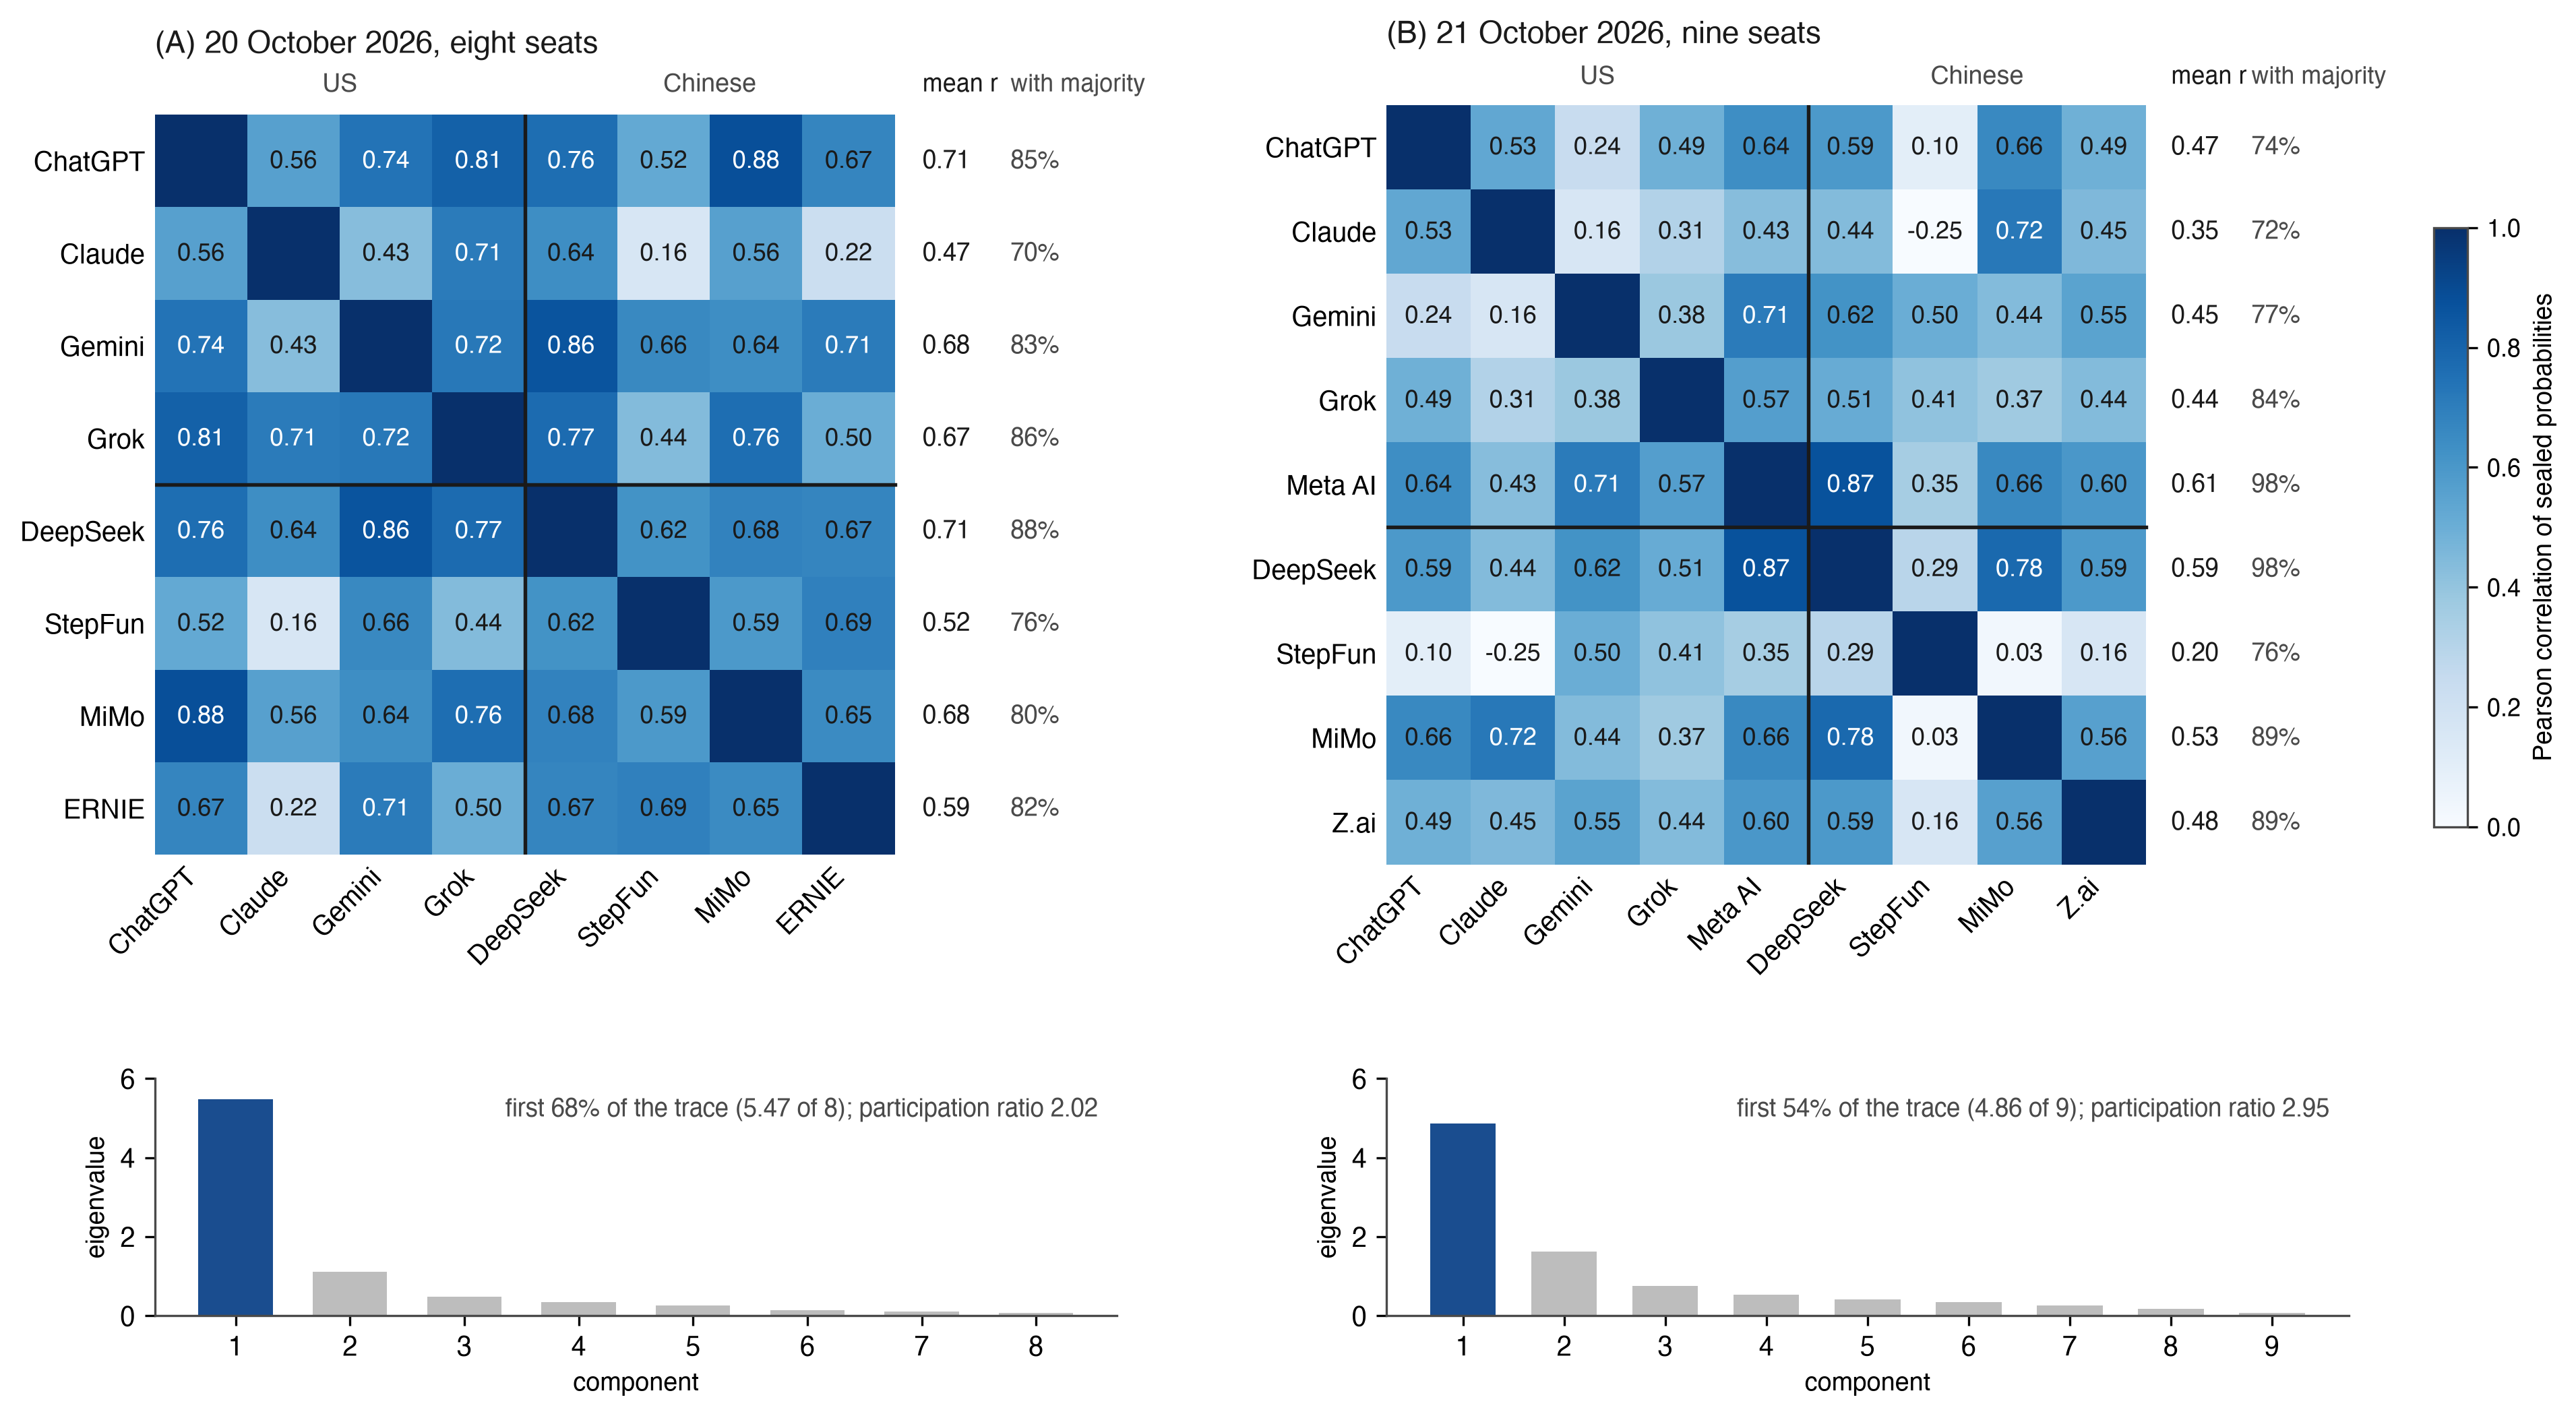
Примітка: кореляція Пірсона над 48 клітинками (12 ринків × 4 горизонти) прогонів 2026-10-20-am та 2026-10-21-am, над клітинками, які обидва місця відповідали на спільну подію (21 жовтня клітинки Bitcoin Meta AI мають власний еталон, тому його пари використовують 44 клітинки); американські місця першими, з правилом між сторонами. Середнє r — це середня кореляція місця з іншими місцями, а з більшістю — це частка спрямованих клітинок місця на тому ж боці 50, що й більшість інших місць, зв'язки та сказані 50s виключені. Під кожною матрицею її власні значення, з часткою першого та коефіцієнтом участі (Σλ)²/Σλ² (вимога 17). Середнє в межах сторін 0,66 та 0,43, між ними 0,61 та 0,48. Джерело: council-forecasts.csv збережено 22 жовтня 2026 року, 01:32 UTC.
Я прочитав перший підрахований прогон, 21 жовтня 2026 року, так само з дев'ятьма місцями герметизованими перед еталоном, п'ять американських та чотири китайські. Середня кореляція становить 0,43 в межах сторін і 0,48 між ними. Найближча пара знову з'єднує їх, Meta AI та DeepSeek (0,87), з Claude та MiMo (0,72) на третьому місці. Найбільший розрив між середніми сторін впав до 7,0 пункту, у Brent на один місяць, і 110 з 126 розбиттів дев'яти місць на групи з п'яти та чотирьох дають найбільший розрив принаймні такої ж ширини (p = 0,87). Золото на один місяць, 12,0 пункту розділені 20 жовтня, становило 0,1 розділено (рисунок 12). Схожість також поширилася на більше факторів. Перше власне значення несло 54% сліду (4,86 з 9) проти 68% днем раніше, з коефіцієнтом участі 2,95 проти 2,02. На обох ранках два місця найдалі від інших були Claude та StepFun. Їх середні кореляції становили 0,47 та 0,52 20 жовтня та 0,35 та 0,20 21 жовтня. Два ранки діагностики не показують блок за країною, і F18 та F19 вирішують його протягом сезону.
Рисунок 12. Різниця між середніми зазначеними ймовірностями американських та китайських місць за ринком та горизонтом: (A) прогін 2026-10-20-am (чотири та чотири місця герметизовано перед еталоном); (B) прогін 2026-10-21-am (п'ять та чотири місця).
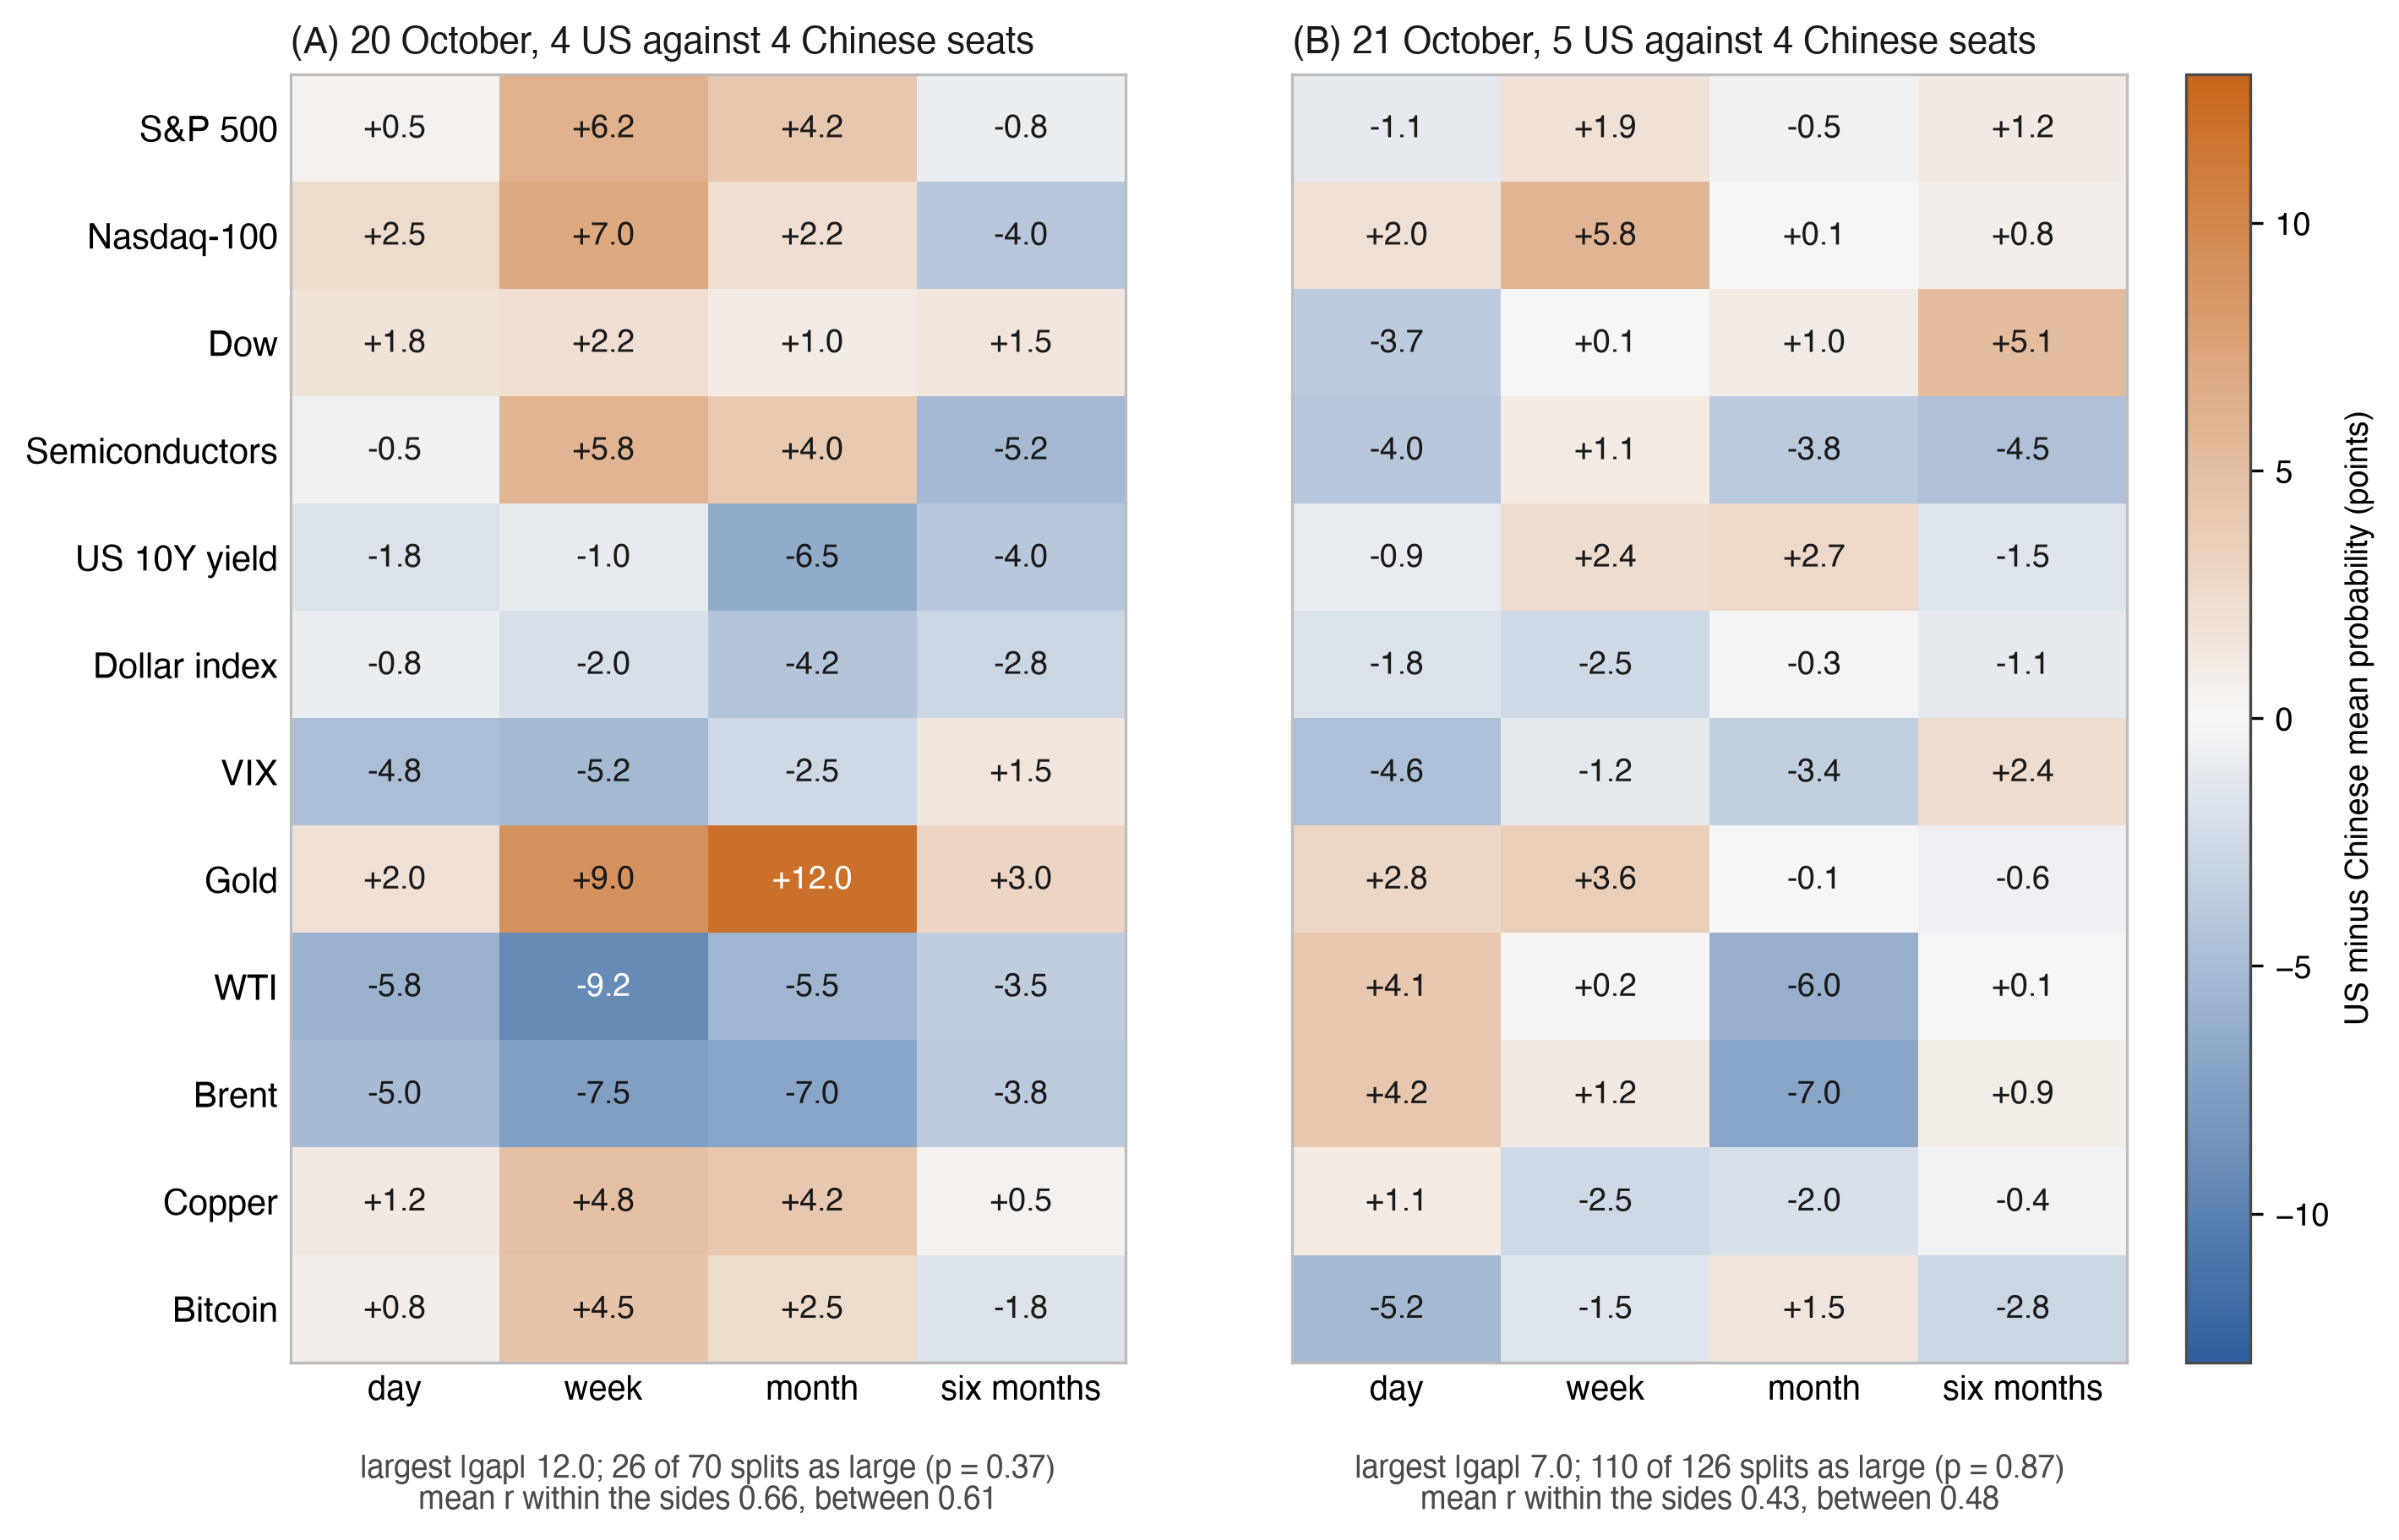
Примітка: Пункти ймовірності, США мінус Китай; оранжеве, де американські місця стоять вище, синє, де китайські місця стоять. Під кожною панеллю найбільша абсолютна різниця, кількість всіх розбиттів однакових місць на групи однакових розмірів, які дають найбільшу різницю принаймні такої ж великої (70 розбиттів в A, 126 в B), та середня кореляція в межах та між сторонами. 21 жовтня рядок Bitcoin виключає клітинки Meta AI, які мають власний еталон. Джерело: council-forecasts.csv збережено 22 жовтня 2026 року, 01:32 UTC.
6. Люди до штучного інтелекту
Ліга вимірює моделі. Сторінка, яка їх показує, також питає, чи допомагає людині бачити моделі робити прогнози, або тільки наближає людину до них. Більшість доказів походить з дизайнів, у яких поради надходять спочатку. Шоенеггер та ін. (2025) дали 991 учасникам помічника мовної моделі й виявили приріст точності приблизно на чверть, навіть від помічника, розробленого на надання шумних порад; Шоенеггер та ін. (2024) виявили, що ансамбль дванадцяти моделей збігся з натовпом із 925 прогнозистів, і що простий середній людських і машинних прогнозів був ще кращим. Люди відмовляються від алгоритму після того, як бачать його помилку (Дієтворст та ін., 2015), а в інших ситуаціях важать його вище за людські поради (Логг та ін., 2019). На турнірі геополітичного прогнозування прогнозисти рідко покладалися на машинні прогнози й мали тенденцію вибирати моделі, які збігалися з їхніми попередніми переконаннями (Абеліук та ін., 2020). Те, що ці дизайни не можуть легко розділити, — це допомога від якорування.
6.1 Дизайн
Будь-який відвідувач може позначити кожен з 12 ринків вгору або вниз на сеанс з впевненістю від 55 до 95% без реєстрації. Кожен читач призначається один раз і постійно за допомогою анонімного випадкового ідентифікатора одній із двох груп. Група, що бачить, бачить відповіді моделей відразу; сліпа група бачить їх тільки після свого першого прогнозу сеансу.
6.2 Що вимірюється
Для першого прогнозу в сеансі ліга записує чотири величини. Я беру за основний результат оцінку Бріера (впевненість c на боці читається як ймовірність c/100 того боку), на одних і тих же ринках для обох груп, кожен ринок зважений за кількістю меншої групи на ньому. Час до першого прогнозу показує, чи пришвидшують моделі рішення. Заявлена впевненість проти процентного показника дає надмірну впевненість. Якорування — це частка перших прогнозів, які збігаються за напрямком з консенсусом, порівняні між групами. Сліпий читач, який першим відкриває моделі, рахується як підглядання. Аналіз слідує завданню з підглядами як недотримання. council-league.json публікує кількості, процентні показники, часи, впевненість, підглядання та оцінки Бріера під experiment (g0, g1), а вимога 16 містить етикетку словника даних, яка група сліпа перед першим оціненим прогнозом. Експеримент живий і відкритий для кожного відвідувача, і на 21 жовтня він стояв на своєму початку, n = 0 оцінених перших прогнозів в обох групах. F28 і F29, зареєстровані на OSF з передбаченнями розділу 8, фіксують його два результати на 200 відповідних перших прогнозів на групу.
6.3 Захист від накручування
Тільки перші прогнози входять у порівняння, і жодних імен, облікових записів чи контактних деталей не збирається. Вимога 16 встановлює один перший прогноз на ринок на ідентифікатор на сеанс. Адреса читача не зберігається: ліга зберігає тільки посолений хеш її з днем, щоб обмежити повторні голоси. Прогнози читачів закриваються на контрольний час, і скинутий ідентифікатор розглядається як новий читач з повідомленням про частку скидань.
6.4 Що показує порівняння
Випадкове призначення робить дві групи порівнянними одна з одною. Обидві — це відвідувачі громадської сторінки, які обрали прийти, тому порівняння говорить для них, а не для інвесторів. Це вимірює ефект доступу, а другий протокол нижче вимірює переглядання попередніх суджень. Більша згода з радою вимірюється як зміна, а протокол переглядання розповідає про навчання від копіювання. Ідентифікатор представляє видимого учасника, і одна людина може мати кілька, тому ліга повідомляє призначені та сприяючі ідентифікатори, перші прогнози та коефіцієнти повернення за групами. Повторна участь — це вторинний аналіз, кластеризований за ідентифікатором і сеансом.
Другий протокол, визначений стандартом, вимірює переглядання безпосередньо. Кожен читач спочатку записує приватний напрямок і впевненість із прихованою радою, потім показується радою або контрольним дисплеєм шляхом випадкового призначення та записує остаточний прогноз для того ж ринку та сеансу. Основний результат — це різниця між групами в зміні оцінки Бріера від приватного до остаточного прогнозу; рух до ради повідомляється окремо для сеансів, на яких її виклик був правильним і неправильним, тому навчання та копіювання можна розрізнити. Протокол переглядання входить до датованих переглядань цієї статті, коли він запускається.
7. Датована карта арен ринку штучного інтелекту
7.1 Що записує карта
З 2023 по 2026 рік питання «чи можуть моделі ШІ прогнозувати ринки?» було поставлене в чотирьох формах: бектести судження моделей на історичних цінах, бенчмарки з питаннями, які залишаються відкритими, арени, в яких моделі торгували реальними чи віртуальними грошима, та ринки передбачень, які використовувалися як базова лінія чи майданчик. Карта записує, хто запровадив кожну спробу, коли, і що вона вимірювала. У таблиці 9 я ставлю кожній шість запитань: як забезпечується час прогнозу та на якому рівні довіри, чи оцінюються ймовірності суворо правильним правилом, порівнюються чи кілька горизонтів на одних і тих же активах, читається чи узгодженість між моделями проти їхної кореляції (підрахунок незалежних голосів чи вага кореляції), чи людина прогнозує перед тим, як побачити ШІ, та чи відкриті дані. У додатку E я порівнюю еталонну реалізацію з найблизчими спробами функція за функцією (таблиця E1).
Рівні довіри слідують Рисунку 4 та розділу 3.12: 0, запис оператора про прибуття; 1, відбиток пальця оператора або запис, пов'язаний геш-функцією, час якого залежить від оператора або його хоста; 2, відбиток пальця, зафіксований поза оператором, що обмежує ззовні, коли запис існував, у межах допуску цього запису (для Біткойну кілька годин після часу заголовка блока, оскільки час заголовка повинен перевищувати медіану попередніх одинадцяти та може бути попереду реального часу); 2+, рівень 2 плюс підписаний час третьої сторони (RFC 3161) на кожній печатці. Бектест не має часу подання для забезпечення. Я побудував карту на основі опублікованих статей, сторінок проектів, репозиторіїв і прес-релізів та закрив пошук 21 жовтня 2026 року. Кожна заява про пріоритет у розділі 7.4 обмежена наведеними тут спробами. «ND» означає не задокументовано публічно станом на 21 жовтня 2026 року: не знайдено в публічному описі, що не доводить відсутності. Я записую те, що кожна спроба може довести на основі своїх публічних матеріалів, і залишаю їхню якість непорівняною.
7.2 Хронологія подій
2023–2024. Лопес-Ліра та Танг (2023) показали, що оцінки GPT новинних заголовків передбачали подальші прибутки від акцій, що відкрило галузь і її центральну суму (розділ 2.1). У 2024 році прийшли живі питання. Система, доповнена пошуком, наближалася до людської сукупності з питань, опублікованих після відсічення моделей (Halawi et al., 2024), ансамбль дванадцяти моделей відповідав натовпу з 925 людей (Schoenegger et al., 2024), Metaculus провів квартальні турніри ботів проти професіоналів, які лідували в кожному кварталі до середини 2025 року (Metaculus, 2025a, 2025b), а ForecastBench поставив близько тисячі згенерованих питань на восьми горизонтах і виявив, що експерти все ще випереджають найкращу модель (Karger et al., 2025).
2025. Слідували фінансові бенчмарки та грошові арени. InvestorBench запропонував симульовані фінансові рішення на історичних даних (H. Li et al., 2025), і накопилися докази про пам'ять та попередній погляд у бектестах (Lopez-Lira et al., 2025; W. W. Li et al., 2025; Paleka et al., 2026; Gao et al., 2025). FutureX запустив щодобовий живий бенчмарк агентів (Zeng et al., 2025). У жовтні Alpha Arena дала шести моделям реальні гроші, за даними прес-релізів (Forklog, 2025a, 2025b; Yahoo Finance, 2025), StockBench провів бектест акцій Dow (Y. Chen et al., 2025), Agent Market Arena торгував в реальному часі (Qian et al., 2025), а Prophet Arena оцінила живі питання Kalshi та Polymarket за калібруванням і симульованими прибутками (Yang et al., 2025). LiveTradeBench (Yu et al., 2025), Rallies AI Arena (Rallies.ai, 2025–2026), AIA Forecaster, який зрівнявся з суперпрогнозистами та, в поєднанні з ринком, перевершив його (Alur et al., 2025), та KalshiBench, який виявив п'ять передових моделей надмірно впевнених (Nel, 2025), закрили рік.
2026, перша половина. Ринки передбачень стали майданчиком. FinDeepForecast запустив агентів глибокого дослідження щотижня (X. Li et al., 2026). Набір даних прогнозів акцій Gemini був названий «заблокованим за часом» без задокументованого механізму (louidev, 2026). PredictionMarketBench повторив книги замовлень Kalshi (Arora & Malpani, 2026). Prediction Arena дав шести моделям реальний капітал на Kalshi та Polymarket та оцінив вартість рахунку з логів оператора (Zhang et al., 2026). PolyBench оцінив 36 165 прогнозів на снімках Polymarket (Cheng et al., 2026). PolySwarm запропонував рій 50 особистостей мовної моделі, чиї ймовірності змішуються з цінами Polymarket та оцінюються за баллом Браєра (Barot & Borkhatariya, 2026). У травні Foresight Arena запропонувала беспермісійний бенчмарк, в якому агенти фіксують хешовані прогнози подій Polymarket через keccak256 commit-reveal на Polygon перед крайнім терміном, одна фіксація на агента та раунд, розпорядженої на реле, оцінене за баллом Браєра та оцінкою Alpha проти середної ціни в крайньому термін. Його стаття повідомляє про симульовані результати, а супровідне дослідження запускає живих агентів на ньому (Nechepurenko & Shuvalov, 2026a, 2026b).
2026, друга половина. MarketMania (15 липня) дає семи моделям один розкритий корисний навантаження, оцінює заявлені ймовірності на п'яти криптовалютах на п'яти горизонтах, вимірює пасторство як приріст прийняття більшості, і перезадає однакові питання без задокументованої фіксації відповідей (MarketMania, 2026). NeuPortal фіксує ймовірності футболу одного неназваного ШІ в Біткойні через OpenTimestamps (NeuPortal, 2026). LLM Trading Arena (20 липня) фіксує кожне заповнення та обґрунтування в публічну історію git (MaxWellApexLab, 2026). LiveMacroEval запустив погодинні макроекономічні nowcasts (Zhao et al., 2026), TradeRank відкрив свій десятий сезон 10 жовтня (TradeRank, 2026), а Prophet Arena задокументував реєстр солених хешів SHA-256 на годиннику оператора (Prophet Arena, 2026). AI Council · Markets запечатав свій перший запуск 16 жовтня 2026 року та почав рахувати свій результат 19 жовтня 2026 року.
7.3 Що кожен може довести
Таблиця 9. Арени ринку ШІ та бенчмарки прогнозування, 2023–2026: що кожен може довести зі своїх публічних матеріалів.
| Арена чи бенчмарк (перший публічний) | Що прогнозується чи торгується | Час прогнозу забезпечений (рівень довіри) | Ймовірності оцінені правильним правилом | Кілька горизонтів на одних активах | Узгодженість дисконтована за корельованими голосами | Людина прогнозує перед тим, як побачити ШІ | Відкриті дані |
|---|---|---|---|---|---|---|---|
| Лопес-Ліра & Танг (квітень 2023) | Прибутки від акцій з оцінок заголовків | Бектест, немає часу подання | Ні (оцінки використані як сигнали) | Ні | Ні | Ні | НД |
| Метакулус AI бенчмарк (Q3 2024) | Питання Метакулуса, боти проти професіоналів | Рекорд платформи (0) | Так (розраховування голова-в-голову) | Ні | НД | Окремий пул професіоналів | Частково |
| ForecastBench (вер. 2024) | Близько 1000 згенерованих питань, невирішені на момент подання | Рекорд оператора (0) | Так (Брієр) | Так (вісім горизонтів на питаннях датасету, від 7 днів до 10 років) | НД | Окремі пули суперпрогнозистів та громадськості | Так |
| InvestorBench (ACL 2025) | Рішення щодо акцій, крипто, ETF у симуляції | Бектест, без часу подання | НД | Ні | НД | Ні | Так |
| FutureX (серп. 2025) | Широкі майбутні події, агенти з пошуком | Рекорд оператора (0) | Ні (точність відповідей) | Ні | НД | Ні | Так |
| Alpha Arena (жовт. 2025) | Торгівля за реальні гроші, крипто, потім US акції | Рекорд оператора (0); організатор стверджує, що угоди перевіряються | Ні (прибуток) | Ні | НД | Ні | Заявлено організатором |
| StockBench (жовт. 2025) | Зворотна торгівля акціями Dow, березень-червень 2025 | Бектест, без часу подання | Ні (прибуток, просадка, Сортіно) | Ні | НД | Ні | Так |
| Agent Market Arena (жовт. 2025) | Жива торгівля агентів LLM, акції та крипто | НД (0) | Ні (результати торгівлі) | Ні | НД | НД | НД |
| Prophet Arena (жовт. 2025) | Події Kalshi та Polymarket | Реєстр Salted SHA-256 при надходженні, опціональна квитанція, підписана платформою; годинник оператора (1) | Так (1 − Брієр); калібрування як діагностика | Виміри горизонту в архіві; межі НД | НД | Ні; ціна ринку як база | Так |
| LiveTradeBench (лист. 2025) | Розподіли на US акції та Polymarket, 50 днів | НД (0) | Ні (розподіли, прибуток) | Ні | НД | Ні | Так |
| Rallies AI Arena (лист. 2025) | Віртуальні $100,000 на модель у US акціях, вісім моделей (преса) | НД (0) | Ні (прибуток) | Ні | НД | НД | НД |
| AI-Trader (груд. 2025) | Агенти живої торгівлі на US акціях, A-акціях та крипто, три китайські та три US моделі | Рекорд оператора (0) | Ні (прибуток) | Ні | НД | Ні | Репозиторій відкритий |
| KalshiBench (груд. 2025) | 300 вирішених питань Kalshi після відсічення | Статичний набір після відсічення | Так (Брієр; оцінка навичок проти кліматології); ECE як діагностика | Ні | Ні | Ні | Так |
| PredictionMarketBench (2026) | Відтворені книги ордерів Kalshi із комісіями | Відтворення бектесту | Ні (торговий P&L) | Ні | НД | Ні | НД |
| Prediction Arena (січ.-бер. 2026) | Торгівля за реальний капітал на Kalshi та Polymarket, фінансові контракти серед семи категорій | Логи оператора (0) | Ні (вартість рахунку, прибуток, коефіцієнт перемог) | Ні | Ні | Ні | НД (репозиторій не наданий) |
| PolyBench (квіт. 2026) | Знімки Polymarket, 6-12 лют. 2026 | НД (0) | Ні (точність напрямку, впевнено-зважена прибутковість) | Ні | НД | Ні | Код відкритий; датасет за посиланням для завантаження (не отримано) |
| Foresight Arena (трав. 2026) | Бінарні події Polymarket, деякі на ціни активів | keccak256 commit-reveal на агента та раунд на Polygon PoS до крайнього терміну (2; час блоку); результати документа змодельовані, живі агенти в супровідному дослідженні | Так (Брієр; альфа проти ринкової середньої ціни) | Ні | Ні (результати ринків вважаються незалежними) | Ні | Контракти та код аналізу відкритий; дані on-chain, ліцензія НД |
| MarketMania (липн. 2026) | П'ять криптовалют при п'яти горизонтах, сім моделей, один розкритий payload | НД (0) | Так (Брієр на заявленій імовірності; розрив калібрування) | Так (1 година до 1 місяця) | Частково (вимірюється стадне поведінка; узгодженість не дисконтується) | НД | API експорту, ліцензія НД |
| NeuPortal (липн. 2026) | Імовірності матчів футболу однієї безіменної AI (не фінансово) | SHA-256 кожного файлу прогнозу, позначений часом у Bitcoin через OpenTimestamps (2) | Так (триходовий Брієр) | Ні | Ні (одна модель) | НД; ціна Polymarket на момент блокування або раніше як база | Так (GitHub, Zenodo) |
| LLM Trading Arena (липн. 2026) | Папербек торгівля крипто та акціями S&P 100, $100,000 на модель | Публічна історія git кожного виконання та обґрунтування, ордери виконані на наступному відкритті (1; час залежить від хоста git) | Ні (вартість рахунку) | Ні | НД | НД | Так (MIT, повна бухгалтерія, рахунки перерахункові) |
| LiveMacroEval (серп. 2026) | Погодинні прогнози 16 US макроекономічних показників перед випуском | НД (0) | Ні (оцінки на основі прибутку та ставок) | Ні | НД | Ні; інституційні прогнози як компаратори | Папір CC BY 4.0; ліцензія датасету НД |
| RockAlpha (б.д.) | Жива торгівля акціями AI, шість китайських та чотири US моделі, 2× левередж | НД (0) | Ні (прибуток) | Ні | НД | Ні | НД |
| TradeRank (сезон 10, жовт. 2026) | Щоденні рішення 22 моделей на крипто та US великих капіталізаціях, $10,000 симульовано | НД (0) | НД | Ні | НД | НД | Відкритий JSON датасет, ліцензія НД |
| AI Council · Markets (жовт. 2026) | Фіксована панель 12 фінансових показників, щоденно | З 21 жовт. 2026 щонайменше два RFC 3161 жетони на позначену список, підписаних до відкриття (2+); SHA-256 ланцюг, голова закріплена у Bitcoin (2); 19 та 20 жовт. 2026 на рівні 1 для печатки перед посиланням (Таблиця 12) | Частково (первинний Брієр усіх рядків з 21 жовт. 2026, розділ 3.5; Брієр проти монети та баз; біни калібрування як діагностика) | Так (день, тиждень, місяць, шість місяців) | Так (N_eff за заявленим правилом придатності; друга модель родини важить одну третину) | Так (дві постійні групи, розділ 6) | Так (CC BY 4.0, код оцінювання, сценарій перерахунку) |
Примітка: ND = не задокументовано публічно станом на 21 жовтня 2026 року, що означає, що властивість не була знайдена у публічному описі та код не було перевірено. «Proper rule» рахує лише суворо правильний показник імовірності прогнозу (Brier, log score). Точність, ECE та повернення позначені як No. «Separate pool» означає, що люди прогнозують одні й ті самі питання незалежно, а не те, що людина прогнозує спочатку, а потім бачить AI. Alpha Arena та Rallies AI Arena ґрунтуються на повідомленнях преси. Я прочитав Foresight Arena та Prediction Arena в повному тексті (arXiv:2605.00420v2, arXiv:2604.07355v1), NeuPortal та LLM Trading Arena з їхніх репозиторіїв, а MarketMania з її методології та сторінок досліджень. NeuPortal не є ринковою ареною. Я його перелічую, оскільки його печатка найближча до стандартизованої тут. The AIA Forecaster, FinDeepForecast та набір даних GlassBallAI перебувають лише на часовій шкалі. Джерела наведені в розділі 7.2.
7.4 Читання карти
Стовпець довіри показує, як область рухається від бектестів, які не можуть забезпечити час, до живих питань, забезпечених записом оператора, та до реєстрів оператора соленого хешу з підписаними квитанціями (Prophet Arena). Рівень 2 існує поза фіксованою панеллю фінансових показників. Foresight Arena зберігає прогнози подій Polymarket, деякі з них щодо цін активів, на Polygon (Nechepurenko & Shuvalov, 2026a, 2026b). Конкуруючі прогнози погоди зберігаються он-чейн у підмережі Zeus (Ørpheus AI, n.d.), а NeuPortal закріплює ймовірності футболу в Bitcoin. Запечатані фінансові прогнози з відстрочленим розкриттям сягають назад до Financial Bubble Experiment (Sornette et al., 2010), а запис без AI-прогнозу закріплений у Bitcoin та оцінений за оцінкою Brier (Jyotish, 2026). Безплатна публічна позначка часу існує (Todd, 2016), тому якір дешевий. Правила навколо нього роблять його справедливим тестом.
Імовірності та портфелі рідко зустрічаються. Більшість арен, що торгують оцінками повернення або вартістю рахунку, і більшість орієнтирів, що оцінюють імовірності, не торгують. Prophet Arena поєднує ці два через симульовані повернення, MarketMania паперово торгує прогнозами, які вона оцінює, а Foresight Arena оцінює імовірності за ринковою ціною. Стандарт для фінансових ринків потребує обох. Портфель відповідає на питання, яке задають користувачі, а імовірність — це частина, яку правильне правило може оцінити на короткому записі (розділ 2.4). Один стовпець порожній: жоден з перелічених у таблиці 9 зусиль не дисконтує згоду щодо корельованих голосів у своїх публічних матеріалах. MarketMania вимірює стадне поведінку, але не перетворює згоду на кількість голосів, а Foresight Arena розглядає результати ринку як незалежні. За межами мовних моделей турнір Numerai оцінює внесок моделі після нейтралізації її передбачень проти мета-моделі, побудованої зі всіх поданих матеріалів (Numerai, n.d.). Це нагороджує відчутний сигнал і залишає відкритим питання про те, скільки незалежних голосів містить консенсус. Докази того, що моделі помиляються разом, є сильними в офлайн-режимі (розділ 5).
Що нове. Шість дизайнів у ліозі не мають відповідника серед систем, розглянутих станом на 21 жовтня 2026 року (таблиця E1, таблиця 9). Перші три виокремлюють його від кожної системи на карті:
- AI Council · Markets — це перша жива ліга прогнозів AI на фіксованій панелі фінансових показників, яка закріплює свій реєстр прогнозів за межами оператора, оцінює кожен прогноз за еталонною ціною, взятою після його печатки, фіксує рахований запуск за правилом, оголошеним заздалегідь з кожним іншим опублікованим та позначеним запуском, та повідомляє щоденну ефективну кількість голосів. У рахованому записі, починаючи з 21 жовтня 2026 року, правило рахованого запуску оголошується заздалегідь і запечатується в ланцюзі питань, і принаймні два незалежні органи RFC 3161 розміщують рахункові відповіді до еталонної ціни (рівень 2+). Таблиця 12 дає рівень кожного елемента для сеансів розробки 19 і 20 жовтня 2026 року, рівень 1 для порядку печатки та еталонної ціни. Foresight Arena — найближча кон'юнкція: зовнішній якір, одна затвердена комітом на агента та раунд та ціна орієнтира на дедлайні затвердження, на подіях Polymarket, а не прогнозах на фіксованій панелі показників щодня.
- Це перша жива ліга прогнозів AI на фінансових показниках, яка повідомляє, кожен запуск, ефективну кількість голосів за оголошеним правилом придатності (рахункові запуски, відповіді запечатані до еталонної ціни), поряд з вагами сім'ї в консенсусі та кількістю одноголосних помилок та правильних меншостей. Формула класична (Kish, 1965; Clemen & Winkler, 1985), кореляція помилок моделей встановлена в офлайн-режимі (Kim et al., 2025; Spiro, 2026; Aitchison et al., 2026), а стадне поведінку вимірювалось у живому режимі (MarketMania, 2026). Твердження — це кількість в рамках живої ліги.
- Він пропонує стандарт, який розділяє цілісність вмісту, зовнішньо обмежене існування, затвердження до еталонної ціни та ідентифікацію прогнозу, який враховується, написані як пронумеровані вимоги MUST та SHOULD з перевірками, які читач може виконати (розділ 3.13, додаток B). Розділ 3.13 дає статус кожної вимоги для еталонної реалізації. Ні Foresight Arena, ні Prediction Arena не пропонують стандарт для інших, щоб прийняти.
Інші три виокремлюють його від кожної AI ринкової арени на карті:
- Читачам призначається один раз, навмисно, і їх ніколи не переназначають, до однієї з двох груп, які прогнозують одні й ті самі ринки в той же день, що й моделі: одна бачить моделі одразу, інша лише після свого першого прогнозу, тому вона прогнозує до їх бачення (розділ 6). Дизайн живий і відкритий для кожного відвідувача, з його двома результатами зареєстрованими як F28 та F29 та прочитаними на 200 перших прогнозів на групу. Попередні дизайни порівнюють окремі пули людей (ForecastBench, Metaculus) або дають людям помічника AI спочатку (Schoenegger et al., 2025).
- Сім моделей з лабораторій США та сім з лабораторій Китаю, кожна з іншої лабораторії, відповідають на одне й те саме питання, надіслане за один крок, на одному й тому ж знімку під одним дедлайном, правилами та рахунками (розділ 5.8, таблиця 8). Найближчі ростери — RockAlpha's, шість китайських та чотири американські моделі, по одній на лабораторію, з плечем 2× (Rockflow, n.d.), та AI-Trader's, три та три, торгуючи акціями США, A-share та крипто-валютами (Fan et al., 2025). Жодна не публікує печатку, оцінку ймовірності або дизайн читача. Інші ростери змішують дві китайські моделі серед шести та восьми (Alpha Arena, Rallies AI Arena, LLM Trading Arena, MarketMania), а TradeRank полює 22 моделі без країнного дизайну.
- Тридцять датованих прогнозів про саму лігу, кожна з мірою, датою перевірки та правилом спростування, цінуються сліпим голосуванням моделей з трьох сімей та зареєстровані з їхніми резолверами до того, як виникнуть дані, які їх визначають (розділ 8).
The Closed Book, оцінені критики та повторні запити працюють у лізі також, і їхні попередники з'являються в часовій шкалі (розділ 7.2, таблиця E1).
На чому будується ліга. Зобов'язання хешованого прогнозу до результату (Foresight Arena; NeuPortal та Jyotish через OpenTimestamps) та запечатування фінансових прогнозів із затримкою розкриття (Sornette et al., 2010) передують цій лізі. NeuPortal, найближчий механізм запечатування, відрізняється чотирма способами: одна неназвана модель, футбол, бенчмарк на основі скупчення, взятий під час чи до блокування, та відсутність документованого правила обраних запусків або ланцюга хешів. Ранні спроби також забезпечували щоденні багатомодельні грошові ліги (Alpha Arena, Agent Market Arena, Rallies AI Arena, LLM Trading Arena, TradeRank), віртуальні рахунки на $100 000, перепровірку рахунків чи оцінок третіми сторонами (LLM Trading Arena, Foresight Arena) та левередж (Alpha Arena, RockAlpha). Вони також забезпечували порівняння з цінами на ринку прогнозів на момент відповіді (Foresight Arena, Prophet Arena, NeuPortal, the AIA Forecaster), належну оцінку з аналізом потужності (Foresight Arena), оцінки ймовірності за кількома горизонтами з паперовими торгами (MarketMania; ForecastBench для горизонтів), кліматологічну оцінку навичок (KalshiBench) та конструкції живої координації в якорованій арені (Nechepurenko & Shuvalov, 2026b). Ліга використовує ці функції. Запитання про події, торгівля реальними грошима та безліч тисяч питань — це інші конструкції зі своїми власними переважаннями, і вони доповнюють фіксованої щоденної панелі.
8. Зареєстровані прогнози
Я констатую тут із датами, порогами та ймовірностями, що покаже ліга, і її відкриті файли вирішуватимуть. Ця версія читає два оцінені сеанси до 20 жовтня 2026. Кожний прогноз називає свою міру, відкрите поле або зареєстрований скрипт, що його розв'язує, дату перевірки, результат, який його підтверджує, та результат, який його спростовує, і ймовірність, яка робить помилку оцінюваною (Brier, 1950; Gneiting & Raftery, 2007), слідуючи Chernets (2026c). Реєстрація прогнозів до даних, які їх розв'язують, відокремлює прогноз від доказів, що його тестують (Nosek et al., 2018); дизайн слідує логіці Зареєстрованого Звіту, в якому методи та аналізи фіксуються до появи результатів (Chambers, 2013). Протокол це робить для моделей щоранку; цей розділ робить це один раз для протоколу.
Первинна кінцева точка. Одне порівняння є первинним, і претензія ліги на вміння ґрунтується лише на ньому: чи прогнозує консенсус ради день краще за базовий рівень? Для кожного сеансу від сеансу 11 (2 листопада 2026) до сеансу 126, кінця сезону, парний приріст становить
де — набір однодневних ринкових подій сеансу, на які консенсус відповів, — опублікований консенсус (розділ 5.3), побудований лише з відповідей, запечатаних до опублікованої ціни події, дорівнює 1 для строгого зростання та 0 в іншому випадку для всіх рядків, включаючи ремісії (розділ 3.5), і — частота від 2016 до 2025 року строгого зростання ринку події на один день, всі рядки враховані: поле p_up таблиці climatology_fixed.table[*] (горизонт 1d) у council-calibration.json, а не виключене ремісію p_up_ex_draw, яке ліга використовує як еталон свого власного показника вміння. Таблиця запечатана файлом council-clim-window.json, опублікованим за адресою даних, чий SHA-256 змісту (JSON без його ключа sha256, ключи відсортовані) становить 2810d11e907bbaa1f311d06622c929c69e60cc81e558fdb78f5baa04113cabb7. Зареєстрований скрипт читає поле та перевіряє печатку. Поле знаходиться у відкритих файлах з 21 жовтня 2026 року, 08:54 UTC, і скрипт читає його без помилок. Де щоденна історія не охоплює активне вікно, частота використовує найближчу щоденну подію (розділ 10). Додатне означає, що консенсус мав менше втрат. Кожна подія має однакову вагу в межах сеансу, і кожний сеанс — однакову вагу протягом вікна. Оцінка — це середнє значення . Його інтервал — це перемістовний блоковий бутстреп над сеансами, блоки по п'ять, 10 000 переспробування, насіння 20261102, процентильні інтервали (Künsch, 1989; Diebold & Mariano, 1995). Вердикт читається в порядку 30 квітня 2027. Первинна претензія підтверджується, якщо інтервал 95% лежить цілком вище нуля. В іншому випадку, якщо інтервал 90% лежить цілком у зоні еквівалентності ±0.01 Brier, маржа, яку стандарт оголошує для кожного підтвердного порівняння (розділ 4.6), результат читається як відсутність приросту практичного розміру. Будь-який інший результат неконклюзивний, і несуттєвий приріст не читається як еквівалентність. Підтверджений приріст, чий інтервал 90% також лежить у межах зони, звітується як підтверджений і менший за маржу. За поточного стандартного відхилення втрат файлу відкритих даних та кореляції (power_brier у council-stats.json), 126 сеансів можуть розрізнити розрив приблизно 0.01, тому зона відповідає тому, що сезон може розв'язати. Зареєстрований аналіз чутливості звітується поряд з вердиктом: той же парний приріст на S&P 500, Nasdaq-100, Dow та індекс напівпровідників окремо, чий базовий рівень обчислюється за своїм сеансом з 09:30 до 16:00 ET (sensitivity_exact_window у зареєстрованому скрипті). Зареєстрована ймовірність того, що первинна претензія підтверджується, становить 0.08. Оцінка справедлива для траєкторії, яку приймає сезон, і карточка результатів звітує середнє значення та дисперсію щоденних змін за ринками протягом вікна.
Сесії та запуски до сесії 11 утворюють вікно дизайну. Вони включають дві оцінені розробні сесії з розділу 5.2, вони інформували дизайн і деякі пороги, і жодна підтверджуюча оцінка їх не читає. Тридцять передбачень нижче — це вторинні ставки, оцінені разом за їхнім власним коефіцієнтом Брієра, і жодна не читається окремо як підтвердження навички. Щоденні таблиці на сторінках ліги є описовими, і твердження читається на зареєстрованій дату перевірки. Одне вторинне наукове питання оголошується без напрямку: чи допомагає незгода? Дисперсія серед прогнозистів мала економічне значення з часу Міллера (1977): акції, щодо яких прогнози аналітиків більше розходяться, потім дають нижчі дохідності (Diether et al., 2002). Розкид місць — це версія ліги розходження прогнозів машини, яка у фінансах вимірюється як дисперсія прогнозів дохідності на моделях машинного навчання та передбачає нижчі дохідності акцій (Bali et al., 2023) і нижчі дохідності криптовалют (Chu et al., 2025). Тут прогнозисти — це мовні моделі, прогноз — це ймовірність фіксованої події, і питання стосується точності. На рахованих односоденних подіях після реєстрації розкид ймовірностей місць (стандартне відхилення населення їхніх вказаних ймовірностей для події в пунктах) розділяється на третини з межами на 33,3-му та 66,7-му перцентилях на сесіях 1–10, обчислено поданим скриптом за цим правилом, закріпленим заздалегідь. Парний приріст консенсусу над кліматологією порівнюється між найвищою та найнижчою третиною з фіксованим ринком, двосторонньо. Статистика — це середнє значення по ринках різниці в середньому прирості між двома третинами з інтервалом рухомого блоку bootstrap, і вона невирішена, якщо будь-яка третина має менше 30 подій. Друге вторинне питання прямо перевіряє тезу розділу 5: чи допомагає дисконтування корельованих голосів? На рахованих односоденних подіях сесій 11–126 парна різниця Брієра між опублікованим консенсусом і тіньовим консенсусом розділу 5.3, чиї ваги подані при реєстрації, оцінюється тим же рухомим блоком bootstrap, що й первинна кінцева точка, і читається проти тієї ж зони еквівалентності ±0,01. Жодне з вторинних питань не має зареєстрованої ймовірності, тому кількість передбачень залишається тридцять. Обидва повідомляються без коригування множинності. Подальше наукове порівняння було б новою реєстрацією.
8.1 Правила для написання передбачень
Кожне передбачення розв'язується з відкритих даних ліги під ліцензією CC BY 4.0 на https://trends.polyhelper.ai/api/v1/, і жодна не потребує даних, які я утримую приватно. Набір A (10 передбачень: F1, F2, F5, F7, F8, F20, F22, F23, F24 та F28) визначається одним опублікованим полем або порівнянням двох, які будь-хто може прочитати в браузері; поданий скрипт застосовує поле до вікна. Набір B (20 передбачень) потребує обчислення на основі відкритих необроблених файлів. Для кожного скрипт поданий з реєстрацією з його SHA-256 перед даними, які він буде читати, і скрипт є визначенням.
Одне правило вікна застосовується до кожного рядка, якщо рядок не назвав іншого: передбачення обчислюється на сесіях від сесії 11 до її дати перевірки, на рахованих рядках запечатаних перед орієнтиром 09:30 ET сесії (те саме скорочення застосовується до Біткойна, орієнтир якого — закриття першого однохвилинного бару після запечатування рядка), з коефіцієнтами Брієра на всіх рядках (включаючи нічиї). Там, де опубліковане поле також охоплює попередні сесії, поданий скрипт застосовує визначення поля до вікна. Сесія — це день, коли Нью-йоркська фондова біржа відкрита: сесія 1 — 19 жовтня 2026 року, сесія 10 — 30 жовтня, сесія 11 — 2 листопада, сесія 30 — 30 листопада та сесія 52 — 31 грудня 2026 року, 26 листопада та 25 грудня закрито. Сезон з 126 сесій закінчується близько 20 квітня 2027 року та перевіряється 30 квітня 2027 року. Кожне передбачення перевіряється під час першої публікації відкритих файлів після його дати. Розв'язувачі в скриптах OSF (resolve.py, версія правил osf-rules-1) фіксують чотири деталі, які рядки залишають відкритими. "Ranked" — це правило 30/10, застосоване в межах власного вікна передбачення, окрім F8, яке читає прапор ліги. Два квартали F25 — це сесії 11–52 (четвертий квартал 2026 року після розробного періоду) та сесії з 4 січня по 31 березня 2027 року. Правило імпульсу F15 — це напрямок результату показника в лізі попередної сесії (орієнтир ціни до закриття) на 55% без прогнозу після нульового руху, оціненого на всіх рядках. Розкид, використаний для третин вище, — це стандартне відхилення ймовірностей місць.
Порівнюється подібне з подібним: модель проти монети, правило імпульсу, консенсус і натовп на тих же сесіях і ринках. При порівнянні між моделями кожна подія важить однаково в межах сесії та кожна сесія однаково в межах вікна, понад місця, які відповіли цій сесії, тому вибірка — це доступні місця. Там, де передбачення потребує мінімальної вибірки, менша вибірка на дату перевірки залишає її невирішеною. Якщо поле перейменовано, розв'язувач використовує задокументований еквівалент у словнику даних (arena-dataset.json та опубліковані схеми) та логує відображення. Я встановив пороги F1–F5 та F9 після того, як перші запечатані запуски стали видимі для мене. Їхні вікна починаються на сесії 11, тому жоден з тих запусків не вирішує їх. На їхніх мінімальних вибірках три передбачення є описовими з цими стандартними помилками: близько 5 пунктів для пропуску калібрування F14 при 100 прогнозах, близько 11 пунктів для частки F22 при 20 критиках та близько 0,02 Брієра для різниці F28 при 200 перших прогнозах на групу. F15, F21 та F28 порівнюють точкові оцінки з порогом 0,01, і зона еквівалентності належить первинній кінцевій точці. Кілька передбачень вказують на очікування того, що жодна навичка не вимірюється при цих розмірах вибірки. Таблиця D1 дає очікуване значення без навички поруч з ними, і успіх там не показує, що навичка відсутня. Кожне передбачення стосується того, що буде вимірювати ліга, а не того, яким чином рухатиметься ринок.
8.2 Передбачення
Таблиця 10 наводить десять основних передбачень, а таблиця D1 (Додаток D) всі тридцять. F1 до F3, F5 до F7 та F9 запитують, наскільки подібні картини та помилки ради й на якому горизонті голоси розходяться. F4 порівнює точність моделей із точністю натовпу, а F8 (операційний) запитує, чи таблиця заповнюється по розпису. F10 до F15 порівнюють консенсус із попереднім лідером, простим правилом та натовпом. Два передбачення, F16, F17, запитують, де розташований будь-який сигнал серед горизонтів. F18 та F19 стосуються американської та китайської сторін, F20 та F21 — «Закритої книги», F22 до F24 — обговорень та повторів. F25 до F27 запитують, чи зберігаються лідери та чи добре торгують хорошими прогнозистами, F28 та F29 — як доступ до моделей впливає на читачів, а F30 — чи розкриває стиль модель, коли імена приховані.
Таблиця 10. Десять основних передбачень з порогами, датами перевірки та ймовірностями (всі тридцять у таблиці D1).
| # | Передбачення | Спростовується якщо | Дата перевірки | p |
|---|---|---|---|---|
| F1 | Рада залишається нижче двох незалежних голосів: середнє значення одноденного N_eff за розраховані сеанси з 11 по 30 за правилом розділу 5.1 нижче 2,0 | середнє ≥ 2,0 з принаймні 10 сеансами | 30 Lys 2026 | 0.50 |
| F3 | Помилки також спільні: N_eff по одноденних індикаторах помилок місць, усередненому за принаймні 30 забитих сеансами з сеансу 11, нижче 4,0 | значення ≥ 4,0 з принаймні 30 сеансами | 31 Gru 2026 | 0.74 |
| F6 | Одностайна помилка принаймні удвічі частіше, ніж передбачає добуток власних показників помилок місць, що відповідають, у одних і тих же рядках | спостережена частка < 2 × очікувана | 31 Gru 2026 | 0.92 |
| F10 | Усереднення перемагає слідування лідеру: у грудні 2026 року консенсус набирає більше очок за один день, ніж модель, яка лідирувала в листопаді | оцінка Br за консенсусом ≥ оцінці Br за листопадовим лідером на тих же грудневих ринкових сеансах | 31 Gru 2026 | 0.64 |
| F11 | Жодна окрема модель не виявляє виявленої денної переваги над монетою на всіх рядках, починаючи з сеансу 11 | 95% інтервал кластеризації сеансу деякої рейтингової моделі лежить повністю нижче 0,25 | 31 Gru 2026 | 0.79 |
| F12 | Натовп перемагає раду принаймні на 100 одноденних ринкових сеансах з контрактом з обсягом запечатаного торгівлі принаймні 1000 доларів США | оцінка Br натовпом ≥ оцінці Br радою | 31 Gru 2026 | 0.83 |
| F13 | Середнє значення натовпу та ради перемагає натовп самостійно на тих же контрактах | оцінка Br комбінацією ≥ оцінці Br натовпом | 31 Gru 2026 | 0.30 |
| F18 | Країна — невеликий фактор: розрив між американською та китайською сторонами менший за діапазон оцінок Br рейтингової моделі всередину кожної сторони | розрив ≥ діапазон в межах будь-якої сторони | 31 Gru 2026 | 0.80 |
| F20 | Та сама новина означає менше суперечок: теплота «Закритої книги» нижче відкритої теплоти | закрита теплота ≥ відкрита теплота | 30 Lys 2026 | 0.70 |
| F30 | Стиль розкриває модель у сліпому сезоні: фіксований здогадувач визначає модель з точністю не менше ніж у три рази вище випадкової | середня точність top-1 < середнє значення 3/k за елементами | 30 Kvi 2027 | 0.46 |
Примітка: p — зареєстрована ймовірність того, що передбачення справджується за умови його розв'язання: медіана трьох сліпих голосів моделей трьох родин, поданих за твердженням, мірою, датою та порогом самих по собі. Шість значень (F5, F7, F20, F21, F23, F25) — це голоси від 20 жовтня 2026 року. Інші двадцять чотири та основна кінцева точка були проголосовані 21 жовтня 2026 року у трьох пізніших раундах, кожен — за текстом передбачень, переписаних у цьому раунді, і кожне значення — це медіана голосів цього раунду (всі раунди находяться в архіві). Голоси, що розповсюджуються більше ніж на 0,15, помічені в архіві. Оцінки Br — одноденні, якщо не зазначено інакше; інтервали — 95% за сеансами. Розділ 8.4 наводить правило для невирішених передбачень.
8.3 Ймовірності
Я попросив три моделі трьох родин — Claude Opus 5.5 (Anthropic), GPT-6.1 (OpenAI) та Grok (xAI; версія скована разом з голосами) — оцінити чистий список (твердження, міра, дата перевірки та поріг без моєї оцінки), кожна, не бачачи чисел інших, і кожна зареєстрована ймовірність — медіана трьох. Три родини також займають місця в лізі, а F18, F19 та F30 стосуються цих місць. Кожен виборець оцінив твердження до того, як з'явився будь-який запис. Панелі верифікаторів моделей виявляють вимірювані недоліки, коли їхні члени бачать один одного (Chernets, 2026b), тому кожен виборець оцінив список самостійно. Всі ймовірності є умовними на розв'язання; частка розв'язаних повідомляється поряд з оцінкою.
8.4 Заморожування та оцінювання
Я реєструю передбачення та основну кінцеву точку на OSF (10.17605/OSF.IO/9Q86N) перед публікацією як незавершену реєстрацію, публічну відразу, з чистим списком, всіма голосами, скриптами набору B та розв'язувачами кожного рядка, скриптом основної кінцевої точки, вмістом SHA-256 запечатаної кліматології та маніфестом кожного змітленого файлу з його SHA-256. Кожна дата перевірки та кожне вікно припадають на час після позначки часу реєстрації. Реєстрацію OSF неможливо редагувати, а вихід залишає публічний запис з його причиною, тому передбачення там живуть. SSRN замінює препринт після переробки.
Нічого не видаляється. Кожне передбачення з'являється на кожній табличці результатів як справджене, не справджене, не настало ще або невирішене. Передбачення, яке не можна було обчислити до його дати, залишається невирішеним і ніколи не враховується як успіх. Кожна таблиця результатів повідомляє оцінку Br за вирішеними передбаченнями, частку вирішених, найгірший межа, у якій кожне невирішене передбачення після його дати додає max[p², (1 − p)²] з усіма передбаченнями після їх дати у знаменнику, та оцінку навички Br проти плоского 0,5. Таблиці результатів дотримуються дат перевірки (30 листопада 2026 року, 31 грудня 2026 року, 30 квітня 2027 року), кожна опублікована як датована переробка цієї статті на SSRN та Zenodo та зареєстрована на OSF, і кожен вердикт посилається на поле чи скрипт, на якому він спирається.
9. Заперечення та правило, яке дає відповідь на кожне
Чотири заперечення найбільше тиснуть на дизайн. Кожне з них розглянуто нижче за допомогою правила розділу 3 або зареєстрованого тесту розділу 8.
Інформація перед відкриттям веде прогноз. Референцна ціна — це перша ціна після запечатування, тому підраховану відповідь не можна використовувати друк 09:30, а пізна відповідь отримує власну пізнішу референцу. Інформація, доступна до референції, наприклад котирування фʼючерсів перед відкриттям, вказані в запитанні, дозволяється та є частиною прогнозу; прогнозист, який читає фʼючерси, може нахилятися правильно без жодного судження з його боку. Майстерність вимірюється проти клімматологічної базової ставки та натовпу, чиї ціни містять ту саму інформацію перед відкриттям, а також проти монети. Запам'ятована історія не може допомогти моделі прогнозувати закриття, яке ще не сталося (Lopez-Lira et al., 2025; Paleka et al., 2026).
Нічиї та запитувана подія. Запитання запитує про ймовірність чистого зростання і не вказує смугу нічиї. З 21 жовтня 2026 основна оцінка враховує всі рядки, оцінку запитуваної події (розділ 3.5). Сеанси розробки стоять опубліковані без нічиїх, і кожне зареєстроване порівняння використовує одну подію в одному сегменті методології (розділ 8.1).
Хто тримає реєстр. Я керую лігою та написав передбачення (Declarations). Один запуск рахується за сеанс, а інші запуски публікуються як not_counted. У підрахованому записі з 21 жовтня 2026 порядок запечатування та референцної ціни базується на RFC 3161 токенах щонайменше двох незалежних органів влади (рівень 2+), а для сеансів розробки 19 та 20 жовтня на ланцюговому записі (рівень 1, таблиця 12). Стандартне управління виборомміж запусками з хешем кожного вихідного запитання в момент відправлення, підрахованим запуском, оголошеним заздалегідь (запечатаний у ланцюзі запитань з 21 жовтня 2026), та кожним позначеним списком, введеним під час позначення у відкритому журналі прозорості, яким оператор не керує (Sigstore Rekor, з 22 жовтня 2026; розділ 3.13). Передбачення вирішуються з публічних файлів за названим полем або скриптом, поданим до того, як його дані існуватимуть, реєстрацію не можна редагувати, а ймовірності було встановлено сліпим методом.
Стиснені ймовірності. Ймовірності моделей залишаються близькими до 50%. 20 жовтня окремо отримані ймовірності восьми місць запечатаних до референції для контрактів, внесених до списку на восьми ринках (crowd_up), у середньому становили 5,9 пункти від 50%, а ціни натовпу на тих же контрактах 20,7 пункти (де обидва місцезнаходження внесли ринок, контракт Polymarket, який є тим, на який моделі відповідали). Частина відстані натовпу — це уже передринковий хід у контракті «близько-близько», тому я порівнюю контракт за контрактом на подію, на яку вирішується кожен контракт. На п'яти контрактах із запечатаним обсягом щонайменше $1,000 (таблиця 11) нахил місць визначався так само, як ціна натовпу щоразу, і місця знаходилися в середньому 7,5 пункти від 50% проти 28,1 натовпу. Сам натовп обережний: на 188,509 вирішених ринках Polymarket ціни сиділи занадто близько до однієї половини, з логістичним нахилом переплаціювання 1,112 (Walker, 2026). Місця стояли ще ближче до однієї половини. На власному одноденному запитанні ліги ті ж самі вісім місць у середньому становили 4,6 пункти від 50% (K = 9,2, розділ 4.4). Ліга може розрізняти два способи читання стиснення. За розкладанням Murphy оцінка Brier є надійністю мінус дозвіл плюс невизначеність (розділ 4.4). Обережний прогнозист калібрований і відмовляється від дозволу, тому він оцінюється близько до клімматології та втрачає мало натовпу, який гостріший, тоді як прогнозист, який неправильно перекладає якісний погляд у ймовірність, також неправильно відкалібрований, з нахилом калібрування від одиниці (Cox, 1958), та програє натовпу більш ніж його гострота пояснює. F4 вказує на розрив гостроти, F12 та F13 — на порівняння з натовпом, а F14 — на калібрування, кожен на сезон після реєстрації.
Таблиця 11. Ціна натовпу та окремо отримана ймовірність місць на одному контракті, 20 жовтня 2026 (вісім місць запечатаних до референції; контракти з запечатаним обсягом щонайменше $1,000).
| Ринок | Майданчик | Запечатаний обсяг ($) | Ціна натовпу (%) | Середнє значення місць crowd_up (%) |
Діапазон місць (%) |
|---|---|---|---|---|---|
| S&P 500 | Polymarket | 20,637 | 34.0 | 46.4 | 42 to 52 |
| WTI | Polymarket | 3,736 | 83.0 | 61.6 | 47 to 76 |
| Дохідність 10-річних облігацій | Kalshi | 3,199 | 7.0 | 48.2 | 20 to 56 |
| Золото | Polymarket | 3,112 | 29.0 | 44.8 | 36 to 50 |
| Nasdaq-100 | Kalshi | 1,150 | 22.6 | 41.6 | 34 to 46 |
Примітка: ціни натовпу та обсяги записані в 12:30:06Z та запечатані в рядку запуску 151 council-book.jsonl (crowd.odds, crowd.kalshi); crowd_up з рядків відповідей 152 до 159. Ціни Kalshi інтерпольовані на «вище від попереднього закриття» (розділ 4.9). Контракти вирішуються близько до закриття, тому ціна натовпу вже містить передринковий хід. Bitcoin, Dow та індекс долара торгувалися нижче порога обсягу. Жоден результат не показаний.
На рисунку 13 я малюю таблицю 11 місце за місцем. Біля ймовірності кожного місця для контракту натовпу він позначає ймовірність того ж місця для власного одноденного заходу ліги, що є іншою подією (таблиця 1). Я виявляю, що ці два можуть відійти. Claude дав контракту дохідності 20 та запитанню ліги про дохідність 47, WTI 74 проти 52, а Gemini дав WTI 76 проти 58. Контракт натовпу починається з попереднього закриття, а запитання ліги — з референції 09:30, тому одна модель може відповідати двом по-різному в одне ранок.
Рисунок 13. Окремо отримані ймовірності місць та ціна натовпу на п'яти одних контрактах, 20 жовтня 2026 (вісім місць запечатаних до референції; контракти з запечатаним обсягом щонайменше $1,000).
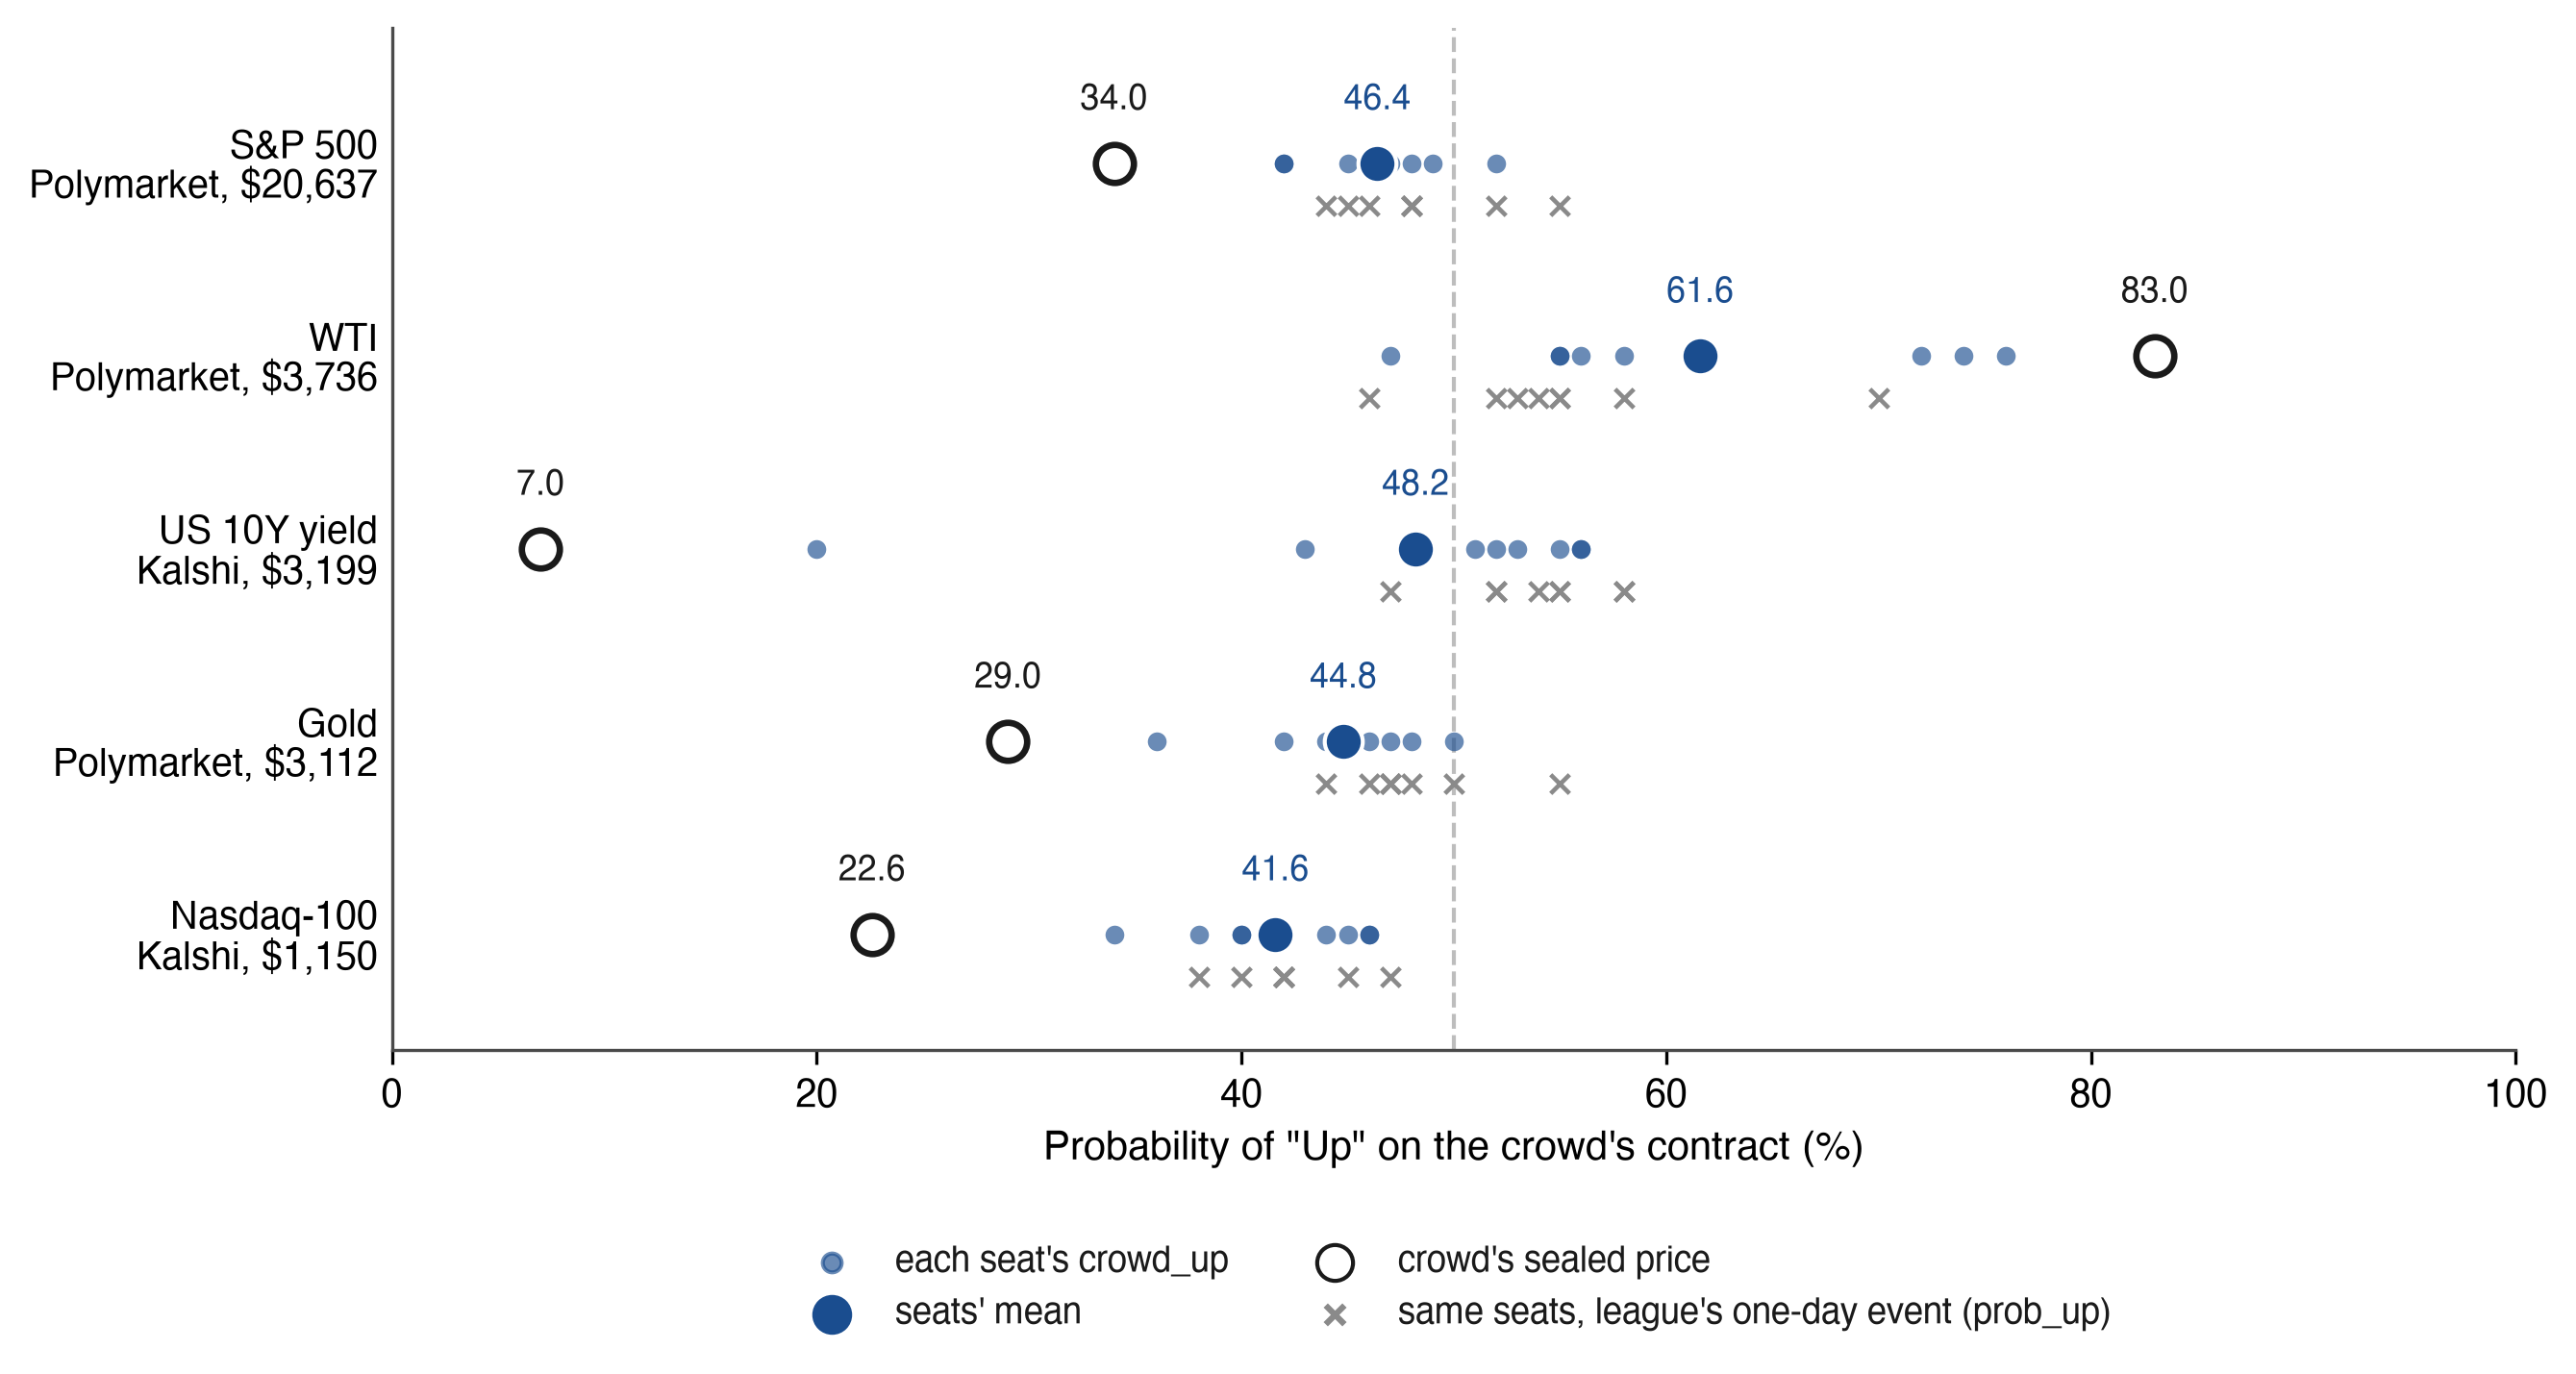
Примітка: ціни та обсяги Crowd записані о 12:30:06Z та запечатані в рядку 151 файлу council-book.jsonl (crowd.odds, crowd.kalshi); crowd_up та prob_up з рядків відповідей 152–159. Ціни Kalshi інтерпольовані на «вище попередньої ціни закриття» (Розділ 4.9). Сірі хрестики позначають ймовірність зростання тих самих місць на власній однодневній події ліги, іншій події (Таблиця 1). Середні значення та діапазони як у Таблиці 11, а протягом п'яти контрактів місця становили в середньому 7,5 пункти від 50, а Crowd — 28,1.
10. Обсяг та граничні умови
У таблиці 12 я наводжу, на чому ґрунтується кожне твердження та яких меж воно досягає, а параграфи нижче подають деталі.
Таблиця 12. Охват кожного твердження.
| Твердження | Ґрунтується на | Охват |
|---|---|---|
| Порядок печатки та опорної ціни, 19 та 20 жовтня 2026 року | Запис оператора (рівень 1); межі котвиння Bitcoin, коли існували рядки (рівень 2) | Сеанси розробки, поза кожною контрольною оцінкою |
| Порядок печатки та опорної ціни, від 21 жовтня 2026 року | Токени RFC 3161 щонайменше двох незалежних органів (рівень 2+) | Підрахований запис |
| Кліматологічний еталон | Щоденна історія 2016–2025; точний сеанс 09:30–16:00 ET для чотирьох індексів акцій США, найближча щоденна подія в інших місцях | Зміни , не прогнози; первинний тест також подається за чотирма точними індексами |
| Опорні та закриваючі ціни | Цінова стрічка оператора, названа у кожному рядку прогнозу (постачальник, символ, правило опорної ціни) | Печатка фіксує прогноз; друге джерело ціни — ступінь результату таблиці B1 |
| Рахунки | $100,000, витрати 0,1%, перше відкриття після печатки | Вторинна, описова міра |
| Перші показання (N_eff, подібність, різкість) | Запечатані прогони до 21 жовтня 2026 року: два оцінені сеанси розробки та перший підрахований прогон | Вони ілюструють міри; первинна кінцева точка та таблиці результатів розділу 8 несуть висновки |
| Американська та китайська сторони | Те саме питання, снімок, крайній термін та правила для всіх чотирнадцяти моделей | Порівняння двох наборів лабораторій, спостережувальне |
Час. Запечатані прогони розпочалися 16 жовтня 2026 року та оцінювання 19 жовтня 2026 року. Номери ліги тут було прочитано з відкритих файлів 21 жовтня 2026 року, показання ранку 21 жовтня з копій, збережених 22 жовтня 2026 року о 01:32 UTC, і охоплюють шість запечатаних прогонів: три пробні прогони, два сеанси розробки та перший прогон підрахованого запису. Кожна таблиця результатів розділу 8 називає ринковий шлях, який вона оцінила.
Докази часування. Для сеансів розробки, які оцінює ця версія, 19 та 20 жовтня, запис оператора (booked_at та ланцюг prev/link) показує, що відповідь була запечатана до опорної ціни (рівень 1). Котвиння Bitcoin обмежує існування якорованого префіксу кількома годинами від часу заголовка блоку (рівень 2, розділ 3.11). Переписування можна виявити будь-кому, хто має попередній доказ, і для кожного штампованого списку в журналі Sigstore Rekor (від 22 жовтня 2026 року під час штампування, попередніх списків від 21 жовтня 2026 року, 23:47 UTC), будь-кому. У підрахованому записі, від 21 жовтня 2026 року, щонайменше два незалежні органи RFC 3161 підписують кожний штампований список (рівень 2+). Того дня партія підрахованих відповідей була підписана за 29 хвилин 41 секунду до опорної ціни, а відповідь, яка прибула пізніше, була запечатана та підписана трьома органами за 14 секунд після її прибуття, все ще до опорної ціни.
Моделі. Одинадцять місць прогнозування, з яких місця, чиї відповіді були запечатані до опорної ціни (сім 19 жовтня, вісім 20 жовтня), входять до показань цієї версії; усі чотирнадцять місць торгують (таблиця 8). Висновки описують ці моделі в режимах, запечатаних на їхніх рядках відповідей.
Ринки. Дванадцять індикаторів охоплюють американські акції, напівпровідники, ставки, долар, волатильність, метали, нафту та Bitcoin, з днем від 09:30 до 16:00 ET, дохід у 10 років до 15:00 ET та Bitcoin з хвилини печатки. Окремі акції, поза окремою стежкою S&P 100, та внутрішньоденна торгівля виключені. Кліматологічний еталон оцінюється за щоденною історією та наближає прямий подію, де не існує відповідного вікна: щоденна смуга контракту для золота, WTI, Brent, мідь та індекс долара, щоденне закриття для 10-річної дохідності, дата UTC для Bitcoin, та, на тиждень та довше, рухи від відкриття, де прямий контракт вимірює свій діапазон від закриття до закриття; наближення вказані в полі та упереджують , не прогнози. Рахунки утримують кожен ринок через інструмент, названий у arena-protocol.json; для нафти, металів та міді цей інструмент — це фонд, який утримує ф'ючерси та перевертає їх, тому рахунок може відхилятися від індикатора, яким він торгує, що є однією з причин, чому F27 порівнює ранги прогнозування та повернення, а не їхні рівні. Рядок натовпу допускається його запечатаним обсягом щонайменше $1,000; вимога 17 додає bid, ask та час останньої торгівлі до кожного рядку натовпу, з правилами свіжості та спреду, заморозженими до вікна, яке вони регулюють, та об'єднаною площадкою тільки там, де контракти розв'язуються на тій же предиката.
Незалежність, країни, читачі, портфелі. N_eff узагальнює, наскільки подібні картини ймовірності під однією спільною кореляцією, прогін за прогоном та горизонт за горизонтом, і не ранжирує моделі. Експеримент читача порівнює рандомізовані групи самовибраних відвідувачів. Рахунки змодельовані, $100,000 кожен, з витратами 0,1% та виконанням при першому відкритті після печатки; вони виключають вплив ринку та податки. Торгівля — це класичний канал недовиконання (Barber & Odean, 2000), тому вимога 17 подає оборот кожного рахунку (торговельну вартість над середнім капіталом) та витрати, які він заплатив поряд із запечатаною тінню без торгівлі, що зберігає холдинги перед кожним перебалансуванням; асоціація між обертом та дохідністю описова.
Статус тверджень. Протокол та його міри запропоновані, а AI Council · Markets — еталонна реалізація, чий статус щодо кожної вимоги опублікований у розділі 3.13. Один контрольний тест — первинна кінцева точка, а тридцять тверджень розділу 8 — зареєстровані вторинні передбачення.
Ця стаття описує протокол вимірювання і не є інвестиційною порадою.
11. Висновок
Я написав стандарт так, щоб читач, а не оператор, міг перевірити, коли був зафіксований прогноз фінансового ринку, на яку подію його було оцінено та який запуск рахувався. AI Council · Markets, керований PolyHelper, є його еталонною реалізацією на дванадцяти показниках за чотирма горизонтами, його статус щодо кожної вимоги опублікований і датований (розділ 3.13). З 21 жовтня 2026 року запуск, який рахується, оголошується заздалегідь і запечатується, а незалежні органи часової позначки підписують запис отриманих відповідей до відкриття о 09:30 ET. Порядок прогнозу та довідки тоді залежить від годинників поза оператором. Це той фрагмент, який я рекомендую іншим лігам прийняти першим: часова позначка третьої сторони перетворює запевнення оператора на запис, який читач може перевірити. Серед арен, розглянутих у розділі 7.4, ліга є першою, що поєднує ці елементи на фіксованій панелі фінансових показників, і першою ареною штучного інтелекту для встановлення семи американських і семи китайських моделей на одне питання, снімок, крайній термін та правила поряд з читачами, рандомізованими для прогнозування до або після їх перегляду. Окрім її консенсусу, ліга повідомляє кількість незалежних голосів позаду нього, оскільки частка погоджених моделей означає мало без цього підрахунку. На перших двох ранках імовірнісні картини місць, запечатаних до довідки, були такими ж, як у менше ніж двох незалежних прогнозувачів за один день, а перший запуск підрахованого запису дав 2.23. Один основний тест і тридцять додаткових прогнозів зареєстровані на OSF перед публікацією. Датовані переглади оцінюватимуть їх, а розв'язувач, поданий кожному прогнозу, дозволяє будь-якому читачу оцінити його першим, з даних, відкритих під CC BY 4.0 за адресою https://trends.polyhelper.ai/api/v1/.
Декларації
Фінансування. Це дослідження не отримало зовнішнього фінансування.
Конкуруючі інтереси (конфлікт інтересів). Я заснував і керую PolyHelper, яка запускає описану тут лігу AI Council · Markets і розробляє методи мультимодельної оркестрації з пов'язаними заявками на патенти, які очікують розгляду (жодного патенту ще не видано).
Інструменти та верифікація. Я використовував AI-асистентів як інструменти під своїм керуванням. Ідеї, дослідження та висновки — мої. Я перевірив кількісні твердження та цитування за першоджерелами або архівованими копіями станом на 20 жовтня 2026 року, а попередню роботу розділу 7 та додатку E станом на 21 жовтня 2026 року. Я прочитав числа з ліги в її відкритих файлах 21 жовтня 2026 року (council-stats.json, створений у 03:47 та 05:33 UTC, другий містить блоки n_eff.counted та power_brier, і значення за день 21 жовтня 2026 року з файлу, створеного о 22:16 UTC), і я перерахував значення незалежності за запуск та за горизонт розділу 5.2 з council-forecasts.csv та council-book.jsonl того ж дня за допомогою сценарію, поданого при реєстрації. Я прочитав статус відповідності таблиці 5 та печатки від 21 жовтня 2026 року з живих файлів та сторінки доказів 21 жовтня 2026 року о 15:05 UTC і перевірив токени RFC 3161 за допомогою OpenSSL відповідно до сертифікатів органів. Три моделі з трьох сімейств встановили ймовірності зареєстрованих прогнозів, кожна сліпа до інших та до моїх оцінок (розділ 8.3).
Доступність даних та коду. Подані сценарії, засіб перевірки контрактів подій та обидва сценарії перепідрахунку використовують Python 3.9 або пізніше без пакетів поза його стандартною бібліотекою й запускаються під python3 -I; я запускав їх за допомогою Python 3.15.0 на macOS. Перевірки додатку B потребують shasum, клієнта OpenTimestamps для кроку 6 та OpenSSL 3 або пізніше для кроку 9. Нічого не навчається, тому жоден результат не залежить від обладнання; моделі запускаються у своїх постачальників, а версія та режим, який повернув кожен, запечатані на рядку його відповіді (таблиця 8). Дані ліги відкриті під CC BY 4.0 за адресою https://trends.polyhelper.ai/api/v1/, включаючи запечатану книгу (council-book.jsonl), прогнози (council-forecasts.csv), тексти запитань за їхніми хешами (asks/<sha256>.md), статистику (council-stats.json), протокол та його версії (arena-protocol.json), код портфельного двигуна з хешами SHA-256 (arena-code.json), перепідрахунок кожного балу прогнозу (tools/replay_brier.py) та сценарій перепідрахунку, який перераховує кожен опублікований рахунок ліги з опублікованих торгів і цін у межах зазначеної толерантності округлення публікації (python3 replay.py https://trends.polyhelper.ai/api/v1/, додаток B). Живі кінцеві точки змінюються щоразу, тому аналіз не спирається на них: незмінний випуск відкритих файлів станом на дату кожної версії статті з маніфестом їхніх хешів SHA-256 архівовано на Zenodo (10.5281/zenodo.23552700), і кожне число в статті обчислено з цього випуску; подані сценарії запускаються на ньому в режимі без інтернету (--data). Читач, який пізніше завантажує живі файли, може перевірити архівований префікс запечатаної книги проти них (додаток B). Первинна кінцева точка з її сценарієм, зареєстровані прогнози з розв'язувачем для кожного (resolve.py), чистий список, оцінений сліпими прогнозистами з усіма трьома голосами, сценарії набору B, вміст SHA-256 запечатаної кліматології та маніфест поданих файлів з їхніми SHA-256, з README, який перераховує вимоги та команду для кожного сценарію, зареєстровано на OSF (10.17605/OSF.IO/9Q86N). Стаття архівована на Zenodo (10.5281/zenodo.23552697) і її рекомендована цитата — препринт SSRN (https://ssrn.com/abstract=7653679).
Етика. Експеримент з читачами розділу 6 збирає анонімні прогнози «за» або «проти» з зазначеною впевненістю від відвідувачів громадської сторінки. Читачам призначається група за допомогою анонімного випадкового ідентифікатора. Експеримент не збирає імена, облікові записи або контактні дані. Ліга не зберігає та не реєструє IP-адресу читача. Сольований хеш її з днем зберігається лише для обмеження голосів на адресу, і жоден особистий дані не публікуються та не використовуються в аналізі. Результати звітуються як сукупні підрахунки, і перші прогнози, які читає F29, опубліковані лише під анонімним ідентифікатором. Я проводив роботу як незалежний дослідник без інституційного комітету з етики. Прогнозисти в лізі — це програмні моделі.
Внески авторів. Єдиний автор.
Листування. [email protected] · ORCID: 0009-0007-4845-3163
References
Abeliuk, A., Benjamin, D. M., Morstatter, F., & Galstyan, A. (2020). Quantifying machine influence over human forecasters. Scientific Reports, 10, 15940. https://doi.org/10.1038/s41598-020-72690-4
Adams, C., Cain, P., Pinkas, D., & Zuccherato, R. (2001). Internet X.509 public key infrastructure time-stamp protocol (TSP) (RFC 3161). Internet Engineering Task Force. https://doi.org/10.17487/RFC3161
AI Council · Markets. (2026). Open data of the AI Council · Markets league: sealed book, forecasts, statistics, protocol, event-contract schema and league accounts [Data set]. CC BY 4.0. Data as of 20 October 2026 (generated 21 October 2026, 02:42 UTC); conformance status read 21 October 2026, 15:05 UTC. Retrieved 20-21 October 2026, from https://trends.polyhelper.ai/api/v1/
Aitchison, M., Jeen, S., Shevlane, T., & Day, B. (2026). Diversity is the strength of the AI crowd (arXiv:2606.29661). arXiv. https://arxiv.org/abs/2606.29661
Alur, R., Stadie, B. C., Kang, D., Chen, R., McManus, M., Rickert, M., Lee, T., Federici, M., Zhu, R., Fogerty, D., Williamson, H., Lozinski, N., Linsky, A., & Sekhon, J. S. (2025). AIA Forecaster: Technical report (arXiv:2511.07678). arXiv. https://arxiv.org/abs/2511.07678
Arora, A., & Malpani, R. (2026). PredictionMarketBench: A SWE-bench-style framework for backtesting trading agents on prediction markets (arXiv:2602.00133). arXiv. https://arxiv.org/abs/2602.00133
Bali, T. G., Kelly, B. T., Mörke, M., & Rahman, J. (2023). Machine forecast disagreement (NBER Working Paper No. 31583). National Bureau of Economic Research. https://doi.org/10.3386/w31583
Barber, B. M., & Odean, T. (2000). Trading is hazardous to your wealth: The common stock investment performance of individual investors. The Journal of Finance, 55(2), 773-806. https://doi.org/10.1111/0022-1082.00226
Barot, R. M., & Borkhatariya, A. S. (2026). PolySwarm: A multi-agent large language model framework for prediction market trading and latency arbitrage (arXiv:2604.03888). arXiv. https://arxiv.org/abs/2604.03888
Berg, J., Nelson, F., & Rietz, T. (2008). Prediction market accuracy in the long run. International Journal of Forecasting, 24(2), 285-300. https://doi.org/10.1016/j.ijforecast.2008.03.007
Bitcoin Developer Documentation. (n.d.). Block chain: Block headers. Retrieved 20 October 2026, from https://developer.bitcoin.org/reference/block_chain.html
Brier, G. W. (1950). Verification of forecasts expressed in terms of probability. Monthly Weather Review, 78(1), 1-3. https://doi.org/10.1175/1520-0493(1950)078<0001:VOFEIT>2.0.CO;2
Cao, S., Wang, C. C. Y., & Yi, X. (2025). When LLMs go abroad: Foreign bias in AI financial predictions (Harvard Business School Working Paper No. 26-013). Harvard Business School.
Chambers, C. D. (2013). Registered Reports: A new publishing initiative at Cortex. Cortex, 49(3), 609-610. https://doi.org/10.1016/j.cortex.2012.12.016
Chen, Y., Yao, Z., Liu, Y., Xin, A., Ye, J., Yu, J., Hou, L., & Li, J. (2025). StockBench: Can LLM agents trade stocks profitably in real-world markets? (arXiv:2510.02209). arXiv. https://arxiv.org/abs/2510.02209
Cheng, P., Liu, J., & Long, Y. (2026). PolyBench: Benchmarking LLM forecasting and trading capabilities on live prediction market data (arXiv:2604.14199). arXiv. https://arxiv.org/abs/2604.14199
Chernets, V. (2026a). Agreement is not independent evidence: Auditable multi-model synthesis without an API. Zenodo. https://doi.org/10.5281/zenodo.22683716 (also SSRN Working Paper No. 7390698, https://ssrn.com/abstract=7390698)
Chernets, V. (2026b). Verification theater: Measured failure modes of AI verifier panels. Zenodo. https://doi.org/10.5281/zenodo.23197641
Chernets, V. (2026c). After the programmer divide: One measure for people who build through AI agents (SSRN Working Paper No. 7589918). SSRN. https://ssrn.com/abstract=7589918
Choi, H. K., Zhu, X., & Li, S. (2025). Debate or vote: Which yields better decisions in multi-agent large language models? (arXiv:2508.17536). Advances in Neural Information Processing Systems 38 (NeurIPS 2025). https://arxiv.org/abs/2508.17536
Chu, G., Shen, D., & Zhu, Z. (2025). Machine forecast disagreement in the cryptocurrency market (SSRN Working Paper No. 5230677). SSRN. https://doi.org/10.2139/ssrn.5230677
Clemen, R. T., & Winkler, R. L. (1985). Limits for the precision and value of information from dependent sources. Operations Research, 33(2), 427-442. https://doi.org/10.1287/opre.33.2.427
Cox, D. R. (1958). Two further applications of a model for binary regression. Biometrika, 45(3-4), 562-565. https://doi.org/10.1093/biomet/45.3-4.562
Diebold, F. X., & Mariano, R. S. (1995). Comparing predictive accuracy. Journal of Business & Economic Statistics, 13(3), 253-263. https://doi.org/10.1080/07350015.1995.10524599
Diercks, A. M., Katz, J. D., & Wright, J. H. (2026). Kalshi and the rise of macro markets (Finance and Economics Discussion Series 2026-010). Board of Governors of the Federal Reserve System. https://doi.org/10.17016/FEDS.2026.010
Diether, K. B., Malloy, C. J., & Scherbina, A. (2002). Differences of opinion and the cross section of stock returns. The Journal of Finance, 57(5), 2113-2141. https://doi.org/10.1111/0022-1082.00490
Dietvorst, B. J., Simmons, J. P., & Massey, C. (2015). Algorithm aversion: People erroneously avoid algorithms after seeing them err. Journal of Experimental Psychology: General, 144(1), 114-126. https://doi.org/10.1037/xge0000033
Dubach, P. D. (2026). The anatomy of a decentralized prediction market: Microstructure evidence from the Polymarket order book (arXiv:2604.24366). arXiv. https://arxiv.org/abs/2604.24366
Fan, T., Yang, Y., Jiang, Y., Zhang, Y., Chen, Y., & Huang, C. (2025). AI-Trader: Benchmarking autonomous agents in real-time financial markets (arXiv:2512.10971). arXiv. https://arxiv.org/abs/2512.10971
Fassbender, J. (2026). Bitcoin-anchored temporal proof for transparency services (Internet-Draft draft-fassbender-scitt-time-anchor-07). Internet Engineering Task Force. https://datatracker.ietf.org/doc/html/draft-fassbender-scitt-time-anchor-07
Forklog. (2025a). Four out of six AI models suffer losses in trading tournament. https://forklog.com/en/four-out-of-six-ai-models-suffer-losses-in-trading-tournament/
Forklog. (2025b). AI model Grok 4.2 triumphs in trading tournament. https://forklog.com/en/ai-model-grok-4-2-triumphs-in-trading-tournament/
Gao, Z., Jiang, W., & Yan, Y. (2025). Detecting lookahead bias in LLM forecasts (arXiv:2512.23847). arXiv. https://arxiv.org/abs/2512.23847
Glasserman, P., & Lin, C. (2023). Assessing look-ahead bias in stock return predictions generated by GPT sentiment analysis (arXiv:2309.17322). arXiv. https://arxiv.org/abs/2309.17322
Gneiting, T., Balabdaoui, F., & Raftery, A. E. (2007). Probabilistic forecasts, calibration and sharpness. Journal of the Royal Statistical Society: Series B (Statistical Methodology), 69(2), 243-268. https://doi.org/10.1111/j.1467-9868.2007.00587.x
Gneiting, T., & Raftery, A. E. (2007). Strictly proper scoring rules, prediction, and estimation. Journal of the American Statistical Association, 102(477), 359-378. https://doi.org/10.1198/016214506000001437
Guan, M., & Chen, Q. (2026). Leakage-aware benchmarking of LLM forecasting: Real-time nowcasts as the decision-time input for macro factor ranking (arXiv:2606.22719). arXiv. https://arxiv.org/abs/2606.22719
Haber, S., & Stornetta, W. S. (1991). How to time-stamp a digital document. Journal of Cryptology, 3(2), 99-111. https://doi.org/10.1007/BF00196791
Halawi, D., Zhang, F., Chen, Y.-H., & Steinhardt, J. (2024). Approaching human-level forecasting with language models. In Advances in Neural Information Processing Systems 37 (NeurIPS 2024). https://arxiv.org/abs/2402.18563
He, S., Lv, L., Manela, A., & Wu, J. (2025). Chronologically consistent large language models (arXiv:2502.21206). arXiv. https://arxiv.org/abs/2502.21206
Jyotish, V. (2026). Sealed before the event: A publicly verifiable, Bitcoin-anchored forecast record of 92 graded outcomes [Version 1; awaiting peer review]. F1000Research, 15, Article 1322. https://doi.org/10.12688/f1000research.186752.1
Karger, E., Bastani, H., Chen, Y.-H., Jacobs, Z., Halawi, D., Zhang, F., & Tetlock, P. E. (2025). ForecastBench: A dynamic benchmark of AI forecasting capabilities. In International Conference on Learning Representations (ICLR 2025). https://arxiv.org/abs/2409.19839
Karkar, C., & Chopra, P. (2025). Future is unevenly distributed: Forecasting ability of LLMs depends on what we're asking (arXiv:2511.18394). arXiv. https://arxiv.org/abs/2511.18394
Kim, E. M., Garg, A., Peng, K., & Garg, N. (2025). Correlated errors in large language models. In Proceedings of the 42nd International Conference on Machine Learning (PMLR 267, pp. 30038-30066). https://proceedings.mlr.press/v267/kim25e.html
Kim, S., Kwon, J., Kim, Y., Kagan, N., Khatchadourian, R., Ahn, W., Lopez-Lira, A., Lee, J., Hwang, Y., Levy, O., Lee, Y., & Choi, C. (2026). Forecasting future language: Context design for mention markets (arXiv:2602.21229). arXiv. https://arxiv.org/abs/2602.21229
Kish, L. (1965). Survey sampling. Wiley.
Kleinberg, J., & Raghavan, M. (2021). Algorithmic monoculture and social welfare. Proceedings of the National Academy of Sciences, 118(22), e2018340118. https://doi.org/10.1073/pnas.2018340118
Krogh, A., & Vedelsby, J. (1995). Neural network ensembles, cross validation, and active learning. In Advances in Neural Information Processing Systems 7 (NIPS 1994). https://papers.nips.cc/paper_files/paper/1994/hash/b8c37e33defde51cf91e1e03e51657da-Abstract.html
Künsch, H. R. (1989). The jackknife and the bootstrap for general stationary observations. The Annals of Statistics, 17(3), 1217-1241. https://doi.org/10.1214/aos/1176347265
Li, H., Cao, Y., Yu, Y., Javaji, S. R., Deng, Z., He, Y., Jiang, Y., Zhu, Z., Subbalakshmi, K. P., Huang, J., Qian, L., Peng, X., Suchow, J. W., & Xie, Q. (2025). INVESTORBENCH: A benchmark for financial decision-making tasks with LLM-based agent. In Proceedings of the 63rd Annual Meeting of the Association for Computational Linguistics (Volume 1: Long Papers) (pp. 2509-2525). https://aclanthology.org/2025.acl-long.126/
Li, W. W., Kim, H., Cucuringu, M., & Ma, T. (2025). Can LLM-based financial investing strategies outperform the market in long run? [FINSABER] (arXiv:2505.07078). arXiv. https://arxiv.org/abs/2505.07078
Li, X., Yao, X., Qi, G., Zhu, F., Koa, K. J. L., Ng, X. Y., Liu, Z., Ni, X., Liu, C., Yang, Y., Zhang, Y., Wang, W., Feng, F., Wang, C., Luan, H., Xing, X., Xu, X., Chua, T.-S., & Huang, K.-W. (2026). FinDeepForecast: A live multi-agent system for benchmarking deep research agents in financial forecasting (arXiv:2601.05039). arXiv. https://arxiv.org/abs/2601.05039
Logg, J. M., Minson, J. A., & Moore, D. A. (2019). Algorithm appreciation: People prefer algorithmic to human judgment. Organizational Behavior and Human Decision Processes, 151, 90-103. https://doi.org/10.1016/j.obhdp.2018.12.005
Lopez-Lira, A., & Tang, Y. (2023). Can ChatGPT forecast stock price movements? Return predictability and large language models (SSRN Working Paper No. 4412788). https://doi.org/10.2139/ssrn.4412788
Lopez-Lira, A., Tang, Y., & Zhu, M. (2025). The memorization problem: Can we trust LLMs' economic forecasts? (arXiv:2504.14765). arXiv. https://arxiv.org/abs/2504.14765
louidev. (2026). GlassBallAI: A dataset of LLM market predictions (made with Google Gemini models) (Version 1.2) [Data set, CC BY-NC 4.0]. Hugging Face. Retrieved 21 October 2026, from https://huggingface.co/datasets/louidev/glassballai
MarketMania. (2026). Live LLM crypto forecasting benchmark and Benchmark methodology [Web pages]. Retrieved 21 October 2026, from https://marketmania.ai/llm-financial-market-benchmark and https://marketmania.ai/benchmarks/methodology
MaxWellApexLab. (2026). llm-trading-arena: LLM Trading Arena [Computer software and live ledger, MIT licence]. GitHub. Retrieved 21 October 2026, from https://github.com/MaxWellApexLab/llm-trading-arena
Meng, S., & Chen, X. (2026). AI-driven alpha decay: Algorithmic homogenization, reflexive signal erosion, and the paradox of intelligent markets (arXiv:2605.23905). arXiv. https://arxiv.org/abs/2605.23905
Metaculus. (2025a). Q1 AI benchmarking results: Human pros crush bots. Effective Altruism Forum. https://forum.effectivealtruism.org/posts/mwcWxwdsEMexm98GF/q1-ai-benchmarking-results-human-pros-crush-bots
Metaculus. (2025b). Q2 AI benchmark results: Pros maintain clear lead. LessWrong. https://www.lesswrong.com/posts/Surnjh8A4WjgtQTkZ/q2-ai-benchmark-results-pros-maintain-clear-lead
Miller, E. M. (1977). Risk, uncertainty, and divergence of opinion. The Journal of Finance, 32(4), 1151-1168. https://doi.org/10.1111/j.1540-6261.1977.tb03317.x
Murphy, A. H. (1973). A new vector partition of the probability score. Journal of Applied Meteorology, 12(4), 595-600. https://doi.org/10.1175/1520-0450(1973)012<0595:ANVPOT>2.0.CO;2
Nakamoto, S. (2008). Bitcoin: A peer-to-peer electronic cash system. https://bitcoin.org/bitcoin.pdf
National Institute of Standards and Technology. (2015). Secure hash standard (SHS) (FIPS PUB 180-4). https://doi.org/10.6028/NIST.FIPS.180-4
Nechepurenko, M., & Shuvalov, P. (2026a). Foresight Arena: An on-chain benchmark for evaluating AI forecasting agents (arXiv:2605.00420v2). arXiv. https://arxiv.org/abs/2605.00420
Nechepurenko, M., & Shuvalov, P. (2026b). Coordination as an architectural layer for LLM-based multi-agent systems (arXiv:2605.03310). arXiv. https://arxiv.org/abs/2605.03310
Nel, L. (2025). Do large language models know what they don't know? KalshiBench: A new benchmark for evaluating epistemic calibration via prediction markets (arXiv:2512.16030). arXiv. https://arxiv.org/abs/2512.16030
NeuPortal. (2026). NeuPortal: AI forecasts vs prediction markets (Bitcoin-timestamped) (Version 1) [Data set; Zenodo record by A. Bilous]. Zenodo. https://doi.org/10.5281/zenodo.21294229 . Proofs: https://github.com/neuportalai-ui/experiment-proofs
Newey, W. K., & West, K. D. (1987). A simple, positive semi-definite, heteroskedasticity and autocorrelation consistent covariance matrix. Econometrica, 55(3), 703-708. https://doi.org/10.2307/1913610
Nosek, B. A., Ebersole, C. R., DeHaven, A. C., & Mellor, D. T. (2018). The preregistration revolution. Proceedings of the National Academy of Sciences, 115(11), 2600-2606. https://doi.org/10.1073/pnas.1708274114
Numerai. (n.d.). Meta Model Contribution (MMC) [Technical documentation]. Numerai Docs. Retrieved 21 October 2026, from https://docs.numer.ai/numerai-tournament/scoring/meta-model-contribution-mmc
Rockflow. (n.d.). RockAlpha: AI stock. Retrieved 21 October 2026, from https://rockalpha.rockflow.ai/ai-stock
Ørpheus AI. (n.d.). Zeus: Environmental forecasting subnet [Source code and README]. GitHub. Retrieved 21 October 2026, from https://github.com/Orpheus-AI/Zeus/blob/main/README.md
Paleka, D., Goel, S., Geiping, J., & Tramèr, F. (2026). Pitfalls in evaluating language model forecasters. In International Conference on Learning Representations (ICLR 2026). https://arxiv.org/abs/2506.00723
Prophet Arena. (2026). Verify a forecast, Verify (documentation) and How scoring works [Web pages]. Retrieved 20-21 October 2026, from https://www.prophetarena.co/verify , https://www.prophetarena.co/docs/verify and https://www.prophetarena.co/research/how-scoring-works
Qian, L., Peng, X., Wang, Y., Zhang, V. J., He, H., Smith, H., Han, Y., He, Y., Li, H., Cao, Y., Yu, Y., Lopez-Lira, A., Lu, P., Nie, J.-Y., Xiong, G., Huang, J., & Ananiadou, S. (2025). When agents trade: Live multi-market trading benchmark for LLM agents (arXiv:2510.11695). arXiv. https://arxiv.org/abs/2510.11695
Rallies.ai. (2025-2026). AI Arena [Website feature]. Retrieved 21 October 2026, from https://rallies.ai/
Schoenegger, P., Park, P. S., Karger, E., Trott, S., & Tetlock, P. E. (2025). AI-augmented predictions: LLM assistants improve human forecasting accuracy. ACM Transactions on Interactive Intelligent Systems, 15(1). https://doi.org/10.1145/3707649
Schoenegger, P., Tuminauskaite, I., Park, P. S., Bastos, R. V. S., & Tetlock, P. E. (2024). Wisdom of the silicon crowd: LLM ensemble prediction capabilities rival human crowd accuracy. Science Advances, 10(45), Article eadp1528. https://doi.org/10.1126/sciadv.adp1528
Sharpe, W. F. (1994). The Sharpe ratio. The Journal of Portfolio Management, 21(1), 49-58. https://doi.org/10.3905/jpm.1994.409501
Sornette, D., Woodard, R., Fedorovsky, M., Reimann, S., Woodard, H., & Zhou, W.-X. (2010). The financial bubble experiment: Advanced diagnostics and forecasts of bubble terminations, volume II, master document (arXiv:1005.5675). arXiv. https://arxiv.org/abs/1005.5675
Sortino, F. A., & Price, L. N. (1994). Performance measurement in a downside risk framework. The Journal of Investing, 3(3), 59-64. https://doi.org/10.3905/joi.3.3.59
Spiro, T. (2026). The oracle's fingerprint: Correlated AI forecasting errors and the limits of bias transmission (arXiv:2605.00844). arXiv. https://arxiv.org/abs/2605.00844
Todd, P. (2016, September 15). OpenTimestamps: Scalable, trust-minimized, distributed timestamping with Bitcoin. https://petertodd.org/2016/opentimestamps-announcement
TradeRank. (2026). TradeRank.ai: Live AI trading leaderboard [Website and open JSON data set]. Retrieved 21 October 2026, from https://traderank.ai/
Walker, A. (2026). The price is (almost) right: A calibration analysis of Polymarket pricing data [Senior thesis, Princeton University]. Princeton University Senior Theses. https://theses-dissertations.princeton.edu/handle/88435/dsp01mw22v8973
White, H. (2000). A reality check for data snooping. Econometrica, 68(5), 1097-1126. https://doi.org/10.1111/1468-0262.00152
Wolfers, J., & Zitzewitz, E. (2004). Prediction markets. Journal of Economic Perspectives, 18(2), 107-126. https://doi.org/10.1257/0895330041371321
Yahoo Finance. (2025). Elon Musk's Grok 4.20 beats OpenAI, Google models in live stock trading contest. https://finance.yahoo.com/news/elon-musks-grok-4-20-123855766.html
Yang, Q., Mahns, S., Li, S., Gu, A., Wu, J., & Xu, H. (2025). LLM-as-a-prophet: Understanding predictive intelligence with Prophet Arena. In International Conference on Learning Representations (ICLR 2026). https://arxiv.org/abs/2510.17638
Yu, H., Li, F., & You, J. (2025). LiveTradeBench: Seeking real-world alpha with large language models (arXiv:2511.03628). arXiv. https://arxiv.org/abs/2511.03628
Zeng, Z., Liu, J., Chen, S., He, T., Liao, Y., Tian, Y., Wang, J., Wang, Z., Yang, Y., Yin, L., Yin, M., Zhu, Z., Cai, T., Chen, Z., Chen, J., Du, Y., Gao, X., Guo, J., Hu, L., . . . Huang, W. (2025). FutureX: An advanced live benchmark for LLM agents in future prediction. In International Conference on Learning Representations (ICLR 2026). https://arxiv.org/abs/2508.11987
Zhang, J., Liu, G., Johansson, O., Yitayew, H., Ohly, K., & Li, G. (2026). Prediction Arena: Benchmarking AI models on real-world prediction markets (arXiv:2604.07355). arXiv. https://arxiv.org/abs/2604.07355
Zhang, O., & Zhang, Z. (2026). A review of large language models for stock price forecasting from a hedge-fund perspective (arXiv:2605.05211). arXiv. https://arxiv.org/abs/2605.05211
Zhao, X., Zhang, R., Ye, L., Cao, R., Xie, P., & Chava, S. (2026). Can LLMs take the pulse of the economy? A real-time evaluation of LLM nowcasts on macroeconomic indicators (arXiv:2608.30110). arXiv. https://arxiv.org/abs/2608.30110
Додаток A. Поля протоколу
Специфікація — це сам файл: arena-protocol.json для ліг (Таблиця A1) та поле methodology запечатане в кожному рядку прогнозу для оцінки прогнозу (Таблиця A2). Обидва мають версії. Кожна зміна датована, і кожна печатка несе версію, що діє, тому зміна не впливає на нічого запечатаного перед нею (вимога 15). Наведені нижче таблиці містять ключі, необхідні для розрахунку оцінки станом на 20 жовтня 2026 року.
Таблиця A1. Ключі arena-protocol.json, необхідні для розрахунку рахунку (версія arena-3, 20 жовтня 2026 року).
| Ключ | Що він фіксує |
|---|---|
version, pro_version, history |
Правила, що діють (arena-3, Pro ліга pro-1), та кожна версія з датою початку |
assets, indicators_only |
Інструмент, яким торгує кожен ринок (дохідність як IEF, Bitcoin як BTC-USD та інші); VIX не утримується |
prices |
Джерело ціни та правило рахунків: перша хвилинна планка 09:30-09:45 ET для виконання, закриття для вартості |
execution, cost |
Рішення торгується при першому відкритті після його печатки; 0,001 на кожен долар, що змінюється |
limits, cash |
5% до 25% за позицію, сума 100%, лише довгі позиції; готівка за 13-тижневим казначейським вексилем за календарні дні понад 360 |
missing_answer, refused, asked_again |
Відсутнє рішення або відмовлене залишає позиції без змін; повторні спроби запечатані з хешем їх запитання |
pro_league |
Підписані ваги, валова експозиція до 2×, вартість позик, скорочення маржі |
new_model_version |
Рахунок продовжується; зміна датована; результат з моменту версії показується окремо |
formulas |
Дохід, максимальна просадка, Sharpe, Sortino, дивіденди з дати ex-date, сплити застосовуються один раз |
question, replay |
Хеш шаблону питання портфоліо; як перерахувати кожен рахунок з відкритих файлів |
Тіньові треки (f12, closed_book, repeats, sp100, council_talk, modalities, roles) несуть свої версії правил у тому ж файлі та не входять в оцінку прогнозу.
Таблиця A2. Поля методології оцінювання, запечатані в кожному рядку прогнозу (methodology, версія 2).
| Поле | Що воно фіксує |
|---|---|
reference |
Перша ціна після печатки за правилом кожного індикатора (ref_rule); пізні відповіді отримують своє власне посилання |
counted |
Рядок відповіді запечатаний останнім перед посиланням; з сесії 11 (2 листопада 2026 року), перший коректний рядок відповіді кожного місця, запечатаний перед посиланням, враховується, а пізніший рядок того ж місця — це позначена повторна спроба (asks.jsonl, рядок 74); рядок після закриття не оцінюється для цієї сесії |
league |
Одна оцінка за сесію: прогноз запечатаний останнім перед відкриттям (session_run); інші показані окремо. З 21 жовтня 2026 року враховуваний прогноз — це запланований ранковий прогноз, оголошений заздалегідь на сторінці доказу (Розділ 3.4) |
direction |
Вгору або вниз індикатора від його посилання; рух всередину смуги нічиєї — нічия (смуга визначена в council-stats.json, draw_band); 50 не підтримує жодну сторону |
brier, calibration |
, монета 0,25; згортання до підтримуваної сторони, бункери [50, 60), [60, 70), [70, 80), [80, 100] |
independence |
Ранжування після 30 прогнозів щонайменше протягом 10 торгових днів |
missing |
Невідповідна клітинка в заданій відповіді враховується як 50% |
btc |
День Bitcoin від хвилини печатки, обмежений 16:00 ET сесії оцінювання |
consensus |
Середня ймовірність; крайності скидаються при п'яти або більше відповідях; друге місце сім'ї важить 1/3; утримується в межах 2-98% |
together |
all_wrong (кожна модель неправильна, щонайменше 4 дали відповідь) та minority_right (консенсус неправильний, деякі моделі правильні) |
changes |
Датовані зміни методології; ніщо, опубліковане раніше, не перераховується |
Додаток B. Перевірте печатку самостійно
Кроки використовують лише публічні файли та стандартні інструменти. Я виконав кроки 1–8 увечері 20 жовтня 2026 р. (за східним часом) і крок 9 21 жовтня, і представлені результати — це ті, які я отримав. Приклад кроків 1–8 — це печатка від 20 жовтня 2026 р. о 13:00:25Z, одна з чотирьох у той день (розділ 3.1). Кроки 1–8 перевіряють рівень 1 (ланцюг) та рівень 2 (якір). Крок 9 перевіряє рівень 2+, токени RFC 3161 на позначеному списку від 21 жовтня 2026 р. Сеанси 19 і 20 жовтня 2026 р. — це сеанси розробки, і підрахований запис розпочинається з 21 жовтня 2026 р.
Крок 1. Завантажте книгу та печатку.
curl -sO https://trends.polyhelper.ai/api/v1/council-book.jsonl
curl -sO https://trends.polyhelper.ai/markets/proof/2026-10-20/130025Z.txt
curl -sO https://trends.polyhelper.ai/markets/proof/2026-10-20/130025Z.txt.ots
Сторінка доказу https://trends.polyhelper.ai/markets/proof/2026-10-20/ містить список усіх міток дня та кожного рядка книги запуску з їхньою печаткою та посиланням.
Крок 2. Прочитайте позначений список. cat 130025Z.txt показує, серед інших книг, рядок для цієї:
daily/council/book.jsonl: 159 lines, sha256 59673b9e21ac6d358e7dc3b811dc3d78f5286390094f7133e3704f57cac1a7d9, last link 378273fd057fcbf364746b032f67f42cd811d281da80f39ff0792c4047175b2cКрок 3. Перевірте, що книга сьогодні починається з проштампованого префікса.
head -n 159 council-book.jsonl | shasum -a 256
# 59673b9e21ac6d358e7dc3b811dc3d78f5286390094f7133e3704f57cac1a7d9  -
sed -n 159p council-book.jsonl | python3 -c "import json,sys; print(json.load(sys.stdin)['link'])"
# 378273fd057fcbf364746b032f67f42cd811d281da80f39ff0792c4047175b2c
Обидва значення співпадають з відбитим списком, тому перші 159 рядків — це саме ті рядки, для яких він дає зобов'язання. Рядок 151 — це рядок запуску 2026-10-20-am, а рядки 152–159 — його рядки відповіді. Та ж перевірка з 150012Z.txt, 153605Z.txt та 165254Z.txt охоплює 165, 167 та 173 рядки.
Правило, надруковане в кожному відбитому списку, фіксує байти. Файл береться у тому вигляді, у якому він зберігається (UTF-8, без позначки порядку байтів, нічого не перекодовується або не нормалізується), і кожен рядок закінчується LF. Хеш N рядків охоплює рядки 1–N, кожен з LF, а останній рядок без LF ще не рахується. Дзеркало, яке переписує закінчення рядків, не пройде перевірку.
Крок 4. Перепідрахуйте кожен відбиток і посилання.
import json, hashlib
H = lambda o: hashlib.sha256(json.dumps(o, sort_keys=True, ensure_ascii=False).encode()).hexdigest()
lines = [json.loads(l) for l in open("council-book.jsonl", encoding="utf-8")]
prev = ""
for i, x in enumerate(lines, 1):
    assert x["n"] == i and x["prev"] == prev
    assert x["seal"] == H({k: v for k, v in x.items() if k not in ("seal", "link", "prev", "n")})
    assert x["link"] == H({k: v for k, v in x.items() if k != "link"})
    prev = x["link"]
print("chain ok:", len(lines), "lines")
У файлі від 20 жовтня надрукована chain ok: 211 lines.
Крок 5. Перевірте питання, на яке дала відповідь запущена програма.
curl -s https://trends.polyhelper.ai/api/v1/asks/77d3c627c7c69d2f6e740ccd89113872b1ac08053554a4651bc2d3064b4e6f07.md | shasum -a 256
# 77d3c627c7c69d2f6e740ccd89113872b1ac08053554a4651bc2d3064b4e6f07  -
Крок 6. Перевірте якір Bitcoin. Встановіть клієнт OpenTimestamps (pip install opentimestamps-client). З локальним вузлом Bitcoin, ots verify 130025Z.txt.ots хешує 130025Z.txt, слідує за доказом і перевіряє його відносно заголовка блока. Без вузла, ots info 130025Z.txt.ots виводить хеш файлу (5c7d3a357f3cd8b9c27aa4c5d1e9e4750d522bd90b58ffe5193fc61356079d0f, рівний shasum -a 256 130025Z.txt), операції доказу та його атестацію, BitcoinBlockHeaderAttestation(972334). Застосування операцій до хешу файлу дає 74072ae1fdee72c9a3f749462490b46f896e0fab58f7d101dc1a403d967e5c30, корінь Меркла блока 972,334, як показує будь-який оглядач блоків (час заголовка 2026-10-20 13:55:20Z; медіанний час попередніх 11 блоків 12:45:12Z). Обидва файли також можна перетягнути на https://opentimestamps.org. Доказ, який показує лише очікуючу атестацію календаря, завершується за допомогою ots upgrade. Очікуюча атестація не містить часу, який читач може перевірити.
Крок 7. Перерахуйте лігу.
curl -s https://trends.polyhelper.ai/api/v1/arena-code-tools-replay.py.txt -o replay.py
python3 replay.py https://trends.polyhelper.ai/api/v1/
На файлах станом на 20 жовтня 2026 року скрипт вивів (уривок):
replay: 253 published rows, 145 accounts, 2 sessions (2026-10-19 .. 2026-10-20), 1006 trades, rules arena-3
exact to the cent (|d| <= 0.01): 204; within the rounding of the published trades: 49; DIFFERENT: 0; not recounted (other price sets): 0
result: the published scores are reproduced
Крок 8. Перевірте код двигуна. arena-code.json містить список кожного файлу коду з його SHA-256; кожен файл опублікований як arena-code-<file>.txt:
curl -s https://trends.polyhelper.ai/api/v1/arena-code-council_arena.py.txt | shasum -a 256
# 9ff5575c2b5c7736fba06bec1b63a608f5f290aacdee6df6b24a51381f22686c  -
що відповідає записові для council_arena.py.
Крок 9. Перевірте підписані часові мітки 21 жовтня 2026 року (рівень 2+). Запустіть 21 жовтня 2026 року о 09:10 ET з OpenSSL 3 (обидві перевірки проходять з OpenSSL 3.6 та 4.0). Сертифікати FreeTSA скопійовані під tsa/ та опубліковані сервісом (https://freetsa.org/files/); ланцюг DigiCert знаходиться в системному сховищі довіри.
P=https://trends.polyhelper.ai/markets/proof/2026-10-21
for f in 130019Z.txt 130019Z.txt.freetsa.tsr 130019Z.txt.digicert.tsr tsa/freetsa-cacert.pem tsa/freetsa-tsa.crt; do curl -sO $P/$f; done
curl -sO https://trends.polyhelper.ai/api/v1/council-book.jsonl
shasum -a 256 130019Z.txt
# 986bd13907397901ceed70131a70c3674eba05dfdcb9ededbc7cbc0e57bd3714  130019Z.txt
openssl ts -verify -data 130019Z.txt -in 130019Z.txt.freetsa.tsr -CAfile freetsa-cacert.pem -untrusted freetsa-tsa.crt
# Verification: OK   (after a warning that freetsa-tsa.crt is not a CA certificate, which is expected)
openssl ts -verify -data 130019Z.txt -in 130019Z.txt.digicert.tsr -CAfile /etc/ssl/cert.pem
# Verification: OK
openssl ts -reply -in 130019Z.txt.digicert.tsr -text | grep "Time stamp"
# Time stamp: Oct 21 13:00:19 2026 GMT   (the same for the FreeTSA token)
head -n 222 council-book.jsonl | shasum -a 256
# a9359a7741ef5f7aad7436e022a60813e2fc2f9ce76e130abe21dc820e59bd8c  -
Список містить 222 рядки з цією хешем. Рядки 214–222 — це рядок запуску та відповіді 2026-10-21-am, забронровані в першому пакеті, й обидві органи розташовують їх о 13:00:19 UTC, на 29 хвилин 41 секунду раніше за посилання о 13:30:00 UTC. Токени з 130035Z.txt, які охоплюють asks.jsonl, дають 13:00:36 UTC. Ті самі кроки на 132337Z.txt охоплюють 224 рядки. Рядок 224, відповідь, що надійшла о 13:23:23 UTC, була забронрована на 14 секунд пізніше, і три органи (FreeTSA, DigiCert та Sectigo) підписали її о 13:23:37 UTC, до посилання. Перший рядок asks.jsonl вказує, який запуск обраховує з 21 жовтня 2026 року. Він був запечатаний о 04:16:39 UTC, до того, як питання запуску було надіслано, і його хеш тексту надрукований на сторінці доказу.
Що встановлюють кроки. Кроки 3 і 4 дають P2 для кожного рядка до марки. Крок 6 розташовує позначену префікс не пізніше, ніж за кілька годин після часу заголовка блоку 972,334, і ця практична межа, викладена в розділі 3.11 замість константи, доведеної правилами консенсусу, дає P1a для кожного результату після неї, проти будь-кого, хто утримує цей доказ або незалежну його копію.
Блок впав після 09:30 ET. Для 20 жовтня порядок печаті та контрольної ціни (P1b) таким чином читається на рівні 1 з часу печаті рядка в книзі, max(at, booked_at), проти 09:30 ET сесії, і колонка sealed_at з council-forecasts.csv дає час відповіді. Я перевірив P3, застосувавши правило обраховуваного запуску до цих часів печаті. Для сесій розробки P3 спирається на запис оператора про те, що кожен запуск публікується і позначається. У обраховуваному записі обраховуваний запуск — це заплановано ранковий запуск, заявлений заздалегідь і запечатаний у ланцюзі питань до запуску (крок 9), тому читач перевіряє P3 проти заяви, яка існувала до відповідей. Крок 9 дає P1b на рівні 2+ для сесії 21 жовтня, проти будь-кого, хто приймає будь-якого з органів підпису та його сертифікат. У сліпому сезоні ті самі кроки запускаються на рядках, які запечатують модель як посолену зобов'язання (вимога 1), а ідентичність перевіряється при публікації солей після сезону.
Таблиця B1. Драбина претензій: що підтримує кожен рівень перевірки та що залишає невирішеним.
| Рівень перевірки | Претензія, яку вона підтримує | Претензія, яку вона залишає невирішеною | У цій роботі |
|---|---|---|---|
| Правила опубліковані | Читач може вказати контракт на подію, оцінку та правило обраховуваного запуску | Те, що файли дотримуються правил | Розділ 3; Додаток A |
| Файли перераховані | Опубліковані оцінки та звіти випливають з опублікованих записів | Те, що ціни відповідають незалежному джерелу; що названа модель виробила відповідь | Кроки 4, 7 та 8 |
| Зовнішнє зобов'язання перевірено (рівень 2; рівень 2+ для порядку печаті та посилання) | Поточені байти існували до зазначеної межі, а пізнішому переписуванню цієї префікса можна виявити; на рівні 2+ (з 21 жовтня 2026) до контрольної ціни | Те, що кожен очікуваний прогноз був розкритий; ідентифікація моделі постачальника; час прибуття кожної відповіді | Кроки 3, 6 та 9 |
| Результати узгоджені | Контрольні та закриваючі ціни відповідають другому, названому джерелу у названий час | Будь-яка прогностична перевага | Вимога стандарту; буде додано у датованій редакції |
| Проспективна парна оцінка, заморозена до свого вікна | Різниця в збитках на зазначених подіях, вагах і компараторі | Інші ринки, горизонти й режими | Розділ 8 |
| Незалежна репліка | Друга конвеєр в інших руках відтворює оцінки з того самого випуску | Продуктивність у наступних сезонах | Відкрито для будь-якого читача (Додаток C) |
Примітка: Якір сертифікує запис. Доказ сеансу TLS з постачальником (TLSNotary) може розширити драбину до претензії про те, що названий кінцевий пункт повернув запечатану відповідь, і протокол для неї має місце як поле рядка відповіді. Навичка встановлюється зареєстрованими порівняннями розділу 8.
Крок 10. Перевірте марку в незалежному журналі. Кожен позначений список також вводиться в журнал прозорості Sigstore Rekor, який оператор не запускає; запис містить SHA-256 списку.
shasum -a 256 130025Z.txt
# 5c7d3a357f3cd8b9c27aa4c5d1e9e4750d522bd90b58ffe5193fc61356079d0f  130025Z.txt
curl -s "https://rekor.sigstore.dev/api/v1/log/entries?logIndex=3368351276"
# the base64 body holds spec.data.hash.value, the same SHA-256; integratedTime 1792626303 is 21 October 2026, 23:45:03 UTC
Список від 20 жовтня 2026 року був введений 21 жовтня 2026 року з індексом журналу 3,368,351,276. З 22 жовтня 2026 року кожен список вводиться під час позначення часу, і перший, індекс 3,368,763,032, був інтегрований о 00:00:16 UTC, п'ять секунд після його позначення часу.
Додаток C. Словник даних
Усі файли знаходяться за адресою https://trends.polyhelper.ai/api/v1/, опубліковані за ліцензією CC BY 4.0 з атрибуцією «AI Council · Markets, trends.polyhelper.ai/markets/». Сторінка індексу цієї адреси містить список кожного файлу та частоту його оновлення, а arena-dataset.json описує стовпці кожного файлу; таблиця C1 містить файли, які читають прогнози, з іменами стовпців, прочитаними 21 жовтня 2026 р. о 08:16 UTC. AI-читач, який не може відкривати великі файли, починає з markets-digest.json (менше 30 KB) або порційних зрізів у council-forecasts-index.json.
Таблиця C1. Основні файли.
| Файл | Вміст | Оновлено |
|---|---|---|
council-book.jsonl |
Запечатана книга: кожен запуск, відповідь, оцінка, портфель та рядок ліги, поєднані хешем | При кожному запуску |
council-forecasts.csv |
По одному рядку на запечатану комірку прогнозу з її результатом | При кожному запуску та оцінці |
council-stats.json |
Інтервали Брієра за сеансами, смуга нічиєї, розрахунки потужності, n_eff (з підрахованим рядом n_eff.counted), парні інтервали (pairs), оцінки за сегментом методології (method_segments), спільні джерела |
При кожній збірці |
council-calibration.json |
Калібрування, оцінки навичок проти монети, натовпу та кліматології, метод кожного порівняння (method); фіксована кліматологія climatology_fixed при публікації |
При кожній збірці |
council-pairs.csv |
Парні втрати кожних двох місць на тих самих подіях | При кожній збірці |
league-roster.json |
Кожна модель, її сторона, Council або лавка, її статус в обох лігах | При кожній збірці |
{lang}/council-league.json |
Ліга: моделі, базові лінії, калібрування, горизонти, натовп, портфельна ліга | При кожному запуску та оцінці |
arena-protocol.json, arena-code.json |
Протокол (додаток A); код ядра з SHA-256 | При кожній збірці |
arena-trades.csv, arena-accounts.csv, arena-prices.json |
Виконані угоди; кожен рахунок кожного сеансу; ціни виконання та закриття | При кожному сеансі |
asks/<sha256>.md, asks/index.json |
Текст питання за кожним ask_sha256 |
При кожному запуску |
event-contract.schema.json, tools/conformance.py |
Контракт подій як схема JSON; перевірка, яку може запустити будь-яка ліга для свого файлу прогнозів (розділ 3.13) | З кожною зміною контракту |
council-forecasts.csv (по одному рядку на модель, запуск, ринок та горизонт): run_id; session; seat; model, mode; line (позиція n рядка герметизації); sealed_at (UTC); status (counted, not_counted, counted_50, no_answer, refused_shape); asset, horizon; action, action_word; prob_up (0-100); exp_pct; target, invalidation; ref, close, actual_pct; draw; source_domains, source_urls; why_missing; run_role (session_run або earlier_run); seat_versions_in_run; line_kind (issue, комірка як запечатана в рядку відповіді, або correction, комірка додана пізніше коригуючим рядком); reference_at (час, від якого правило референції рядка приймає ціну; для Bitcoin секунда герметизації, ціна є закриттям першого однохвилинного бару, що починається на ній або після неї); same_event (false, коли рядок оцінюється за своєю власною референцією); cell_status (elicited, explicit_50 або invalid); attempt; event_id, event_reference_at, event_end_at (контракт подій, розділ 3.13); methodology_version. sealed_at — це час відповіді, at рядка відповіді; час герметизації рядка в книзі — max(at, booked_at) цього рядка (20 жовтня, відповіді о 12:31Z по 12:42Z, герметизація о 13:00:25Z), що є часовою основою council-stats.json (time_basis: book_sealed_at) та поданих скриптів. Для Bitcoin reference_at — це секунда герметизації власного рядка рядка (13:00:19Z для пакета від 21 жовтня, 13:23:37Z для дев'ятої відповіді), а reference_price_at — це початок однохвилинного бару, чиїм закриттям є референція (13:01:00Z та 13:24:00Z). Комірка з cell_status explicit_50 — це заявлена ймовірність 50; counted_50, no_answer, refused_shape та пусте prob_up не заявлені й не входять до оцінки Брієра заявлених ймовірностей та консенсусу. Відповідь моделі на питання натовпу, crowd_up, не міститься в цьому файлі; вона міститься в рядках відповідей книги.
Рядки книги. Кожен рядок має n, at, kind, prev, seal та link. Види, що містять прогнози, — це run (додає run_id, ask_sha256, snapshot_sha256, roster, methodology та crowd, з crowd.at, контрактами Polymarket під crowd.odds та контрактами Kalshi під crowd.kalshi, кожен з p_up та vol), answer (додає seat, model, mode, items, years, а в пізніших запусках own_sha256, ask_sha256, booked_at; ймовірність моделі для питання crowd — це items.<asset>.1d.crowd_up), score та score_h (результати дня та горизонтів, з late_ref, noise та of), crowd (розраховує кожен контракт: rows.<code> для Polymarket та rows.<code>@kalshi для Kalshi, з результатом up; станом на 21 жовтня 2026 наявний тільки для запуску 2026-10-19-am), та correction (називає рядки, до яких він стосується, в of). Інші види записують ліги портфелів та теневі траки.
Фіксована кліматологія. У council-calibration.json climatology_fixed містить table[*] з asset, h, p_up, p_up_ex_draw, n, n_independent, window та rule, плюс sha256 та sha256_ok. Його печатка — хеш вмісту council-clim-window.json (за адресою даних), 2810d11e907bbaa1f311d06622c929c69e60cc81e558fdb78f5baa04113cabb7, обчислений як у розділі 4.3; основна еталонна модель читає p_up на горизонті 1d. Поле вступило в живий файл 21 жовтня 2026 о 08:54 UTC, тому таблиця C1 о 08:16 UTC його не наводить.
Значення статусу та контракт подій. counted_50 позначає комірку, заповнену 50% для оцінки послуги місця; це не вказана ймовірність і не входить до консенсусу чи підрахунків згоди, кількість ймовірностей яких становить of. Рядок з late_ref — це прогноз на окрему подію (розділ 3.3); аналіз, що об'єднує моделі на спільній події, вибирає рядки, чиє посилання дорівнює спільному посиланню сеансу.
Випуск аналізу. Кожна редакція ґрунтується на незмінному випуску, поміщеному на Zenodo (10.5281/zenodo.23552700): книга, прогнози, статистика, протокол, файли коду, файли перепідрахунку, опубліковані питання та кожен позначений список з його доказом .ots, із переліком хеша SHA-256, розміру, часу отримання та, де зазначено, часу генерування кожного файла. Файли, отримані по одному, утворюють набір ідентифікованих версій, а випуск — це атомарний знімок. Книга тільки розширюється, тому книга випуску є префіксом будь-якого пізнішого завантаження (розділ 3.2).
Додаток D. Зареєстровані прогнози (повна таблиця)
Таблиця D1 наводить тридцять вторинних прогнозів розділу 8 із загальним огляданням, а таблиця D2 надає їхній зареєстрований текст. Три моделі трьох сімейств, кожна окремо, оцінили чистий список слідкого, а зареєстрований p — це медіана трьох. Цей список, сценарії набору B з їхнім SHA-256 та основна кінцева точка з її сценарієм подані на реєстрацію OSF (10.17605/OSF.IO/9Q86N).
Правила, які застосовуються до кожного рядка. Якщо рядок не називає інше вікно, прогноз обчислюється на сеансах від сеансу 11 (2 листопада 2026) до його дати перевірки. Він використовує підраховані рядки (один запуск за сеанс), час запечатання книги яких, max(at, booked_at), передує еталонній точці 09:30 ET сеансу, і те саме обрізання застосовується до Bitcoin, еталонна точка якого — закриття першої однохвилинної свічки після запечатання рядка. Оцінки Бріє — однодневні й охоплюють усі рядки, включаючи нічиї. Де опубліковане поле також охоплює попередні сеанси, поданий сценарій застосовує визначення поля до вікна.
Поля є тими з відкритих файлів за адресою https://trends.polyhelper.ai/api/v1/, як задокументовано 21 жовтня 2026, і перейменоване поле замінюється його задокументованим еквівалентом з відображенням, що логується. Де рядок потребує значення, яке не має жодне відкрите поле, поле буде опубліковане, і роздільник у сценаріях OSF обчислює значення з council-forecasts.csv та council-book.jsonl за правилом рядка. «Ранжоване» означає 30 розв'язаних прогнозів щонайменше на 10 торгових днів (правило 30/10, розділ 4.6), застосоване в межах вікна прогнозу, крім F8, який читає прапор ліги. Рядки натовпу — це сеанси ринку, на яких запечатаний список питань містить щоденний контракт (розділ 4.9), і контрактом є той, на який моделі відповідали за допомогою crowd_up, контракт Polymarket, де Polymarket розміщує ринок, а в іншому випадку контракт Kalshi, в обох випадках із запечатаним обсягом щонайменше 1 000 доларів США (поріг допуску). Інтервали складають 95% із сеансом як кластером, за допомогою бутстреп 10 000 перевибірок із початком 20261102 у поданих сценаріях.
Недосягнутий мінімальний розмір вибірки, відсутній файл або поле без задокументованого еквівалента залишають прогноз невирішеним і не успіхом. Жоден прогноз не видаляється. p — це зареєстрована ймовірність того, що прогноз здійсниться, за умови, що він розв'язаний: медіана трьох сліпих голосувань. Шість значень (F5, F7, F20, F21, F23, F25) — це голоси від 20 жовтня 2026. Інші двадцять чотири та основна кінцева точка голосувались 21 жовтня 2026 у трьох подальших раундах, кожен на тексті прогнозів, переписаних у цьому раунді. Формулювання, закріплене після останнього раунду, визначає, як рядок розв'язується, і не було перецінено, й усі раунди та голосування подані разом з реєстрацією.
Таблиця D1. Тридцять зареєстрованих прогнозів із загальним огляданням.
| # | Прогноз (зареєстрований висловлювання, до двокрапки) | Набір | Дата перевірки | p | P(істина) без навичок |
|---|---|---|---|---|---|
| F1 | Рада залишається нижче двох незалежних голосів в один день | A | 30 листопада 2026 | 0.50 | |
| F2 | Руховість ринку не пояснює схожість | A | 31 грудня 2026 | 0.50 | |
| F3 | Помилки розподіляються теж | B | 31 грудня 2026 | 0.74 | |
| F4 | Моделі менш гострі за натовп | B | 31 грудня 2026 | 0.40 | |
| F5 | Спільні посилання означають спільні виклики | A | 31 грудня 2026 | 0.56 | |
| F6 | Усі разом помиляються | B | 31 грудня 2026 | 0.92 | |
| F7 | Правильна меншість більш поширена, ніж одностайна помилка | A | 31 грудня 2026 | 0.63 | |
| F8 | Таблиця заповнюється за графіком | A | 30 листопада 2026 | 0.88 | операційна |
| F9 | Незалежність більша на місяць, ніж на день | B | 31 грудня 2026 | 0.30 | |
| F10 | Усереднення перемагає слідування лідеру | B | 31 грудня 2026 | 0.64 | |
| F11 | Жодна окрема модель не показує виявленої щоденної переваги | B | 31 грудня 2026 | 0.79 | щонайменше близько 0.78 |
| F12 | Натовп перемагає раду | B | 31 грудня 2026 | 0.83 | |
| F13 | Комбінація перемагає натовп | B | 31 грудня 2026 | 0.30 | |
| F14 | Моделі упереджені | B | 31 грудня 2026 | 0.80 | |
| F15 | Рада не перемагає просте правило зі чітким запасом | B | 31 грудня 2026 | 0.80 | |
| F16 | Жоден горизонт не несе виявленого сигналу протягом сезону | B | 30 квітня 2027 | 0.63 | щонайменше близько 0.93 |
| F17 | Відносно кліматологічних даних, день — найскладніший горизонт | B | 30 квітня 2027 | 0.37 | |
| F18 | Країна — невеликий фактор | B | 31 грудня 2026 | 0.80 | |
| F19 | Американська сторона набирає кращі результати протягом сезону | B | 30 квітня 2027 | 0.57 | |
| F20 | Одні й ті ж новини означають менше спорів | A | 30 листопада 2026 | 0.70 | |
| F21 | Пошук додає мало точності | B | 31 грудня 2026 | 0.72 | |
| F22 | Дискусія знаходить реальні ризики | A | 31 грудня 2026 | 0.30 | |
| F23 | Прислуховування до критики окупається | A | 31 грудня 2026 | 0.42 | |
| F24 | Модель розходиться із собою багато разів | A | 30 листопада 2026 | 0.60 | |
| F25 | Лідери не тримаються довго | B | 30 квітня 2027 | 0.62 | близько 0.85 (одинадцять ранжованих місць), 0.82 (десять) |
| F26 | Індекс важко перемогти | B | 30 квітня 2027 | 0.60 | |
| F27 | Хороші прогнозисти — не найкращі трейдери | B | 30 квітня 2027 | 0.83 | |
| F28 | Доступ до моделей до першого прогнозу не покращує показник Бріра читачів на 0,01 або більше | A | 31 Dec 2026 | 0.46 | |
| F29 | Доступ спонукає читачів до ради | B | 31 Dec 2026 | 0.41 | |
| F30 | Стиль видає модель | B | 30 Apr 2027 | 0.46 |
Примітка: один рядок на зареєстрований прогноз; повний текст кожного з його мірою, джерелом та правилами розв'язання знаходиться в Таблиці D2. Набір A визначається однією чи двома опублікованими галузями, Набір B – скриптом, поданим при реєстрації. p – зареєстрована ймовірність того, що прогноз збудеться, враховуючи, що він розв'язано: медіана трьох сліпих голосувань. P(true) без умінь – ймовірність того, що прогноз збудеться, якщо жодна модель не має умінь, як виведено в примітці до Таблиці D2; порожня комірка означає, що рядок не встановлює такого значення.
Таблиця D2. Усі тридцять зареєстрованих прогнозів повністю: формулювання, міри, джерела, набори, дати перевірки, правила та ймовірності.
| # | Формулювання | Міра (відкрити файл) | Набір | Дата перевірки | Збулося, якщо | Спростовано, якщо | p |
|---|---|---|---|---|---|---|---|
| F1 | Рада залишається нижче двох незалежних голосів за один день: за підраховані запуски з сеансу 11 по сеанс 30, середня N_eff одноденних картин ймовірності, розраховуваної на запуск за правилом відповідності Розділу 5.1, менша за 2.0 | середня n_eff.counted.per_run[*].n_eff за запусками, чий ідентифікатор run датований 2–30 листопада 2026, council-stats.json |
A | 30 Nov 2026 | середня < 2.0 з щонайменше 10 підрахованими запусками | середня ≥ 2.0 з щонайменше 10 підрахованими запусками; менше = невирішено | 0.50 |
| F2 | Співрух ринку не пояснює подібність: за підраховані запуски з сеансу 11 по сеанс 52, середня одноденна N_eff з одним ринком на групу (Nasdaq-100, Dow та Brent вилучені), за правилом Розділу 5.1, менша за 2.5 | середня n_eff.counted.one_per_group.per_run[*].n_eff за запусками, чий ідентифікатор run датований 2 листопада – 31 грудня 2026, council-stats.json |
A | 31 Dec 2026 | середня < 2.5 з щонайменше 20 підрахованими запусками | середня ≥ 2.5 з щонайменше 20 підрахованими запусками; менше = невирішено | 0.50 |
| F3 | Помилки розподіляються також: за оцінені сеанси з сеансу 11 по сеанс 52, N_eff розраховуваний на показниках одноденних помилок місць (відповіді герметизовані до еталонної, усі рядки, встановлений 50% залишено), усереднений за сеансами, менший за 4.0 (лічильник помилок також несе співрух результатів на ринках). За сеанс респондентами є місця з допустимим рядком, n – їхня кількість у цьому сеансі, ρ – середня попарна кореляція Пірсона їхніх індикаторів помилок 0/1 на ринках, обидва яких вони відповідали (пара з постійним індикатором залишається без урахування, як і сеанс без обчислюваної пари), і середня за сеансами зважує кожен сеанс однаково | поле, яке буде опубліковано (опублікована n_eff_errors включає пізні рядки); розв'язувач у скриптах OSF обчислює його з підрахованих 1-денних рядків council-forecasts.csv та council-book.jsonl |
B | 31 Dec 2026 | значення < 4.0 з щонайменше 30 оціненими сеансами | значення ≥ 4.0 з щонайменше 30 оціненими сеансами; менше = невирішено | 0.74 |
| F4 | Моделі менше гострі за натовп: на одноденних контрактах натовпу з герметизованим обсягом щонайменше $1,000 (контракт, на який моделі відповідали: Polymarket, де він розміщений на ринку, інакше Kalshi), з сеансу 11 по сеанс 52, середня за місцями кожного місця середньої відстані від 50% його відповідей crowd_up менша, ніж половина середньої відстані цін натовпу від 50% на тих же контрактах |
ціни натовпу та vol у лініях запуску council-book.jsonl (crowd.odds, crowd.kalshi); crowd_up ліній відповідей герметизованих до еталонної; поданий скрипт |
B | 31 Dec 2026 | середня відстань місць < 0.5 × середня відстань натовпу, на щонайменше 100 контрактних сеансах | середня відстань місць ≥ 0.5 × середня відстань натовпу; менше 100 контрактних сеансів = невирішено | 0.40 |
| F5 | Спільні посилання означають спільні рішення: пари моделей, які посилаються на одне й те саме посилання, частіше погоджуються на класс дії більш ніж на 5 пунктів у межах шарів, пермутаційна p < 0.05 | sources.agreement_by_shared_link.diff_within_strata та p_permutation, council-stats.json, застосовано до вікна поданим скриптом (визначення відтворене на файлах 21 жовтня 2026) |
A | 31 Dec 2026 | diff ≥ 0.05 та p < 0.05 | diff < 0.05 або p ≥ 0.05 | 0.56 |
| F6 | Усі помиляються разом: частка розв'язаних одноденних ринкових сеансів щонайменше з 4 моделями, що відповідають, у яких кожна модель, що відповідає, була неправою, щонайменше удвічі більша за очікувану частку за незалежності, де очікувана частка – це середня на тих же ринкових сеансах добутку частоти помилок моделей, які насправді відповідали, де кожна частота розраховуєтьсяна тих же рядках | together.all_wrong / together.rows, council-league.json; очікування поданим скриптом з council-forecasts.csv |
B | 31 Dec 2026 | спостережувана частка ≥ 2 × очікувана частка | спостережувана частка < 2 × очікувана частка | 0.92 |
| F7 | Меншість, яка має рацію, частіша за одностайну помилку: minority_right перевищує all_wrong |
визначення together (council-league.json), перепроваджене на вікні поданим скриптом за правилом цієї роботи, з рядків герметизованих до еталонної та усіх рядків; опублікованого поля, яке також рахує пізні рядки та не враховує нічиї, показано рядом |
A | 31 Dec 2026 | minority_right > all_wrong | minority_right ≤ all_wrong | 0.63 |
| F8 | Таблиця заповнюється за розкладом: після оцінювання сеансу 30 (30 листопада 2026), щонайменше 9 з 11 місць Ради відповідають правилу рангу в один день (30 розв'язаних прогнозів щонайменше на 10 торговельних днів, усі сеанси з 19 жовтня 2026 враховані) | прапори ranked, by_horizon.1d council-league.json |
A | 30 Nov 2026 | 9 або більше місць Ради в рангу | 8 або менше місць Ради у рейтингу | 0.88 |
| F9 | Незалежність вища на місячному горизонті, ніж на денному: за підраховані прогони від сесії 11 до сесії 52, різниця від прогону до прогону між середнім попарним коефіцієнтом кореляції ρ на один день та на один місяць (кожна за правилом розділу 5.1, так що позитивна різниця означає більш незалежні голоси на місячному горизонті) має позитивне середнє значення з інтервалом бутстрепу з рухомим блоком 95% (блоки по п'ять прогонів) повністю вище нуля | підраховані рядки council-forecasts.csv на 1d та 1m, council-book.jsonl; завантажений скрипт | B | 31 Dec 2026 | інтервал повністю вище нуля, з щонайменше 20 підрахованими прогонами | інтервал не повністю вище нуля, з щонайменше 20 підрахованими прогонами; менше = невирішено | 0.30 |
| F10 | Усереднення переважає прямування за лідером: консенсус однозначна Бріє за сесії 31–52 (1–31 грудня 2026) нижче, ніж в лідера, моделі Ради з рейтингом, що має найнижчу однозначну Бріє за сесії 11–30 (2–30 листопада 2026), на грудневих сесіях ринку, на яких обидві дали відповіді | підраховані 1-денні рядки council-forecasts.csv; консенсус за опублікованим правилом з відповідей, запечатаних до еталонної дати; завантажений скрипт | B | 31 Dec 2026 | консенсус Бріє < Бріє лідера | консенсус Бріє ≥ Бріє лідера; відсутня модель з рейтингом за сесії 11–30 = невирішено | 0.64 |
| F11 | Жодна окрема модель не показує виявлену денну перевагу: жодна модель Ради з рейтингом не має однодневну Бріє за всіма рядками від сесії 11, чий інтервал кластера сесії 95% лежить повністю нижче 0.25 (один неправлений інтервал на місце з рейтингом) | підраховані 1-денні рядки council-forecasts.csv; завантажений скрипт | B | 31 Dec 2026 | верхня межа жодного місця не < 0.25 | верхня межа щонайменше одного місця < 0.25 | 0.79 |
| F12 | Натовп перевершує раду: щонайменше на 100 різних однозначних сесіях ринку від сесії 11 з контрактом натовпу, чий запечатаний обсяг становить щонайменше $1,000 (контракт, на який моделі дали відповіді: Polymarket, де він розміщується на ринку, інакше Kalshi), Бріє натовпу нижче, ніж консенсус Ради з обрізаним crowd_up, обидві оцінені проти власної дозволу того контракту |
ціни натовпу та vol у рядках прогонів council-book.jsonl (crowd.odds для Polymarket, crowd.kalshi); дозволи у його рядках crowd (rows.<code>[@kalshi].up); crowd_up у рядках відповідей council-book.jsonl; завантажений скрипт |
B | 31 Dec 2026 | Бріє натовпу < Бріє ради щонайменше на 100 сесіях ринку | Бріє натовпу ≥ Бріє ради; менше 100 сесій ринку = невирішено | 0.83 |
| F13 | Комбінація перевершує натовп: на тих самих контрактах, що й F12 (щонайменше 100 сесій ринку, запечатаний обсяг щонайменше $1,000), просте середнє ціни натовпу та обрізаного консенсусу Ради crowd_up має нижчу Бріє, ніж натовп самостійно, оцінене проти власного дозволу кожного контракту |
як F12; завантажений скрипт | B | 31 Dec 2026 | Бріє комбінації < Бріє натовпу щонайменше на 100 сесіях ринку | Бріє комбінації ≥ Бріє натовпу; менше 100 сесій ринку = невирішено | 0.30 |
| F14 | Моделі надто впевнені: за всіма однодневними рядками від сесії 11, у об'єднаному кошику 60–70% з дослідженої сторони (щонайменше 100 прогнозів), спостережувана частота щонайменше на 5 пунктів нижче зазначеної ймовірності | підраховані 1-денні рядки council-forecasts.csv; завантажений скрипт | B | 31 Dec 2026 | розрив ≥ 5 пунктів при n ≥ 100 | розрив < 5 пунктів при n ≥ 100; n < 100 = невирішено | 0.80 |
| F15 | Рада не перевершує просте правило значною мірою: на сесіях, де обидва оцінюються, B(консенсус) − B(момент) на один день більше, ніж −0.01 | консенсус та момент однозначна Бріє на спільних сесіях, council-forecasts.csv; завантажений скрипт | B | 31 Dec 2026 | B(консенсус) − B(момент) > −0.01 | B(консенсус) − B(момент) ≤ −0.01 | 0.80 |
| F16 | Жоден горизонт не несе виявленого сигналу протягом сезону: для жодного з 1 дня, 1 тижня та 1 місяця консенсус Бріє не має інтервал 95% повністю нижче 0.25, інтервали за правилом розділу 4.6 (кластери сесії на 1 день; Newey-West з відставанням h − 1, або блоковий бутстреп з блоками щонайменше h сесій на горизонті h) | консенсус Бріє за горизонтом з council-forecasts.csv; завантажений скрипт | B | 30 Apr 2027 | верхня межа жодного горизонту не < 0.25 | верхня межа щонайменше одного горизонту < 0.25 | 0.63 |
| F17 | Відносно до кліматології день є найважче горизонтом: серед 1 дня, 1 тижня та 1 місяця оцінка навички консенсусу Бріє проти кліматологічного базового рівня (частота суворого зростання на ринок та горизонт упродовж 2016–2025, усі рядки) є найнижчою на 1 день | консенсус Бріє за горизонтом з council-forecasts.csv; кліматологія climatology_fixed.table[*].p_up council-calibration.json, герметизація перевірена завантаженим скриптом (розділ 8); поле опубліковано 21 жовтня 2026 |
B | 30 Apr 2027 | оцінка навички 1 дня є найнижчою з трьох | оцінка навички 1 дня не є найнижчою | 0.37 |
| F18 | Країна є малим фактором: абсолютний розрив між американською та китайською однодневною Бріє (кожна сторона – середнє Бріє своїх моделей з рейтингом на спільних сесіях) менше, ніж діапазон (найвища мінус найнижча Бріє моделі з рейтингом) в межах кожної сторони | by_horizon.1d, side, ranked, council-league.json; council-forecasts.csv; завантажений скрипт |
B | 31 Dec 2026 | розрив < діапазон в межах кожної сторони | розрив ≥ діапазон в межах однієї сторони; менше двох моделей з рейтингом на одній стороні = невирішено | 0.80 |
| F19 | Американська сторона отримує кращий результат протягом сезону: однозначна Бріє американської сторони, середнє Бріє своїх моделей з рейтингом за всіма рядками на спільних сесіях від сесії 11, нижче, ніж китайської сторони, розраховане так само | підраховані 1-денні рядки council-forecasts.csv, side та ranked у council-league.json; завантажений скрипт |
B | 30 Apr 2027 | США < Китай | США ≥ Китай; менше двох моделей з рейтингом на одній стороні = невирішено | 0.57 |
| F20 | Одна й та сама новина означає менше суперечок: у прогонах Closed Book (запечатаний пакет, без пошуку) вага незгоди нижча, ніж у відкритих прогонах тих самих моделей та днів | середнє heat_closed − heat_open над runs[*] у вікні, arena-cb-experiment.json |
A | 30 Nov 2026 | закритий heat < відкритий heat | закритий heat ≥ відкритий heat | 0.70 |
| F21 | Пошук додає мало точності: наступного дня Brier закритих call'ів книги Call дорівнює відкритим call'ам тих самих моделей та сесій у межах 0.01 | рядки closed_book файлу council-book.jsonl, council-forecasts.csv; загружений скрипт. Закритий call, запечатаний після загального еталона, оцінюється лише за його власною еталонною ціною (розділ 5.5). На файлах від 21 жовтня 2026 року кожний рядок Closed Book був запитаний після відкритого (asked_after_open) і не містить результату зі своєї власної еталонної ціни, тому рядок ще не можна розв'язати; він розв'язується після того, як ліга опублікує або закриті call'и, запечатані до загального еталона, або для кожного закритого call'у його власну еталонну ціну, закриття та результат (наприклад поле score на ринок), яке резолвер уже читає |
B | 31 Dec 2026 | абсолютна різниця ≤ 0.01 | абсолютна різниця > 0.01; немає порівняних пар = не розв'язано | 0.72 |
| F22 | Обговорення виявляє реальні ризики: щонайменше 55% критик голови з розв'язаним 5-сесійним рухом підтверджуються, «підтверджено» означає, що прибуток фонду протягом 5 сесій мав знак, передбачений критикою | status, council-talk-critiques.csv (перераховано з напрямку критики та 5-сесійного прибутку фонду, де поле відрізняється) |
A | 31 Dec 2026 | частка ≥ 55% щонайменше з 20 розв'язаними критиками | частка < 55% щонайменше з 20 розв'язаними критиками; менше = не розв'язано | 0.30 |
| F23 | Врахування критики дає результат: тіні з врахуванням критики перевищують утримані портфелі в середньому | середнього значення weeks[*].criticised[*].heed_minus_keep_pp серед критикованих портфелів тижнів, сесії яких лежать у вікні, council-talk.json |
A | 31 Dec 2026 | середнє > 0 | середнє ≤ 0 | 0.42 |
| F24 | Модель не узгоджена сама з собою: середній heat між власними повторами однієї моделі щонайменше половина heat між моделями | середні значення weeks[*].summary.noise_floor.heat_self та heat_between_models за тижнями від радара 1 листопада 2026 року, council-repeats.json |
A | 30 Nov 2026 | heat_self ≥ 0.5 × heat_between_models, з heat_between_models > 0 | heat_self < 0.5 × heat_between_models; обидва нульові = не розв'язано | 0.60 |
| F25 | Лідери недовгі: з трьох найвищих моделей Council за 1-денним Brier протягом Q4 2026 щонайбільше одна входить до топ-трьох протягом Q1 2027. Придатні місця з place council у league-roster.json, які відповідають правилу 30/10 у кожному кварталі, Q4 2026 означає сесії 11–52 (після періоду розробки) та Q1 2027 сесії від 4 січня до 31 березня 2027; місце залишається одним місцем у разі датованої зміни версії моделі (розділ 5.7); точні звʼязки за Brier розв'язуються за назвою місця в алфавітному порядку |
council-forecasts.csv, рядки на 1 день за кварталами; league-roster.json; загружений скрипт | B | 30 Apr 2027 | щонайбільше одна залишається в топ-трьох | дві або більше залишаються в топ-трьох; менше трьох ранжованих місць Council у будь-якому кварталі = не розв'язано | 0.62 |
| F26 | Індекс важко перевершити: на останній сесії сезону менше половини 14 основних облікових записів моделей мають вищу вартість, ніж облік S&P 500 | value_usd 14 облікових записів моделей та _spy, arena-accounts.csv; загружений скрипт |
B | 30 Apr 2027 | 6 або менше над _spy |
7 або більше над _spy |
0.60 |
| F27 | Гарні прогнозисти — не найкращі трейдери: серед місць Council, ранжованих за 1 день, які утримують основний облік ліги, кореляція рангу Spearman між 1-денним рангом Brier та рангом основної прибутковості менше 0.5, де ранг 1 — найменший Brier та найбільший прибуток. Місця ранжуються за правилом 30/10 протягом сесій 11–126, Brier за всіма їх ранованими 1-денними рядками в цьому вікні, прибуток від value_usd облікового запису на останній сесії сезону; звʼязані значення приймають середнє своїх рангів |
ранжовані 1-денні рядки council-forecasts.csv, league-roster.json, arena-accounts.csv; загружений скрипт | B | 30 Apr 2027 | rho < 0.5 щонайменше з 6 ранжованими місцями | rho ≥ 0.5 щонайменше з 6 ранжованими місцями; менше = не розв'язано | 0.83 |
| F28 | Доступ до моделей до першого прогнозу не покращує оцінку Brier читачів на 0.01 або більше: на узгоджених ринках (щонайменше 200 перших прогнозів на групу) оцінка Brier групи, якій не показано моделі, перевищує оцінку групи, якій їх показано, менш ніж на 0.01 (ефект доступу між групами; впевненість c на боці читається як ймовірність c/100 цього боку; показники влучання наведені поруч) | experiment.g0.brier та experiment.g1.brier з n кожного, council-league.json |
A | 31 Dec 2026 | різниця < 0.01 щонайменше з 200 на групу | різниця ≥ 0.01 щонайменше з 200 на групу; менше = не розв'язано | 0.46 |
| F29 | Доступ наближає читачів до ради: перші прогнози групи, якій показано моделі, узгоджуються за напрямком з консенсусом ради щонайменше на 10 пунктів частіше, ніж ті групи, якій їх не показано (ефект доступу між групами; щонайменше 200 перших прогнозів на групу) | перші прогнози на одного читача експерименту (поле буде опубліковано та задокументовано в arena-dataset.json) та консенсус на кожен прогін; загружений скрипт | B | 31 Dec 2026 | різниця ≥ 10 пунктів щонайменше з 200 на групу | різниця < 10 пунктів щонайменше з 200 на групу; менше = не розв'язано | 0.41 |
| F30 | Стиль видає модель: у сліпому сезоні (від 2 листопада 2026) фіксована програма (модель, версія та SHA-256 її запиту, названі в додатку до реєстрації, поданої до 2 листопада 2026, температура 0, з сім'ї, виключеної з кандидатів), показана один запечатаний текст відповіді на елемент та список k місць-кандидатів, які відповіли, визначає модель щонайменше в три рази частіше, ніж випадково | рядки відповідей у сліпому сезоні та розкриття після сезону; загружений скрипт | B | 30 Apr 2027 | середня точність top-1 за елементами ≥ середнє 3/k | середня точність top-1 за елементами < середнє 3/k | 0.46 |
Примітка: Набір A визначається одним або двома опублікованими полями. Набір B визначається сценарієм, поданим до реєстрації та запущеним на відкритих необроблених файлах, і сценарій є визначенням. Розв'язувачі кожного рядка подані як resolve.py (версія правил osf-rules-1), з деталями розділу 8.1: правило імпульсу F15 — напрямок результату ліги показника в попередній сесії на 55%, на всіх рядках. На файлах від 21 жовтня 2026 року F21, F29 та F30 залишаються невирішеними, і кожен рядок називає дані, які йому потрібні. Я встановив пороги F1 до F5 та F9 після того, як перші запечатані прогони стали видимі мені, і їхні вікна починаються з сесії 11.
F14, F22 та F28 — це низькопотужні рядки: стандартна помилка F14 становить близько 5 пунктів при 100 прогнозах, F22 близько 11 пунктів при 20 оглядах та F28 близько 0.02 Brier при 200 на групу. F15, F21 та F28 порівнюють точкові оцінки з порогом 0.01 і не є тестами еквівалентності.
Очікується без навички: F11, принаймні близько 0.78 для десяти рейтингових моделей з незалежними помилками на рівні 2.5% з одного боку, вище, якщо вони набирають більше 0.25, і ще вище, коли їхні помилки корельовані (F3). F16, принаймні близько 0.93 на трьох горизонтах при тій же припущенні. F25, близько 0.85 для одинадцяти рейтингових моделей та 0.82 для десяти при випадкових рейтингах. F10 відкритий для обох результатів: лідер обирається на попередньому вікні, і усереднення гарантує перемогу лише над середнім значенням членів, які воно зберігає (розділ 4.5). F8 — це оперативний прогноз щодо ліги. Калібрувальні бакети напіввідкриті, [60,70) на стороні ставок.
Дати перевірки: 30 листопада 2026 року (сесія 30), 31 грудня 2026 року (сесія 52), 30 квітня 2027 року (після 126-сесійного сезону, очікується закінчення близько 20 квітня 2027 року). Сліпий сезон починається 2 листопада 2026 року. У ньому рядок відповіді запечатує модель, її версію та режим як зобов'язання на основі солі SHA-256, H(сіль || модель || версія || режим), таким чином вимога 1 виконується без показу назви. Солі публікуються після сезону (розділ 3.13), а F30 оцінюється на запечатаних рядках відповідей після відкриття зобов'язань. Звіти оцінок публікуються як датовані версії цієї роботи та реєструються на OSF.
Вторинні аналізи, задекларовані з реєстрацією, без імовірності. (1) Чи допомагає незгода: сумісна перевага консенсусу над кліматологією в найвищому порівняно з найнижчим третилем розкиду місць, ринок зафіксований, двосторонній (розділ 8). (2) Чи допомагає дисконтування корельованих голосів: парна одноденна різниця Brier між опублікованим консенсусом та тіневим консенсусом розділу 5.3, сесії 11–126, рухомий блоковий бутстреп (блоки по п'яти, 10000 передискретизацій, seed 20261102) та зона еквівалентності ±0.01; ваги тіні та сценарій, який їх обчислює, подані з реєстрацією. Жоден з них не є рядком F, і жоден не входить до оцінки Brier тридцяти прогнозів.
Додаток E. Порівняння функцій з попередніми роботами (станом на 21 жовтня 2026)
Таблиця E1 порівнює функції еталонної реалізації з найбільш близькими напрацюваннями, прочитаними як зазначено в примітці до таблиці 9. Так означає, що властивість задокументована; Частково – слабша або інша форма, як зазначено в комірці; Ні – задокументована відсутність або проект, який її виключає; НД – не задокументовано публічно станом на 21 жовтня 2026 (таблиця 9). Стовпець для ліги має три власних статуси станом на 21 жовтня 2026: Впроваджено означає видиме в відкритих файлах. Визначено означає написане в стандарті або відкритій методології та відсутне у файлах на цю дату. Записано оператором означає запущене з записом, який третя сторона перевіряє, спираючись на оператора. Комірка може вказувати два статуси для двох частин функції.
Таблиця E1. Функції AI Council · Markets проти найбільш близьких попередніх напрацювань, з публічних матеріалів станом на 21 жовтня 2026.
| Функція | Наша (статус) | Foresight Arena | Prediction Arena | NeuPortal | LLM Trading Arena | TradeRank | MarketMania | Інші |
|---|---|---|---|---|---|---|---|---|
| 1. Щоденна живаліга | Впроваджено (з 16 жовтня 2026) | Частково (раунди; результати паперу змодельовані, §6; живі агенти в Nechepurenko & Shuvalov, 2026b) | Так (цикли кожні 15–45 хв, січень–березень 2026) | Ні (за матчем) | Так (крипто двічі на день, акції кожного торгового дня) | Так (кожні 24 год) | Так (з 15 липня 2026) | Так: Alpha Arena, Agent Market Arena, Rallies, FutureX |
| 2. Сім моделей лабораторій США та сім моделей лабораторій Китаю | Впроваджено (14 торгових місць, 7 лабораторій США та 7 китайських; 11 місць для прогнозування, 5 США та 6 китайських) | Ні (5 планується, 1 китайська) | Ні (10 моделей, 1 китайська лабораторія) | Ні (один невідомий штучний інтелект) | Ні (6 сімей, 2 китайські) | Ні країни дизайну (22 моделі) | Ні (7 моделей, 2 китайські) | Ні: Alpha Arena 2 з 6; Rallies 2 з 8 |
| 3. Ймовірності з місць прогнозування | Впроваджено (11 місць) | Так | Ні (тільки торги) | Так (три результати) | Ні (замовлення) | НД | Так (заявлена ймовірність) | Так: Prophet Arena, ForecastBench |
| 4. Фіксована панель фінансових показників у різних класах активів | Впроваджено (12) | Ні (події Polymarket) | Частково (фінансові контракти Kalshi серед 7 категорій) | Ні (футбол) | Частково (5 криптовалют, S&P 100) | Частково (10 криптовалют, 50 акцій США) | Частково (5 криптовалют) | Частково: окремі акції або крипто (StockBench, Agent Market Arena, GlassBallAI) |
| 5. Чотири фіксовані горизонти на одних і тих же активах | Впроваджено | Ні | Ні | Ні | НД | НД | Так (1 година–1 місяць) | Так, не фінансові панелі: ForecastBench вісім горизонтів на питаннях набору даних; Частково: GlassBallAI один горизонт на 10 днів |
| 6. Відповіді запечатані гешем до еталону | Впроваджено (SHA-256 ланцюг зареєстрований до 09:30 ET); запис оператора для 19 та 20 жовтня 2026 (рівень 1); публічно перевіряється з 21 жовтня 2026 (щонайменше два токени RFC 3161, рівень 2+, сторінка доказу); запечатування при надходженні визначено | Частково (keccak256 commit за агентом і раундом, §3.2; не ланцюг усіх відповідей) | Ні | Частково (SHA-256 кожного файлу прогнозу; ланцюг не задокументовано) | Частково (історія git заповнень і обґрунтувань до наступного відкриття заповнення) | НД | НД | Частково: Prophet Arena солена SHA-256 реєстрація, годинник оператора; Sornette та ін. (2010) контрольні суми, не штучний інтелект |
| 7. Якір поза оператором | Впроваджено (Bitcoin, OpenTimestamps: існування не пізніше, ніж через кілька годин після блоку; 20 жовтня 2026 після відкриття) | Частково (Polygon PoS, §3.2) | Ні | Так (Bitcoin; футбол, один штучний інтелект) | Ні (час спирається на хост git) | НД | НД | Так, не фінансові: Zeus комісії в ланцюжку прогнозів погоди; Jyotish (2026), не штучний інтелект; Ні: Prophet Arena (годинник оператора) |
| 8. Еталонна ціна взята після запечатування | Впроваджено та публічно перевіряється з 21 жовтня 2026 (рівень 2+, додаток B, крок 9); записано оператором для 19 та 20 жовтня 2026 (booked_at, рівень 1) |
Частково (еталонна середня ціна збережена після терміну; результат двійковий, рис. 3) | Ні | Частково (ціна натовпу при или до блокування) | Частково (замовлення виконуються при наступному відкритті) | НД | Частково (запис у першій 1-хвилинній свічці після відповіді) | НД |
| 9. Один підрахований запуск за правилом, написаним заздалегідь; усі запуски опубліковані | Впроваджено (кожен запуск опублікований, інші позначені not_counted); підрахований запуск оголошений заздалегідь та запечатаний у ланцюжку питань з 21 жовтня 2026 (розділ 3.4); для розвійних сеансів 19 та 20 жовтня 2026 правило було застосовано після запусків |
Частково (один commit за агентом і раундом, забезпечено реле, §4.3; усі commits публічні в ланцюжку; запуски поза ланцюжком не охоплені) | Ні (запуск приховано однієї моделі перед вікном, додаток B.2) | НД | НД | НД | НД | НД |
| 10. Строго правильна оцінка та калібрування | Частково впроваджено (опубліковані кроки Brier, видаляються нічиї; контейнери калібрування); Brier всіх рядків визначено як основний з 21 жовтня 2026 та обчислено поданими скриптами | Так (Brier, Alpha, розкладання Murphy, §3.3–§3.5) | Ні (дохід, рівень перемог, §3.3) | Так (Brier трьох результатів) | Ні (вартість рахунку) | НД | Так (Brier, розрив калібрування) | Так: Prophet Arena, ForecastBench |
| 11. Неінформативні 50% та кліматологічні еталони | Впроваджено (50%); впроваджено (частоти 2016–2025 запечатані; поле climatology_fixed у відкритих файлах з 21 жовтня 2026, 08:54 UTC) |
Частково (випадкові та ринкові еталони) | Ні | НД | НД | НД | НД | Частково: ForecastBench наївні еталони; KalshiBench показник навичок проти кліматології |
| 12. Правило мінімальної сеансу перед рейтингом | Впроваджено (30/10, прапори ranked) |
Частково (аналіз потужності, мінімальні раунди рекомендуються, §3.6.2) | Ні | НД | НД | НД | НД | НД |
| 13. Змодельований портфель $100,000 на модель | Впроваджено | Ні | Частково (реальні $10,000 у контрактах на події) | Ні | Так ($100,000, папір) | Частково ($10,000 імітовані) | Частково (папірові ф'ючерсні операції) | Так: Rallies $100,000; Alpha Arena реальні $10,000 |
| 14. Коротка продаж і 2× плече | Реалізовано (Pro league) | Ні | Ні (без плеча, §4.5.1) | Ні | Частково (крипто плече, без шорту) | ND | Частково (довгі або короткі позиції, папір) | Так: Alpha Arena левереджовані перпетуали (прес) |
| 15. Ціна на ринку прогнозування в момент відповіді як порівняння | Реалізовано (crowd_up щодо ціни контракту) |
Так (Alpha щодо середньої ціни, §3.4) | Частково (операції щодо цін) | Так | ND | ND | ND | Так: Prophet Arena, AIA Forecaster |
| 16. Узгодженість дисконтована за корельованими голосами, в реальному часі | Реалізовано (N_eff за вказаним правилом прав, n_eff.counted; ваги сім'ї; підрахунки всіх невірних та меншості правих) |
Ні (припускається незалежність ринку, §7.5) | Ні | Ні (одна модель) | ND | ND | Частково (стадність виміряна, не дисконтована) | Лише офлайн: Kim et al. (2025), Spiro (2026), Aitchison et al. (2026) |
| 17. Закрита книга з запечатаним пакетом новин | Реалізовано (запечатаний пакет із гешем); відсутність оператора пошуку записується, де рядок містить тільки інструкцію | Ні (пошук опціональний, не абльоцарований) | Ні (усі моделі здійснюють пошук) | ND | ND | ND | Частково (один розкритий корисний навантаження з дайджестом новин; пошук ND) | Частково: FinDeepForecast з пошуком і без, офлайн; MarketMania загальний корисний навантаження |
| 18. Режим обговорення ради | Реалізовано | Ні (сліпий за конструкцією) | Ні (майбутня робота) | ND | ND | ND | ND | Частково: конфігурації координації, в реальному часі на Foresight Arena (Nechepurenko & Shuvalov, 2026b) |
| 19. Повторні запити до однієї моделі | Реалізовано (портфелі); повторення ймовірності вказані | Ні | Ні | ND | ND | ND | Так (прогони стабільності) | Офлайн дослідження вибірки (Aitchison et al., 2026) |
| 20. Читачі прогнозують до перегляду ШІ, дві постійні групи | Живе і відкрите для кожного відвідувача; результати зареєстровані як F28 та F29, прочитані з 200 першими прогнозами на групу; мітка групи вказана | Ні | Ні | ND | ND | ND | ND | Частково: окремі пули (ForecastBench, Metaculus); випробування допомоги (Schoenegger et al., 2025) |
| 21. Сліпий сезон | Вказаний (від 2 листопада 2026; модель, версія та режим запечатані як зобов'язання із солодженим SHA-256, солі опубліковані після сезону) | Ні | Частково (одна модель під прихованим ідентифікатором) | ND | ND | ND | ND | ND |
| 22. Датовані прогнози про лігу, оцінені сліпо | Реалізовано (30, оцінені сліпо; зареєстровані на OSF перед публікацією) | Ні | Ні | ND | ND | ND | ND | ND |
| 23. Відкриті дані під зазначеною ліцензією | Реалізовано (CC BY 4.0) | Частково (в ланцюзі, ліцензія даних не вказана) | ND (сховище не надано) | Так (GitHub, Zenodo) | Так (MIT, повний реєстр) | Частково (відкритий JSON, ліцензія не вказана) | Частково (експорти API, ліцензія ND) | Так: ForecastBench, LiveTradeBench, StockBench; GlassBallAI CC BY-NC |
| 24. Відкритий код оцінювання з гешами | Реалізовано (код модуля з гешами, arena-code.json; перепідрахування forecast-score, tools/replay_brier.py; розпорядники відправлені на OSF) | Так (контракти в ланцюзі, сховище аналізу) | Ні | ND | Частково (код відкритий) | ND | ND | Частково: PolyBench, код ForecastBench |
| 25. Перепідрахування кожного рахунку третіми сторонами | Реалізовано (replay.py) |
Так ("відтворіть всю історію", Contributions 1) | Ні | ND | Так (реєстр перепідраховує кожен рахунок) | ND | ND | ND |
| 26. Маркер RFC 3161 при печатці | Реалізовано з 21 жовтня 2026, публічно верифіковано (FreeTSA та DigiCert; Sectigo додано того самого ранку; сторінка доказу); герметизація при прибутті вказана | Ні | Ні | ND | ND | ND | ND | Не ШІ: загальний інструмент герметизації для людських прогнозів |
Примітка: § номери в колонках Foresight Arena та Prediction Arena посилаються на розділи цих статей. Рядки 5, 10, 13–15, 19 та 25 — це функції, які ліга ділить з попередніми роботами. Рядки за твердженнями розділу 7.4: Твердження 1: рядки 4 та 6–9 (рядок 8 на рівні 1 для 19 та 20 жовтня, рівень 2+ з 21 жовтня). Твердження 2: рядок 16. Твердження 3: рядки 6–12, 16 та 26, прочитані з колоною статусу розділу 3.13. Твердження 4: рядок 20. Твердження 5: рядок 2. Твердження 6: рядок 22.
Як цитувати
Chernets, V. (2026). Запечатано до відкриття: Перевіряємий стандарт для вимірювання прогнозів штучного інтелекту на фінансових ринках [Preprint]. SSRN. https://doi.org/10.2139/ssrn.7653679
@misc{chernets2026sealedbeforetheopen,
  author       = {Chernets, Vadym},
  title        = {{Sealed Before the Open: A Verifiable Standard for Measuring AI Forecasts of Financial Markets}},
  year         = {2026},
  howpublished = {SSRN},
  doi          = {10.2139/ssrn.7653679},
  url          = {https://doi.org/10.2139/ssrn.7653679}
}